
Global AI 반도체 시장 크기 및 예측 - 2026에서 2033
글로벌 AI 반도체 시장은 100원 150.00 원 사이트맵 2026에서 500.00 파운드 2033년까지 화합물의 연간 성장률을 등록 (CAGR)의 24시간 2026년부터 2033년까지. 글로벌 AI 반도체 시장은 가장자리 데이터 센터의 확장을 증가하여 구동됩니다. 에 10월 28, 2025, Akamai Technologies 주식회사 Akamai Inference Cloud를 출시하고 AI가 핵심 데이터 센터에서 인터넷의 가장자리로 인섭을 확장하여 사용하는 플랫폼. Akamai Inference Cloud는 사용자 및 장치에 가까운 가장자리에서 지능, 에이전트 AI 간섭을 가능하게합니다. 전통적인 시스템과는 달리, 이 플랫폼은 글로벌 규모에 대한 실시간 Edge AI 처리를 제공합니다.
글로벌 AI 반도체 시장의 핵심 테이크아웃
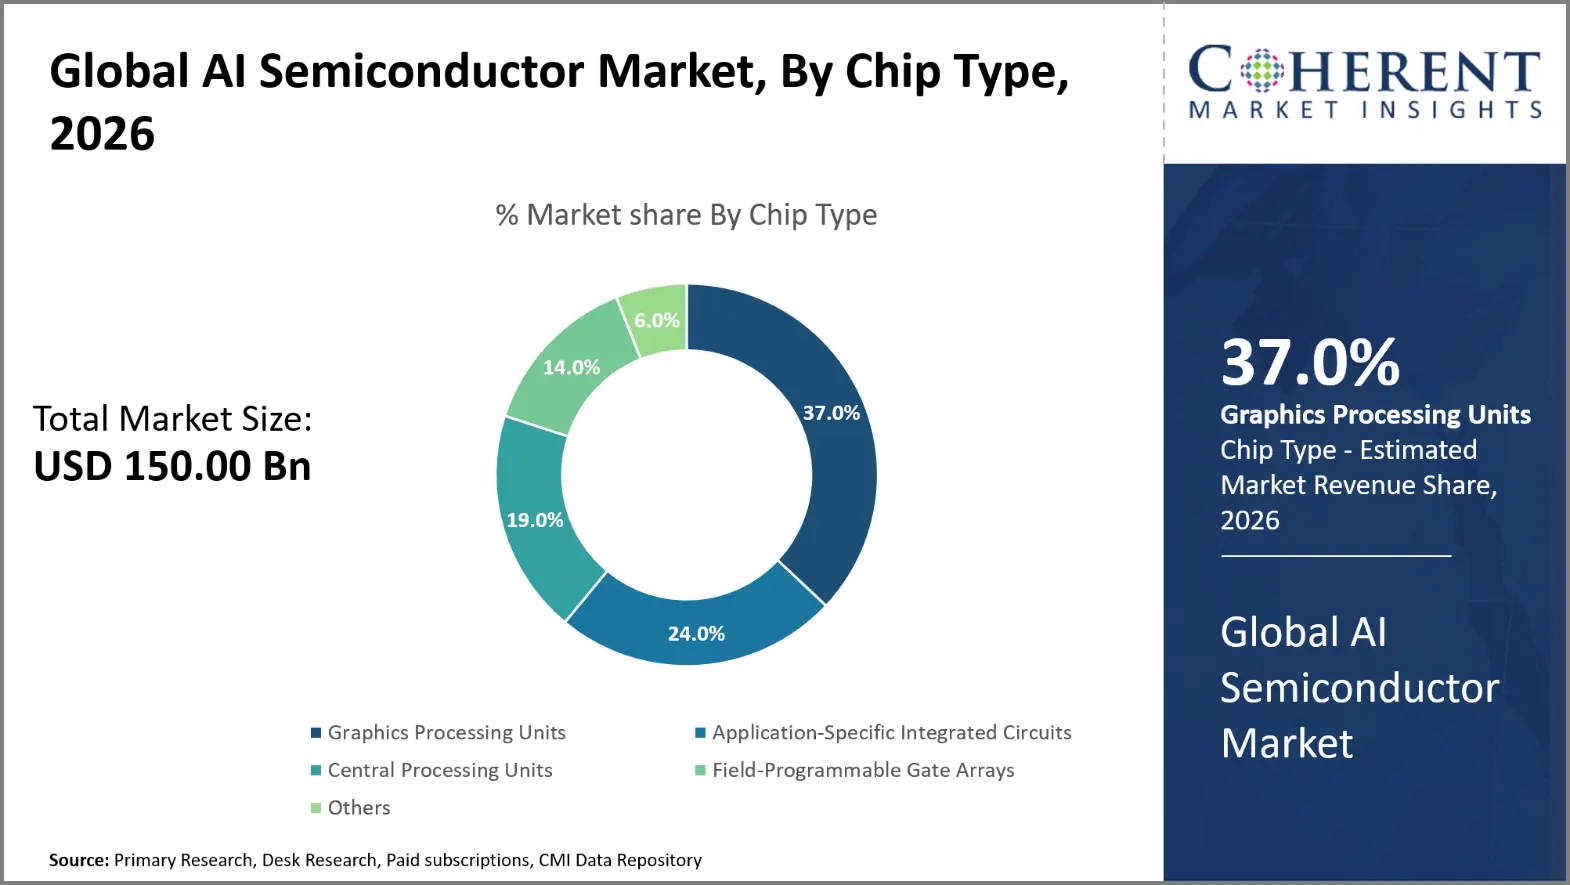
- Graphics Processing Units 세그먼트는 계정으로 예상됩니다. 50 % 할인 글로벌 AI 반도체 시장 점유율 2026. 고성능 컴퓨팅 및 Inference 처리에 대한 수요는 세그먼트의 성장을 주도하고 있습니다. 6월 24일, 2026일, Qualcomm Technologies는 Dragonfly C1000 CPU 및 High Bandwidth Compute 기술과 함께 Dragonfly AI300 가속기를 도입했습니다.
- GPU 기반 세그먼트는 캡처로 추정됩니다. 1.0% 할인 2026년 시장 점유율 진보된 포장 및 칩셋 근거한 건축술의 발달은 주로 세그먼트의 성장을 몰고 있습니다. 2026년 5월 21일, Advanced Micro Devices가 대만 반도체 생태계에서 10억 달러 이상을 투자할 것이라고 발표했습니다. 이니셔티브는 미래의 AI 인프라에 대한 전략적 파트너십 및 확장 고급 포장 기능을 지원합니다.
- Generative Artificial Intelligence 세그먼트는 캡처 할 것으로 추정됩니다. 35.0% 할인 2026년 시장 점유율 자동차 및 산업 시스템의 인공 지능의 성장 채택은 주로 세그먼트의 성장을 구동한다. 1월 5일, 2026일, Advanced Micro Device는 자동차, 산업용 자동화 및 물리적 AI 애플리케이션을 위한 Ryzen AI Embedded P100 및 X100 시리즈 프로세서를 도입했습니다.
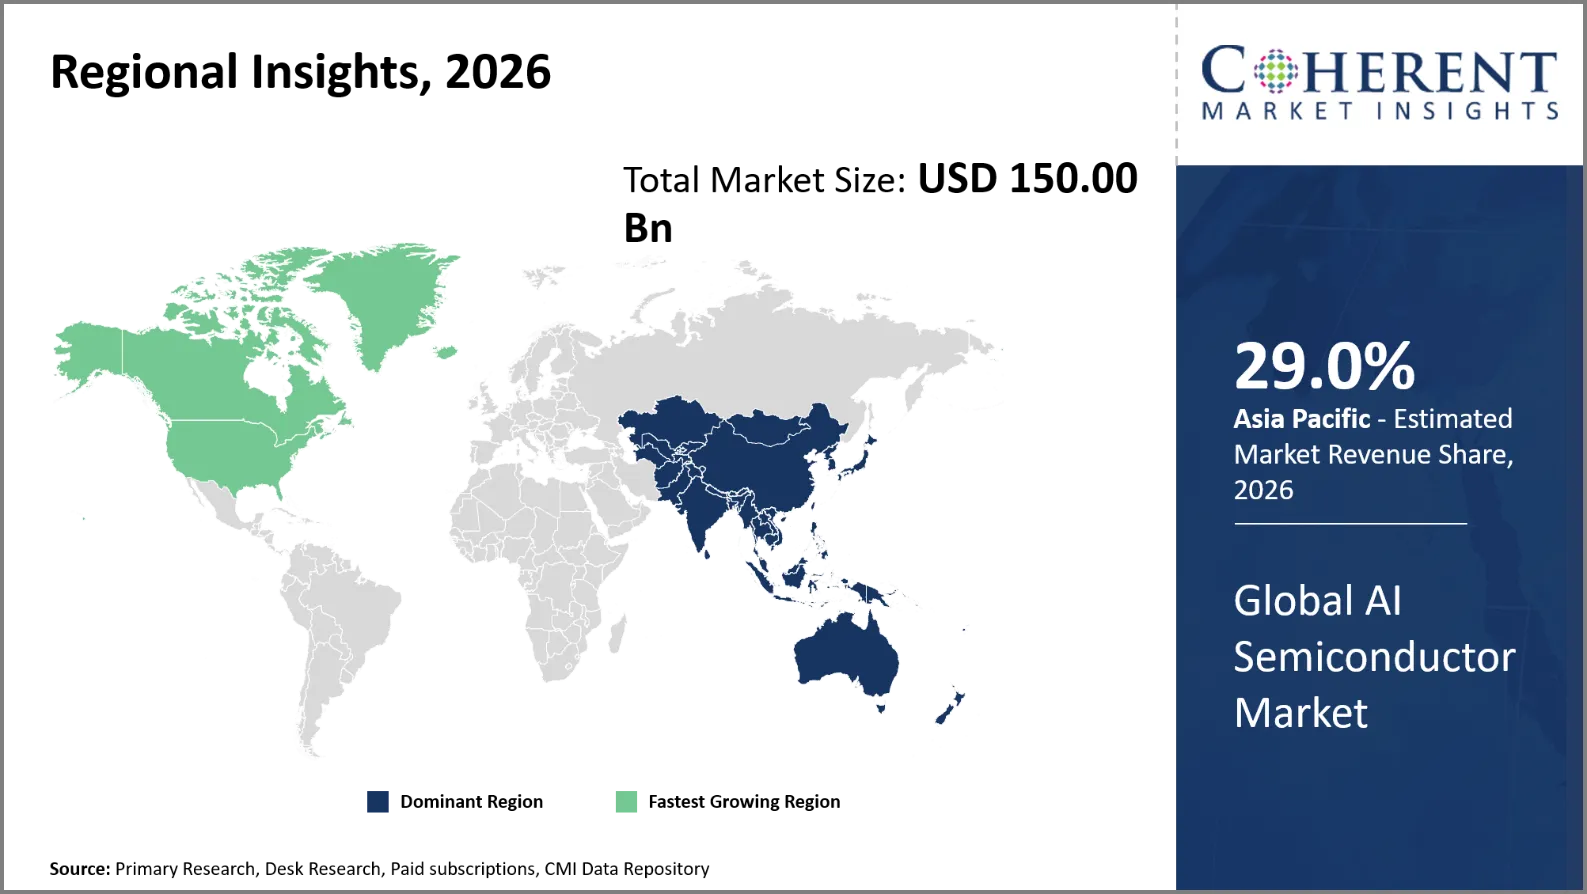
- 아시아 태평양은 2026년에 AI 반도체 시장을 지배할 것으로 예상됩니다. 29.0% 할인· 아시아 태평양의 연결된 장치에 대한 Edge 인공 지능 칩의 채택은 지역 시장의 성장을 주도하고 있습니다. 2025년 12월 17일 대만에 본사를 둔 Advantech 및 DEEPX는 EAI-1961 Edge AI Acceleration Module을 공동 발매했습니다. 모듈은 DEEPX DX-M1 신경 처리 장치가 장착되어 초당 25 테라 작업이 가능합니다.
- 북미는 계정으로 예상됩니다. 0% 할인 2026년에 공유하고 예측 기간에 가장 빠른 성장을 기록하기 위하여 계획됩니다. 북미의 에너지 효율적인 프로세서 및 전문 인서트 하드웨어의 광범위한 채택은 지역 시장의 성장을 주도하고 있습니다. 10월 14, 2025일, 인텔은 AI inference workloads에 대한 데이터 센터 GPU를 공개했습니다. 가속기는 LPDDR5X 메모리와 Xe3P 아키텍처의 160 기가 바이트로 설계되었습니다.
증권
왜 그래픽 처리 장치는 글로벌 AI 반도체 시장을 지배합니까?
도표 처리 단위 세그먼트는 계정을 위해 예상됩니다 50 % 할인 글로벌 AI 반도체 시장 점유율 2026. 그래픽 처리 단위는 수천 개의 병렬 계산을 효율적으로 수행하기 때문에 지배합니다. 이 기능 지원 신경 네트워크 inference, 대규모 모델 교육 및 정교한 수학 계산. 그래픽 처리 장치는 클라우드 제공 업체, 기술 기업 및 연구 기관에 의해 집중 인공 지능 작업. 그들의 전문화한 computational 체계 및 높은 기억 대역폭은 다량 자료 수집의 가공을 가속화합니다. 최고 제조업체가 효율적인 소프트웨어 생태계, 정교한 네트워킹 및 통합 컴퓨터 플랫폼에서 채택을 위한 더 많은 인센티브. 유전 인공 지능의 사용은 강력한 가속기를 위해 연료 수요입니다.
3 월 18, 2025에서 NVIDIA는 고급 인공 지능 워크로드를위한 Blackwell Ultra 플랫폼을 발표했습니다. GB300 NVL72 시스템은 36 그레이스 CPU와 72 Blackwell Ultra GPU를 결합합니다. NVIDIA는 GB200 NVL72 전임자의 AI 성능 1.5배 보고했습니다. 플랫폼은 대규모 모형 훈련, reasoning 및 Agentic AI inference를 표합니다.
샘플 보고서에는 어떤 내용이 포함되나요?
무료 샘플 다운로드- 2026년 최신 업계 동향
- 시장 규모 추정
- 지역별 분석
- 경쟁 현황
- 고객 인텔리전스
- 세그먼트별 분석
- 가격 분석
- 주요 시장 성장 동인, 과제 및 향후 트렌드
- 맞춤형 인사이트 섹션
왜 GPU 기반 대부분의 Crucial 아키텍처 유형?
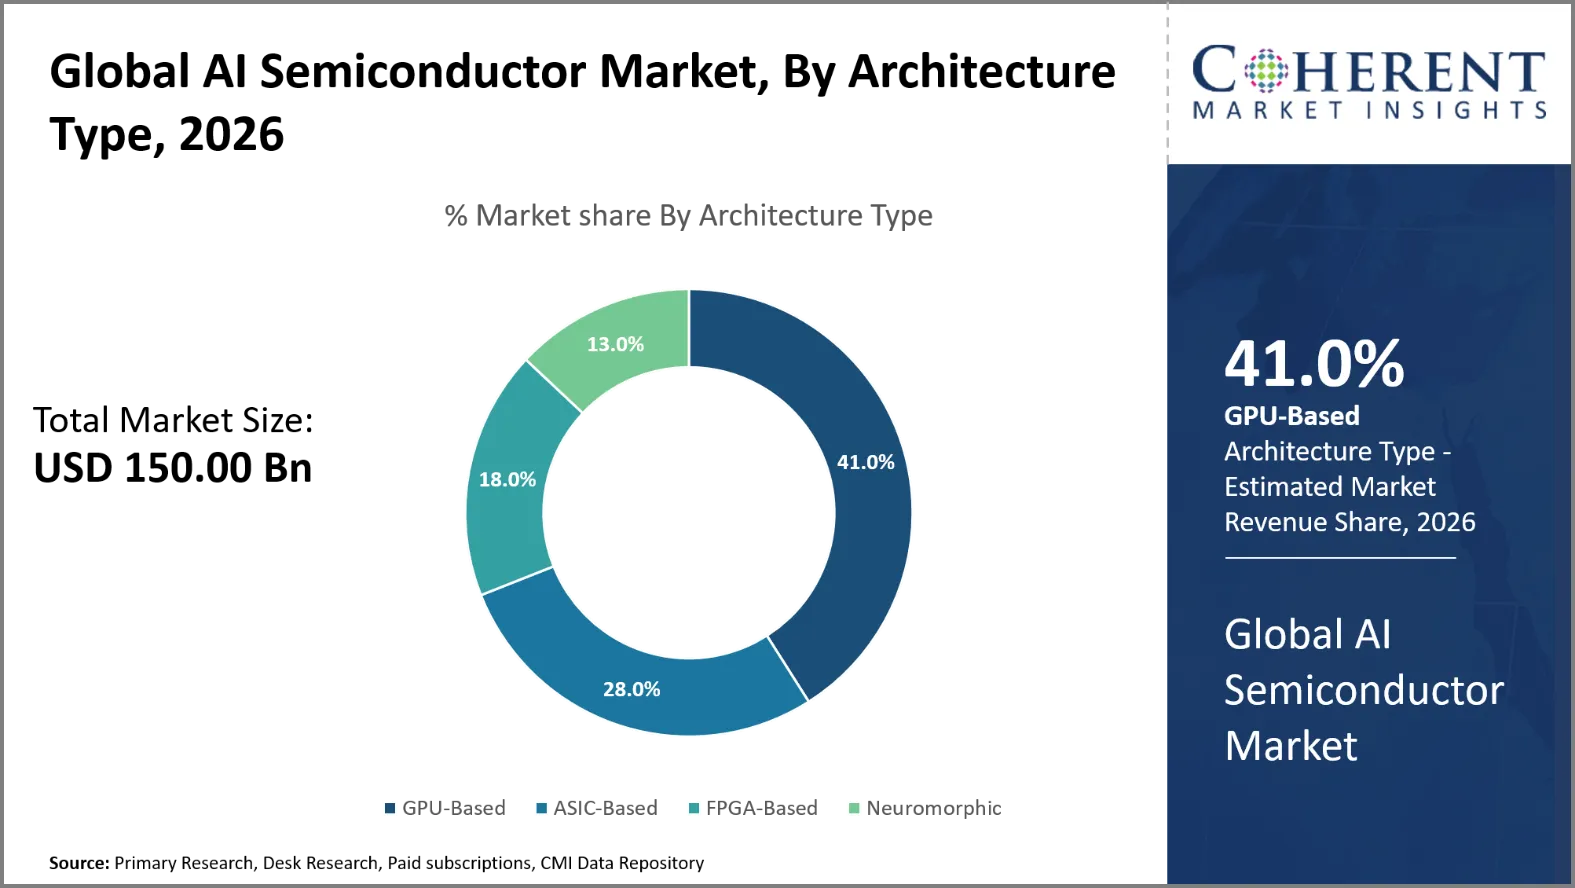
GPU 기반 세그먼트는 계정으로 예상됩니다. 1.0% 할인 글로벌 AI 반도체 시장 점유율 2026. 인공 지능 모델이 대형 데이터 세트에서 병렬 처리를 할 필요가 있기 때문에 주요 아키텍처 유형은 GPU 기반입니다. 도표 처리 단위는 깊은 학습에서 사용된 모체 다중화와 tensor 가동에서 좋습니다. 이 기능은 언어 처리, 컴퓨터 비전, 추천 시스템 및 과학 컴퓨팅을위한 모델의 교육 및 인섭을 가속화합니다. 개발 프레임 워크, 소프트웨어 라이브러리 및 개발자 친숙도는 GPU 기반 플랫폼에서 잘 개발됩니다. 이 가속기는 점점 더 까다로운 응용 프로그램에 대한 하이퍼 스케일 클라우드 제공 업체에 의해 상호 연결된 컴퓨터 클러스터에 배치됩니다.
에 5월 19, 2025, 지원하다 Arc Pro B60 및 B50 그래픽 프로세서 유닛의 출시를 발표했습니다. 워크스테이션 및 AI inference, 더 큰 메모리 구성과 향상된 소프트웨어 지원으로 Arc Pro 제품군을 확장했습니다. B60에는 RAM의 24 기가 바이트가 있으며, B50에는 16 기가 바이트가 있습니다. 인텔은 AI inference, 직업적인 워크스테이션 및 기술설계 신청을 위한 둘 다 제품을 디자인했습니다.
글로벌 AI 반도체 시장 구축
유전적인 인공 지능 세그먼트는 계정으로 예상됩니다. 35.0% 할인 글로벌 AI 반도체 시장 점유율 2026. Generative 인공지능은 글로벌 AI 반도체 시장의 주요 수요 드라이버로서 교육 및 인턴을 위한 실질적인 컴퓨팅 리소스를 필요로 합니다. 큰 언어 모델, 이미지 생성기, 비디오 합성기, 그리고 코드 도움자 모두 복잡한 신경 네트워크와 많은 데이터에 실행. 이 응용 프로그램은 CPU를 통해 고성능 가속기, 고 대역폭 메모리 및 효율적인 데이터 이동이 필요합니다. 이미, 기업들은 고객 관리, 소프트웨어 개발, 콘텐츠 생성, 문서 분석 및 자동화 워크플로우를 제공하는 것 같은 일을 수행하기 위해 유전적인 AI를 사용하고 있습니다. 컴퓨팅 인프라는 클라우드 서비스 제공 업체가 모델의 증가된 사용 및 엔터프라이즈 채택을 충족하도록 확장되고 있습니다.
4월 29, 2025일, 메타는 Llama 4 모델 가족을 사용하여 독립 메타 AI 응용 프로그램을 시작했습니다. 응용 프로그램은 대화 지원, 음성 상호 작용 및 이미지 생성 및 편집을 도입했습니다. 메타는 또한 더 넓은 응용 생태계와 인공 지능 안경과 보조를 연결.
현재 이벤트와 그 영향
현재 행사 | 묘사와 그것의 충격 |
U.S. 반도체 수출 관리 |
|
유럽 연합 이중 사용 수출 통제 (EU) 2021/821 |
|
AI 반도체 시장
시장 드라이버
유전 인공 지능 응용 프로그램의 신속한 확장
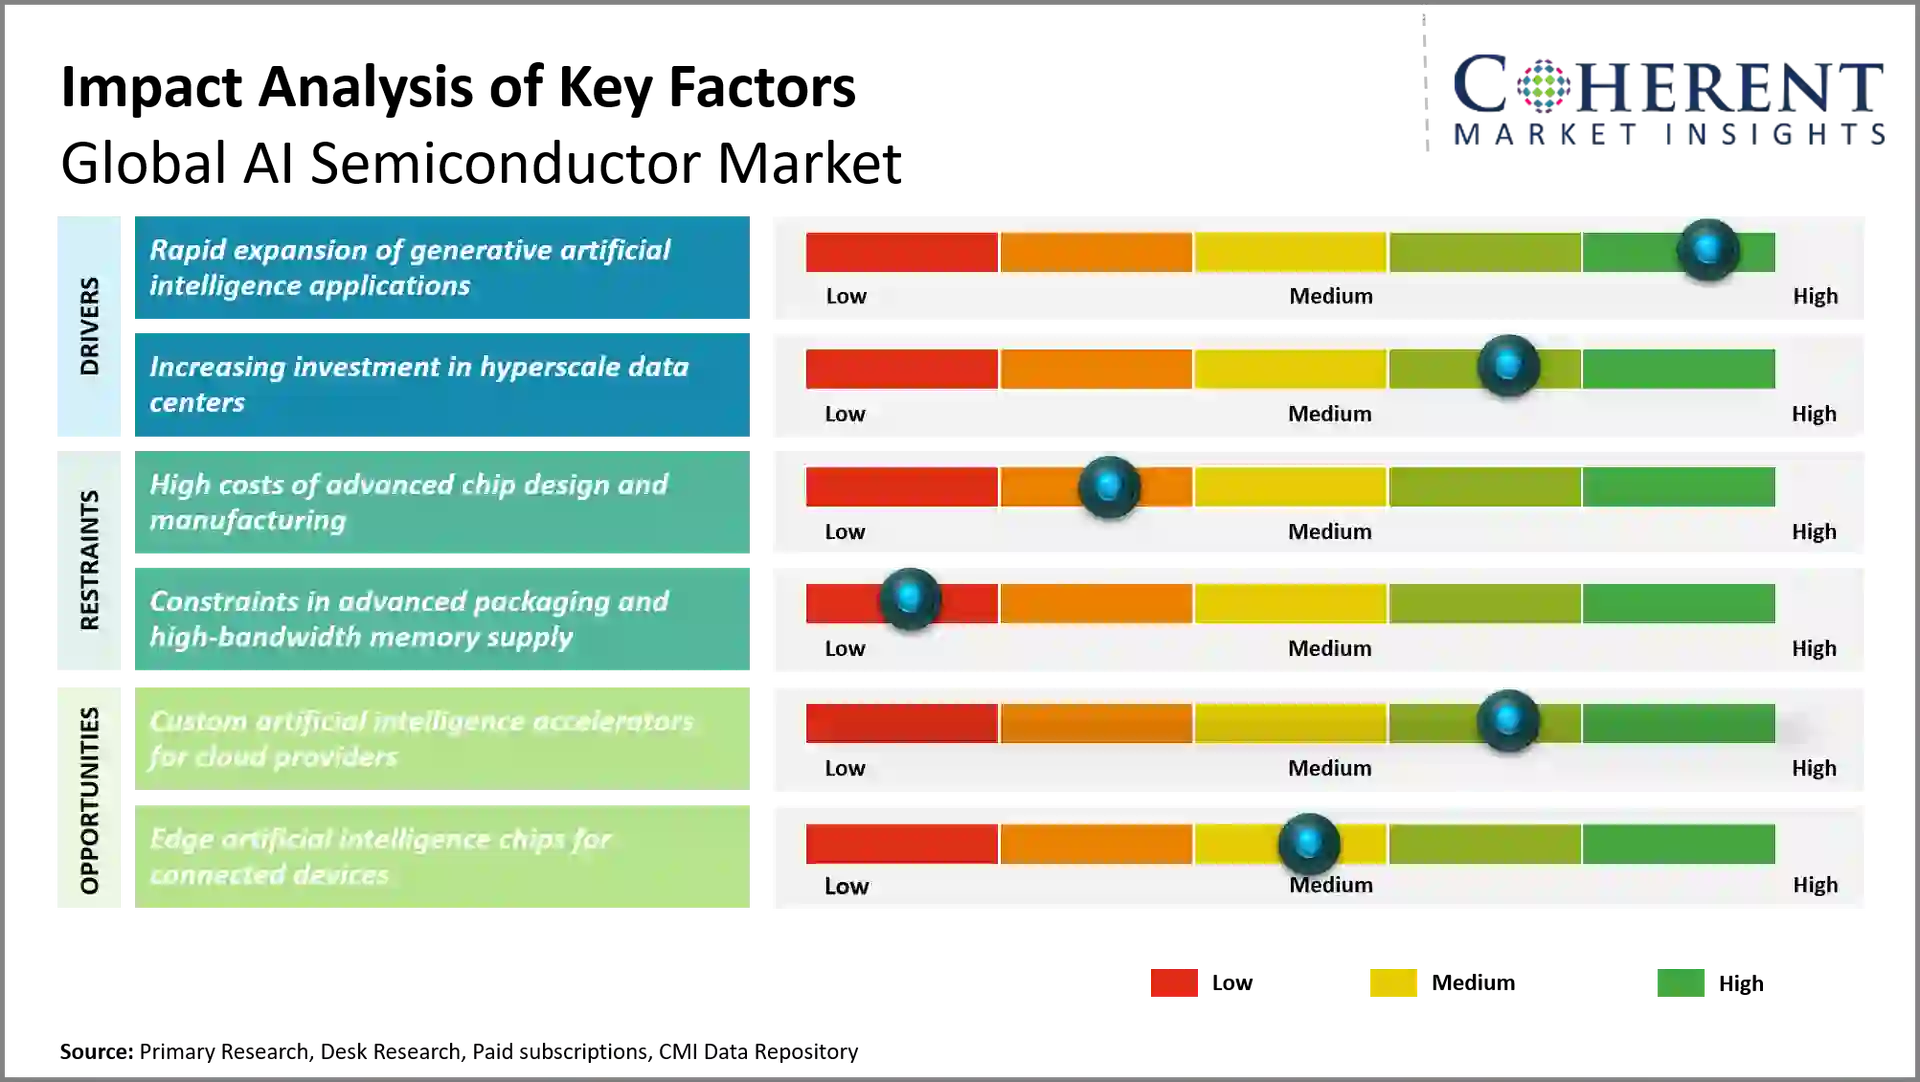
글로벌 AI 반도체 시장의 수요는 유전 인공 지능 응용 분야의 급속한 성장에 의해 구동됩니다. 큰 언어 모델, 이미지 생산 도구, 코드 도우미, 비디오 합성, 이러한 모든 필요 높은 컴퓨팅 전력. 이 워크로드는 그래픽 처리 장치, 높은 대역폭 메모리 및 전문 AI 가속기에 의존합니다. Generative AI는 고객 지원, 소프트웨어 개발, 제품 디자인 및 사업 자동화를 위한 기업에 의해 채택됩니다. 모델의 복잡성 증가 및 증가 uptake by users are driving more demand for Infrastructure for training and inference. 반도체 제조업체는 새로운 CPU 아키텍처, 더 나은 메모리 통합 및 에너지 효율적인 컴퓨팅 솔루션을 개발하고 있습니다. 이 동향은 반도체 장비 공급자와 AI 칩 제작자를 위한 새로운 전망 오프닝입니다.
4월 15일, 2026일, Adobe는 Firefly AI Assistant를 발표했습니다. 사용자 채팅은 outcome 및 Assistant는 Photoshop, Premiere, Illustrator 및 기타 Creative Cloud 앱과 워크플로우를 관리합니다. Adobe는 또한 더 많은 비디오 편집을 포함, 타사 생성 모델에 더 액세스, 더 많은 이미지 편집.
Hyperscale 데이터 센터의 투자 증가
Hyperscale 데이터 센터는 글로벌 AI 반도체 시장의 성장을 주도하고 있습니다. Cloud Provider는 인공 지능 워크로드 및 기업 수요를 지원하는 컴퓨팅 인프라를 개발하고 있습니다. 이 시설은 빠른 가공업자, 고속 네트워킹 칩, 개량한 기억 및 능률적인 힘 관리 반도체를 요구합니다. AI-focused 자료 센터는 높 조밀도 가공업자 선반에 의해 생성한 열을 취급하기 위하여 특별히 유일한 냉각 기계장치를 필요로 합니다. 가속된 컴퓨팅 인프라의 투자는 반도체 제조업체를 구동하여 고성능 프로세서와 통합 컴퓨팅 플랫폼을 구축합니다. hyperscale guys는 에너지 효율, 컴퓨팅 및 확장성의 밀도를 찾고 있습니다. 이러한 투자는 클라우드 컴퓨팅, 엔터프라이즈 애플리케이션 및 유전적인 인공 지능 서비스를 통해 고급 AI 반도체에 대한 수요를 지원합니다.
7 월 22, 2025, OpenAI 및 Oracle은 미국의 스타게이트 데이터 센터 용량의 4.5 기가와트를 개발하기위한 계약을 발표했습니다. 초기 Abilene, 텍사스, 사이트, 파트너십은 5 기가와트 이상 개발에서 계획 된 용량을 가져 왔습니다. OpenAI는 시설은 2백만개 이상 칩을 달릴 것이라고 진술했습니다.
Emerging 동향
- 진보된 포장 및 칩셋 통합: 반도체 제조업체는 칩셋 아키텍처를 배포하고 있습니다. 고급 포장 컴퓨팅 성능과 제조 다양성을 강화하는 기술. 이 방법 통합 전문 처리 장치, 메모리 및 상호 연결 컴팩트 패키지, 더 복잡한 인공 지능 워크로드를 지원, 제조 제한으로 복사하는 동안.
- Custom Artificial Intelligence Accelerators의 장점: Hyperscale 클라우드 공급자는 인공 지능 워크로드를 최적화하기 위해 애플리케이션 별 통합 회로를 구축하고 있습니다. 이러한 프로세서는 에너지 효율을 높일 수 있으며, 운영 비용을 절감하고, 특정 inference 작업을 수행하고, 표준에 대한 경쟁 증가 도표 처리 단위 건축.
- 대용량 메모리 및 고급 메모리 통합: 높은 대역폭 메모리 및 고급 메모리 통합 기술에 대한 필요성을 밀어. 반도체 제조 업체는 메모리 용량, 대역폭 및 포장 효율을 향상시키고 데이터 전송 병목을 완화하고 Speedier 인공 지능 훈련 및 Inference를 가능하게합니다.
- 에너지 효율적인 인공지능 계산: 인공 지능 데이터 센터의 성장 전기 사용은 에너지 효율적인 프로세서 및 최적화 된 컴퓨팅 아키텍처의 개발을 선도하고 있습니다. 강화된 반도체 공정으로, 맞춤형 가속기, 전력 관리 기술 및 통합 냉각 기술, 제조업체는 와트 당 성능 향상.
지역 통찰력
왜 아시아 태평양은 AI 반도체를 위한 강력한 시장입니까?
Asia Pacific은 시장 점유율을 차지할 것으로 예상됩니다. 29.0% 할인 2026년 아시아 태평양은 반도체 제조, 메모리 제조, 혁신적인 포장 및 전자 제조에 중점을 둡니다. Taiwan Semiconductor Manufacturing Company, Samsung Electronics 및 SK hynix와 함께 높은 대역폭 메모리의 지역 기능을 개선하기 위해 고급 주조 서비스를 제공합니다. 일본은 실리콘 웨이퍼, 광부, 증착 장비 및 정밀 제조 기술을 제공합니다. Huawei Technologies 및 Cambricon Technologies와 같은 중국 법인은 원주민 가속기의 개발을 뒷받침하고 있습니다. 지구의 수요는 또한 휴대폰, 산업 장비 및 가장자리 장치에 인공 지능을 통합하는 전자 제작자에 의해 지원됩니다. 함께 일하는 Foundries, 기억 납품업자 및 포장 전문가는 가공업자를 위한 더 복잡한 디자인을 허용합니다. 지역 정부는 국내 반도체 역량과 공급망 탄력성을 강화하고 있습니다.
왜 북아메리카 AI 반도체 시장 전시회 높은 성장입니까?
북미는 가장 빠른 성장을 등록 할 것으로 예상된다 CAGR의 24.4% 할인 예측 기간에. 계정으로 프로젝트 0% 할인 2026년 글로벌 AI 반도체 시장 진출 북미는 AI 칩 디자이너, 하이퍼 스케일 클라우드 사업자 및 반도체 연구 시설의 농도에서 혜택을 제공합니다. NVIDIA 개발 Blackwell 및 Rubin 플랫폼 기술, Advanced Micro Device는 고성능 컴퓨팅을 위한 Instinct accelerators를 제공합니다. Broadcom은 빅 클라우드 고객을위한 맞춤형 네트워킹 기술 및 AI 가속기를 디자인합니다. Intel Corporation은 국내 제조 및 정교한 포장에 투자하고 있습니다. 대만 반도체 제조 회사는 3 월에 더 많은 제조 공장과 정교한 포장 시설을 포함하여 2025에 의해 USD 165 억에 그것의 미국 투자를 증가 계획했다. 이러한 발전은 칩 설계, 컴퓨팅 인프라 및 가정용 반도체 제조 분야에서의 역량을 강화할 것입니다.
글로벌 AI 반도체 시장 전망
왜 중국은 AI 반도체 시장의 주요 허브로 이수합니까?
홈 및 중국의 국내 기술 대체로 만든 컴퓨팅 프로세서의 욕망은 중국의 AI 반도체 시장을 주도하고 있습니다. Huawei Technologies는 Ascend accelerators 및 관련 컴퓨팅 환경에 종사하고 있습니다. 그리고 Cambricon Technologies는 전용 AI 프로세서를 제공합니다. Moore Threads, MetaX 및 Iluvatar CoreX는 중국 국내 가속기 생태계를 강화하고 있습니다. 고급 CPU 및 빠른 메모리에 수출 제한은 국내 전자에 대한 필요성을 강화했습니다. 중국 클라우드 공급자 및 기술 기업은 모형 훈련과 inference를 위한 homegrown 칩으로 돌고 있습니다. 그러나, 기억의 가용성 및 정교한 제조 장비에 접근은 열쇠 장애일 것을 계속합니다. 이 요인은 국내 가공업자 디자인, 소프트웨어 적응성 및 대안 공급 사슬 개발을 승진시킵니다.
미국은 AI 반도체 시장을 위한 차세대 성장 엔진입니까?
수요는 AI 칩 디자인, 클라우드 인프라, 소프트웨어 개발 및 엔터프라이즈 컴퓨팅의 꽉 통합을위한 미국 시장을 지원합니다. NVIDIA의 CUDA 소프트웨어 생태계 보조 개발자는 GPU에 대한 앱을 최적화하고 고급 마이크로 장치가 가속기 개발을 위한 ROCm 플랫폼을 밀어줍니다. Amazon Web Services는 클라우드 워크로드에 대한 자체 Trainium 및 Inferentia 프로세서를 설계하고 일부 워크로드에 대한 세 번째 파티 가속기에 의존도를 절단합니다. Google은 자체 제품 내부 AI 교육 및 Inference를위한 10sor 처리 장치 구축. Microsoft는 Maia 가속기 라인과 같은 독점적 인 실리콘에 투자합니다. 이들은 더 많은 workload-specific 컴퓨팅, 더 나은 성능-per-watt 및 프로세서와 클라우드 서비스 간의 꽉 연결에 대한 욕망에 대한 응답입니다.
대만 AI 반도체 시장 분석 및 동향
대만의 AI 반도체 사업은 글로벌 칩 디자이너와 함께 선도적 인 Foundry 제조, 우수한 포장 및 강력한 파트너십에 의해 구동됩니다. 대만 반도체 Manufacturing Company는 혁신적인 제작 기술 및 Chip-on-Wafer-on-Substrate 포장을 갖춘 최고의 AI 프로세서 프로젝트를 가능하게 합니다. 2025 년의 연례 보고서는 혁신적인 제조 및 포장 시설의 AI 및 지속적인 투자에 대한 수요를 증가시켰다. 반도체 테스트 기판 및 제조 장비의 공급 업체는 대만에 혜택을 제공합니다. 7 월 2025에서 정부는 반도체 연구, 통합 회로 설계 및 고급 포장에 중점을 둔 5 개의 신뢰할 수있는 산업 분야 홍보 계획을 발표했습니다. 이러한 장점으로 대만은 상업용 규모에서 복잡한 AI 가속기를 구축하기위한 핵심입니다.
일본 AI 반도체 시장 분석 및 동향
일본 AI 반도체 사업은 일본 특수 반도체 재료, 제조 장비 및 그 노력에 의해 지원됩니다. 도쿄 일렉트로닉스는 반도체, 신에쓰 화학, SUMCO를 만드는 장비로 실리콘 웨이퍼를 만듭니다. 복잡한 반도체 장치를 검증하는 데 사용되는 Advantest 공급 시험 장비. 회사는 정부 프로그램과 산업 동맹을 가진 진보된 논리 제조에서 관여되었습니다. Fujifilm은 2 월 2026에서 Rapidus에 투자하여 첨단 반도체 생산 및 재료 개발을 지원했습니다. Fujifilm은 광부 및 포스트 화학 기계 연마 청소기의 전문 지식을 강화하고 있습니다. 이 활동은 AI 반도체 생산에 있는 장비, 물자, 시험 및 제조 단계에 있는 일본 역할 강화에 공헌합니다.
대한민국 AI 반도체 시장 분석 및 동향
한국 메모리 리더십과 정교한 포장에 대한 투자 증가는 국가의 AI 반도체 부문에서 성장을 주도하고 있습니다. SK하이닉스는 강력한 AI 프로세서를 사용하여 대용량 컴퓨팅 시스템의 대역폭 수요를 충족할 수 있는 고 대역폭 메모리를 제공합니다. 삼성 전자는 처리 기능으로 메모리 기술에 종사하고, 고도의 대역폭 메모리 처리 메모리 아키텍처. SK하이닉스는 충청지역에서 100조원을 투자하는 7월 2026일 밝혔다. 아이디어는 고급 포장 시설, NAND fab 및 AI 인프라를 동반합니다. 이 투자 위치 대한민국 메모리 집중 컴퓨팅 및 고급 반도체 통합.
글로벌 AI 반도체 시장 - 높은 대역폭 메모리 수요 및 공급 제약 (2025-2026)
회사연혁 | 최신 데이터 포인트 | 수요 또는 공급 Implication |
HBM4 대역폭 | 미크론은 더미 당 2.8 TB/s를 초과합니다 | Higher 대역폭은 AI 교육 및 인스퍼런스 요구 지원 |
HBM4 대역폭 | Samsung는 더미 당 3.3 TB/s까지 보고합니다 | Higher throughput은 메모리 공급 업체의 성능 요구 사항을 증가 |
HBM4 수용량 | 미크론 HBM4 36GB 12 높은; 48GB 16 높은 표본 | 더 높은 더미 수용량은 더 큰 모형 및 더 요구하는 workloads를 지원합니다 |
고급 포장 투자 | 싱가포르에서 약 7억 달러 | 새로운 포장 수용량은 2027년에서 뜻깊게 확장할 것으로 예상됩니다 |
HBM 제조 투자 | 미국 제조 및 연구 투자 계획에서 약 200 억 달러 | 국내 HBM 제조 및 고급 포장 기능을 위한 계획 |
HBM4 생산 상태 | 삼성은 2 월 2026에서 대량 생산 및 상용 배송을 시작했습니다. | 공급 업체 자격 및 제조 수율은 중요한 경쟁력 요소 유지 |
HBM4 생산 준비 | SK하이닉스는 9월 2025일 대량 생산 완료 | 신뢰할 수있는 높은 볼륨 출력으로 운송 디자인은 고급 제조 공정을 요구합니다. |
HBM4 동력 효율 | Micron은 20 % 개선과 HBM3E에 대한 보고서 | 더 나은 효율성은 기억 대역폭의 단위 당 가속기 전력 소비를 감소시킬 수 있습니다 |
HBM4 동력 효율 | 삼성 보고서 40 % 개선 versus HBM3E | 전력 효율과 열 관리는 점점 더 중요한 Dense AI 시스템 |
Cloud Providers의 Custom Artificial Intelligence Accelerators는 AI 반도체 시장에서 새로운 성장 기회 창출?
사용자 정의 인공 지능 가속기는 일반적으로 범용 그래픽 처리 장치를 사용하여 특정 워크로드에 대한 프로세서 성능을 향상시킬 수 있도록하여 클라우드 공급자의 성장 잠재력을 개방하고 있습니다. Amazon Web Services는 Inferentia를 사용하여 Trainium 및 Inference를 사용하여 모델을 훈련하고 있습니다. Google은 인공 지능 서비스에 대한 Tensor Processing Unit을 개발하고 있습니다. Microsoft는 Maia accelerators를 클라우드 인프라에 압연했으며 Meta는 자체 실리콘을 전력 권장 시스템 및 유전 인공 지능에 구축하고 있습니다. 이 프로세서는 메모리 대역폭, 네트워킹, 전력 사용 및 인섭 비용을 개선 할 수 있습니다. 반도체 디자이너, 고급 Foundries, high-bandwidth Memory 공급 업체 및 칩 포장 공급 업체의 추세를 제공합니다. 그것은 또한 전문화한 칩 디자인 서비스 및 진보된 생산 능력을 위한 수요를 올립니다.
아마존 웹 서비스는 12 월 2, 2025에서 고유 Trainium3 칩에 의해 구동되는 Trn3 UltraServers의 일반적인 가용성을 발표했다. 각 칩은 2.52의 FP8 컴퓨팅 성능, 144 기가 바이트의 높은 대역폭 메모리, 그리고 4.9 terabytes의 초당 메모리 대역폭을 제공합니다. 각 UltraServer는 최대 144 Trainium3 칩을 지원합니다.
시장 선수, 중요한 발달 및 경쟁적인 조경
주요 개발
- 3 월 16, 2026, 다운로드 NVIDIA Vera CPU를 출시했습니다. 세계 최초의 프로세서는 Agentic AI 및 보강 학습 시대를 위해 제작되었으며 기존의 랙 스케일 CPU보다 두 번 효율과 50% 더 빠르게 결과를 제공합니다. NVIDIA Vera CPU는 NVIDIA Grace CPU의 성공에 따라 모든 크기의 조직을 가능하게하고 업계에서 AI 공장을 구축 할 수 있습니다.
- 에 10월 28, 2025, Qualcomm Technologies 주식회사 데이터 센터, Qualcomm AI200 및 AI250 칩 기반 가속기 카드 및 랙에 대한 차세대 AI 인워싱 솔루션 출시를 발표했습니다. Qualcomm AI200는 소유권 (TCO)의 낮은 총 비용을 전달하기 위하여 디자인된 목적 건축한 선반 수준 AI inference 해결책 및 큰 언어 & 다modal 모형 (LLM, LMM) inference 및 다른 AI workloads를 위한 낙관한 성과를 소개합니다.
- 6 월 12, 2025, 다운로드 AMD Instinct MI350 시리즈를 출시하여 최대 4x 세대의 AI compute 개선과 최대 35x의 팽창 성능을 제공합니다. AMD CDNA 4 아키텍처에 내장 된 AMD Instinct MI350X 및 MI355X GPU는 현대 AI 인프라의 요구를 위해 제작되었습니다.
공급 업체
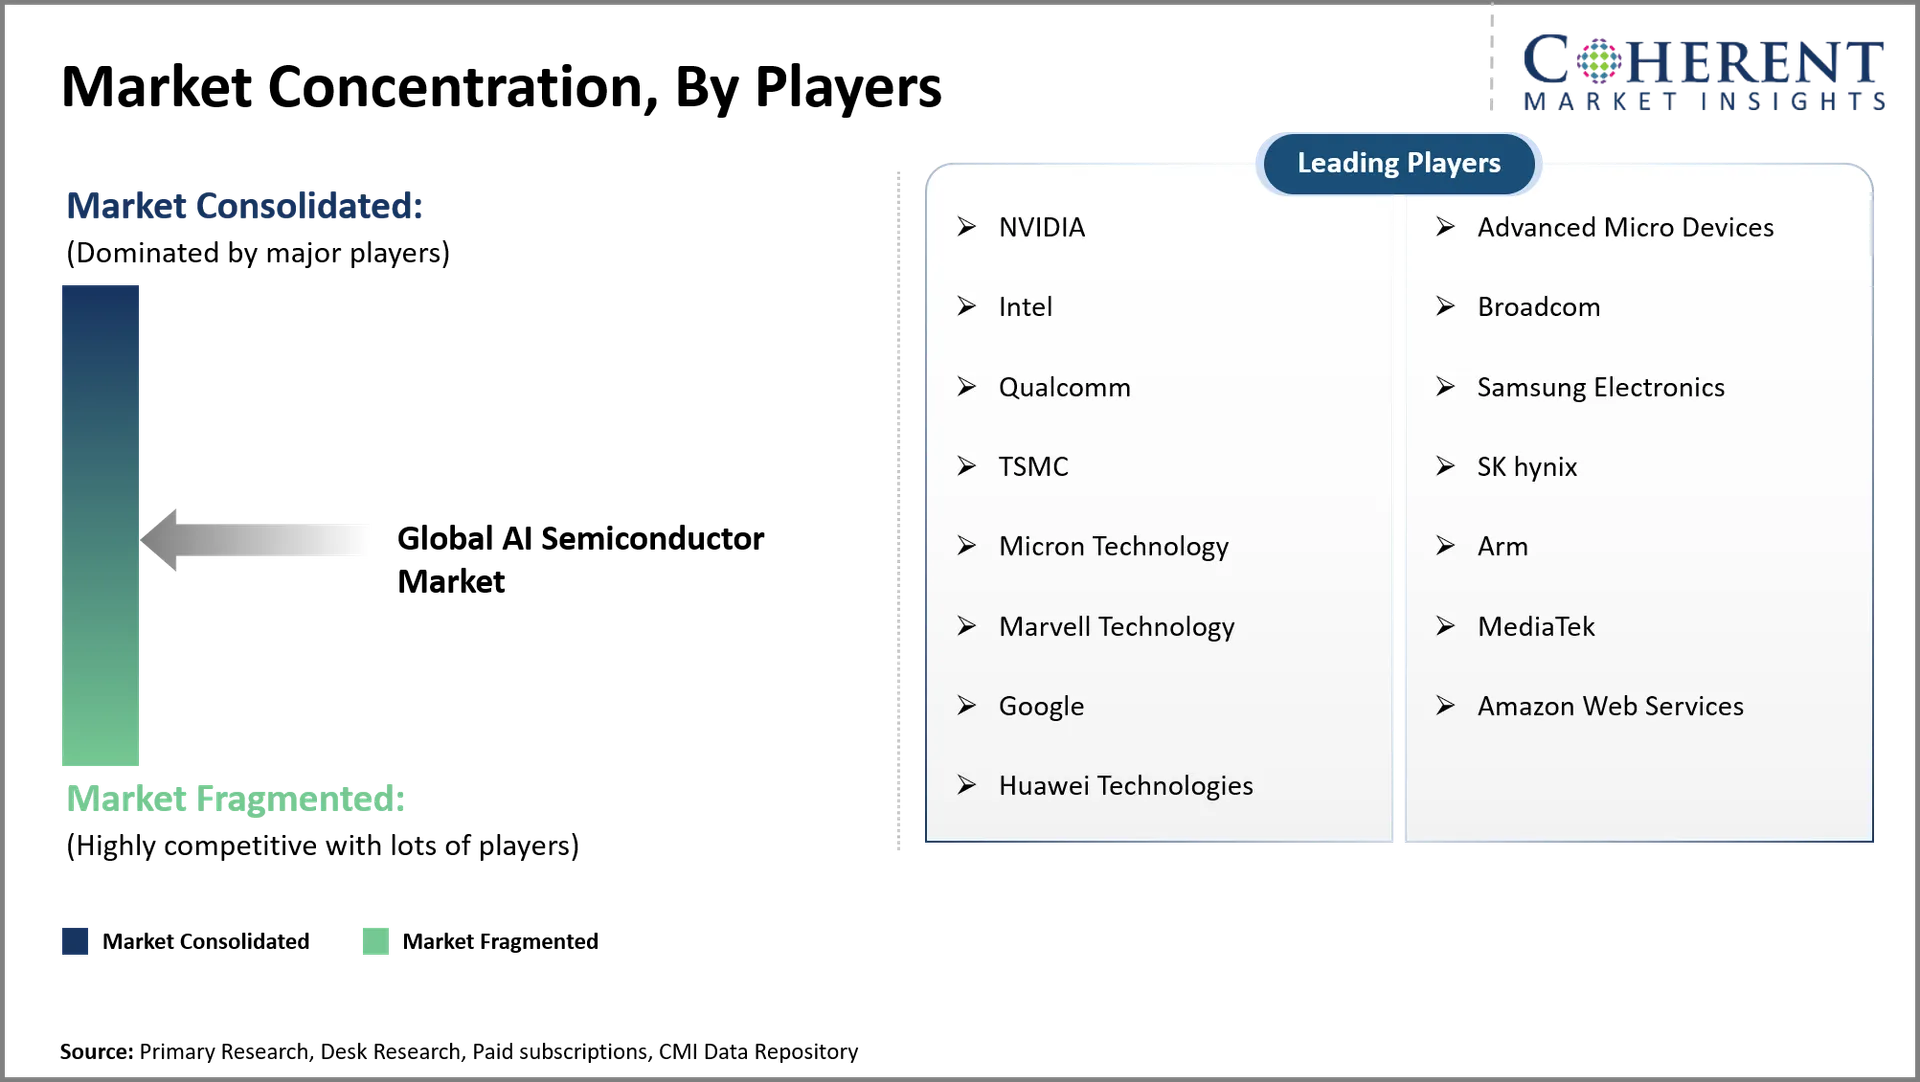
글로벌 AI 반도체 시장은 NVIDIA, Advanced Micro Devices, Broadcom, Marvell Technology 및 맞춤형 칩 개발자가 형성됩니다. NVIDIA는 CUDA 소프트웨어, NVLink 상호 연결 및 통합 데이터 센터 시스템을 갖춘 Blackwell 및 Rubin 가속기를 결합합니다. Advanced Micro Devices는 Instinct 가속기, EPYC 서버 프로세서 및 ROCm 소프트웨어 생태계를 통해 경쟁합니다. Broadcom은 고급 고객을위한 전문 AI 가속기, 고속 네트워킹 및 칩셋 통합에 중점을 둡니다. Marvell Technology는 광학 연결 및 사용자 정의 데이터 센터 실리콘에 중점을 둡니다. Amazon Web Services, Google 및 Microsoft는 선택한 클라우드 워크로드에 대한 독점적 인 가속기를 개발합니다. 이 전략은 컴퓨팅 성능, 소프트웨어 호환성, 네트워킹, 전력 효율 및 총 배포 비용을 반영합니다.
AI Semiconductor Market의 최고 제조업체 및 주목할만한 제품
주요 특징 | 관련 상품 | 키 기능 |
SK하이닉스 | 사이트맵 | 2,048 I/O 맨끝, 10 Gbps 운영 속도 이상, 40% 개량한 힘 효율성 versus HBM3E의 진보된 MR-MUF 겹쳐 쌓이는 기술 |
삼성전자 | 사이트맵 | 더미 당 3.3 TB/s 대역폭, 12 높은 윤곽에 있는 36 GB 수용량, 4 nm 논리 기초는, 40% 개량한 힘 효율성 versus HBM3E를 죽습니다 |
Micron 기술 | HBM4 36GB 12 높은 | 더미 당 2.8 TB/s 대역폭, 11 Gbps 핀 속도 이상, 20% 개량한 힘 효율성 versus HBM3E에 |
대만 반도체 회사소개 | CoWoS 고급 포장 | logic 칩 및 HBM 스택, 고밀도 상호 연결, 대형 실리콘 인터 포스, 고급 AI 및 고성능 컴퓨팅 프로세서 지원 |
ASE 기술 보유 | 2.5D와 3D IC 포장 | GPU, CPU 및 HBM, 고밀도 라우팅 및 이질 칩 통합 통합 |
AI 반도체 시장 보고서 적용 | |||
공지사항 | 이름 * | ||
기본 년 | 2025년 | 2026 년 시장 크기 : | 50-100 원 |
이름 * 자료: | 2020년에서 2024년 | 예측 기간: | 2026에서 2033 |
예측 기간 2026년에서 2033년 CAGR: | 24시간 | 2033년 가치 투상: | 500.00 파운드 |
덮는 Geographies: |
| ||
적용된 세그먼트: |
| ||
회사 포함: | NVIDIA, 고급 마이크로 장치, 인텔, Broadcom, Qualcomm, 삼성 전자, TSMC, SK 하이닉스, 마이크로 기술, 팔, Marvell 기술, MediaTek, 구글, 아마존 웹 서비스, 화웨이 기술 | ||
성장 운전사: |
| ||
변형 및 도전 : |
| ||
분석 Opinion (전문 Opinion)
- AI 반도체 산업은 독립 가공업자에서 accelerators, 기억, 네트워킹 및 소프트웨어를 통합하는 완전한 컴퓨팅 플랫폼에 이동할 것입니다. NVIDIA는 꽉 통합 시스템을 추구하는 고객에게 혜택을 제공합니다. Advanced Micro Devices는 Instinct accelerator 및 ROCm 생태계를 통해 대안을 제공합니다. 사용자 정의 실리콘은 클라우드 공급자가 반복 된 작업 부하를 최적화하고 방해 비용을 줄일 수있는 중요성을 얻을 것이다. 그러나 범용 그래픽 처리 장치는 유연한 교육 및 빠른 변화 모델 디자인을 위해 중요합니다. 그리고 미래에, 경쟁은 와트 당 전달한 성과에, 유효한 기억, 연결 대역폭 및 쓸모 있는 소프트웨어 지원, 다만 최고봉 처리 속도 근거를 것입니다.
- 가장 큰 기회는 전문화한 클라우드 가속기, inference 가공업자, 높 대역폭 기억 통합 및 혁신적인 포장 Broadcom는 광학적인 연결과 자료 수송에 있는 기회가 있는 Marvell 기술인 주문 가속기 프로그램을 개발하기 위하여 오는 때 아주 근본적입니다. 대만은 대만 반도체 제조 업체 및 우수한 포장 환경을 통해 제조 기회를 제공합니다. 한국은 SK하이닉스와 삼성전자의 고역량 메모리에 대한 전망이 있습니다. Inference를 타겟팅하는 기업은 추천 엔진, 엔터프라이즈 언어 모델 및 에이전트 AI 서비스에 중점을 둡니다. 이 워크로드는 대기 시간, 전력 소비, 메모리 액세스 및 운영 비용에 최적화 된 프로세서의 필요성을 구동합니다.
- 시장 참가자는 measurable workload 성과, 뿐만 아니라 이론적인 계산 요구에 근거를 둔 상품을 차별화해야 합니다. 칩 디자이너는 발견자, 기억 납품업자, 포장 전문가 및 조차 구름 클라이언트로 일찍 일해야 합니다. 상업적인 채택은 가속되고 클라이언트 엇바꾸기 장애물은 소프트웨어 portability 및 성숙한 발달 공구로 낮출 수 있습니다. 제조업체는 포장 기능을 강화하고 중요한 부품에 대한 조달을 다각화해야합니다. 사용자 정의 실리콘을 입력하는 기업은 예측 가능한 워크로드 및 충분한 배포 규모를 제공하여 개발 비용을 최소화해야합니다. 소형 공급 업체는 모든 가속기 카테고리에서 직접 경쟁하는 것보다, 전문 인섭, 가장자리 인공 지능 또는 전력 관리를 추구 할 수 있습니다.
시장 Segmentation
- 칩 유형 통찰력 (Revenue, USD 억, 2021 - 2033)
- 도표 처리 단위
- Application-Specific 직접 회로
- 중앙 처리 장치
- 필드-Programmable 문 배열
- 이름 *
- 건축 유형 통찰력 (Revenue, USD Billion, 2021 - 2033)
- GPU 기반
- ASIC 기반
- FPGA 기반
- 신경통
- 애플리케이션 통찰력 (Revenue, USD Billion, 2021 - 2033)
- 기업 정보
- 회사 소개
- 컴퓨터 비전
- 자율 시스템
- 로봇공학
- Predictive 분석
- 최종 사용자 통찰력 (Revenue, USD Billion, 2021 - 2033)
- 클라우드 서비스 제공업체
- 소비자 전자 제조 업체
- 자동차 제조업체
- 산업 기업
- 의료기관
- 지역 통찰력 (Revenue, USD Billion, 2021 - 2033)
- 북아메리카
- 미국
- 한국어
- 라틴 아메리카
- 인기 카테고리
- 아르헨티나
- 주요 시장
- 라틴 아메리카의 나머지
- 유럽 연합 (EU)
- 한국어
- 미국
- 이름 *
- 한국어
- 담당자: Mr. Li
- 러시아
- 유럽의 나머지
- 아시아 태평양
- 중국 중국
- 주요 특징
- 일본국
- 담당자: Ms.
- 대한민국
- 사이트맵
- 아시아 태평양
- 중동
- GCC 소개 국가 *
- 한국어
- 중동의 나머지
- 주요 특징
- 대한민국
- 북한
- 대한민국
- 북아메리카
- 키 플레이어 Insights
- 다운로드
- 고급 Micro 장치
- 지원하다
- 채용정보
- 사이트맵
- 삼성전자
- 사이트맵
- SK하이닉스
- Micron 기술
- 사이트맵
- Marvell 기술
- 미디어텍
- 구글 +
- Amazon 웹 서비스
- Huawei 기술
이름 *
1차 연구 인터뷰
- AI 반도체 제조업체 및 칩 디자이너
- Cloud Computing & Data Center 솔루션 제공업체
- Autonomous Vehicle & Edge AI 기술 개발자
- AI 소프트웨어 및 하드웨어 통합 전문가
회사 소개
- IEEE 스펙트럼 매거진
- 반도체 Digest
- EE Times (전자 공학 시간)
- 사이트맵 기술 검토
학회소개
- 반도체 기술 및 과학 저널
- Electron 기기에서 IEEE 거래
- 컴퓨터 시스템의 ACM 거래 (TOCS)
회사연혁
- 반도체산업협회(SIA)
- 글로벌 반도체 얼라이언스 (GSA)
- SEMI (Semiconductor 장비와 물자 국제)
- 컴퓨팅 기계 협회 (ACM)
공공 도메인 소스
- 미국 상무부 – 산업 및 보안국 (BIS)
- 세계 반도체 거래 통계 (WSTS)
- 유럽 반도체 산업 협회 (ESIA) 공개 보고서
- 미국 특허 및 상표 사무소(USPTO) – AI Semiconductor Patents Data
공급 업체
- 사이트맵 Data Analytics 도구
- 보조 CMI 지난 10년간의 정보 저장소
250페이지 이상의 보고서에 액세스하세요
위 분석의 근거가 되는 모든 세그먼트, 전망, 경쟁사 프로필 및 데이터 테이블을 즉시 다운로드하실 수 있습니다.
- ESOMAR 회원
- ISO 9001:2015 인증
- D-U-N-S 등록
- GDPR 및 CCPA 준수
자주 묻는 질문
글로벌 AI 반도체 시장은 2026년에 USD 150.00 Bn에 서 있을 것으로 예상되며 2033년까지 USD 500.00 Bn에 도달 할 것으로 예상됩니다.
글로벌 AI 반도체 시장의 CAGR은 2026년부터 2033년까지 21.2%로 예상됩니다.
초중량 데이터 센터의 유전 인공 지능 애플리케이션 및 증가 투자의 급속 확장은 글로벌 AI 반도체 시장의 성장을 주도하는 주요 요인입니다.
고급 포장 및 고 대역폭 메모리 공급의 고급 칩 설계 및 제조 및 제약의 높은 비용은 글로벌 AI 반도체 시장의 성장을 추진하는 주요 요인입니다.
칩 유형의 관점에서, 도표 처리 단위 세그먼트는 2026년에 시장 수익 공유를 지배하기 위하여 추정됩니다.
글로벌 AI 반도체 시장은 프로세서, 메모리 칩 및 인공 지능 워크로드를 위해 설계된 반도체를 지원합니다.
High-bandwidth Memory는 대용량의 데이터를 빠르게 공급하고, 저속한 AI 작업 중 메모리 병목을 감소시킵니다.