

면역억제제 시장 규모 및 점유율 분석-2026~2033년
면역억제제 시장 규모는 2026년 시장 가치가 562억 5천만 달러로 CAGR 9.8%로 성장할 것으로 예상되며, 2033년에는 약 1,085억 7천만 달러에 이를 것으로 예상됩니다. 주요 동인은 주로 자가 면역 질환의 확산으로 정의됩니다. 질병, 장기 이식 절차의 증가, 생물학적 및 표적 면역억제 치료법의 채택 증가, 효능과 안전성 프로필이 향상된 새로운 약물의 지속적인 개발이 포함됩니다. UNOS(United Network for Organ Sharing)에 따르면 2026년 1월 28일 미국에서는 49,064건의 수술을 수행했습니다.
주요 사항
- 자가면역 질환 부문은 2026년에 약 55.1%로 시장을 장악할 가능성이 높습니다. 이 부문의 성장은 만성 자가면역 질환을 앓는 대규모 환자 풀, 류마티스 관절염, 염증성 장 질환에 대한 면역억제 요법의 사용 증가로 인해 발생합니다. 건선, 루푸스 및 기타 면역 매개 질환, 표적 면역 조절 약물의 지속적인 도입 등이 포함됩니다. 국립 알레르기 및 감염병 연구소(NIAID)에 따르면 2025년 3월 20일 기준 미국 인구의 약 8%가 자가면역 질환을 앓고 있으며, 연구자들은 약 80~150개의 자가면역 질환을 인식하고 있습니다.
- 칼시뉴린 억제제 부문은 2026년에 약 43.8%로 선두를 차지할 것으로 예상됩니다. 이 부문의 우세는 특히 신장, 간, 심장 및 폐 이식 후 장기 거부반응을 예방하기 위한 백본 치료법으로 타크로리무스와 사이클로스포린을 광범위하게 사용했기 때문입니다. 마이코페놀레이트와 스테로이드가 함유된 타크로리무스는 신장 이식 유지 요법의 58.1%를 차지했고, 마이코페놀레이트가 함유된 타크로리무스는 34.0%를 차지하여 타크로리무스 기반 칼시뉴린 억제제 치료법의 강력한 임상적 침투를 보여주었습니다(OPTN/SRTR 2024 연례 데이터 보고서, 2026년 6월 12일 발행).
- 정제 부문은 2026년에 약 52.0%로 투여 유형 카테고리를 지배할 것으로 추정됩니다. 이 부문의 성장은 장기간 유지되는 면역억제, 편리한 외래 환자 투여, 경구용 면역억제제의 확립된 사용, 주요 약물 계열 전반에 걸쳐 다양한 경구용 고형 제제의 가용성에 기인합니다. OPTN/SRTR 2024 연례 데이터 보고서에 따르면, 유지 면역억제 치료를 받고 있는 폐 이식 수혜자의 87.9%가 타크로리무스, 마이코페놀레이트 및 스테로이드의 삼중 요법으로 치료를 받았습니다.
- 병원 부문은 2026년에 약 58.0%로 최종 사용자 범주를 주도할 가능성이 높습니다. 이 부문의 지배력은 병원 환경 내에서 이식 절차, 유도 면역억제, 치료 약물 모니터링, 치료 수정, 복합 자가면역 및 이식 환자 관리의 집중으로 인해 발생합니다. UNOS(United Network for Organ Sharing)에 따르면 2025년 6월 26일 미국 내 251개 병원이 최소 한 가지 유형의 장기 이식을 수행할 수 있는 인증을 받았으며, 이는 면역억제제 활용을 지원하는 실질적인 제도적 인프라를 강조합니다.
- 북미는 2026년 약 40.5%의 점유율로 전 세계 면역억제제 시장을 주도할 것입니다. 이 지역의 리더십은 자가면역 질환을 앓고 있는 대규모 환자 인구, 첨단 생물학제제 및 면역억제 치료법의 높은 사용, 강력한 이식 인프라 및 전문 의약품에 대한 폭넓은 접근성에 의해 뒷받침됩니다. 2025년에 미국 질병통제예방센터(CDC)는 미국 성인 약 1,060만 명이 류마티스 관절염을 앓고 있고 약 100만 명이 건선성 관절염을 앓고 있는 것으로 추정했는데, 이는 면역 조절 또는 면역억제 요법이 필요할 수 있는 상당한 환자 집단을 나타낼 수 있습니다.
시장 드라이버
Biologics와 Biosimilars의 확장은 처리 가용성을 개량하고 있습니다
증가된 가용성 생명 공학 그리고 biosimilar immunomodulators는 만성 염증 및 면역 질환의 치료에서 치료 선택과 경쟁을 증가하여 시장 성장을 추가로 운전하고 있습니다.
미국 FDA는 Immgolis (golimumab-sldi)와 Immgolis Intri (golimumab-sldi)를 Simponi와 Simponi Aria에 첫 교환 가능한 biosimilars로 승인했습니다. 이 제품은 류마티스 관절염 및 ulcerative colitis를 포함하여 면역 치료 표시의 맞은편에 찬성됩니다.
현재 이벤트와 Immunosuppressant 약에 미치는 영향 가격표
현재 이벤트 | 묘사와 그것의 충격 |
CMS는 Kidney Transplantation (2026) 뒤에 Immunosuppressive 약을 위한 장시간 Medicare 적용을 유지합니다 |
|
CMS는 Kidney Transplantation (2026) 뒤에 Immunosuppressive 약을 위한 장시간 Medicare 적용을 유지합니다 |
|
샘플 보고서에는 어떤 내용이 포함되나요?
무료 샘플 다운로드- 2026년 최신 업계 동향
- 시장 규모 추정
- 지역별 분석
- 경쟁 현황
- 고객 인텔리전스
- 세그먼트별 분석
- 가격 분석
- 주요 시장 성장 동인, 과제 및 향후 트렌드
- 맞춤형 인사이트 섹션
증권
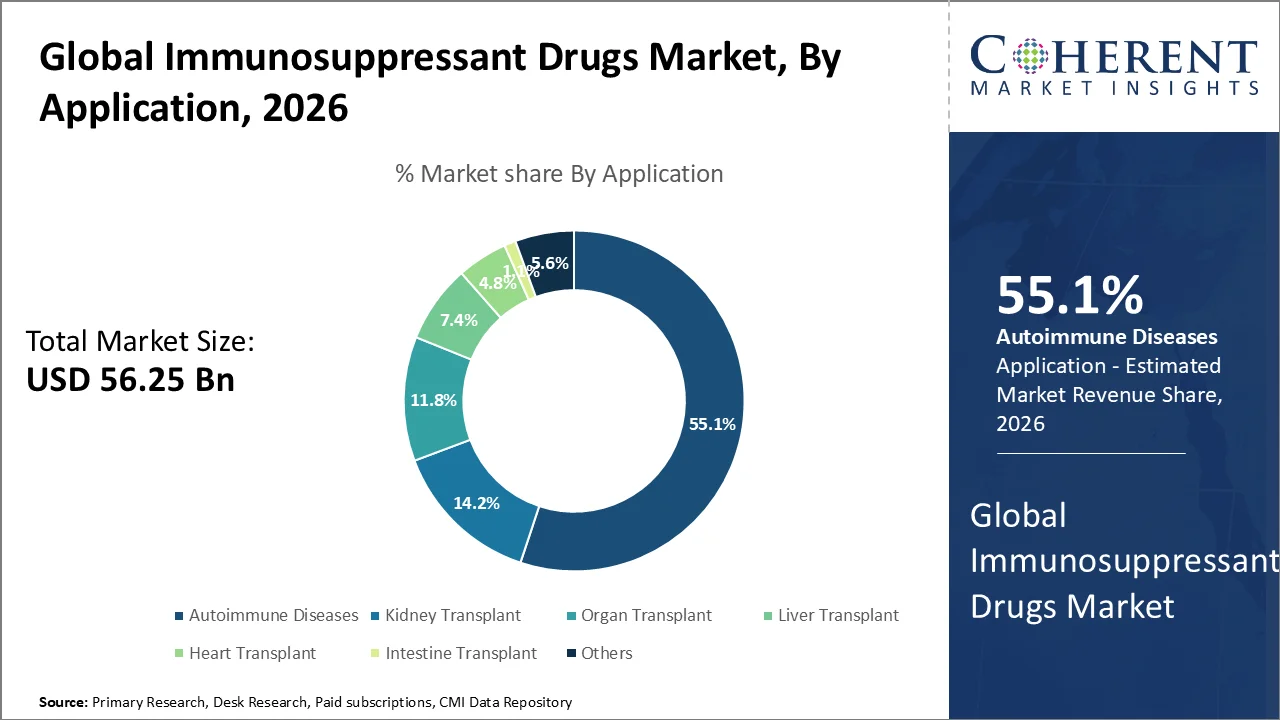
왜 Autoimmune 질병은 가장 큰 주식을 취득?
응용 프로그램의 기초에, autoimmune 질병 세그먼트는 2026에서 약 55.1%의 가장 큰 Immunosuppressant 약 시장 점유율을 차지하는 것으로 예상됩니다. 세그먼트의 지배는 큰 만성 환자 인구, 긴 처리 내구, 질병 활동의 재발, 그리고 corticosteroids, antiproliferative 대리인의 광대한 사용, owing입니다, calcineurin 억제물, biologics 및 다수 autoimmune 상태를 통하여 다른 면역 조절 치료.
임상 조사 저널 (JCI)에서 출판 된 2025 연구는 미국 인구의 4.6%를 대표하는 15 백만 명이 넘는 사람들이 사망 한 것으로 추정되며 최소 105 대의 면역 질환으로 진단되었습니다. 또한, 진단된 환자의 34%는 1개의 autoimmune 질병 보다는 더 많은 것이 있었습니다.
3 월 2026, Johnson & Johnson, 미국 FDA는 성인과 청소년이 12 세 이상 성인과 청소년에 대한 온건한 플라크 피소리아시스에 대한 ICOTYDE (icotrokinra)를 승인했습니다.
왜 Calcineurin Inhibitors는 가장 큰 주식을 취득합니까?
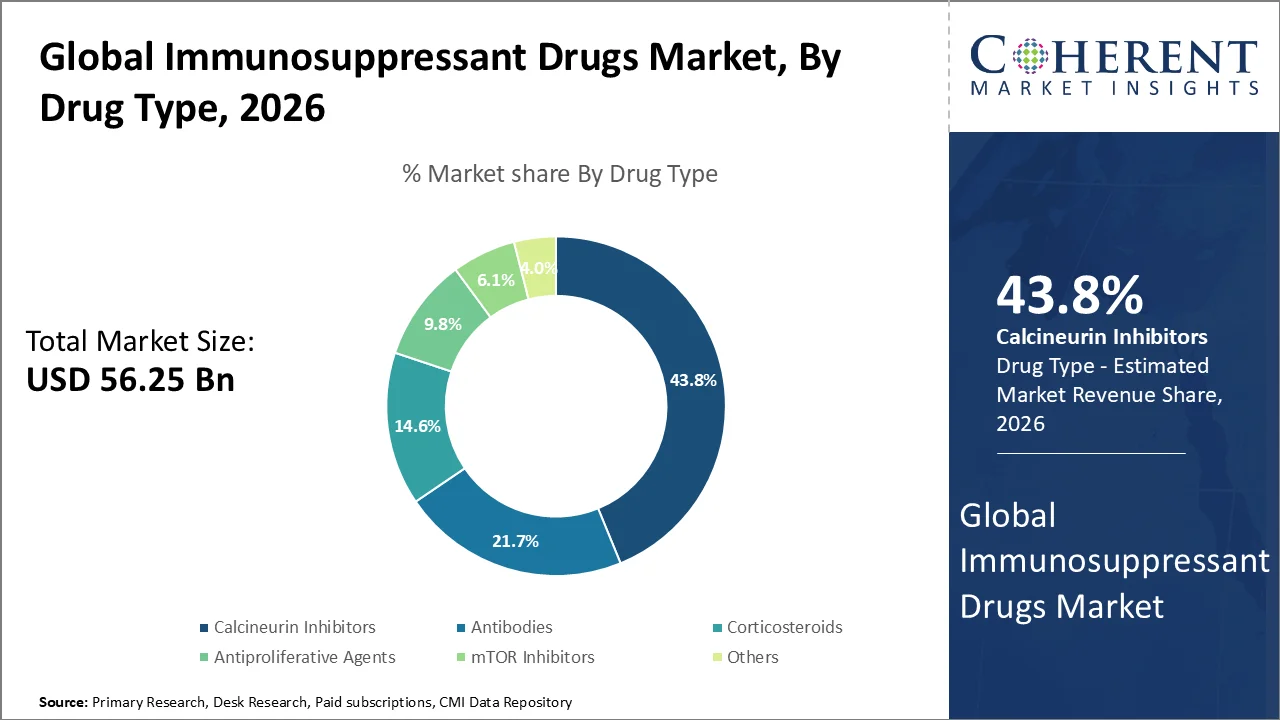
약 유형의 기초에, calcineurin 억제물 세그먼트는 2026년에 대략 43.8% 몫을 가진 Immunosuppressant 약 시장을 지도하기 위하여 추정됩니다. 세그먼트의 지배는 주로 단단한 조직 이식의 뒤에 백본 immunosuppressive 치료로 tacrolimus와 cyclosporine의 설치 위치에, 그들의 사용 multidrug 정비 식초에 있는 그들의 사용, 및 graft 지시된 면역 반응의 지속적인 억제를 위한 필요조건입니다.
OPTN / SRTR 2024 연례 데이터 보고서에 따르면 미국은 2023 년 2024 versus 27,351에 기록 된 27,660 신장 이식했다. 143,982 2024 년 신장 이식에 대한 성인 후보, 이식 치료 통로에서 환자의 큰 풀을 강조, 보고서는 또한 언급.
Aurinia Pharmaceuticals는 7 월 2026에서 PRESERVE, 멀티 센터의 시작을 발표했습니다. LUPKYNIS (voclosporin)의 단계 4 연구는 belimumab, obinutuzumab 또는 루푸스 nephritis 환자의 alirocumab과 결합했습니다.
왜 태블릿은 가장 큰 주식을 취득합니까?
노출량 유형의 기초에, 정제 세그먼트는 2026년에 대략 52.0%의 가장 큰 Immunosuppressant 약 시장 점유율을 위해 고려됩니다. 세그먼트의 지배는 유지 보수 immunosuppression, 편리한 외래 관리, 설립 된 일반적인 제품의 가용성 및 mycophenolate, tacrolimus, sirolimus, everolimus 및 corticosteroids와 같은 주요 immunosuppressive 대리인의 일상적인 투약의 장기 성격에 빚지고 있습니다.
현재 미국 FDA/Daily Med prescribing 정보, 6 월 30, 2025 업데이트, 500 mg 정제로 mycophenolate mofetil을 지정합니다. 성인 신장 전염병 환자를 위해, 추천된 정통은 1 g 또는 하루에 두 번, 하루에 2 g와 동등합니다.
3 월 2026, 브리스톨 마이어스 스크랩, 미국 FDA 승인 SOTYKTU (deucravacitinib) 활성 염성 관절염 성인. SOTYKTU는 한 번 전적으로 구두 선택적인 TYK2 억제물이고 psoriatic 관절염을 위해 찬성된 첫번째 TYK2 억제물이 되었습니다.
왜 병원은 가장 큰 주식을 취득합니까?
최종 사용자의 기초에, 병원 세그먼트는 2026년에 대략 58.0% 몫을 가진 Immunosuppressant 약 시장을 지도하기 위하여 계획됩니다. 세그먼트의 지배는 기관 transplant 절차의 농도, 유도 immunosuppression, 치료 개시, 치료 약 감시, 거절 에피소드의 관리, 및 병원과 전문가 조정 내의 심각한 autoimmune 조건의 치료에 owing입니다.
OPTN/SRTR 2024년 연례 자료 보고는 유도 immunosuppression가 2024년에 실행된 신장 이식의 94.3%에서 사용되었던, immunosuppressive 약 행정이 병원 근거한 이식 절차로 깊이 통합된다는 것을 해독합니다.
12 월 2025에서 Nexus Pharmaceuticals는 Tacrolimus Injection, USP 5 mg / mL의 상용 출시를 발표했습니다. 단일 복용량 바이알에 공급됩니다. Tacrolimus는 간 및 신장 이식 환자의 장기 거부의 예방에 중요한 immunosuppressant입니다.
Immunosuppressant 약 시장 연락처
- 표적을 향한 변화, calcineurin-inhibitor-sparing immunosuppression은 이식에서 중요한 추세로 알려져 있습니다. 개발자들은 광범위한 immunosuppression을 피하고 특정 면역 자극 통로를 타겟팅합니다. 6 월 2026에서 Eledon Pharmaceuticals는 CD40L-targeted 치료 tegoprubart의 단계 2 BESTOW 확장 연구에서 긍정적 인 결과를 발표했습니다. 74 mL / min / 1.73 m2의 평균 신장 기능 (eGFR)을 보여 주었다. 18은 talimus와 61 mL / min / 1.73 m2에 비해.
- Pharmacogenomics와 치료 약 감시는 tacrolimus를 위해 특히 개인화한 immunosuppressant 투약을 인도하기 위하여 점점 적용됩니다. 임상 이식에 대한 2025 연구에서 148 신장 이식 환자는 CYP3A5 및 연장 방출 tacrolimus로 투여 된 genotyped이며, 치료 범위의 첫 90 일 동안 4 개의 복용량 조정 평균에서 평균 4 %에서 59%로 증가했습니다.
- 추가적인 autoimmune 질병으로 정밀한 생물학의 확장은 immunosuppressant와 immunomodulator 파이프라인을 강화하고 있습니다. 8 월 2026에서 argenx는 VYVGART Hytrulo가 P = 0.0011의 statistically 중요한 결과와 더불어 autoimmune myositis에 있는 단계 3 ALKIVIA 학문에 있는 1 차적인 endpoint를 만났다는 것을 발표했다.
지역 통찰력
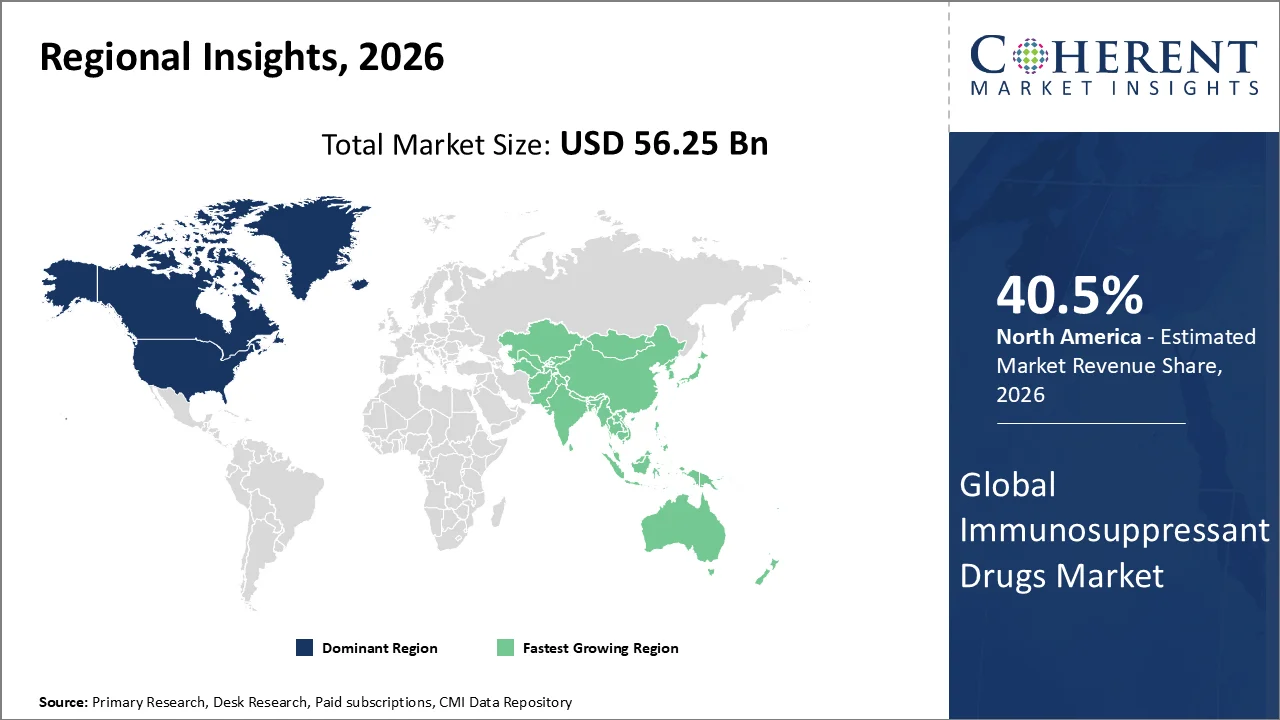
북미는 고급 이식 인프라와 Immunosuppressive Therapies에 강한 접근을 중단
북미는 2026 년 글로벌 Immunosuppressant 약국 시장의 약 40.5%의 계좌로 추정됩니다. 지구의 지배는 그것의 잘 설치된 기관 transplant 인프라에, 진보된 immunosuppressive와 생물 논리 치료의 높은 이용, 설치한 reimbursement 경로 및 autoimmune와 이식 표시를 위한 치료법을 개발하는 약제 회사의 강한 존재 owing입니다.
또한 미국 보건 자원 및 서비스 관리 (HRSA)는 기술 인프라, oversight, 투명성 및 이식 시스템 성능 분야에서 2026에서 Organ Procurement 및 Transplantation Network를 현대화하기 위해 계속되었습니다.
Asahi Kasei의 Veloxis Pharmaceuticals는 보스턴의 2026 American Transplant Congress에서 5 개의 연구 프레젠테이션을 발표했습니다. 매사추세츠는 ENVARSUS XR (tacrolimus Extended-release Tablet)을 비교하여 성인 미국 간 전달자에 즉시 릴리스 tacrolimus를 발표했습니다.
아시아 태평양 Immunosuppressant 약 시장 연락처
아시아 태평양은 Immunosuppressant Drugs Market에서 가장 빠르게 성장하는 지역이 될 것으로 예상되며, underlying Market Assessment는 10.58% CAGR를 평가합니다. 중국, 인도, 일본, 대한민국, 호주에 걸쳐 치료할 수 있는 면역흡수성 요법의 가용성을 향상, 이식 능력을 확장하여 지원됩니다.
인도는 이 확장의 특히 강한 증거를 제공합니다. 인도 보건부 및 가족 복지부 정부에 따르면, 8 월 3, 2026, 국가는 2025 년 20,138 기관 이식, 가장 높은 연례 총 기록.
7 월 2025에서 Biocon Biologics는 Nepexto (etanercept biosimilar)의 출시를 발표했습니다. Etanercept는 류마티스 관절염, 불쾌한 관절염, ankylosing spondylitis 및 plaque psoriasis를 포함하여 만성 면역 조직 질병을 위해 이용된 TNF 억제물입니다.
강력한 규제 승인 및 대상 Immunotherapy 혁신은 미국 Immunosuppressant 약 시장 강화
미국 Immunosuppressant 약 시장은 표적 immunotherapies의 급속한 규제 승인 때문에 지속적인 성장을 위해 놓이고, autoimmune 질병 처리에 있는 지속적인 혁신 및 조합 immunosuppressive 식약의 성장 사용. 제약 회사는 점점 더 선택적으로 목표 B 세포 및 다른 면역 통로, 기존의 코 티코스테로이드와 넓은 스펙트럼 immunosuppressants를 넘어 치료를 확장하는 치료법을 개발하고있다.
10월 2025일, 미국 FDA는 Genentech/Roche의 GAZYVA (obinutuzumab)을 승인하여 활성 루푸스 신경염을 사용하여 성인을 승인했습니다. 271 환자, GAZYVA를 받는 환자의 46.4%를 포함하는 단계 III REGENCY 학문에서 표준 치료는 33.1%와 비교된 완전한 신장 응답을 혼자 달성했습니다.
중국 Immunosuppressant 의약품 시장 연락처
중국은 Immunosuppressant Drugs Market에서 강력한 성장을 목격 할 것으로 예상되며, 실질적인 autoimmune-disease 인구에 의해 지원되며, 국내 바이오매틱 및 바이오매스의 발전을 증가시키고, 혁신적인 약물 개발을 가속화하는 규제 개혁. 국가의 치료 풍경은 체계적인 루푸스 erythematosus, 루푸스 nephritis, 류마티스 관절염 및 다른 면역성 질병을 위한 더 새로운 면역 억제제와 생물 공학의 증가 사용으로 확장됩니다.
최근 중국 임상 증거는 체계적인 루푸스 erythematosus를 가진 중국 환자의 대략 50-60%가 피질 호르몬, mycophenolate, calcineurin 억제물, biologics 및 다른 immunosuppressive 치료를 위한 뜻깊은 수요에서 유래하는 renal 참여가 있다는 것을 건의합니다.
8월 2026일 상하이에 본사를 둔 Henlius Biotech과 Sandoz는 Henlius-developed belimumab biosimilar를 포함하여 10개의 제안한 biosimilar 제품을 포함하는 전략적인 협력을 체계적인 lupus erythematosus와 lupus nephritis를 위해 예정했습니다.
Immunosuppressant 약 업계의 주요 기업
Immunosuppressant 약에 있는 중요한 중요한 선수의 몇몇 시장은 Novartis AG, 이탈리아, Accord 건강 관리, AstellaPharma, Watson Pharmaceuticals, Genzyme Co., Bristol-Myers Squibb, Mylan Laboratories Inc., 글리코SmithKline Plc, 그리고 Roche.
핵심 뉴스
- 5 월 2026에서 Accord BioPharma는 IMMGOLIS (golimumab-sldi) 및 IMMGOLIS INTRI의 미국 FDA 승인을 발표했습니다. Simponi와 Simponi Aria의 첫 번째 biosimilars. 치료 대상 TNF 및 류마티스 관절염 및 궤양염을 포함한 면역 요법 조건을 나타내는 것으로, Accord의 면역학 biosimilar 포트폴리오를 확장.
- 12월 2024일, Astellas Pharma는 PROGRAF 0.5 mg tacrolimus와 ASTAGRAF XL 0.5 mg의 각각 하나 많은의 미국 자발적인 리콜을, 특정 병이 빈 캡슐을 포함 하 여 잠재적으로 식별 된 후 미국.
시장 보고서 Scope
Immunosuppressant 약 시장 보고서 적용
| 공지사항 | 이름 * | ||
|---|---|---|---|
| 기본 년: | 2025년 | 2026 년 시장 크기 : | 50-100 원 |
| 역사 자료: | 2020년에서 2024년 | 예측 기간: | 2026에서 2033 |
| 예상 기간 2026년에서 2033년 CAGR: | 9.8% 할인 | 2033년 가치 투상: | 50-100 원 |
| 덮는 Geographies: |
| ||
| 적용된 세그먼트: |
| ||
| 회사 포함: | Novartis AG, Accord Healthcare, AstellaPharma, Watson Pharmaceuticals, Genzyme Co., Bristol-Myers Squibb, Mylan Laboratories Inc., GlaxoSmithKline Plc 및 Roche | ||
| 성장 운전사: |
| ||
| 변형 및 도전 : |
| ||
항문 Opinion
- Immunosuppressant 약 시장은 표적, 스테로이드 비교 치료 및 더 편리한 관리 체재, 특히 autoimmune 질병의 맞은편에 이동하고 있습니다. 4 월 2026에서 미국 FDA는 AstraZeneca의 SAPHNELO를 승인 체계적인 lupus erythematosus에 있는 각자 지시를 위한 펜.
- 이식 세그먼트는 calcineurin 억제물, antiproliferative 대리인, corticosteroids 및 다른 정비 immunosuppressants를 위한 안정되어 있는 장기 수요 기초 남아 있을 것입니다. 4 월 1, 2026, 미국 보건 자원 및 서비스 관리는 미국에 10 만 명이 넘는 사람들이 기관 이식을 기다리고 있다고보고, 약 170 만 명이 등록 된 기관 기부자였습니다.
- Biosimilar 경쟁은 설립 된 immunosuppressive Biologics의 가격 압력을 증가하면서 치료 접근성을 개선 할 것으로 예상됩니다. 미국 FDA의 biosimilar 데이터베이스는 8 월 4, 2026에 업데이트되었으며, 7 월 2026에서 Zimrixby (rituximab-cdxx)를 포함하여 1 월과 7 월 2026 사이의 8 가지 새로운 바이오 시밀러 승인을 보여줍니다.
가격표 회사연혁
- 으로 신청 (Revenue, USD Bn, 2021-2033)
- 면역 질환
- 회사 소개
- Kidney 이식
- Liver 이식
- 심장 이식
- Intestine 이식
- 이름 *
- 약형(Revenue, USD Bn, 2021-2033)
- Calcineurin 억제물
- 항체
- 코르티코스테로이드
- Antiproliferative 대리인
- mTOR 억제물
- 이름 *
- 복용량 유형 (Revenue, USD Bn, 2021-2033)
- 기타 제품
- 액체
- 제품 정보
- 최종 사용자 (Revenue, USD Bn, 2021-2033)
- 병원소개
- 진료시간
- Transplant 센터
- 지역별 (Revenue, USD Bn, 2021-2033)
- 북아메리카
- 미국
- 한국어
- 라틴 아메리카
- 인기 카테고리
- 주요 시장
- 아르헨티나
- 라틴 아메리카의 나머지
- 유럽 연합 (EU)
- 한국어
- 미국
- 한국어
- 담당자: Mr. Li
- 이름 *
- 러시아
- 유럽의 나머지
- 아시아 태평양
- 중국 중국
- 주요 특징
- 일본국
- 담당자: Ms.
- 대한민국
- 사이트맵
- 아시아 태평양
- 중동
- GCC 소개
- 한국어
- 중동의 나머지
- 주요 특징
- 대한민국
- 대한민국
- 북한
- 북아메리카
이름 *
1차 연구 인터뷰
- Transplant 외과 의사와 이식 의사
- Rheumatologists와 임상 면역학
- Nephrologists와 의사
- 병원 약사 및 이식 약사
- Immunosuppressant 약 제조 업체
- Biologics 및 biosimilar 제조 업체
- 병원 및 이식 센터 조달 관리자
- 자율성 질환 및 이식에 대한 주요 의견 지도자 (KOLs)
데이터베이스
- 미국 식품의약품안전처 (FDA)
- 유럽 의학기구 (EMA)
- 세계 보건기구 (WHO)
- 임상시험.gov
- PubMed / 의학의 국립 도서관
- 기부 및 이식의 글로벌 전망대 (GODT)
- Transplant Recipients 과학 레지스트리 (SRTR)
- 조직 조달 및 이식 네트워크 (OPTN)
회사 소개
- 제약 저널
- 제약 기술
- BioPharma 제품 사이트맵
- 약 발견 및 개발
- 약제 행정
- 유럽 제약 이름 *
학회소개
- 미국 심리학 저널
- 관련 기사
- 임상시험
- 임상 연구 논문
- Autoimmunity 저널
- 관절염 & 류마티스학
- 임상 면역
신문
- 벽 거리 저널
- 금융 시간
- 이름 *
- 뉴욕 타임스
- 더 가디언
- 경제 시간
회사연혁
- 미국 이식학회 (AST)
- 이식학회(TTS)
- 류마티스학의 미국 대학 (ACR)
- 류마티스학 협회의 유럽 연합 (EULAR)
- 국제 Nephrology 협회 (ISN)
- 기관 공유용 United Network (UNOS)
- 유럽 Organ Transplantation 협회 (ESOT)
공공 도메인 소스
- 회사 연례 보고서 및 투자자 발표
- FDA 약 승인 및 Prescribing 정보
- 사이트맵 마케팅 권한 및 평가 보고서
- Government Organ Transplantation 통계
- 임상시험 등록 및 출판시험 결과
- 병원 및 이식 센터 출판물
- Peer-reviewed Autoimmune 질병 및 이식 연구
- 회사 보도 자료 약 승인, 발사 및 파이프라인 개발
공급 업체
- 사이트맵 Data Analytics 도구
- 보조 CMI 지난 10 년간의 정보 이전
250페이지 이상의 보고서에 액세스하세요
위 분석의 근거가 되는 모든 세그먼트, 전망, 경쟁사 프로필 및 데이터 테이블을 즉시 다운로드하실 수 있습니다.
- ESOMAR 회원
- ISO 9001:2015 인증
- D-U-N-S 등록
- GDPR 및 CCPA 준수
독점적인 트렌드 보고서로 전략을 혁신하세요:
자주 묻는 질문
Immunosuppressant 약 시장은 2033년까지 약 USD 108.57 Bn에 도달 할 것으로 예상되며 USD 56.25 Bn에서 2026로 증가했습니다.
글로벌 Immunosuppressant 약 시장에서 운영되는 주요 플레이어는 Novartis AG, Accord Healthcare, AstellaPharma, Watson Pharmaceuticals, Genzyme Co., Bristol-Myers Squibb, Mylan Laboratories Inc., GlaxoSmithKline Plc 및 Roche가 있습니다.
감염 및 치료 관련 부작용 및 장기 약물 독성 및 장기 합병증의 높은 위험은 주요 요인 hampering 시장 성장입니다.
Autoimmune 질병의 증가와 장기 이식 절차의 상승 수는 Immunosuppressant 약 시장을 모는 중요한 요인입니다. Biologic 및 Targeted immunosuppressive 치료의 성장 채택은 더 많은 지원 수요입니다.
Immunosuppressant 약 시장은 2026과 2033 사이에 약 9.8%의 CAGR에서 성장할 것으로 예상됩니다.
북아메리카는 2026년에 대략 40.5% 공유를 가진 세계적인 Immunosuppressant 약 시장을 지배하는 것으로 추정됩니다, 진보된 immunosuppressive 치료의 높은 이용, 및 특약에 넓은 접근.
아시아 태평양은 가장 빠르게 성장하는 지역이 될 것으로 예상되고, 이식 능력 확장, 의료 인프라 개선, 중국, 인도, 일본, 대한민국 및 호주 전역의 면역 억제 치료의 가용성 증가.