
글로벌 반도체 재료 시장 크기 및 예측 - 2026에서 2033
세계 반도체 재료 시장은 성장할 것으로 예상됩니다. 100원 90.00 파운드 2026에서 50-100 원 사이트맵 2033년까지 화합물의 연간 성장률을 등록 (CAGR)의 11.8% 할인 2026년부터 2033년까지. 세계 반도체 재료 시장은 고 대역폭 메모리 생산의 확장에 의해 구동된다. 9 월 12, 2025, SK하이닉스 개발 완료 및 HBM4의 완성 된 준비를 발표했다, 초고 성능 AI를위한 차세대 메모리 제품, 세계 최초의 대량 생산.
Global Semiconductor Materials Market의 핵심 테이크아웃
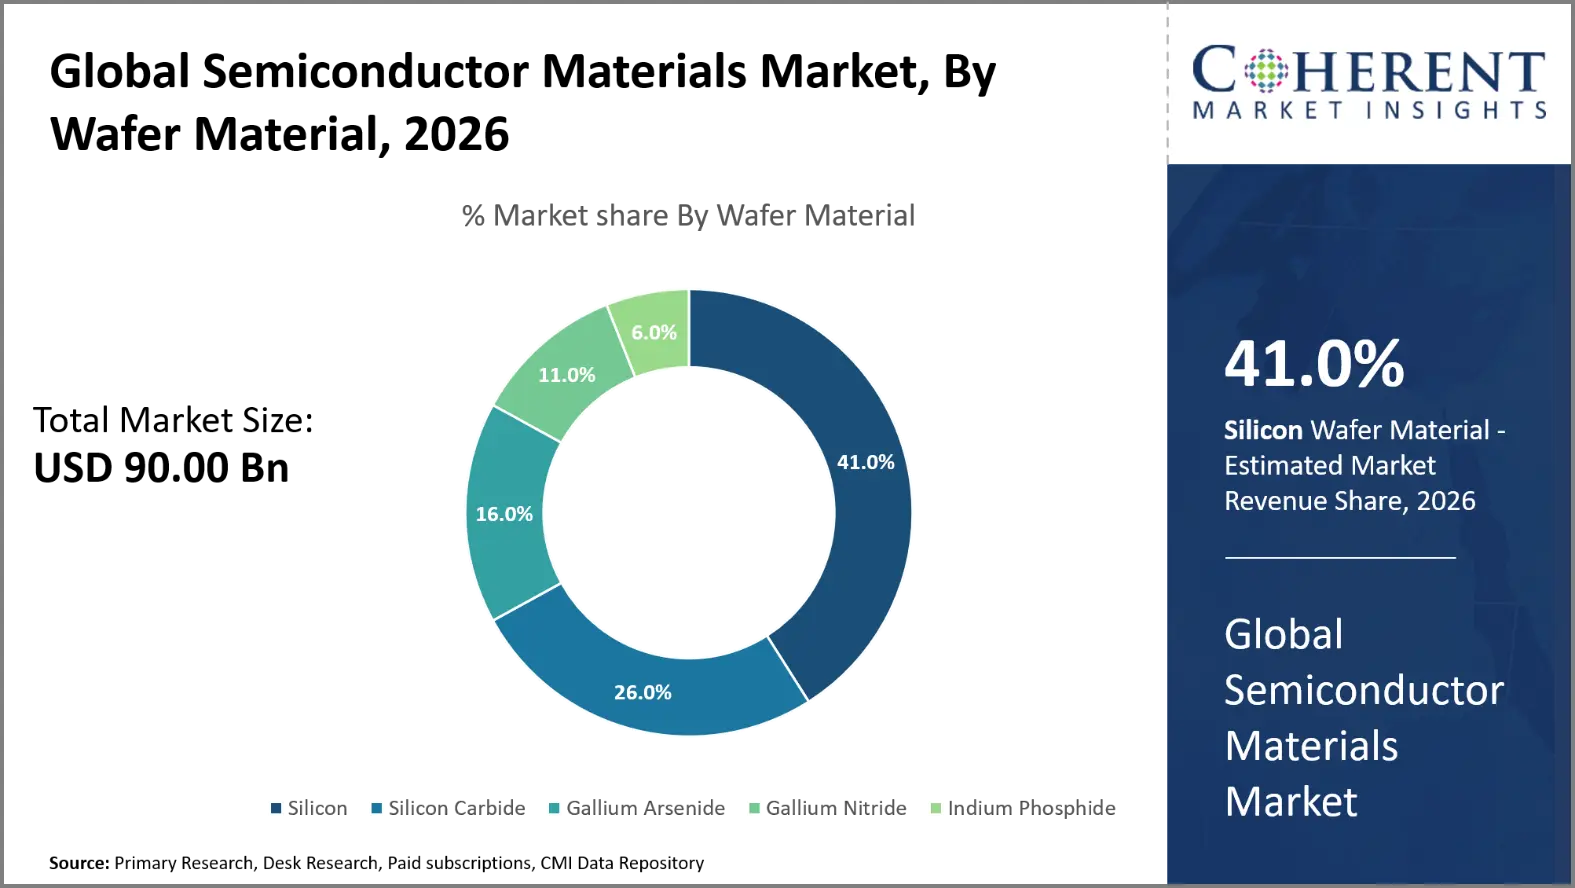
- 실리콘 세그먼트는 계정으로 예상됩니다. 1.0% 할인 2026년 글로벌 반도체 소재 시장 점유율 진보된 반도체 포장의 성장 채택은 세그먼트의 성장을 몰고 있습니다. 6월 25일, 2026일, Applied Materials는 동적 임의 접근 메모리 및 고급 반도체 포장을 위한 새로운 시스템을 도입했습니다.
- Wafer 제작 세그먼트는 캡처 할 것으로 추정됩니다. 50 % 할인 2026년 시장 점유율 고순도 실리콘 웨이퍼에 대한 수요 증가는 주로 세그먼트의 성장을 몰고 있습니다. 6월 30일, 2025일, Okmetic은 핀란드에서 확장된 Vantaa 시설에서 최초의 실리콘 웨이퍼를 생산했습니다. 200-millimetre 광택 실리콘 웨이퍼에 대한 용량을 증가시키고 실리콘 절연체 제품을 지원합니다.
- Logic 및 Microprocessors 세그먼트는 캡처 할 것으로 추정됩니다. 33.0% · 2026년 시장 점유율 전기 자동차 반도체의 확장은 주로 세그먼트의 성장을 몰고 있습니다. 9월 4일, 2025일, ROHM 및 Schaeffler는 ROHM의 실리콘 카바이드 금속 산화물 반도체 반도체 분야 효력 트랜지스터 벌거벗은 칩을 통합하는 변환장치 벽돌의 대량 생산을 시작했습니다.
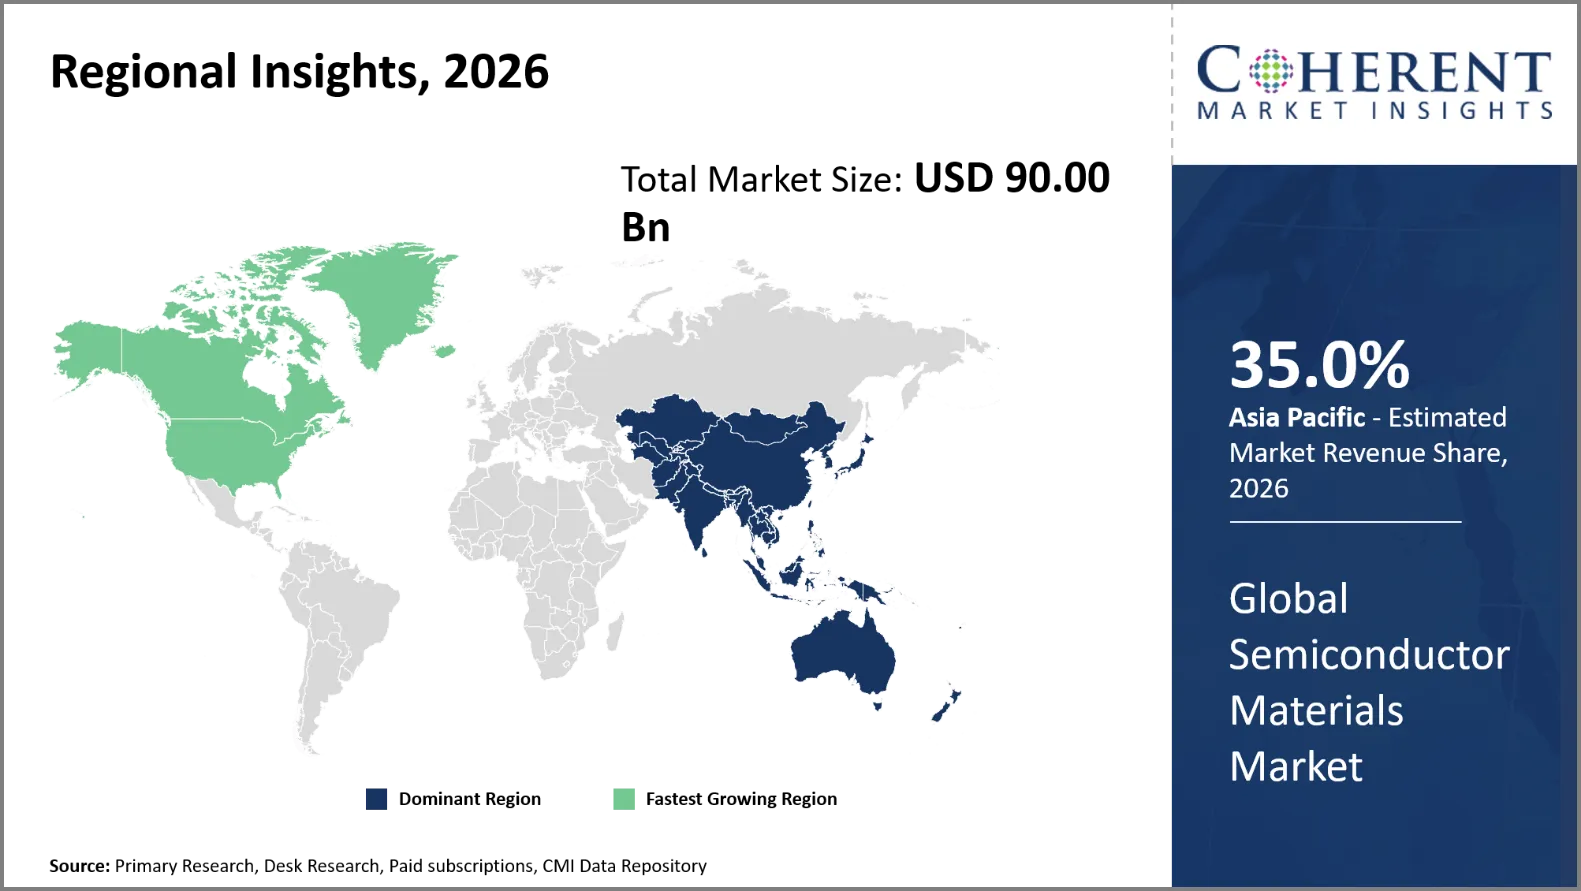
- 아시아 태평양은 2026년 반도체소재 시장을 지배할 것으로 예상됩니다. 35.0% 할인· 아시아 태평양의 스마트 모니터링 및 예측 유지 보수 기술 채택은 지역 시장의 성장을 주도하고 있습니다. 10월 6일, 2025일, Schaeffler는 싱가포르에서 아시아 태평양 원격 모니터링 센터를 시작으로 산업 고객에게 장비 신뢰성을 향상시켰습니다.
- 북미는 계정으로 예상됩니다. 24.0% · 2026년에 공유하고 예측 기간에 가장 빠른 성장을 기록하기 위하여 계획됩니다. 북미의 폐기물 감소 및 바이오 매스 전력 프로젝트의 확장은 지역 시장의 성장을 주도하고 있습니다. 1월 14, 2026, 뉴요크 그린 Cloud는 Ione, California의 Buena Vista Biomass Power 시설 인수를 발표했습니다. 기존 18megawatt 플랜트를 41megawatt 발전소로 확장할 계획입니다.
증권
왜 실리콘은 Global Semiconductor Materials Market을 지배합니까?
실리콘 세그먼트는 계정으로 예상됩니다. 1.0% 할인 2026년 글로벌 반도체 소재 시장 점유율 실리콘은 그것의 좋은 전기 질에 지배적인 owing, 성격에 있는 그것의 풍부한, 및 그것의 개발한 제조공정입니다. 반도체 역할을 할 수 있으며 전기 전도성을 정확하게 제어하기 위해 트랜지스터로 설계되었습니다. 실리콘은 또한 통합 회로에서 효과적인 격리 및 문 디자인을 허용하는 이산화 실리콘 층을 형성합니다. 산업 significance는 보충 금속 산화물 반도체 기술을 가진 설치 웨이퍼 생산 기술, 넓은 공급자 네트워크 및 상호 운용성에 의해 강화됩니다. 제조 업체 널리 프로세서, 메모리 칩, 전원 관리 통합 회로 및 자동차 전자에 실리콘 웨이퍼를 고용.
5 월 16, 2025, GlobalWafers는 Sherman Texas, U.S.의 새로운 실리콘 웨이퍼 제조 공장을 건설했습니다. 이 회사는 정교한 300mm 실리콘 웨이퍼를 만드는 시설에서 거의 USD 3.5 억을 투자했습니다. 또한 미국 반도체 산업에 대한 추가 USD 4 억 투자 계획을 발표했다.
샘플 보고서에는 어떤 내용이 포함되나요?
무료 샘플 다운로드- 2026년 최신 업계 동향
- 시장 규모 추정
- 지역별 분석
- 경쟁 현황
- 고객 인텔리전스
- 세그먼트별 분석
- 가격 분석
- 주요 시장 성장 동인, 과제 및 향후 트렌드
- 맞춤형 인사이트 섹션
왜 웨이퍼 제조 공정이 가장 크루셜 제조 공정인가?
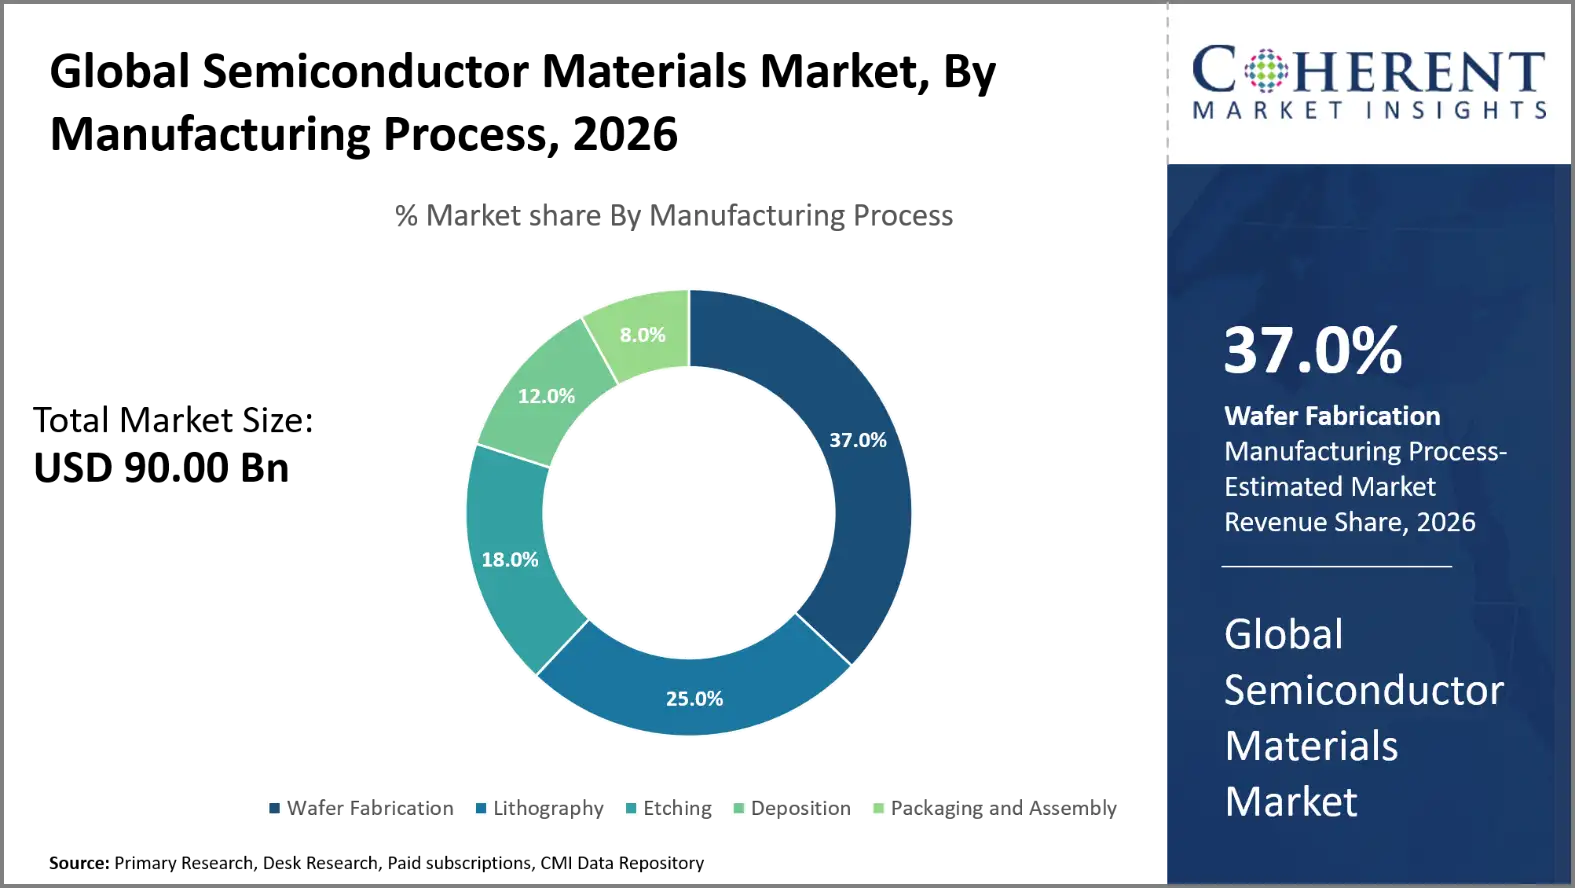
웨이퍼 제작 세그먼트는 계정으로 예상됩니다. 50 % 할인 2026년 글로벌 반도체 소재 시장 점유율 Wafer fabrication은 통합 회로 내에서 기능적인 전자 구조를 생성하기 때문에 가장 중요한 반도체 제조 공정입니다. 공정은 반도체 웨이퍼에 대한 반복적 인 단계, photolithography, etching, 도핑 및 청소로 구성됩니다. 이러한 활동은 칩 성능, 전력 소비 및 신뢰성을 결정하는 트랜지스터 아키텍처 및 전기 연결을 정의합니다. 현미경 수준에 결함은 제조 수확량을 감소시키고 생산 비용을 올리. 따라서, 정확한 가공 통제는 진보된 제작을 위해 요구됩니다. 인공 지능 가속기, 고성능 컴퓨팅 프로세서 및 향상된 메모리에 대한 수요는 정교한 웨이퍼 생산을 필요로합니다.
에 1월 27, 2026, 마이크로 기술, Inc. 싱가포르의 현재 NAND 제조 단지에서 업그레이드 된 웨이퍼 제조 시설에 건설을 시작했습니다. 이 새로운 시설은 10 년 이상 약 24 억 달러의 계획 투자를 나타내며 궁극적으로 청정실 공간의 700,000 평방 피트를 제공합니다.
Logic 및 Microprocessors는 글로벌 반도체 재료 시장을 지배합니다.
논리 및 마이크로 프로세서 세그먼트는 계정으로 예상됩니다. 33.0% · 2026년 글로벌 반도체 소재 시장 점유율 Logic 및 microprocessors는 전력 컴퓨팅, 통신 및 지능형 전자 시스템이기 때문에 글로벌 반도체 재료 시장의 주요 응용 부문을 나타냅니다. 이 장치는 실리콘 웨이퍼, 광합성, 특수 가스, 증착식 전구체, 기타 및 고순도 공정 화학물질이 필요합니다. 복잡한 트랜지스터 아키텍처를 가진 고급 프로세서는 클라우드 컴퓨팅 및 인공 지능 인프라에 의해 구동되는 수요입니다. 더 정교한 논리 칩은 또한 자동 전자공학, 스마트폰, 산업 자동화 및 네트워킹 장비에서 요구됩니다. transistor 크기의 수축과 정교한 포장 기술은 재료 설계 및 오염 제어의 정밀도에 대한 새로운 요구를 부과합니다.
10월 9일, 2025일, Intel은 Panther Lake 프로세서가 Intel 18A 프로세스를 사용하여 생산하는 것을 발표했다. 회사는 높은 볼륨 생산을 지원하는 시설로서 Chandler, Arizona, U.S.에서 Fab 52를 확인했습니다. 인텔 18A는 PowerVia backside 힘 납품을 가진 RibbonFET 문 대 둥근 트랜지스터를 결합합니다.
현재 이벤트와 그 영향
현재 행사 | 묘사와 그것의 충격 |
미국 칩 및 과학 법, 공공 법 117-167 |
|
미국 반도체 수출 통제, 연방 등록 인용 89 FR 96790 |
|
반도체 재료 시장
시장 드라이버
반도체 제조 능력 증가
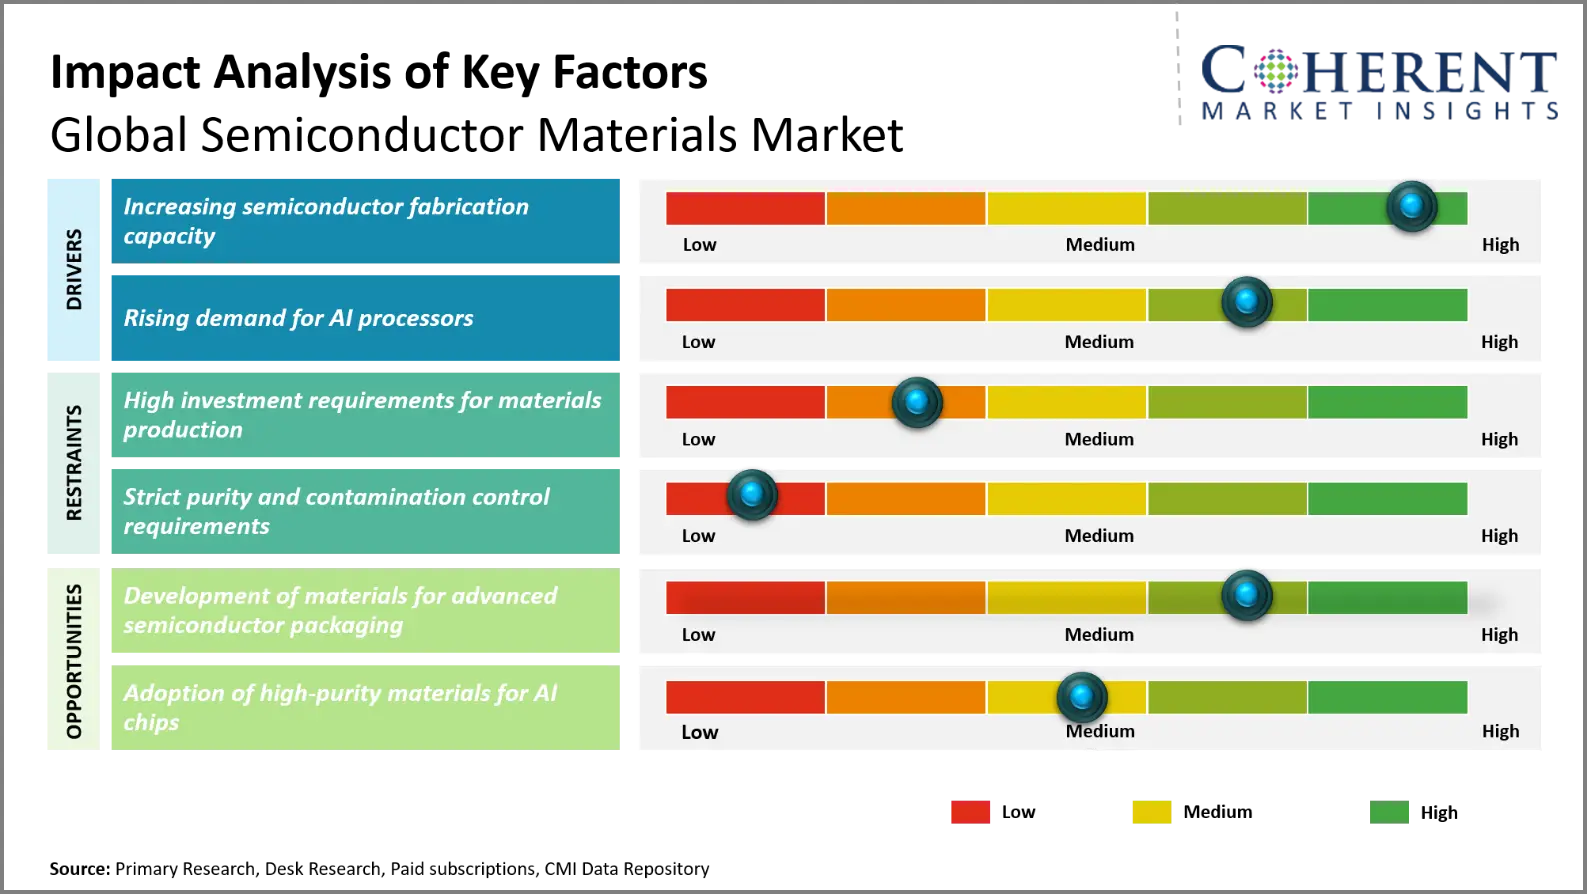
반도체 제조 능력의 성장은 실리콘 웨이퍼, 광자, 특수 가스, 증착 화학 물질 및 고순도 젖은 가공 재료에 대한 수요를 창출하고 있습니다. 반도체 회사는 새로운 fabs를 건설하고 생산의 기존 라인을 확장하여 공급 체인 탄력성을 높입니다. 이 시설에는 웨이퍼 준비, 트랜지스터 생성, 청소 및 연결 생산을 위한 주의깊은 디자인한 물자의 대량이 있습니다. 고급 프로세스 노드는 더 나은 오염 제어 및 더 정교한 화학 정립을 요구합니다. 몇몇 국가는 정부 인센티브 및 지역 제조 계획을 통해 수용량 건물을 승진시키고 있습니다. 따라서, 제조의 증가는 반도체 재료 제조업체에 대한 더 많은 기회를 생성합니다.
3 월 4, 2025, 사이트맵 미국 고급 반도체 제조에 투자를 확대할 계획이라고 발표했습니다. 회사의 지속적인 USD 65 억 투자 피닉스, 애리조나, 미국의 TSMC의 총 투자에 대한 고급 반도체 제조 운영에 도달 할 것으로 예상된다 USD 165 억.
AI 프로세서에 대한 수요 상승
인공 지능 프로세서에 대한 수요 증가는 고성능 컴퓨팅 칩 및 가속기 장치에서 사용되는 고급 반도체 재료의 사용을 구동한다. AI workloads는 복잡한 트랜지스터 토폴로지, 조밀한 상호 연결 및 혁신적인 포장 건축술을 가진 강력한 가공업자를 요구합니다. 이 기술은 고품질 실리콘 웨이퍼, 정교한 광부, 증착 precursors, etchants 및 전문화한 청소 용매에 의존합니다. 높은 대역폭 메모리 및 칩셋 기반 아키텍처에 대한 수요 증가는 혁신적인 포장 재료 및 고밀도 기판에 대한 수요를 더 구동한다. Cloud 서비스 제공업체 및 반도체 제조업체는 AI 인프라를 구축하여 모델 교육 및 인턴을 지원합니다.
3월 11일, 2026일, 메타는 Meta Training과 Inference Accelerator Chip의 4개의 새로운 버전을 개발 및 롤아웃할 계획이라고 발표했습니다. 로드맵에는 MTIA 300, MTIA 400, MTIA 450 및 MTIA 500이 포함됩니다. MTIA 300은 랭킹과 권고 훈련을 위한 생산에서 입니다.
Emerging 동향
- 진보된 포장 물자: Chiplets 및 3D 통합과 같은 고급 포장 기술에 대한 수요는 반도체 제조에 걸쳐 고성능 기판, 유전체 재료, 접합 재료 및 특수 캡슐에 대한 필요성을 운전하고 있습니다.
- 충격: 이 기술은 재료 복잡성 및 순도 요구 사항을 증가시키고, 여러 반도체 다이의 열 관리, 전기 연결 및 신뢰할 수있는 통합을 지원하는 솔루션을 생산하는 드라이브 제공 업체.
- 시장에 관련: 진보된 포장은 인공 지능 가공업자와 고성능 컴퓨터 신청을 위한 고밀도 기질, underfill 물자, 접합 화합물 및 유전체 영화를 제공할 수 있는 물자 공급자를 위한 새로운 기회를 창조합니다.
- 고순도 반도체 물자: 트랜지스터 크기 감소로 반도체 제조업체는 초고순도 화학물질, 특수 가스 및 정교한 광물질을 찾고 오염 제어 및 공정 정밀도에 대한 엄격한 요구 사항을 충족합니다.
- 충격: 품질 관리 비용, 전문 정화 기술 및 웨이퍼 제조 및 고순도 요구 사항의 고급 반도체 제조 공정의 공급 업체 인증 요구 사항을 증가.
- 시장에 관련: 초고순도 재료는 고급 제조 노드, 높은 제조 수율 및 엄격한 성능 요구 사항에 대한 전문 공급 업체에서 필요합니다.
지역 통찰력
왜 아시아 태평양은 반도체 재료에 강한 시장입니까?
Asia Pacific은 시장 점유율을 차지할 것으로 예상됩니다. 35.0% 할인 2026년 아시아 태평양 지역의 반도체 제조, 정교한 포장 및 메모리 제조는 경제의 수에 집중됩니다. 대만의 Foundries는 전문화한 광부, 실리콘 웨이퍼 및 증착 화학물질을 사용하여 진보된 논리를 만듭니다. 대한민국의 메모리 메이커는 동적 임의 접근 메모리와 높은 대역폭 메모리를 위한 고순도 재료가 필요합니다. 일본은 Silicon Wafers, Photoresists, Semiconductor Grade Chemicals를 공급합니다. 현지 제조 재료에 대한 수요는 중국의 국내 생산에 투자에 의해 underpinned. 인도의 반도체 푸시는 전자 가스, 웨이퍼 가공 화학물질 및 포장 공급을 위한 오프닝 전망입니다. 지역 수요는 점점 진보된 포장, 기억 확장 및 국내 반도체 공급 사슬 발달을 반영합니다.
왜 북아메리카 반도체 물자 시장 전시회 높은 성장?
북미, CAGR에 가장 빠른 성장을 등록 11.6% 할인 예측 기간에 따라 계정으로 계획됩니다. 24.0% · 2026년 글로벌 반도체 소재 시장의 선두기업입니다. 반도체 공급 체인 현지화의 북미 혜택, 특히 국내 제조 및 고급 포장 인프라 투자를 통해. 대만 반도체 제조 회사 애리조나 fabs, 고급 포장 단위 및 연구 인프라를 제안. GlobalFoundries는 뉴욕에 투자하고 Vermont는 반도체 생산 및 고급 포장 기능을 구축 할 것이라고 말했다. Micron Technology는 Idaho, New York 및 Virginia에서 메모리 생산 및 연구 작업을 성장하고 있습니다. 이 프로젝트는 국내 실리콘 웨이퍼, 광부, 특수 가스, 연마 슬러리 및 고순도 화학 물질에 대한 수요를 만듭니다. 새로운 제조 시설 점점 인증 요구 사항 및 지역 공급 업체에 대 한 낮은 배달 거리에서 혜택을.
글로벌 반도체 중요한 국가를 위한 물자 시장 전망
왜 중국 반도체 재료 시장에서 주요 허브로 이수?
국내 소싱 전략과 노력 모두 indigenous 반도체 제조 기술을 구축하는 것은 중국의 반도체 재료 시장의 요인입니다. 반도체 생산자는 실리콘 웨이퍼, 전자 화학 물질, 특수 가스, 광 물질 및 증착 물질의 현지 가용성을 필요로합니다. 국내 생산자는 국제 조달에 대한 제작 공정과 적은 의존을 지원하는 재료에 작업하고 있습니다. 회사는 또한 화학 기계적인 planarization 슬러리 및 혁신적인 포장 재료가 더 복잡한 전자를 필요로했다. 몇몇 외국 기술에 접근 제한은 indigenous 공급자의 더 발달 그리고 증명서에서 유래합니다. 휴대폰, 통신 장비, 자동차 전자 및 컴퓨팅 애플리케이션의 수요는 중국의 대규모 전자 제조 기지에서 지원됩니다.
반도체 재료 시장을위한 차세대 성장 엔진입니까?
국내 메모리 제조에 대한 고급 인공 지능 인프라 및 투자는 반도체 재료에 대한 미국 시장을 지원합니다. 6월 2025일 Micron Technology는 뉴욕, 버지니아, 이다호에서 주요 제조 및 연구 확장 계획을 발표했습니다. 이 프로그램은 더 많은 제작 시설과 향상된 높은 대역폭 메모리 패킹을 갖추고 있습니다. 대만 반도체 회사연혁 또한 애리조나에서 계획된 투자를 증가, 더 많은 제조 공장 및 포장 시설. 이 프로젝트는 실리콘 웨이퍼, 증착 precursors, photoresists, 특수 가스 및 고급 포장 재료의 자격을 갖춘 공급 업체입니다. 국내 제조의 상승은 재료 사업이 기술 지원 및 공급 운영을 건설하는 데도 역할을합니다.
대만 반도체 재료 시장 분석 및 동향
개량된 칩 제작 기술 및 진보된 주조 제조의 지속적인 발달은 대만의 반도체 물자 사업을 위해 좋습니다. 대만 반도체 Manufacturing Company는 인공 지능 가공업자, 도표 가공 단위 및 고성능 계산 장치를 디자인하는 고객을 위한 칩을 만듭니다. 이 신청 수요 높은 정밀도 lithography 물자, 화학 기계적인 planarization slurries, 높은 순수성 청소 화학물질 및 진보된 포장 기질. Fujifilm은 대만 반도체 재료 시설에서 약 15 억 엔을 투자 할 계획이라고 말했다. 이 프로젝트는 화학 기계적인 planarization 슬러리 및 photolithography와 관련있는 물자를 포함하고 Hsinchu와 Tainan에 있는 새로운 생산 기초를 건설할 것입니다. 재료의 현지 생산은 더 가까운 기술 협력, 빠른 인증 및 고급 반도체 제조를위한 안정적인 공급을 격려합니다.
일본 반도체 재료 시장 분석 및 동향
일본 반도체 재료 사업은 다음 세대의 제조를 추진하는 전문 재료 공학, 입증 된 화학 생산 전문 지식 및 연구 동맹에 의해 밑그림됩니다. 웨이퍼 및 공정 재료의 주요 공급 업체는 Shin-Etsu Chemical, SUMCO, Tokyo Ohka Kogyo 및 Fujifilm을 포함합니다. Rapidus의 Fujifilm의 투자는 2 월 2026에서 완성 된 일본의 노력의 일환으로 고급 로직 생산의 용량을 구축했습니다. 또한, 반도체 소재 개발 및 제조 능력에 더 투자하고 싶습니다. 일본 납품업자는 높 순수성 실리콘 웨이퍼, 정교한 광부, 닦는 slurries, 포스트 닦는 cleansers 및 polyimides에 특히 지속됩니다. 그들의 주문을 받아서 만들어진 정립은 현대 반도체 장치를 위한 고해상 lithography, 결점 감소 및 믿을 수 있는 가공을 촉진합니다.
대한민국 반도체 재료 시장 분석 및 동향
한국 반도체 소재 시장은 고급 메모리 제조 산업에 의해 구동, 특히 높은 대역폭 메모리 및 3D NAND 플래시의 창조. 복합 메모리 구조는 삼성 전자 및 SK 하이닉스의 독특한 증착 전쇄기, 기타, 청소 화학 및 스퍼터링 대상이 필요합니다. SK하이닉스는 2월 2026일 주요 Yongin 반도체 클러스터 투자를 발표했습니다. JX Advanced Metals는 7월 2026일 한국 스퍼터링-타겟 처리 능력에 대한 투자를 발표했습니다. 이 표적은 진보된 논리 및 기억 제조를 지원합니다. 이러한 개발은 얇은 필름 균일성, 상호 연결 성능 향상, 더 복잡한 메모리 장치에서 일관성을 제조하는 재료에 대한 수요를 강화한다.
글로벌 반도체 물자 시장 - 높 폭 메모리 포장 재료
물자 물자 | 핵심 기능 | 데이터 포인트 | HBM 포장에 있는 신청 |
높은 열전도성 에폭시 성형 화합물 | 메모리를 보호하고 열 이동을 개선 | 3.5배 더 높은 열 전도도 및 SK hynix에 의해 보고된 47% 더 낮은 수직 열저항 | Mobile stacked 메모리 및 열 감지 반도체 패키지 |
통합 냉각 요소 | 메모리 패키지 안에 열 통로 추가 | SK hynix에 의해 보고되는 열저항에 있는 30% 감소 | 차세대 고 대역폭 메모리 및 고성능 컴퓨팅 |
Dielectric 강선을 통해 silicon | 전기적으로 실리콘 다이를 통해 수직 연결을 격리 | 측벽을 통해 높은 종횡비에 따라서 획일한 낮 온도 절연성 증착 | 겹쳐 쌓인 DRAM에 있는 수직 전기 연결은 죽습니다 |
장벽과씨 층 | 수직 vias 안쪽에 믿을 수 있는 구리 증착 | 장벽과씨 층 적용 및 연속성은 전기 성과와 신뢰성을 위해 중요합니다 | through-silicon vias and stacked-memory 상호 연결 |
공급 업체 | stacked dies 간의 전기 연결 지원 | 접촉 저항과 융해 신뢰성은 범람 차원 수축으로 더 도전되었습니다 | 대용량 메모리 스택의 Micro-bump 상호 연결 |
반도체 재료 시장에서 새로운 성장 기회 창출을 위한 고급 반도체 포장 재료의 개발은?
반도체 포장용 재료 개발은 인공 지능 프로세서 및 고 대역폭 메모리의 열, 전기 및 통합 과제를 해결함으로써 성장 기회를 창출하고 있습니다. Hybrid Bond는 탁월하게 깨끗한 구리 표면과 정밀한 유전체 인터페이스를 필요로 합니다. 감광성 유전체, 도금 화학 물질 및 미세 라인 패턴 재료에 대한 수요 증가는 고급 적색 층으로 구동됩니다. 실리콘 interposers와 유리 기질은 또한 metallization 화학물질, 접착 승압기 및 낮은 손실 절연성 물자를 위한 새로운 prospects를 제공합니다. Underfill 화합물과 조형 물자는 또한 포장 신뢰성에 충격 없이 열 순환을 살아야 합니다. 낮은 워치 기판, 열 전도성 캡슐 및 접합 재료를 만드는 공급 업체는 칩셋 통합 및 3D 포장 요구 사항을 만족시킬 수 있습니다.
9월 29, 2025, 채용정보 회사 소개 진보된 포장을 위한 CMP 슬러리의 발사를 발표하고, 다수 반도체 칩의 통합을 단 하나 포장으로 가능하게 합니다. 이 제품은 주요 반도체 장치 제조업체에 의해 하이브리드 접합 표면의 판결을 위한 필수 연마재로 채택되었으며, AI 반도체 성능 향상을 위한 고급 포장 기술 중 하나입니다.
시장 선수, 중요한 발달 및 경쟁적인 조경
주요 개발
- 에 6월 19, 2026, 숙박 플랜 (주)한토크케미칼(주)는 토쿠야마의 평평한 계열사인 한토크케미칼(주)가 대한민국의 획기적인 행사를 개최하여, tetramethylammonium hydroxide (TMAH)의 새로운 생산 시설인 Pyeongtaek Plant를 개최했다고 발표했습니다.
- 4 월 9, 2026, Sumitomo 화학 일본 오사카에 위치한 오사카에서 사진 제조 공정 기술 관리, 품질 평가 및 분석 기능을 통합하는 새로운 시설을 건설 할 계획입니다. 이 설비는 극한 자외선 및 아르곤 불화물 광물질을 포함한 고급 반도체용 광물질에 대한 Sumitomo Chemical의 공급 시스템을 더욱 강화할 계획입니다.
- 3 월 5, 2026, 공기 Liquide 대만 Taichung City의 새로운 고급 재료 제조 공장의 성공적인 건설을 발표했다. 대만의 반도체 산업에 전념하는 54 시설을 갖춘이 주요 혁신적인 시장에서 Already는 대만의 고급 증착 및 Etching 재료의 첫 번째 대규모 Air Liquide 생산 사이트입니다.
공급 업체
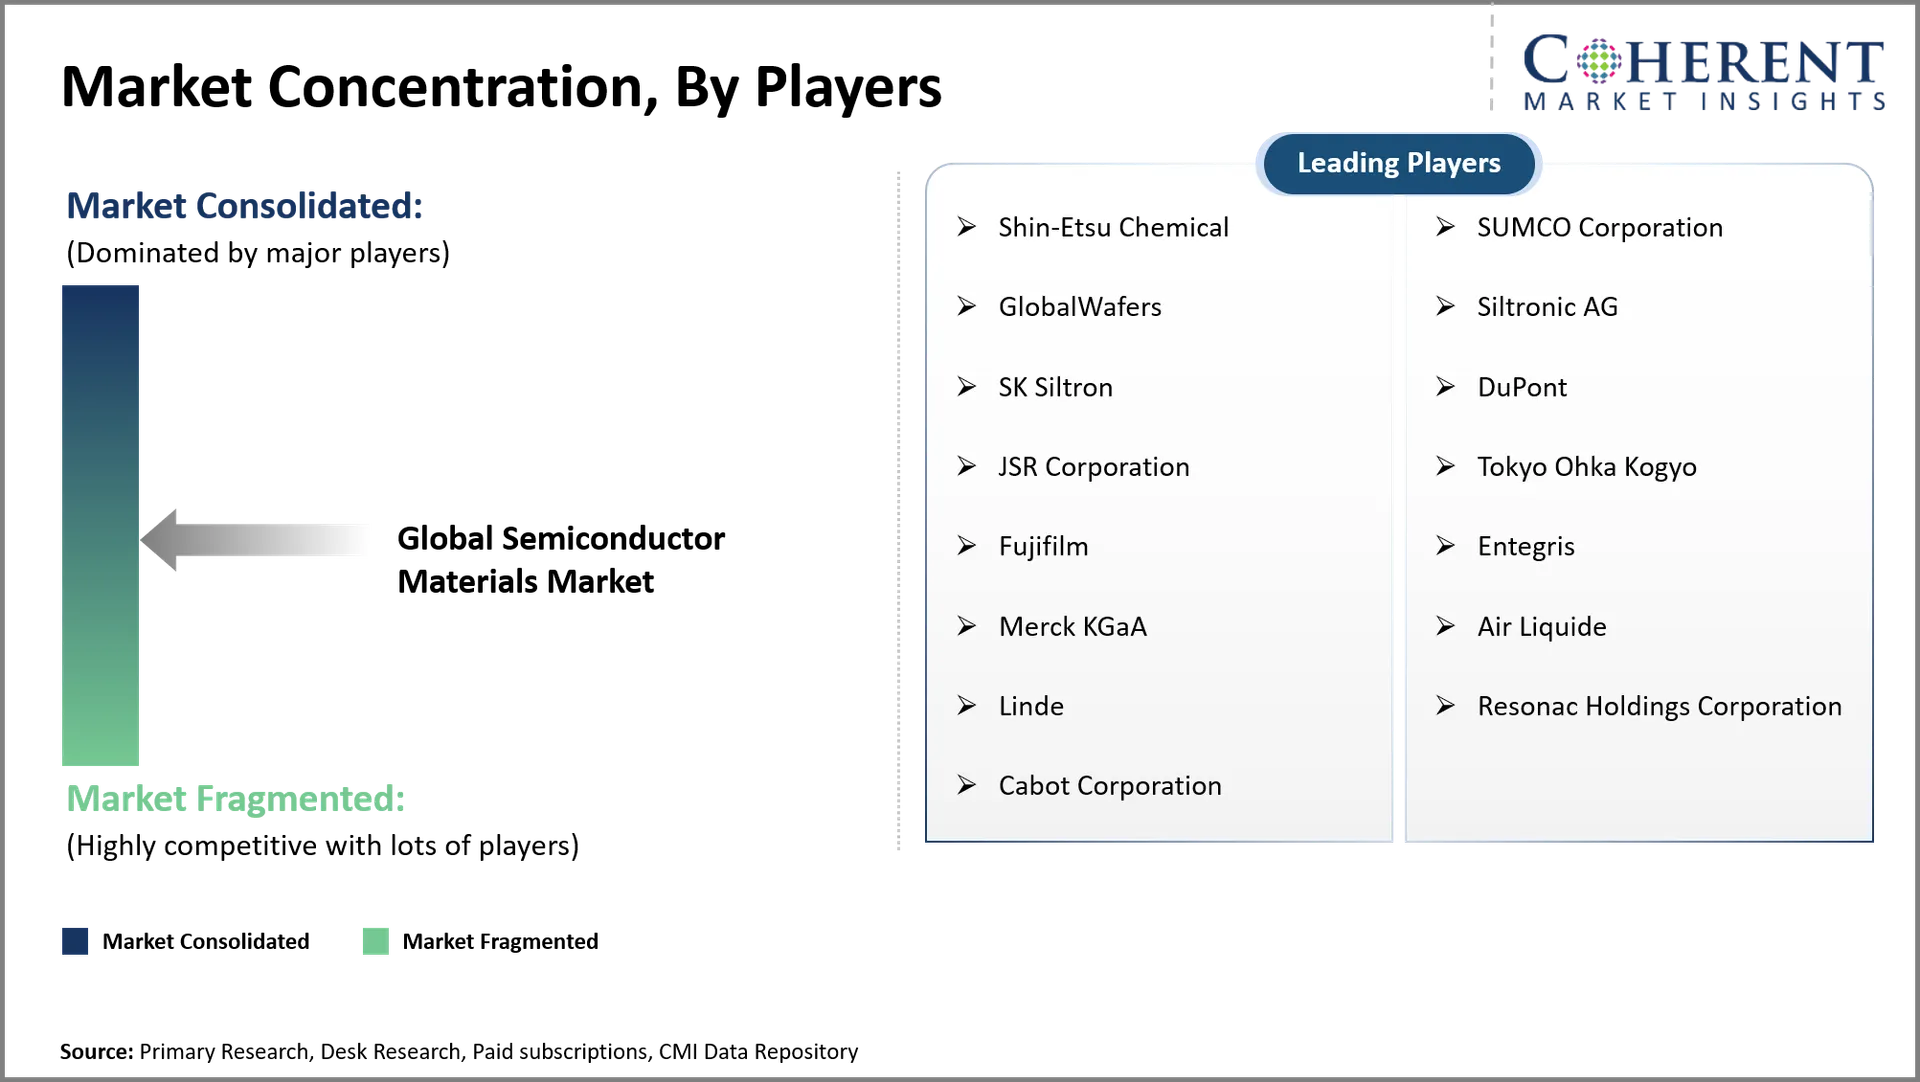
세계 반도체 재료 시장은 재료 순도, 공정 호환성, 연구 파트너십 및 지역 제조 확장을 통해 경쟁하는 공급 업체에 의해 형성된다. Fujifilm은 Mesa, Arizona, 구리 연결 연마 슬러리 및 고급 포장 재료에 대한 USD 18 백만 투자를 가진 시설을 확장하고 있습니다. Entegris는 미국 연구 및 개발에 있는 USD 700 백만 투자를, 증착 물자, 닦는 slurries, 청소 해결책 및 닦는 패드에 일할 것을 일리노이에 있는 기술 센터를 포함하여. 사이트맵 기업과 Entegris는 더 심각한 UV lithography에서 사용된 금속 산화물 광부를 위한 교차 면허 배열로 들어갑니다. 한편, 신에쓰 화학 및 SUMCO는 실리콘 웨이퍼에 전략적으로 배치되고, 도쿄 오오카 고교는 광부의 전문가입니다. 정교한 제조 요구에 대한 기업 초점, 클라이언트 검증 및 신뢰할 수있는 공급.
반도체 재료 시장에서 최고 제조업체 및 주목할만한 제품 시장
주요 특징 | 관련 상품 | 키 기능 |
주식회사 아진오모토 | Ajinomoto Build-up 영화 (ABF) | 고밀도 포장 기질을 위한 격리 구조 위로 영화, 진보된 가공업자에 있는 정밀한 배선 및 다중층 상호 연결 지원 |
회사 소개 | 반도체 포장재 포트폴리오 | 고급 멀티 칩 포장을 위한 캡슐화재, 구리 입히는 라미네이트 및 interposer 관련 자료를 제공합니다 |
Henkel AG & 주식회사 KGaA | LOCTITE 반도체 포장재 | 포장 보호와 기계적인 신뢰성을 위해 디자인된 underfills, die-attach 물자, encapsulants 및 접착제를 포함합니다 |
한국어 회사 소개 | 액체 압축 성형 하류 (LCMUF) | 웨이퍼 수준과 패널 수준의 포장, 빠른 경화 및 성형 후 전쟁 감소 |
주식회사 스미토모 베이클라이트 | 에폭시 몰딩 화합물 | 반도체 패키지에 대한 캡슐화 및 보호 제공, 환경 스트레스에 대한 신뢰성과 저항 지원 |
반도체 재료 시장 보고서 Coverage | |||
공지사항 | 이름 * | ||
기본 년 | 2025년 | 2026 년 시장 크기 : | USD 90.00 파운드 |
이름 * 자료: | 2020년에서 2024년 | 예측 기간: | 2026에서 2033 |
예측 기간 2026년에서 2033년 CAGR: | 11.8% 할인 | 2033년 가치 투상: | 50-100 원 사이트맵 |
덮는 Geographies: |
| ||
적용된 세그먼트: |
| ||
회사 포함: | 신에쓰 화학, SUMCO Corporation, GlobalWafers, Siltronic AG, SK Siltron, DuPont, JSR Corporation, Tokyo Ohka Kogyo, Fujifilm, Entegris, Merck KGaA, Air Liquide, Linde, Resonac Holdings Corporation, Cabot Corporation | ||
성장 운전사: |
| ||
변형 및 도전 : |
| ||
분석 Opinion (전문 Opinion)
- 반도체 재료 산업의 미래는 고급 포장, 고 대역폭 메모리 및 점점 복잡 한 인공 지능 프로세서에 점점 의존할 것입니다. Hybrid Bond, 3차원 통합 및 칩셋 아키텍처는 특수 연마 슬러리, 유전체 재료, 접합 필름 및 고순도 공정 화학물질을 필요로 합니다. Fujifilm의 하이브리드 접착 관련 연마 기능의 계획 확장은 공급 업체가 이러한 제조 요구 사항에 따라 포트폴리오를 적응시키는 방법을 설명합니다.
- 가장 강한 기회는 진보된 포장 물자, 극단적인 자외선 lithography 물자 및 주요한 가장자리 제작을 위한 고순도 화학물질에서 나타날 것입니다. 대만과 한국은 고급 주조 및 메모리 생산에 대한 기회를 제공합니다. 미국은 국내 제작 및 포장 확장을 통해 기회를 제공합니다. 일본은 실리콘 웨이퍼, 광자 및 특수 화학 제제에 대한 전략적으로 중요한 역할을합니다. 공급자는 접합 정밀도를 개량하는 물자를 우선적으로 하고, 오염을 감소시키고, 수요 열 조건의 밑에 성과를 유지합니다.
- 시장 참가자는 반도체 제조 업체 및 포장 전문업체와 함께 애플리케이션 별 정립을 개발해야 합니다. 제조 시설의 조기 자격은 채택 전망 향상 및 지연 된 생산 통합의 위험을 줄일 수 있습니다. 또한 대형 반도체 클러스터 주변의 지역 기술 지원 및 생산 능력을 개발해야합니다. 투자는 잡종 접합, 낮은 손실 유전체 재료, 향상된 광자, 지속 가능한 화학 정화에 집중해야합니다. 일관된 품질, 신뢰할 수있는 배달 및 빠른 공동 개발 공급 업체는 더 나은 클라이언트 연결을 구축하고 포트폴리오를 차별화 할 수 있습니다.
시장 Segmentation
- 웨이퍼 재료 통찰력 (Revenue, USD Billion, 2021 - 2033)
- 실리콘
- 실리콘 카바이드
- 갈륨 Arsenide
- 갈륨 질화물
- 인듐 인산염
- 제조 공정 통찰력 (Revenue, USD Billion, 2021 - 2033)
- 웨이퍼 제작
- 관련 기사
- 에칭
- 계좌 개설
- 포장 및 조립
- 애플리케이션 통찰력 (Revenue, USD Billion, 2021 - 2033)
- 논리 및 Microprocessors
- 메모리 장치
- 아날로그 통합 회로
- Discrete 장치
- 전력 반도체
- 이름 *
- 최종 사용자 통찰력 (Revenue, USD Billion, 2021 - 2033)
- 사업영역
- 자동차
- 연락처
- 데이터 센터
- 산업전자
- 이름 *
- 지역 통찰력 (Revenue, USD Billion, 2021 - 2033)
- 북아메리카
- 미국
- 한국어
- 라틴 아메리카
- 인기 카테고리
- 아르헨티나
- 주요 시장
- 라틴 아메리카의 나머지
- 유럽 연합 (EU)
- 한국어
- 미국
- 이름 *
- 한국어
- 담당자: Mr. Li
- 러시아
- 유럽의 나머지
- 아시아 태평양
- 중국 중국
- 주요 특징
- 일본국
- 담당자: Ms.
- 대한민국
- 사이트맵
- 아시아 태평양
- 중동
- GCC 소개 국가 *
- 한국어
- 중동의 나머지
- 주요 특징
- 대한민국
- 북한
- 대한민국
- 북아메리카
- 키 플레이어 Insights
- 신에쓰 화학
- 사이트맵 회사 소개
- 글로벌Wafers
- 실트로닉 AG
- SK 실트론
- 사이트맵
- JSR 기업
- 도쿄 오오카 고교
- 후지필름
- 리뷰 쓰기
- 머스크 KGaA
- 공기 Liquide
- 린데
- 회사 소개
- Cabot 회사
이름 *
1차 연구 인터뷰
- 반도체 재료 제조업체 및 공급 업체
- Wafer 제작 전문가
- 반도체 장비 공급자
- 전자 부품 유통 및 OEM
회사 소개
- 반도체 Digest
- 전자 디자인 매거진
- 고체 기술
- IEEE 스펙트럼
학회소개
- 전자 재료 저널 (Springer)
- 전기화학학회지
- 마이크로 전자공학 엔지니어링 (Elsevier)
회사연혁
- SEMI (Semiconductor 장비와 물자 국제)
- 반도체산업협회(SIA)
- 사이트맵 고체 기술 협회
- 글로벌 반도체 얼라이언스 (GSA)
공공 도메인 소스
- 미국 지질 조사 (USGS) - Critical Minerals & Materials Data
- 세계 반도체 거래 통계 (WSTS)
- 미국 국제 무역위원회 (USITC) 보고서
- 유럽위원회 - 디지털 경제 및 사회 보고서
공급 업체
- 사이트맵 Data Analytics 도구
- 보조 CMI 지난 10년간의 정보 저장소
250페이지 이상의 보고서에 액세스하세요
위 분석의 근거가 되는 모든 세그먼트, 전망, 경쟁사 프로필 및 데이터 테이블을 즉시 다운로드하실 수 있습니다.
- ESOMAR 회원
- ISO 9001:2015 인증
- D-U-N-S 등록
- GDPR 및 CCPA 준수
자주 묻는 질문
세계 반도체 재료 시장은 2026년 USD 90.00 Bn에 서 있을 것으로 예상되며 2033년까지 USD 275.50 Bn에 도달 할 것으로 예상됩니다.
글로벌 반도체 소재 시장의 CAGR은 2026년부터 2033년까지 13.8%로 예상됩니다.
반도체 제조 능력 및 AI 프로세서에 대한 수요 증가는 글로벌 반도체 재료 시장의 성장을 주도하는 주요 요인입니다.
재료 생산 및 엄격한 순도 및 오염 관리 요구 사항에 대한 높은 투자 요구 사항은 글로벌 반도체 재료 시장의 성장을 추진하는 주요 요인입니다.
웨이퍼 재료 측면에서 실리콘 세그먼트는 2026 년 시장 수익 점유율을 지배 할 것으로 예상됩니다.
반도체 재료는 웨이퍼, 트랜지스터, 통합 회로 및 고급 전자 부품 제조에 사용되는 특수 물질입니다.
특수 가스 지원 증착, etching, 챔버 청소, 정밀 반도체 장치 구조를 구축하는 도핑 프로세스.