
비인두암 치료 시장 점유율 분석-2026~2033년
비인두암 치료 시장 규모는 2026년 13억 5천만 달러로 CAGR 7.2%로 성장할 것으로 예상되며, 2033년에는 22억 달러에 이를 것으로 예상됩니다. 주요 요인은 주로 비인두암 발병률 증가, 약물 사용 증가가 특징입니다. 표적 치료 및 면역 요법, 병용 치료 요법의 채택 증가, 방사선 요법 및 정밀 종양학의 지속적인 개발. 2025년 4월, 미국 FDA는 재발성 또는 전이성 비각질화 비인두암종 성인의 1차 치료를 위해 시스플라틴 또는 카보플라틴 및 젬시타빈과 결합된 펜풀리맙-kcqx를 승인했습니다.
주요 사항
- 탁소테레(도세탁셀) 부문은 2026년 36.4%로 시장을 지배할 가능성이 높습니다. 이 부문의 성장은 비인두암종에 대한 전신 화학 요법에서 도세탁셀의 확고한 역할과 다른 항암제와의 병용 사용에 힘입은 것입니다. 국립암연구소(NCI)에 따르면 도세탁셀은 시스플라틴, 카보플라틴, 플루오로우라실, 젬시타빈과 함께 비인두암에 사용되는 화학요법 약물 중 하나이며, 병용 요법은 진행성 질병 환경에서 일반적으로 사용됩니다.
- 병원 약국 부문은 2026년에 57.4%로 선두를 차지할 것으로 예상됩니다. 이 부문의 성장은 병원 기반의 정맥 화학 요법 및 면역 요법 관리, 종양학 감독 요구 사항, 전문 암 센터의 복합 치료 집중에 힘입은 것입니다. 지원 임상 연구에는 291명의 환자가 등록되었으며 의료 전문가가 약물을 정맥 주사하여 제도적 치료 환경의 중요성을 뒷받침합니다.
- 북미는 2026년에 34.6%라는 높은 점유율을 차지할 것으로 예상됩니다. 이 지역의 성장은 첨단 종양학 인프라의 가용성, 면역 요법의 채택, 주요 제약 개발자의 존재, 새로운 치료 옵션에 대한 지속적인 규제 승인에 힘입은 것입니다. 2025년 4월, 미국 FDA는 재발성 또는 전이성 비각질화 비인두암종에 대해 penpulimab-kcqx를 승인하여 미국 치료 환경에 또 다른 PD-1 지향 치료 옵션을 추가했습니다.
시장 드라이버
높은 질병 Burden와 진보된 단계 진단은 치료 수요를 몰고 있습니다
Nasopharyngeal Carcinoma 치료 시장은 질병의 지속적인 글로벌 부담에 의해 지원되고 집중적인 다중 상태 처리를 요구하는 환자의 실질적인 비율입니다. 치료 요구 사항은 특히 많은 환자가 방사선 치료 외에도 체계적인 치료를 필요로하는 질병으로 제시되기 때문에 중요합니다.
2025년 JAMA 단계 III 학문 국가, “ 새로 진단된 nasopharyngeal carcinoma의 70% 보다는 더 많은 것은 locoregionally 진보된, 어느 cisplatin 근거한 chemoradiotherapy가 전통적으로 중요한 처리 접근입니다.
PD-1 Immunotherapy의 확장은 Nasopharyngeal Carcinoma 처리 조경을 전달합니다
면역 검수원의 도입은 재전류 및 대사성 nasopharyngeal carcinoma 환자를 위해 사용할 수있는 치료 옵션을 확장하고 있습니다. 4월 2025일, 미국 식품의약품안전청(FDA)은 cisplatin 또는 carboplatin 및 Gemcitabine과 결합하여 penpulimab-kcqx를 승인했습니다. 재전류 또는 대사성 비-keratinizing nasopharyngeal carcinoma.
1월 2026일, JAMA 종양학은 263 환자와 재전류 나소pharyngeal carcinoma를 가진 263 환자를 포함하는 단계 III CAPTAIN-1st 예심의 5 년 결과를 간행했습니다. chemotherapy 플러스 camrelizumab를 받는 환자는 화학 요법을 가진 26.6 달과 비교된 34.5 달의 매체 전반적인 생존을 혼자 달성했습니다.
현재 이벤트와 Nasopharyngeal Carcinoma 치료 시장에 미치는 영향
현재 이벤트 | 묘사와 그것의 충격 |
미국 FDA는 Nasopharyngeal Carcinoma (2025)를 위한 Penpulimab-kcqx를 찬성합니다 |
|
중국은 Nasopharyngeal Cancer Screening (2025–2026)를 포함하여 암 Screening 및 Early-Diagnosis Policies를 확장 |
|
샘플 보고서에는 어떤 내용이 포함되나요?
무료 샘플 다운로드- 2026년 최신 업계 동향
- 시장 규모 추정
- 지역별 분석
- 경쟁 현황
- 고객 인텔리전스
- 세그먼트별 분석
- 가격 분석
- 주요 시장 성장 동인, 과제 및 향후 트렌드
- 맞춤형 인사이트 섹션
증권
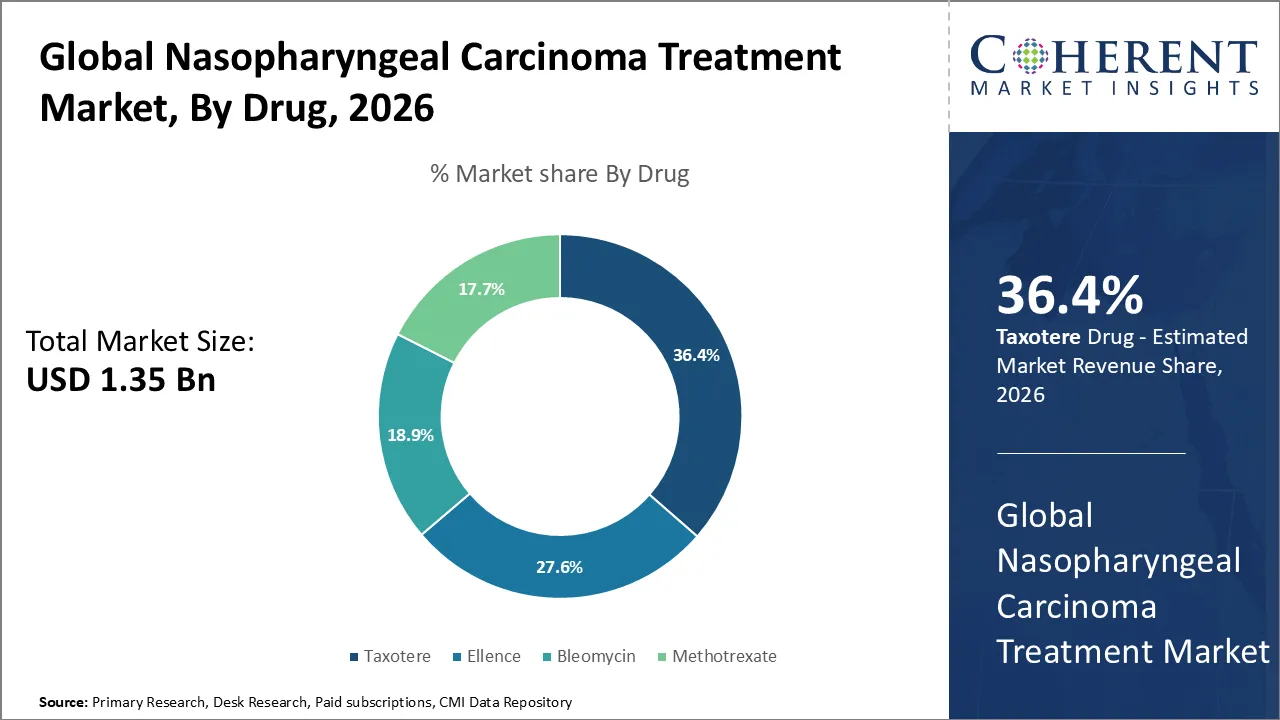
왜 세금 (Docetaxel) 가장 큰 주식을 취득?
약의 기초에, Taxotere (Docetaxel) 세그먼트는 2026 년에 36.4%의 가장 큰 Nasopharyngeal Carcinoma 치료 시장 점유율을 차지하는 것으로 예상됩니다. 세분의 성장은 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두근 두
2025년 BMJ에서 출판 된 단계 III 다중 센터 무작위 재판은 186 환자를 평가했습니다. N2–3 nasopharyngeal carcinoma. 동시 chemoradiotherapy의 앞에 docetaxel 플러스 cisplatin의 4개 주기를 받은 환자는 concurrent chemoradiotherapy를 가진 78.2%와 비교된 91.3%의 5 년 먼 metastasis 자유로운 생존 비율을 혼자 가지고 있었습니다. 동일한 연구는 각각 90.3% versus 82.6%의 5년 전반적인 생존을 보고했습니다.
3 월 2026에서 Sapu Nano는 Sapu006 후보자 인 Sapu006 후보자 인 Deciparticle nanomedicine 플랫폼을 기반으로하는 docetaxel의 고급 주사 가능한 공식화가 단계 I 임상 개발을 입력했다고 발표했습니다.
왜 병원 약국은 가장 큰 시장 점유율을 보유합니까?
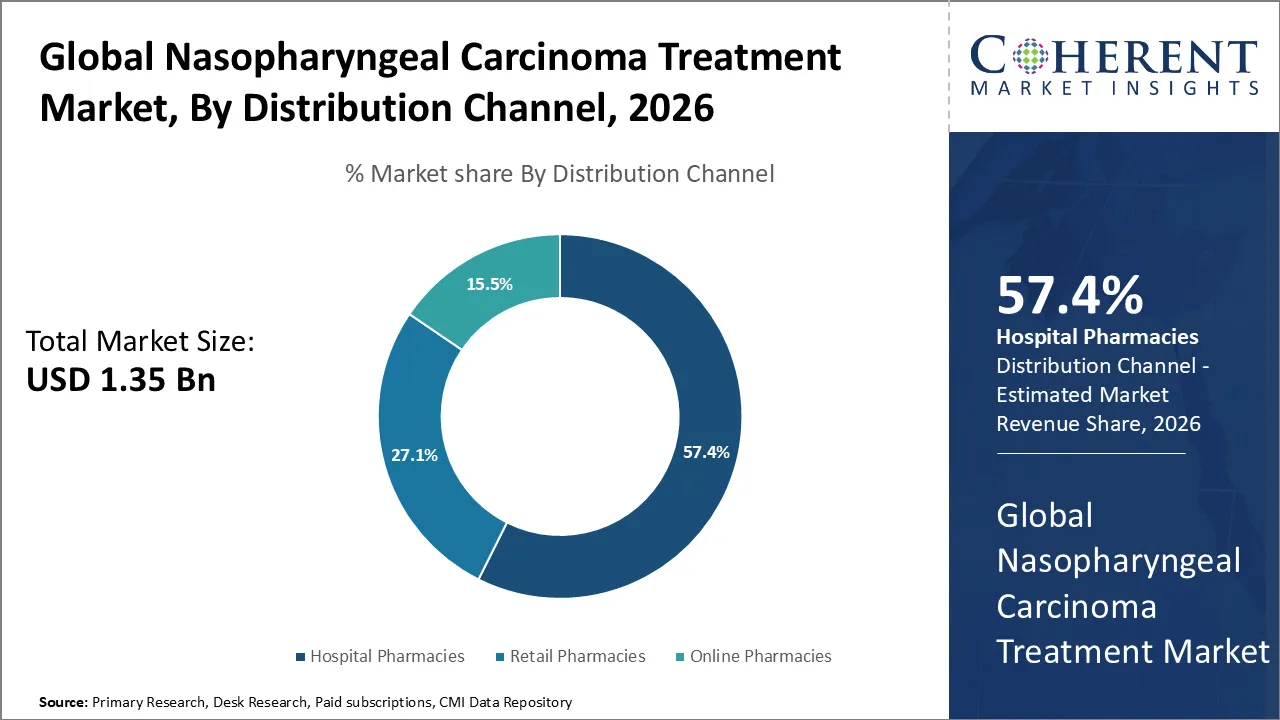
유통 채널의 기초에, 병원 약국 세그먼트는 2026 년에 57.4%의 공유와 Nasopharyngeal Carcinoma 치료 시장을 선도하는 것으로 예상된다. 세그먼트의 성장은 화학 요법, 면역 요법, 화학 요법 및 지원 종양 치료, 특히 단계 II-IV 또는 재발성 질병 환자 중 특히 환자 중 특히 병원 중심의 배달에 owing.
222 nasopharyngeal carcinoma 환자를 포함하는 가르침 구호 학문은 진보된 단계 질병으로 제시된 89.6%가, 76.1%는 동시 chemoradiation에 의해 지도된 유도 chemotherapy를 받았습니다.
2026년 9월, Allina Health Cancer Institute는 Edina, Minnesota에 종양학 서비스를 확장하여 10개의 주입 의자, 10개의 검사실 및 현장 약국이 종양학 치료의 협조적인 납품에 원조하는 새로운 암케어 위치의 오프닝으로 확장했습니다.
Nasopharyngeal Carcinoma 치료 시장 동향
- PD-1의 사용 증가 면역 검수원 chemotherapy와 조화하여 recurrent 또는 metastatic nasopharyngeal carcinoma를 위한 첫번째 선 처리 조경을 바꾸고 있습니다. 263 환자의 Phase III CAPTAIN-1st 시험의 2026 JAMA 종양학 분석은 camrelizumab 플러스 화학 요법 versus 24.2%를 가진 37.8%의 5 년 전반적인 생존율을 보여주었습니다 화학 요법 혼자, 고급 질병에 화학 요법으로 이동 지원.
- Epstein-Barr 바이러스 DNA를 치료-monitoring 및 prognostic biomarker로 성장하는 것은 정밀 기반 환자 관리를 개선합니다. 동일한 2026 CAPTAIN-1st 분석은 또한 플라스마 Epstein-Barr 바이러스 DNA의 급속한 정리가 체계적인 치료 도중 biomarker 가이드 감시를 위한 성장한 역할을 연기하는 더 나은 장기 생존과 관련되었습니다.
- 지원하다 방사선 치료 그리고 치료 계획 reassesment는 치료 도중 anatomy를 바꾸는 환자에 있는 방사선 납품을 개량하기 위하여 점점 이용됩니다. 2025 연구는 15~20의 분수 주위에 재생 방사선 치료 계획을 건의하고 15 mm, 큰 종양 양 및 높은 파로디 방사선 노출 보다는 더 중대한 15 mm를 포함하여 임상 요인을 강조했습니다, 적응시키는 방사선 요법에서 이익을 얻을지도 모르다 환자를 식별하기를 위한 잠재적인 기준.
지역 통찰력
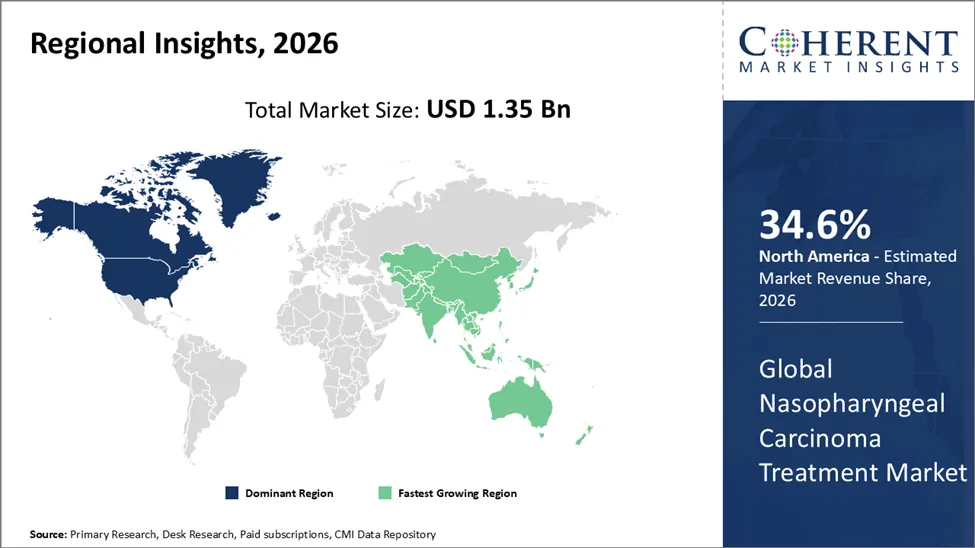
북미는 노벨 치료의 고급 종양 인프라 및 Rapid Adoption에 Owing을 지배합니다.
북아메리카는 2026년에 Nasopharyngeal Carcinoma 처리 시장의 실질적인 34.6% 몫을 위한 계정에 예상됩니다. 지구의 성장은 개발 된 암 치료 인프라에 의해 지원되며, 면역 요법과 조합 요법에 강한 접근, 개발 된 임상 적 생태계 및 새로운 종양 치료의 상대적으로 빠른 규제 섭취.
미국 치료 풍경은 nasopharyngeal carcinoma를 위한 toripalimab-tpzi의 FDA 승인을 포함합니다, 11.7 달의 median progression 자유로운 생존을 보여주는 피벗 JUPITER-02 예심에서 화학 요법을 가진 8.0 달 versus. 다중 승인 PD-1 기반 정권의 가용성은 치료 선택을 확장하고 북미 암 센터의 고급 체계적인 치료의 더 큰 사용을 지원합니다.
2026년 8월, Coherus Oncology는 LOQTORZI (toripalimab-tpzi)가 USD 13.6 백만을 2026년 2분기 동안 미국 내 순 수익으로 생성했으며, Q2 2025년 USD 10.0 백만에서 37% 증가를 나타내며, Q1 2026년 1분기 대비 15% 증가했습니다.
아시아 태평양 Nasopharyngeal Carcinoma 치료 시장 동향
아시아 태평양은 예측 기간 동안 가장 빠르게 성장하는 지역 시장이 될 것으로 예상되며, 특히 높은 지역 질병 부담, 종양학 인프라의 확장, 면역 요법에 대한 액세스 증가, 중국 및 기타 Endemic 아시아 시장에서 지속적인 임상 연구 활동.
2026 년에 발표 된 최신 IARC GLOBOCAN 2024 데이터베이스에 따르면 약 119,750 개의 새로운 nasopharyngeal 암 사례가 2024에서 전 세계적으로 추정되었습니다. Earlier IARC 지역 데이터는 아시아가 100,298 건의 사례 또는 83.3%의 글로벌 nasopharyngeal 암 발생률 및 83.5%의 글로벌 5년 이전 사례를 차지했습니다.
Sichuan Biokin Pharmaceutical 및 SystImmune는 중국의 국가 의료 제품 관리가 iza-bren (izalontamab brengitecan; BL-B01D1)가 재전류 또는 대사성 nasopharyngeal carcinoma와 환자를 대상으로 한 iza-bren (izalontamab brengitecan; BL-B01D1)가 전 백금성 화학 요법 및 PD-1/PD-L1 억제제 치료 후 진행 된 후 발생했다고 발표했습니다.
질병-Specific Immunotherapy의 성장은 미국에 있는 Nasopharyngeal Carcinoma 처리 시장을 강화하고 있습니다
미국 Nasopharyngeal Carcinoma 치료 시장은 질병 특정한 immunotherapy, PD-1 억제물의 더 넓은 사용의 증가 상업적인 섭취에 의해 지원되고, 전문가 종양학 처리 통로의 지속적인 확장입니다.
Coherus는 recurrent 또는 metastatic nasopharyngeal carcinoma를 위한 대략 USD 250 백만개의 addressable 미국 시장을 견적하고 LOQTORZI는 재전류, 국부적으로 진보된, 또는 metastatic nasopharyngeal carcinoma를 위해 특히 미국에 있는 유일한 FDA 승인되고 상업적으로 유효한 치료 남아 있다고 진술했습니다.
중국 Nasopharyngeal Carcinoma 치료 시장 동향
중국은 Nasopharyngeal Carcinoma 치료 시장에서 강력한 성장을 목격 할 것으로 예상된다 환자 인구, 종양학 생물학의 국내 개발, immunotherapies의 상업화 증가, 차세대 타겟 치료의 급속한 소개.
중국은 또한 국내에서 개발한 immunotherapy의 강한 상업적인 성장을 목격합니다. Junshi Biosciences는 2026 년 상반기 동안 국내 판매 수익에서 약 RMB 1.299 억을보고했으며 해당 2025 기간과 비교하여 약 36%의 성장을 나타냅니다. 회사의 총 첫 번째 반 2026 매출은 약 RMB 1.696 억에 도달했으며 연간 45 %까지 증가했습니다.
3월 2026일, 중국 NMPA는 또한 12개의 종양 표시를 통하여 toripalimab의 subcutaneous 정립을 위한 마케팅 신청을 받아들여졌습니다.
Nasopharyngeal Carcinoma 치료 산업에서 주요 기업은 누구입니까?
Nasopharyngeal Carcinoma 치료에 있는 중요한 열쇠의 몇몇 시장은 회사 소개, Sanofi, Merck & Co., Inc., Eli Lilly 및 회사, Teva 제약 산업 주식 회사, Fresenius SE & Co. KGaA.
핵심 뉴스
- 2월 2026일, Merck & Co., Inc.는 재전류 나소프릴 카신오마에 있는 새로운 KEYNOTE-122 바이오마인더 분석 발표. 분석 포함 228 치료 환자, 누가 215 (94.3%) evaluable 기본 플라스마 Epstein-Barr 바이러스 DNA 데이터.
- 8월 2026일 유럽 의학 기관 Docetaxel Kabi의 규제 평가 역사를 업데이트, Fresenius Kabi Deutschland GmbH에 의해 시장에 내놓은. Docetaxel Kabi는 유럽에서 공인된 일반적인 docetaxel 제품을 유지하고, 머리와 목 암 치료 설정에서 사용된 taxane 기반 chemotherapy의 지속적인 기관 가용성을 지원.
시장 보고서 Scope
Nasopharyngeal Carcinoma 치료 시장 보고서 적용
공지사항 | 이름 * | ||
기본 년: | 2025년 | 2026 년 시장 크기 : | 1.35 파운드 |
역사 자료: | 2020 년 2024 년 | 예측 기간: | 2026에서 2033 |
지불 조건: | 7.2% 할인 | 2033년 가치 투상: | USD 2.20 파운드 |
덮는 Geographies: |
| ||
적용된 세그먼트: |
| ||
회사 포함: | Pfizer Inc., Sanofi, Merck & Co., Inc., Eli Lilly 및 회사, Teva 제약 산업 주식 회사, Fresenius SE & Co. KGaA. | ||
성장 운전사: |
| ||
변형 및 도전 : |
| ||
항문 Opinion
- Nasopharyngeal Carcinoma 치료 시장은 특히 재전류 또는 metastatic 질병을 위해 면역 치료에 의하여 지도되는 체계적인 처리를 위해 점점 변화하고 있습니다. 2025 년, 환자 선택, 조합 요법, 불리 벤트 관리 및 멀티 디펜시 치료 계획, ESMO 오픈에서 발표 된 면역 체크 포인트 억제제의 사용에 대한 멀티 디펜서 합의.
- Biomarker-guided 처리와 정밀도 stratification는 처리 계획에서 중요합니다. A 2025 ASCO 교육 책 검토 강조된 플라스마 Epstein-Barr 바이러스 DNA 치료 stratification 및 개인화에 대 한 평가, bispecific antibodies, antibody-drug conjugates 및 새로운 immunotherapy 조합에 대 한 진행 임상 시험과 함께.
- 시장은 또한 방사선 요법과 다중 치료 표준의 지속적인 정제에 의해 형성됩니다. 2025 SEOM-TTCC 임상 가이드 라인은 비 메트릭 병 치료의 코너스톤으로 방사선 요법을 재확인하고 화학 요법과 방사선 요법을 결합하는 생존의 이점을 강조하면서, metastatic 질병은 백금 / gemcitabine 기반 시스템 치료에 크게 의존합니다.
시장 Segmentation
- 약 (Revenue, USD Bn, 2021-2033)
- 지원하다
- 세금
- 스낵 바
- 메타 핫
- 유통 채널 (Revenue, USD Bn, 2021-2033)
- 병원 약국
- 소매 약국
- 온라인 약국
- 지역별 (Revenue, USD Bn, 2021-2033)
- 북아메리카
- 미국
- 한국어
- 라틴 아메리카
- 인기 카테고리
- 주요 시장
- 아르헨티나
- 라틴 아메리카의 나머지
- 유럽 연합 (EU)
- 한국어
- 미국
- 한국어
- 담당자: Mr. Li
- 이름 *
- 러시아
- 유럽의 나머지
- 아시아 태평양
- 중국 중국
- 주요 특징
- 일본국
- 담당자: Ms.
- 대한민국
- 사이트맵
- 아시아 태평양
- 중동
- GCC 소개
- 한국어
- 중동의 나머지
- 주요 특징
- 대한민국
- 대한민국
- 북한
- 북아메리카
이름 *
1차 연구 인터뷰
- 머리와 목 암 전문 의료 종양 전문
- 방사선 종양학 치료
- 병원 약국 및 종양학 약국 관리자
- nasopharyngeal carcinoma Trials와 관련된 임상 연구
- 제약 회사 의료 affairs 및 종양 팀
- 암 센터 조달 및 공식 결정자
- 주요 의견 지도자 (KOLs) 머리와 목 종양학
데이터베이스
- 암 연구 국제기구 (IARC) - Global Cancer Observatory
- 세계 보건기구 (WHO)
- 미국 식품의약품안전처 (FDA)
- 유럽 의학기구 (EMA)
- 국립 암 연구소 (NCI)
- 임상시험.gov
- PubMed / 메디라인
회사 소개
- ASCO 포스트
- 종양학 시간
- 암 네트워크
- HemOnc 오늘
- 채용정보
학회소개
- 임상 종양학 저널
- 한국어 종양학
- Lancet 종양학
- 사이트맵 기타
- 암 약
- 국제 방사선 종양학 저널, 생물학, 물리학
신문
- 뉴욕 타임스
- 더 가디언
- 벽 거리 저널
- 금융 시간
- 이름 *
회사연혁
- 미국 임상 종양학 협회 (ASCO)
- 유럽 의학 종양학 협회 (ESMO)
- 미국 방사선 종양학 협회 (ASTRO)
- 유럽 방사선 치료 및 종양학 협회 (ESTRO)
- Lung Cancer and Head & Neck Oncology Groups의 연구 국제 협회
- 국가 종합 암 네트워크 (NCCN)
공공 도메인 소스
- 회사 연례 보고서 및 투자자 발표
- 규제 승인 및 의약품 라벨 데이터베이스
- 정부 암 통계 및 Epidemiology 간행물
- 임상시험 등록 및 Peer-Reviewed 임상 연구 출판
- 병원 및 암센터 치료 가이드라인
- 제약 파이프 및 제품 개발 Disclosures
공급 업체
- 사이트맵 Data Analytics 도구
- 보조 CMI 지난 10 년간의 정보 이전
250페이지 이상의 보고서에 액세스하세요
위 분석의 근거가 되는 모든 세그먼트, 전망, 경쟁사 프로필 및 데이터 테이블을 즉시 다운로드하실 수 있습니다.
- ESOMAR 회원
- ISO 9001:2015 인증
- D-U-N-S 등록
- GDPR 및 CCPA 준수
독점적인 트렌드 보고서로 전략을 혁신하세요:
자주 묻는 질문
Nasopharyngeal Carcinoma 치료 시장은 2033 년 USD 2.20 Bn에 도달 할 것으로 예상됩니다.
글로벌 Nasopharyngeal Carcinoma 치료 시장에서 운영되는 주요 플레이어는 Pfizer Inc., Sanofi, Merck & Co., Inc., Eli Lilly 및 Company, Teva Pharmaceutical Industries Ltd. 및 Fresenius SE & Co. KGaA를 포함합니다.
고급 암 치료의 높은 비용, 개발 시장, 치료 관련 독성 및 전문 종양 인프라의 제한된 가용성에 대한 새로운 치료에 대한 제한된 액세스는 핵심 요소 해적 시장 성장의 일부입니다.
면역 요법의 증가 채택과 표적 치료 접근, nasopharyngeal carcinoma의 상승 진단, 조합 치료 요법의 성장 사용, 방사선 치료 및 정밀 종양학의 발전은 시장의 성장을 몰고있다.
Nasopharyngeal Carcinoma 치료 시장은 2026과 2033 사이에 7.2%의 CAGR에서 성장할 것으로 예상됩니다.
지역 중 북미는 2026 년 탁월한 시장 점유율을 차지할 것으로 예상됩니다. 연결된 Coherent Market Insights 보고서는 연구 및 개발 활동과 주요 제약 회사의 존재에 의해 지원되는 지배적 지역 시장으로 북미를 식별합니다.
아시아 태평양은 중국 남부 및 동남 아시아에서 nasopharyngeal carcinoma의 높은 인산에 의해 지원되는 예측 기간에 가장 빠른 성장을 목격 할 것으로 예상되며, 종양 인프라를 확장하고 고급 시스템 치료의 가용성을 증가시킵니다.