
대장암 치료제 시장 규모 및 동향
대장암 치료제 시장은 2025년 미화 93억 8천만 달러로 추산되며 2032년에는 미화 127억 8천만 달러에 도달하여 2025년부터 2025년까지 연평균 성장률(CAGR) 4.5%을 보일 것으로 예상됩니다. 2032.
대장암 치료제 시장의 주요 시사점
- 치료 유형별로는 화학요법 부문이 2025년 46. 4%로 가장 높은 시장 점유율을 차지할 것으로 추정됩니다.
- 투여 경로별로는 경구 부문이 2025년 35%로 가장 높은 점유율을 차지할 것으로 추정됩니다.
- 유통 채널 측면에서 병원 약국 부문은 2025년 53. 6%로 가장 높은 시장 점유율을 차지할 것으로 추정됩니다.
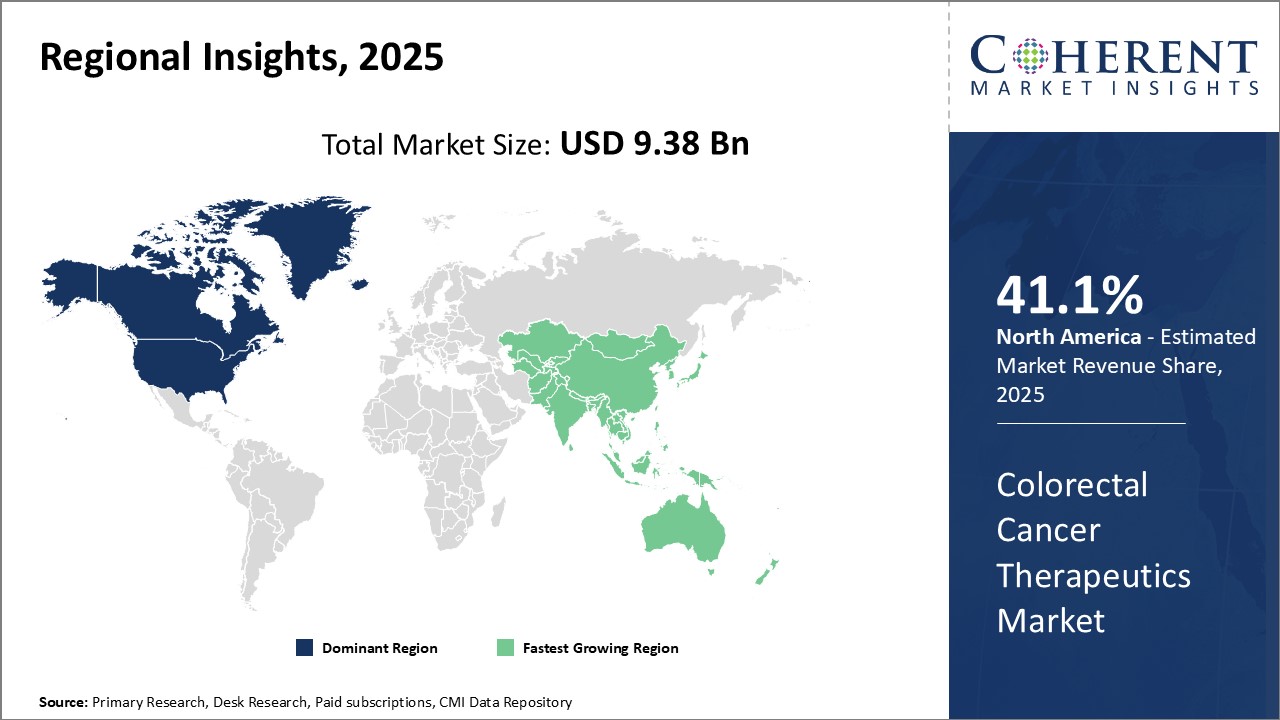
- 북미는 대장암 치료제 시장에서 여전히 지배적인 위치를 차지하고 있으며 2025년에는 글로벌 시장 점유율의 41. 1%를 차지할 것으로 추정됩니다.
- 아시아 태평양 지역은 2025년 시장 점유율 18. 9%로 대장암 치료 산업에서 가장 빠른 성장을 보입니다.
시장 개요
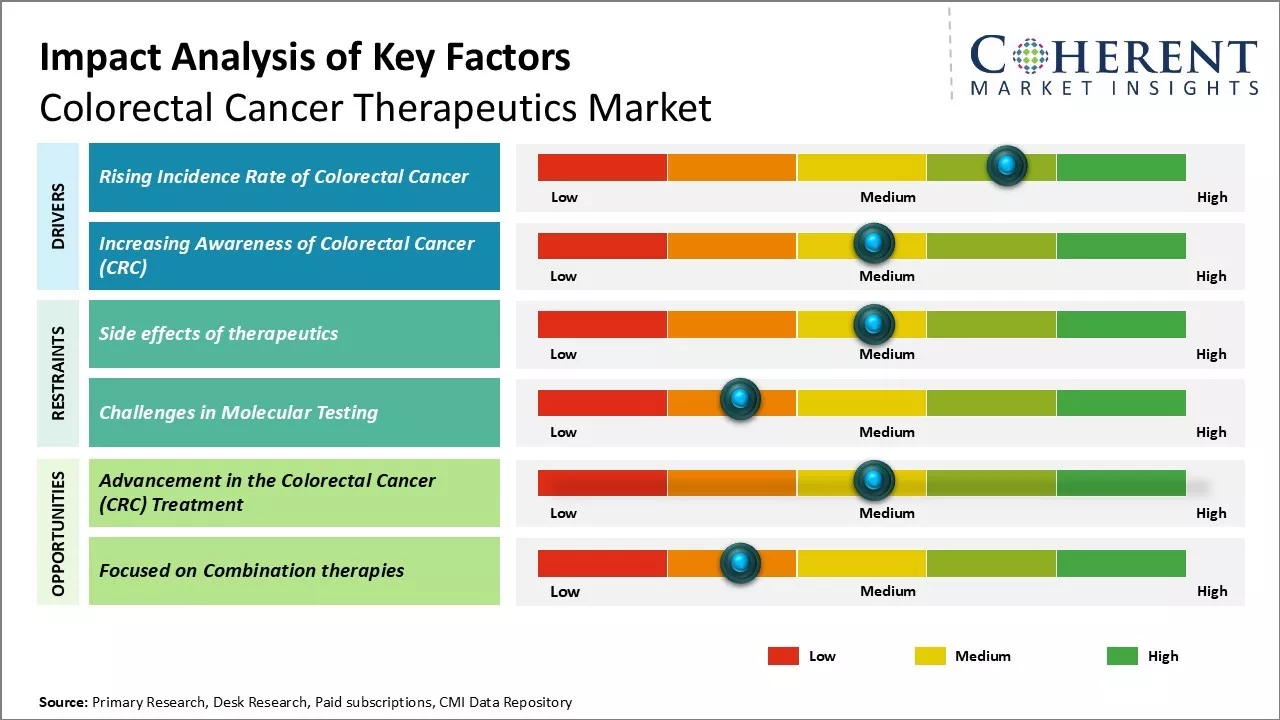
사람들의 생활 방식과 식습관 변화로 인해 전 세계적으로 대장암 발병률이 증가함에 따라 전 세계 대장암 치료 산업은 예측 기간 동안 긍정적인 성장 추세를 보일 수 있습니다. 더욱이, 대장암 치료를 위한 혁신적인 표적 치료 옵션 개발을 위한 연구 개발 활동의 증가는 대장암 치료제 산업 성장을 촉진할 수도 있습니다.
그러나 업계에서 분자 테스트의 어려움과 치료제의 부작용이 제약 요인 중 하나입니다.
시장 농축 및 경쟁력
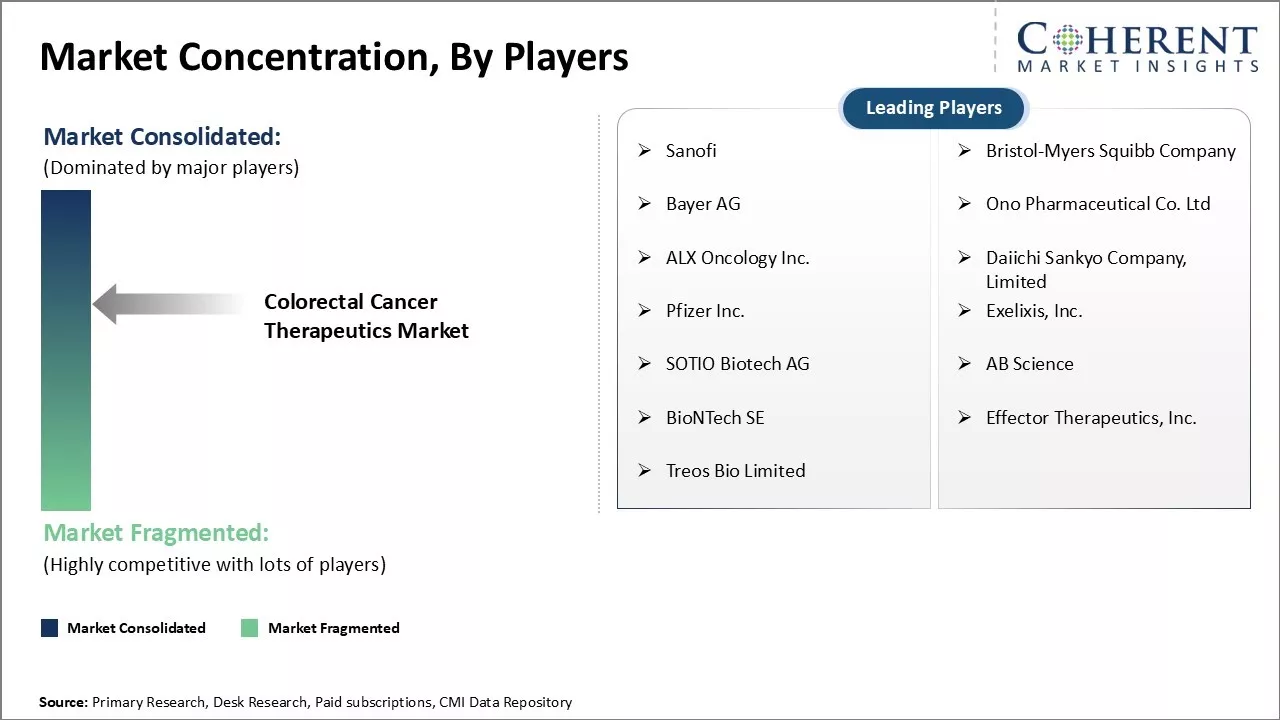
- 암 치료 업계의 플레이어가 혁신적인 치료 솔루션을 제공하기 위해 연구 및 개발에 크게 초점을 맞추고 있습니다. Roche, Amgen 및 Bristol-Myers Squibb와 같은 기업은 R & D에 연간 매출의 15 % 이상을 투자합니다. 이러한 임상 시험은 정밀 종양학을 강화하는 약물 후보 및 바이오 마커를 정제합니다.
- 저렴한 치료 대안을 제공하는 중형 기업. 예를 들어, Varian Medical Systems는 지역 업체와 협력하여 감소 된 속도로 평면 패널 디지털 방사선 치료 장치를 제공합니다. 그들의 유선형 제조는 신흥 시장에서 소비자에게 비용을 절감하는 데 도움이됩니다.
- 작은 biotechs는 niche 암 subtypes 또는 소설 배달 시스템에 초점을 맞추고 있습니다. StemoniX는 개인화 된 치료 선별 및 독성 테스트를 위해 인간의 생물 공학적 신경 플랫폼을 개발합니다. 그것의 전문화한 접근은 blockbuster 약에 의해 좌우된 희소한 환자 세그먼트의 필요를 해결합니다. 또 다른 전략은 디지털 플랫폼을 활용합니다. Biofourmis는 인공 지능을 사용하여 가상 진료를 강화하고 colorectal 암 환자를위한 치료 준수를 향상시킵니다.
현재 이벤트와 그들의 영향에 색상 암 치료 시장
현재 행사 | 묘사와 그것의 충격 |
규제 승인 및 라벨 확장 |
|
공급 사슬 & 제조 역학 |
|
샘플 보고서에는 어떤 내용이 포함되나요?
무료 샘플 다운로드- 2026년 최신 업계 동향
- 시장 규모 추정
- 지역별 분석
- 경쟁 현황
- 고객 인텔리전스
- 세그먼트별 분석
- 가격 분석
- 주요 시장 성장 동인, 과제 및 향후 트렌드
- 맞춤형 인사이트 섹션
시장 동향
색상 암의 인식 증가 (CRC)
암에 대한 인식 프로그램을 증가는 진단과 치료율을 증가시킬 수 있습니다. 공공 인식은 단순히 교육되지 않습니다 - 그것은 tangible 드라이버 reshaping 의료 정책, 인프라를 스크리닝하는 리소스를 리디렉션하고, 궁극적으로 초기 감지를 촉진함으로써 삶을 저장.
예를 들어, 암 연구 국제기구 (IARC)는 가장 최근 진보 된 연구원들이 질병을 이해하기 위해 만들어진 가장 최근의 진보를 강조하여 2025 년 Colorectal Cancer Awareness Month 2025를 표시했다. 특히 젊은 사람들 중 색소암의 상승 인산. IARC의 가장 최근 출판 된 인물은 매년 약 1.9 백만 개 이상의 색상 암과 900 000 개 이상의 사망자가 있습니다.
방사성 암 (CRC) 치료의 전진
암 치료의 발전은 중요한 기회를 제공합니다. Immunotherapy 조합은 또한 생존 벤치마킹입니다.
예를 들어, 4 월 2025에서, 미국 식품 및 의약품 관리 승인 Opdivo (nivolumab) 플러스 Yervoy (ipilimumab) 이전에 비극성 인성 높거나 오작동 수선 비만적 인 비만적 인 색소 암 환자를위한 치료로. 이 발전은 이 공격적인 형태를 가진 환자를 위한 뜻깊은 처리 선택권을, 잠재적으로 생명의 생존 결과 및 질을 개량합니다.
Segmental 분석

색상 암 치료 시장 통찰력, 치료 유형에 의해: Chemotherapy의 임상 효능 및 다양성은 그것의 수요를 모았습니다
치료 유형의 관점에서, chemotherapy 세그먼트는 2025 년에 46.4%의 가장 높은 시장 점유율에 기여할 것으로 추정되며, 착색 암 치료에 효과가 있습니다.
이 치료는 암세포를 대상으로 다양한 세포 독성 약물을 사용합니다. 종종 첫 번째 라인 접근법으로 제공됩니다. 단계 III 재판은 trifluridine / tipiracil을 결합하여 bevacizumab은 두드러지게 퇴행성 metastatic colorectal 암 환자의 생존율을 강화했다.
암 치료 시장 통찰력, 관리 루트 : 환자 Convenience는 구두 세그먼트 성장을 모읍니다
행정의 경로에서, 구두 세그먼트는 환자를 위한 그것의 편익 때문에 2025년에 2025년에 35 %의 가장 높은 점유율에 공헌하기 위하여 추정됩니다.
구두 약물은 집에서 자체 관리 할 수 있으며 주입 또는 주입에 대한 필요성을 제거하고이 간소화 치료와 접근성을 향상시킵니다. 이 방법은 시간 및 여행 약속을 감소시키고, 준수 및 임상 결과 개선.
색상 암 치료 시장 통찰력, 유통 채널에 의해: 암 치료 연료의 병원 약국의 적 역할
유통 채널의 관점에서, 병원 약국 세그먼트는 선거 암 치료 산업에서 2025에서 53.6%의 가장 높은 시장 점유율에 기여할 것으로 추정된다.
암 치료 시장은 암 치료의 중요한 역할에 의해 긍정적으로 팽창됩니다. 이 약국은 필요한 인프라와 훈련 된 직원을 제공하여, 준비하고, 복잡한 암 약물을 분산시키고 다양한 다양성을 보장합니다. 화학 요법 에이전트가 있습니다.
선거 암 치료 시장의 혁신
- Mismatch Repair-Deficient (dMMR) CRC를 위한 Immunotherapy-Only 처리
제품 설명: dostarlimab와 같은 치료, PD ‐ 1 억제제, 암세포를 인식하고 죽이는 면역 시스템을 훈련. 이 전략은 임매치 수리 부족 (dMMR / MSI-H)과 종양을 대상으로합니다. CRC 사례의 약 5 ~ 10 %에서 볼 수 있습니다.
이름 *: 9 월 2024에서 Roche는 미국 식품 의약품 관리 (FDA)는 Tecentriq HybrezaTM (atezolizumab 및 hyaluronidase-tqjs), 최초의 PD- (L)1 억제제 (SC)를 승인했다고 발표했습니다. Tecentriq Hybreza의 환자를위한 피부 주입 아래는 Tecentriq Hybreza의 약 7 분 동안 약 7 분 이상 주사 될 수 있습니다. Tecentriq Hybreza는 30 분 동안 30 분 동안 30 분 동안 30 분 동안 30 분 동안 거의 주입 될 수 있습니다.
- 대상 나노 입자 Colonic Chemotherapy를 위한 약 납품
제품 설명: 나노 입자 (예 :, mesoporous 실리카, hydroxyapatite, 또는 천연 수지 기반 mastic gum)는 GI 트랙터를 통해 약물을 보호하고 대장 (zero-order kinetics)에 특히 유료로드를 방출하도록 설계되었습니다.
이름 *: Nature Scientific Reports as of May 2025, Nature Scientific Reports as of May 2025, 현재 임상 번역을 목표로하는 전임 개발 중 Nature Scientific Reports에 게재 된 5 ‐FU가있는 Colon-Targeted Mastic Gum Nanoparticles (MG-NPs).
Colorectal Cancer Therapeutics 시장에 AI의 영향
인공 지능 (AI)는 수많은 분야와 의료, 특히 암 진단을 혁명화하고 있습니다. 더 빠르고 정확한 진단의 약속으로, AI는 clinicians가 암을 진단하고 치료하는 방법을 변형시키는 방법입니다.
- AI in Cancer Diagnostics는 머신러닝과 딥러닝 알고리즘을 사용하여 의료영상(예, CT 스캔, MRI, mammograms), 병리 슬라이드, 유전 데이터 및 임상기록을 포함한 광범위한 데이터를 분석합니다. 이 알고리즘은 데이터의 패턴을 인식하기 위해 훈련되며, 인간의 눈에 보이지 않는 암의 잠재적 징후를 식별합니다. 본질적으로 AI는 방사선 학자, 병리학 및 종양학에 강력한 보조 역할을 할 수 있으며 더 정확하고 적시 결정을 내릴 수있는 능력을 강화합니다.
- AI의 환자가 치료에 반응하는 방법을 예측하는 능력은 특히 oncology에 귀중합니다. 치료의 선택은 종종 복잡하고 개별화됩니다. 암 치료에 대한 도전 중 하나는 종양이 분자 특성과 약물에 대한 응답의 측면에서 널리 다를 수 있기 때문에 각 환자의 최적의 치료를 결정하는 것입니다.
- 예를 들어, 모유 암의 경우, AI 모델은 환자의 종양에서 유전 및 분자 데이터를 분석하여 특정 화학 요법 요법에 반응하거나 HER2 억제제와 같은 표적 치료 여부를 예측할 수 있습니다. 이 예측 모델은 또한 불리한 부작용의 likelihood를 평가하기 위해 사용될 수있다, 불필요한 독성을 최소화하면서 성공의 기회를 극대화하는 더 개인화 된 치료 계획을 허용.
Colorectal Cancer Therapeutics Market의 Reimbursement Scenario
색상 암 치료를위한 reimbursement 풍경은 복잡하며 지역 및 급여가 크게 변화합니다.
- 미국
- Value 기반 가격 모델은 미국 Medicare & Medicaid Services (CMS) 센터에 의해 색상 암 치료 치료 요법을 구현했습니다. Nivolumab (Opdivo)와 pembrolizumab (Keytruda)는, 예를 들면, 진행 자유로운 생존 같이 임상 결과에 연결되는 지불이 있습니다. 성능 기반 보상으로 인해 미국 급여의 30 % 이상이 임상 시험 결과를 백업 할 수 있습니다.
- 주요 특징
- 인도에서 정부는 암 치료에 대한 액세스를 강화하는 조치를 도입했습니다. 지구 병원의 데이케어 암 센터의 설립은 치료를 탈중앙화하고 비용을 절감하는 것을 목표로합니다. 또한 환자 지원 프로그램을 통해 제공되는 지정된 약물은 환자에게 무료로 제공 할 때 Basic Customs Duty (BCD)에서 면제됩니다.
- 글로벌 트렌드: 조건부 Reimbursement 및 Biosimilar 통합
- reimbursement에 대한 전략은 국가 전역에 다릅니다. Quality-Adjusted Life Year (QALY) 당 비용과 같은 메트릭을 사용하는 비용 효율적인 평가는 유럽의 Health Technology Assessment (HTA) 기관에 의해 mandated. 예를 들어 충분한 비용 효율적인 데이터의 부족은 영국 국립 보건 연구소 (National Institute for Health and Care Excellence)를 통해 일부 치료를 거부합니다.
지역 통찰력
북미 색상 암 치료 시장 분석 및 추세
북아메리카는 증가된 제품 승인에 의해 구동되는 2025년에 41.1%의 시장 점유율을 가진 colorectal 암 치료 시장을 지배할 것으로 예상됩니다.
예를 들어, 1 월 2025에서 미국 식품 및 의약품 관리는 암겐의 구두 약 Lumakras (sotorasib)을 승인했으며 항체 Vectibix (panitumumab)과 함께 사용했으며, 전 화학 요법에 반응하지 않은 KRAS G12C mutation을 나르는 성인을 대상으로합니다. Vectibix와 조화되는 Amgen의 Lumakras는 chemotherapy를 받기에도 불구하고 몸의 다른 부분에 퍼져 있는 성인 환자를 대우하기 위하여 찬성되었습니다.
Asia Pacific Colorectal Cancer Therapeutics 시장 분석 및 동향
아시아 태평양은 의료에 대한 액세스를 개선하기 위해 2025 년에 18.9%의 시장 점유율을 가진 착색 암 치료 업계에서 가장 빠른 성장을 전시, 의료 지출 상승. 중국과 인도와 같은 국가는 지구 제약 허브로 출범, 지역에있는 파트너 제조 기지에 수많은 제약 거대를 유치.
예를 들어, 국립 의학 도서관에 따르면, 아시아에서, colorectal 암의 전반적인 치료율은 지난 10 년 동안 극적으로 개선되지 않았으며, 약 60 %에 남아있는 5 년 생존. 색상 암은 치료에 대한 수요를 연료하는 아시아 국가에서 중요한 문제가되었습니다.
미국 Colorectal Cancer Therapeutics 시장 분석 및 동향
미국 착색 암 치료 분야는 혁신적인 치료법의 실질적인 환자 인구와 급속한 채택에 의해 특징입니다. Bristol-Myers Squibb 및 Merck와 같은 회사는 새로운 약물 출시를 통해 경제에 크게 영향을 미치며 치료 옵션을 강화하고이 중요한 의료 부문에서 환자 결과를 개선합니다. 그들의 지속적인 연구와 개발 노력은 더 시장 성장을 몰고 있습니다.
예를 들어, 미국 국립 암 연구소 (NCI) 데이터에 따르면, 초단형 암 치료 환자의 90 % 이상이 진단 후 5 년 동안 살아있었습니다. (NCI 데이터는 대장과 rectal 암에 대한 별도의 생존율을 방해하지 않습니다.)
독일 Colorectal Cancer Therapeutics 시장 분석 및 동향
독일 착색 암 치료 분야는 강력한 연구 인프라, 보편적 인 의료 적용 및 임상 시험을위한 유리한 규제 환경에 의해 bolstered. Roche와 Bayer와 같은 지역 리더들의 존재는 독일의 약 개발과 혁신의 역량을 활용한 이 시장을 더욱 강화하고 있습니다.
중국 착색 암 치료 시장 분석 및 추세
중국의 방사성 암 치료 산업은 급속하게 확장되고, 의료 인프라 개선에 의해 구동되고 두 브랜드 및 일반 의약품에 액세스 증가. 환자는 대중과 개인적인 조정에 있는 처리에 더 나은 접근을, 효과적인 치료 상승을 위한 수요, 전반적인 시장 성장을 강화하. 이 진도는 보편적인 건강 보험 및 개량된 의료 서비스에 정부의 투입을 반영합니다.
인도 colorectal 암 치료 시장 분석 및 동향
인도의 색조 암 치료 시장은 크게 증가 된 인산률에 의해 영향을, 칼로리 풍부한 다이어트의 채택과 같은 라이프 스타일 변경에 크게 속성 및 노화 인구와 함께 신체 활동을 감소. 이러한 요인은 증가 환자 풀에 기여, 강화 치료 옵션 및 초기 개입 전략. 인도 정부의 이니셔티브는 의료 접근 및 감당성을 개선하기 위해 착색 암 치료 옵션의 확장을 지원합니다.
Colorectal Cancer Therapeutics Market의 가격 분석
- Therapy-Specific 가격 동향
- Immunotherapy: Nivolumab (Opdivo): nivolumab를 위한 도매 취득 비용 (WAC)는 4 mL 작은 유리병 당 대략 USD 959.20입니다. 2 주마다 210 mg을 받는 70 kg 환자를 위해, 추정된 연간 비용은 USD 130,931의 주위에 입니다.
- 표적 치료: Cetuximab (Erbitux): cetuximab의 비용은 다를 수 있습니다, 그러나 비 작은 세포 폐암 (NSCLC)를 위한 전형적인 18 주 처리 식은 USD 80,000의 평균, 1 년에 의하여 1명의 환자의 생활을 머리말을 붙이기 위하여 USD 800,000의 expenditure로 번역하는 비용.
- Biosimilars와 일반적인 약
- biosimilars의 소개는 bevacizumab 같이 특정 약을 위한 비용에 있는 62% 감소로, 두드러지게 건강 관리 체계 및 환자를 위한 처리 경비를 낮추.
- 보험 및 환급
- 미국에서 Medicare Part D 캡 2025년 시작된 USD 2,000의 연간 아웃 포켓 비용. 그러나, 높은 상륙 비용 및 co-pays는 많은 환자를 위한 장벽을 남아 있습니다.
- 인도에서 정부 계획은 특정 치료를위한 보조를 제공하지만 혁신적인 치료는 종종 고급 CRC 치료를위한 중요한 예산 부족으로 이어지는 침입 문제를 직면합니다.
- Emerging 가격
- Value-based price is gaining traction, 약의 비용은 임상 결과에 연결되고, 치료가 더 저렴하고 액세스 할 수 있도록하는 것을 목표로.
- 환자 지원 프로그램은 제약 회사가 재정 부담을 완화하기 위해 시행되고, 할인 또는 무료 약물을 제공합니다.
시장 보고서 Scope
색상 암 치료 시장 보고서 적용
| 공지사항 | 이름 * | ||
|---|---|---|---|
| 기본 년: | 2024년 | 2025년에 시장 크기: | USD 9.38 파운드 |
| 역사 자료: | 2020년에서 2024년 | 예측 기간: | 2025에서 2032 |
| 예상 기간 2025년에서 2032년 CAGR: | 4.5% 할인 | 2032년 가치 투상: | 50-100 원 |
| 덮는 Geographies: |
| ||
| 적용된 세그먼트: |
| ||
| 회사 포함: | Sanofi, Bristol-Myers Squibb Company, Bayer AG, Ono Pharmaceutical Co. Ltd, ALX Oncology Inc., Daiichi Sankyo Company, Limited, Pfizer Inc., Exelixis, Inc., SOTIO Biotech AG, AB Science, BioNTech SE, Effector Therapeutics, Inc. 및 Treos Bio Limited | ||
| 성장 운전사: |
| ||
| 변형 및 도전 : |
| ||
Global Colorectal 암 치료 산업 뉴스
- 5월 2025일 브리스톨 마이어스 Squibb ASCO 2025의 데이터는 종양학 치료 및 혁신적인 연구 파이프라인의 차별화된 연구 플랫폼을 강조합니다. 80 개 이상의 회사 - 책임 연구, 투자 - 책임 연구 및 협력 쇼케이스 결과 20 개 이상의 암 유형에 걸쳐.
- 6월 2025일, 비비젼 치료 및 베이어 임상 단계 WRN 억제기를 가진 강화된 종양학 발달 파이프라인. VVD-214는 전 세계 개발중인 Werner helicase (WRN)의 유일한 임상 단계 covalent 억제물입니다. WRN 억제제는 고형성(MSI)을 가진 고형성 종양 유형의 범위에서 치료 혜택을 제공 할 수 있습니다. colorectal, endometrial, ovarian, gastric 및 기타 암과 같은.
- 6 월 2025, Ono 및 Bristol-Myers Squibb KK는 일본 조합 치료에서 Opdivo와 Yervoy의 보충 승인을 받아 비정상 Hepatocellular Carcinoma 사용을 확장했습니다.
- 12월 2024일, S. Food & Drug Administration (FDA)는 Pfizer의 BRAFTOVI 조합 Regimen을 BRAF V600E-Mutant Metastatic Colorectal Cancer의 선 치료로 승인했습니다.
항문 뷰
- 2025년 방사성 암(CRC) 치료는 정밀 의학, 면역 요법 및 표적 치료 분야에서 중요한 발전에 의해 구동되는 변형적 이동을 겪고 있습니다. 이 진화는 단순히 증가하지 않지만 CRC가 대우되는 방법에 대한 근본적인 변화를 나타내고, 일반화 된 접근법에서 고도로 개인화 된 바이오 마커 구동 전략으로 이동합니다.
- Immunotherapy는 CRC 처리에 있는 코너스톤으로, 특히 편향성 mismatch 수선 (dMMR) 또는 microsatellite instability-high (MSI-H) 종양을 가진 환자를 위해 출현했습니다. dostarlimab의 승인, 반대로 PD-1 monoclonal 항체는, 임상 시험과 더불어 새로운 벤치 마크를 놓았습니다 100%년 dMMR rectal 암 환자의 응답률은 화학 요법과 수술을 완전히 피하기 위해 많은 것을 허용한다.
- Guardant Health's Shield Blood Test와 같은 액체 생물 기술은 CRC 심사 및 모니터링을 혁명화했습니다. 방패 시험은 전통적인 식민지에 비침범성 대안을 제안하는 착색 암을 검출하는 83% 감도 이상 달성했습니다. 이 발전은 조기 탐지를 촉진뿐만 아니라 치료 응답 및 최소 잔여 질병의 실시간 모니터링을 가능하게하며 환자 관리를 개인화합니다.
시장 Segmentation
- 치료 유형 통찰력 (Revenue, USD, 2020 – 2032)
- 화학 요법
- Alkylating 대리인
- 항염증제
- 이름 *
- 면역 요법
- Immune Checkpoint 소개
- Oncolytic 바이러스 ·
- 이름 *
- 대상 치료
- Monoclonal 항체
- 작은 분자 억제물
- 이름 *
- 관리 통찰력 (Revenue, USD, 2020 – 2032)
- 뚱 베어
- 한국어
- 근육내
- 관련 기사
- 이름 *
- 유통 채널 통찰력 (Revenue, USD, 2020 - 2032)
- 병원 약국
- 소매 약국
- 온라인 약국
- 지역 통찰력 (Revenue, USD, 2020 – 2032)
- 북아메리카
- 미국
- 한국어
- 라틴 아메리카
- 인기 카테고리
- 아르헨티나
- 주요 시장
- 라틴 아메리카의 나머지
- 유럽 연합 (EU)
- 한국어
- 미국
- 이름 *
- 한국어
- 담당자: Mr. Li
- 러시아
- 유럽의 나머지
- 아시아 태평양
- 중국 중국
- 주요 특징
- 일본국
- 담당자: Ms.
- 대한민국
- 사이트맵
- 아시아 태평양
- 중동
- GCC 소개 국가 *
- 한국어
- 중동의 나머지
- 주요 특징
- 대한민국
- 북한
- 대한민국
- 키 플레이어 Insights
- 스낵 바
- 브리스톨 마이어스 Squibb 회사
- 바이어 AG
- (주)오노제약
- ALX 종양학 Inc.
- 다이이치 산쿄 주식회사
- 회사 소개
- 회사 소개
- SOTIO 바이오 테크 AG
- AB 과학
- 바이오 테크 SE
- 효과 치료, Inc.
- Treos 바이오 제한
이름 *
주주 :
- 종양학 클리닉 (의료 종양 전문, 외과 종양 전문).
- 병원 약국 및 암 치료 센터.
- 연구 기관 및 재판 관성 (예 : 종양학의 임상 시험 동맹).
- 환자 자문 그룹 (예 : colorectal Cancer Alliance).
- Biomarker/genetic 테스트를 제공하는 진단 실험실.
- CRC 치료를 개발하는 제약 및 생명 공학 회사.
- Payors and reimbursement body (예: Medicare/Medicaid, HTA 대행사).
공급 능력:
- 새로운 대리인의 채택과 reimbursement에 관한 의학 종양과의 인터뷰.
- 약국의 약국 이사와 관련한 토론 및 조달 기준.
- 임상 시험과의 대화는 등록 문제와 최종 검증에 대해 리드합니다.
- 접근, 장애 및 치료 지침에 환자 자문 담당자와 세션.
두 번째 소스:
- 규제 승인 및 임상 업데이트
- 산업 출판 세부 시장 드라이버
- 임상 및 학술 연구 (예 : KRAS 테스트 프로토콜, pharmacogenomics)
협회 :
- 미국 임상 종양학 협회 (ASCO)
- 유럽 의학 종양학 협회 (ESMO)
- 색상 암 동맹
- 국가 종합 암 네트워크 (NCCN)
- 이름 *
신문 :
- 뉴욕 타임스 (Health Section)
- 가디언 (Health)
- Lancet 뉴스
- 이름 *
학회소개::- 임상 종양학 저널
- 암 연구
- 의학 종양학의 치료 전진
- 자연 리뷰 임상 종양학
- 이름 *
proprietary 성분:
- 사이트맵 데이터 분석 도구 – Colorectal Cancer Therapeutics Market
- CMI는 지난 8 년 동안 정보의 저장소
* 이름이름 *:: 암 치료 시장은 면역 검수원, 표적 생물학 약 (예 EGFR 및 VEGF 억제제), 화학 요법 요법, 및 나노 입자에 근거를 둔 hepatic 동맥 주입과 납품 체계를 포함하여 더 새로운 기술을 대우하기 위하여 이용된 모든 의약 개입을 나타납니다.
250페이지 이상의 보고서에 액세스하세요
위 분석의 근거가 되는 모든 세그먼트, 전망, 경쟁사 프로필 및 데이터 테이블을 즉시 다운로드하실 수 있습니다.
- ESOMAR 회원
- ISO 9001:2015 인증
- D-U-N-S 등록
- GDPR 및 CCPA 준수
독점적인 트렌드 보고서로 전략을 혁신하세요:
자주 묻는 질문
Colorectal Cancer Therapeutics Market은 2025년에 USD 9.38 Bn에서 평가되고, 2032년까지 USD 12.78 Bn에 도달하기 위하여 예상됩니다.
암 치료 시장의 CAGR은 2025에서 2032로 4.5%로 계획됩니다.
방사성 암의 발현률을 올리고 방사성 암의 인식을 증가시킵니다. (CRC)은 방사성 암 치료 시장의 성장을 주도하는 주요 요인입니다.
분자 테스트의 치료 및 도전의 부작용은 색상 암 치료 시장의 성장의 주요 요인입니다.
치료 유형의 관점에서 화학 요법 세그먼트는 2025 년에 시장을 지배 할 것으로 추정됩니다.
Sanofi, Bristol-Myers Squibb Company, Bayer AG, Ono Pharmaceutical Co. Ltd, ALX Oncology Inc., Daiichi Sankyo Company, Limited, Pfizer Inc., Exelixis, Inc., SOTIO Biotech AG, AB Science, BioNTech SE, Effector Therapeutics, Inc., Treos Bio Limited는 주요 선수입니다.
북아메리카는 2025년에 colorectal 암 치료 시장을 지도할 것으로 예상됩니다.