
글로벌 외과 절차 Volume Market 크기 및 예측 - 2026에서 2033
글로벌 외과 절차 볼륨 시장은 성장할 것으로 예상됩니다. 100원 3.18 파운드 2026에서 50-100 원 2033년까지 화합물의 연간 성장률을 등록 (CAGR)의 5.9% 할인 2026년부터 2033년까지· 글로벌 외과 절차 볼륨 시장은 만성 질환, 부상, 갑상선, 심혈관 질환, 암 및 수술 개입을 요구하는 다른 조건에 대한 외과 치료에 대한 생존 수요에 의해 연료를 공급하는 상당한 확장을 위해 고안된다.
더 보기 세계 보건기구 (WHO) 매년 313 만 수술 절차가 전 세계적으로 수행되는 것으로 추정되며, 143 만 절차가 매년 필요하며, 외과 치료에 대한 실질적인 무적 요구 사항을 강조합니다.
글로벌 외과 절차 볼륨 시장의 열쇠 테이크아웃
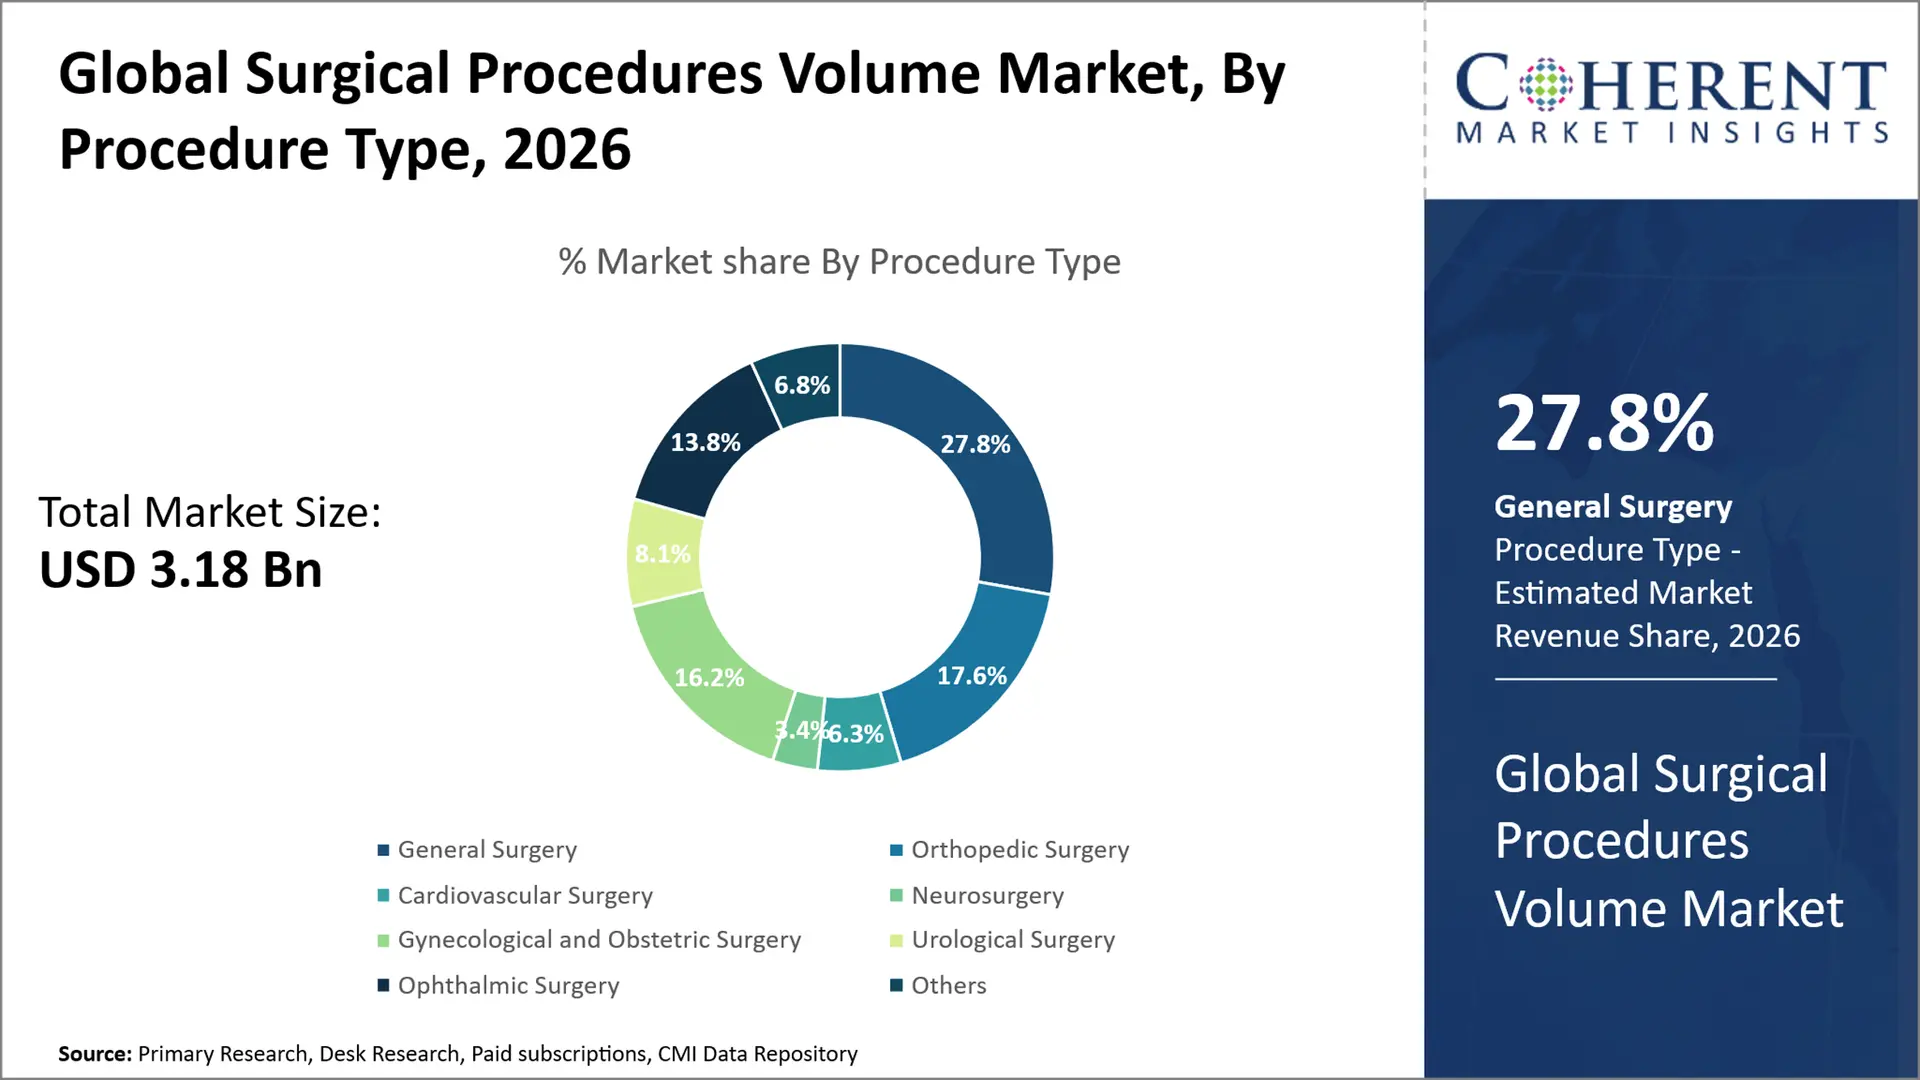
- 일반 수술은 보류에 투영 7.8% 할인 2026년 글로벌 수술 절차량 시장 점유율을 차지하고 있으며, 설립된 수술 인프라 및 고분화 용량으로 북미 전역의 지배적인 절차 유형 세그먼트를 만들어 냈습니다. 예를 들어, Medicare & Medicaid Services (CMS)에 대한 미국 센터는 Ambulatory Surgical Center Covered Procedures List에 289 절차를 추가했습니다. 2026 및 Inpatient Only List에서 제거 된 추가 271 코드는 외래 설정에서 수행 할 수있는 외과 절차의 범위를 확장합니다.
- 본문 바로가기 1.6% 할인 2026년 글로벌 수술 절차량 시장 점유율의 글로벌 외과 의사결정 시장은 아시아 태평양 전역의 지배적 인 수술적 접근을 위해 최소한의 침략 기술 및 외과 인프라에 접근할 수 있습니다. 세계 보건기구 (WHO)는 임베디드 Bellwether 절차로 열린 골절 및 치료를 식별하고 Western Pacific 만 6 개 국가 및 지역의 유효 데이터는 2 시간 이내에 이러한 절차를 수행 할 수있는 시설에 액세스 할 수있는 최소한 80 %의 인구를 제공합니다.
- Elective 절차는 파악하기 위하여 계획됩니다 1.55% 할인 2026년 글로벌 수술 절차량 시장 점유율을 차지하고 있으며, 광범위한 공공 의료 시스템 및 구조화된 elective-care 프로그램으로 인해 유럽 전역의 지배적 인 긴급 세그먼트를 만듭니다. NHS England는 2025년에 전달된 기록 18.4 백만개의 처리와 가동을, 2024년에 18백만에서, elective 활동을 확장하고 처리 백로를 감소시키기 위하여 노력의 일환으로 보고했습니다. elective 외과 용량의 지속적인 확장은 유럽 전역의 지속적인 높은 절차량을 지원합니다.
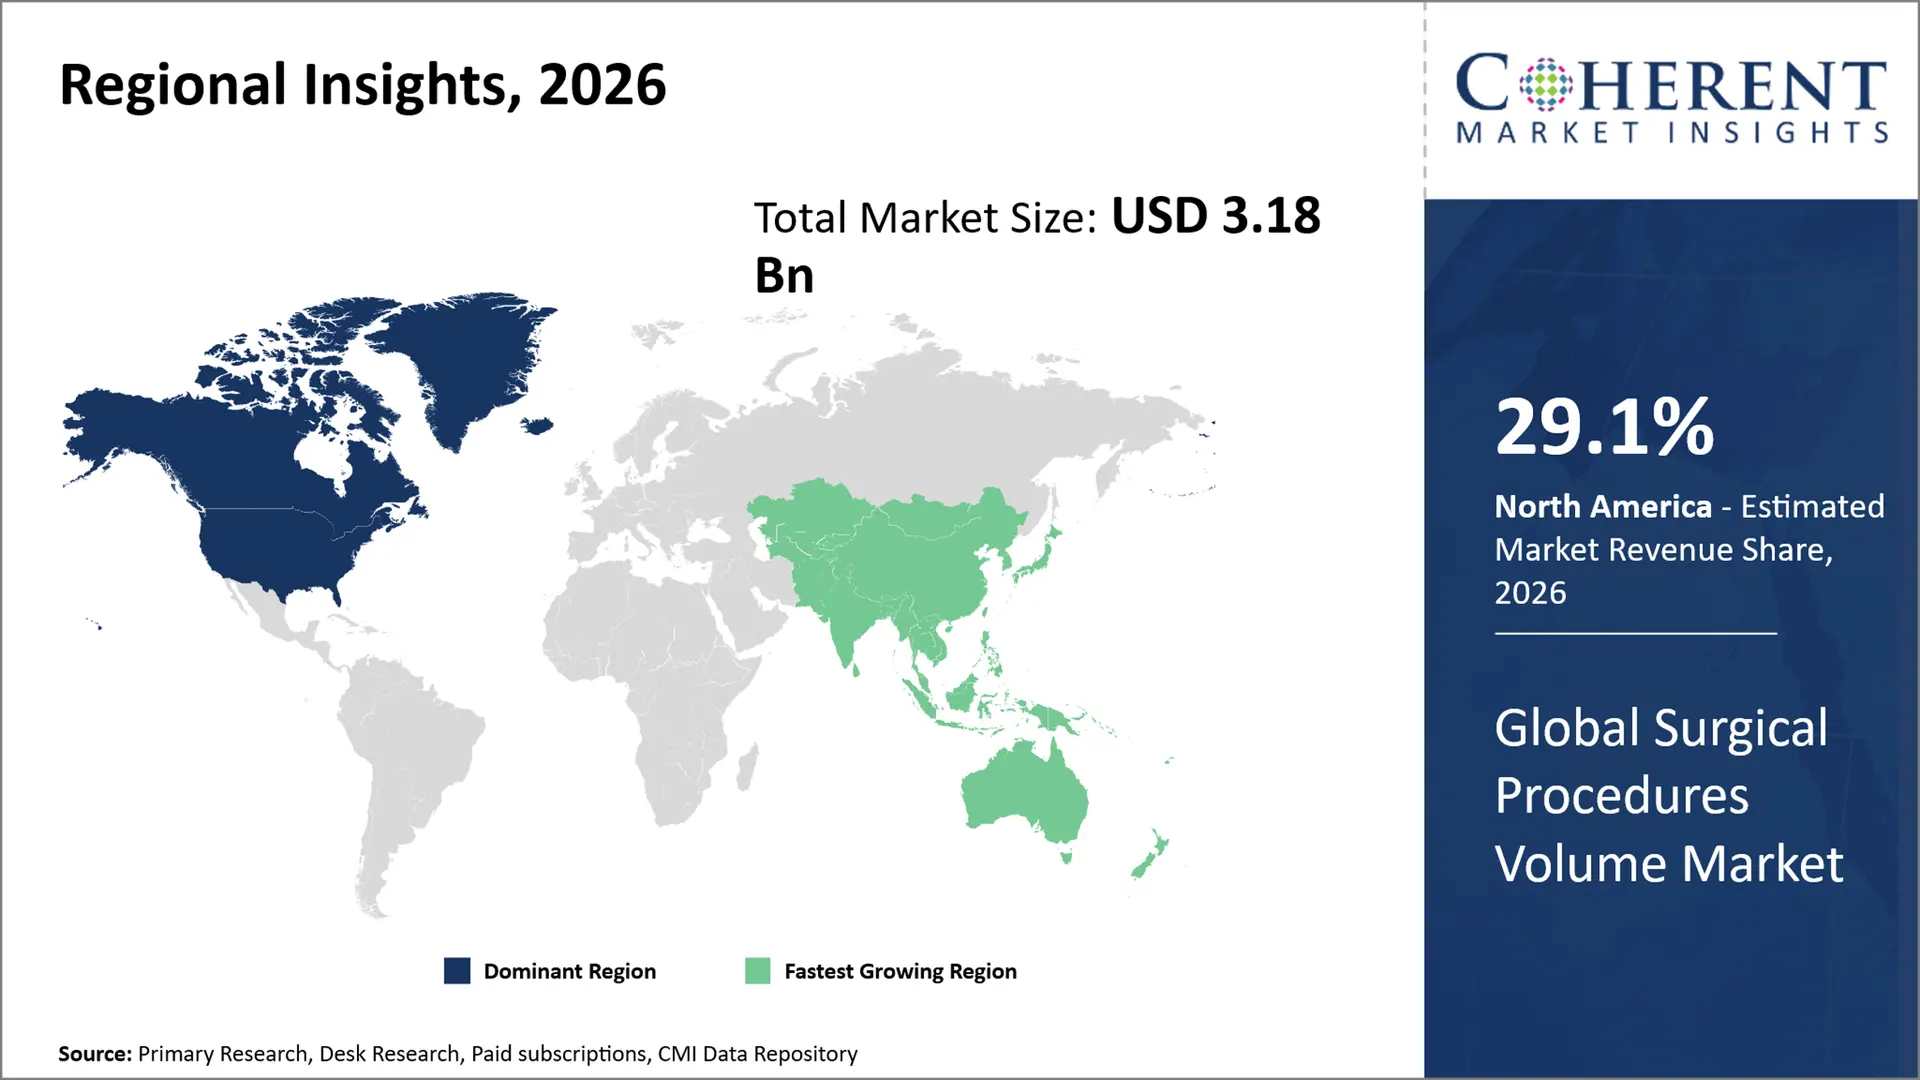
- 북미 시장은 예상 점유율을 가진 지배력을 유지 29.1% 할인 2026년에, 그것의 성숙한 의료 시설, 높은 procedural 수용량 및 외과 활동의 포괄적인 추적에 의해 bolstered. Medicare & Medicaid Services (CMS)에 대한 미국 센터는 26 절차, 엉덩이 및 무릎 교체, 척추 퓨전, 척추 수술, hernia Repair, CABG 및 hysterectomy를 포함하여 Medicare clinicians에 대한 절차 볼륨 데이터를 출판하기 시작했습니다. 이 확장 된 공공 보고서 절차 볼륨은 지역의 높은 수준의 외과 활동과 의료 데이터 인프라를 반영합니다.
- Asia Pacific은 글로벌 외과 절차 볼륨 시장에서 가장 빠르게 성장할 것으로 예상되며, 예상된 CAGR을 등록 6.4%년 2026~2033년 동안 고급 외과 기술의 채택과 의료 능력을 증가시켜 왔습니다. 예를 들어, 일본 보건부, 노동부 및 복지부 (MHLW)는 32 로봇 보조 외과 절차가 국가 건강 보험에 의해 덮여되었다고보고, 2026 의료비 개정에서 포함 된 15 추가 로봇 절차. 로봇 수술을 위한 보험 적용의 확장은 아시아 태평양 지역의 진보된 외과 절차의 더 넓은 채택을 지원합니다.
증권
왜 일반 수술은 글로벌 외과 절차 볼륨 시장을 지배합니까?
일반 수술은 시장 점유율을 파악하기 위해 계획된다. 7.8% 할인 2026 년 복부, 위장, hernia, soft-tissue 및 다른 일반적인 외과 관행에 있는 그것의 거의 보편적인 적용 때문에 환자의 가장 큰 비율과 더불어. 일반 수술의 존재는 비상사태와 elective 부 모두에, 뿐 아니라 이차와 tertiary 병원에서 일관된 높은 절차 양을 지원합니다. 예를 들어, 3 월 2026에서, NHS 영국 일반 수술 서비스 376,204 불완전한 통로를 보고, 일반적인 외과 치료를 위한 상당한 수요를 반영.
샘플 보고서에는 어떤 내용이 포함되나요?
무료 샘플 다운로드- 2026년 최신 업계 동향
- 시장 규모 추정
- 지역별 분석
- 경쟁 현황
- 고객 인텔리전스
- 세그먼트별 분석
- 가격 분석
- 주요 시장 성장 동인, 과제 및 향후 트렌드
- 맞춤형 인사이트 섹션
왜 열린 수술은 수술 절차 볼륨 시장에서 가장 큰 수술 접근 세그먼트를 대표합니까?
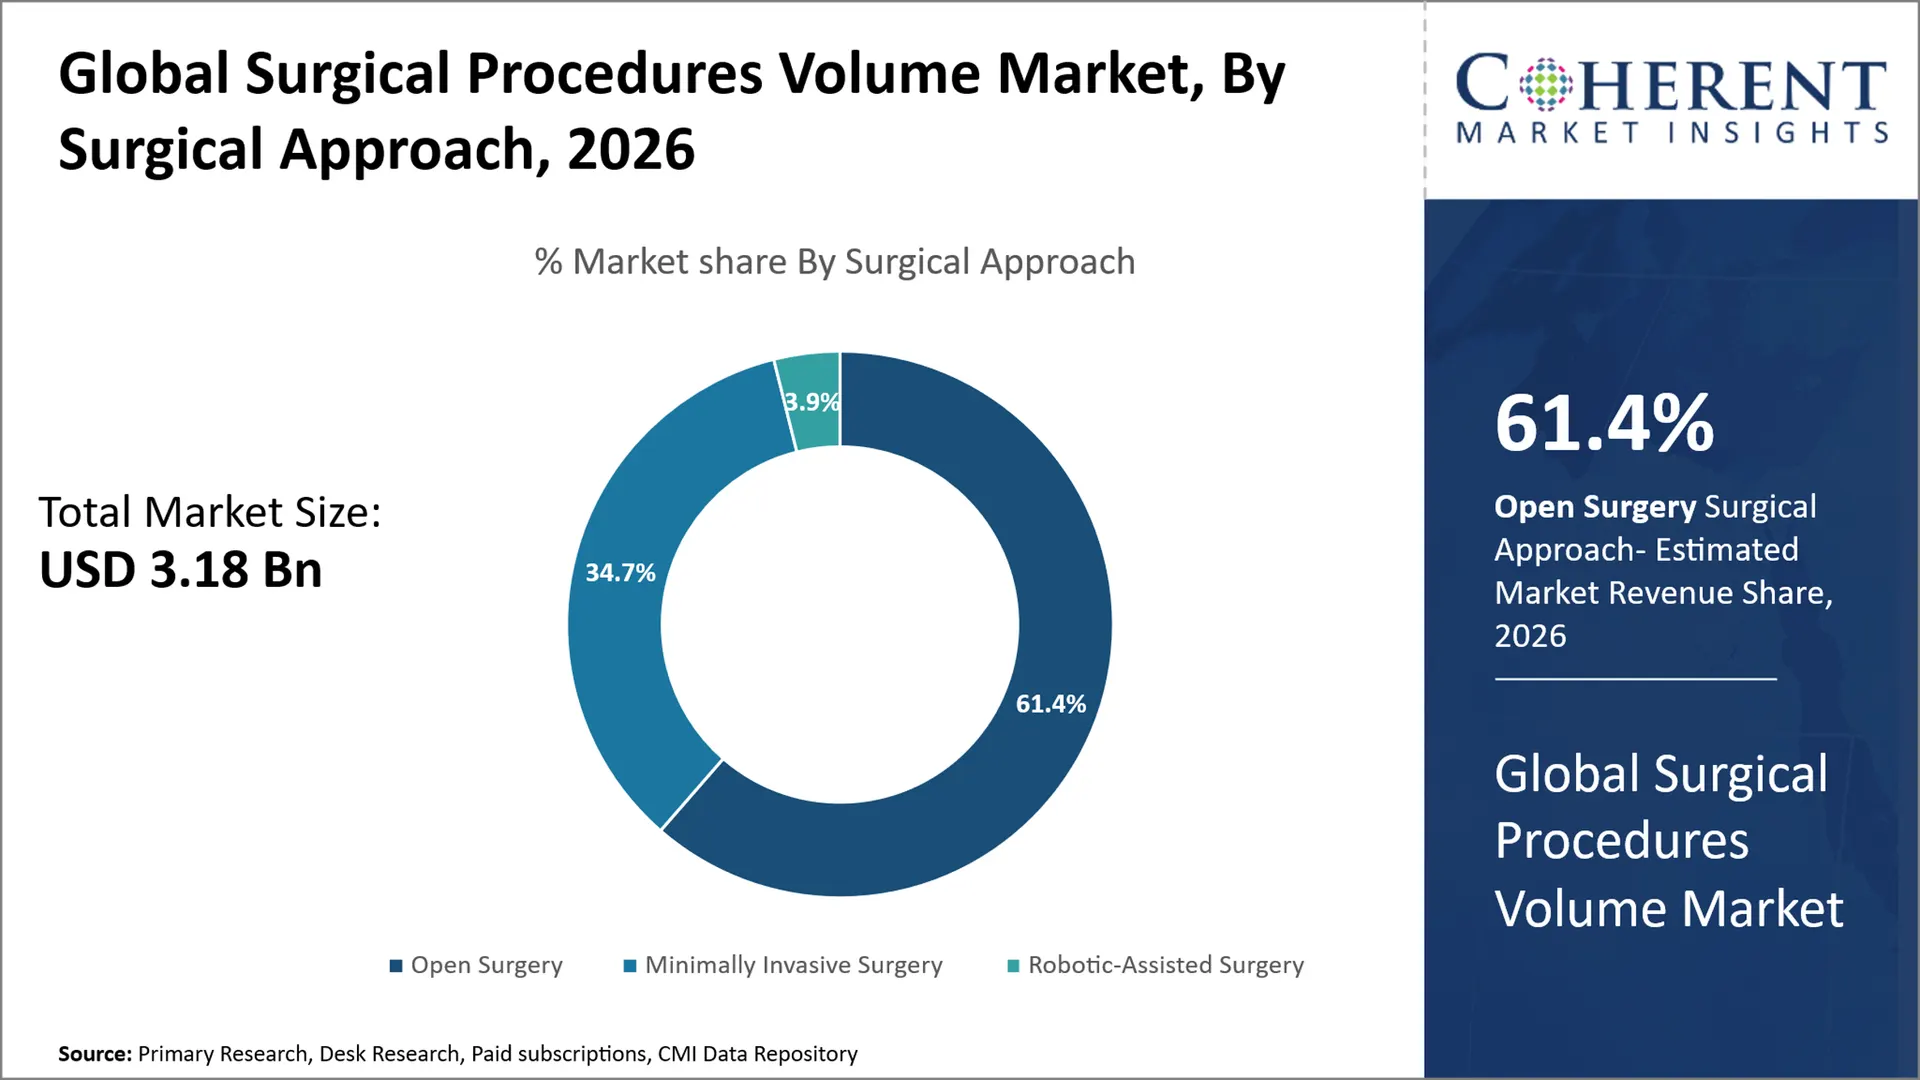
오픈 수술은 시장 점유율을 파악하기 위한 계획입니다. 1.6% 할인 2026년에, 높은 복잡한 절차, 비상사태 및 외상 수술에서 그것의 사용 때문에, 뿐 아니라, anatomy에 접근을 위한 자원 집중적인 가동. 지속적인 보유는 최소 침습성 또는 로봇식 변조에 접근하지 않는 의료 시설에서 널리 이용 된다. 예를 들어, NHS 영국 대략 30,000의 비상사태 laparotomies (열려있는 복부 수술의 모양)는 영국에서 매년 실행되고, 열린 외과 절차의 실질적인 지속적인 양을 연기합니다.
Elective Procedures Segment 글로벌 외과 절차 볼륨 시장
elective 절차 세그먼트는 시장 점유율을 보유하기 위하여 계획됩니다 1.55% 할인 2026년에, cataract 수술, 합동 보충 및 다른 non-emergency 절차 같이 elective 절차의 더 높은 양에 의해 모는. 병원은 수술실 용량을 활용하고 사전 예약 및 포스트 절차를 더 효과적으로 계획 할 수 있습니다. 예를 들어, 에 따라 호주 정부, 모든 선택 수술의 약 70 %는 호주의 개인 병원에서 수행되며 의료 시스템 내에서 계획 된 외과 활동의 상당한 양을 민주화합니다.
현재 이벤트와 그 영향
현재 행사 | 묘사와 그것의 충격 |
통합 긴급, 긴요한 및 운영 관리를위한 WHO 글로벌 전략 (May 2026) |
|
WHO는 Cataract Surgery (이월 2026)에 대한 접근을 가속화합니다. |
|
미국 Medicare & Medicaid 서비스 센터 (CMS) 외래 수술 절차에 대한 Medicare 적용 확대 (1 월 2026) |
|
수술 절차 볼륨 시장 역학
시장 드라이버
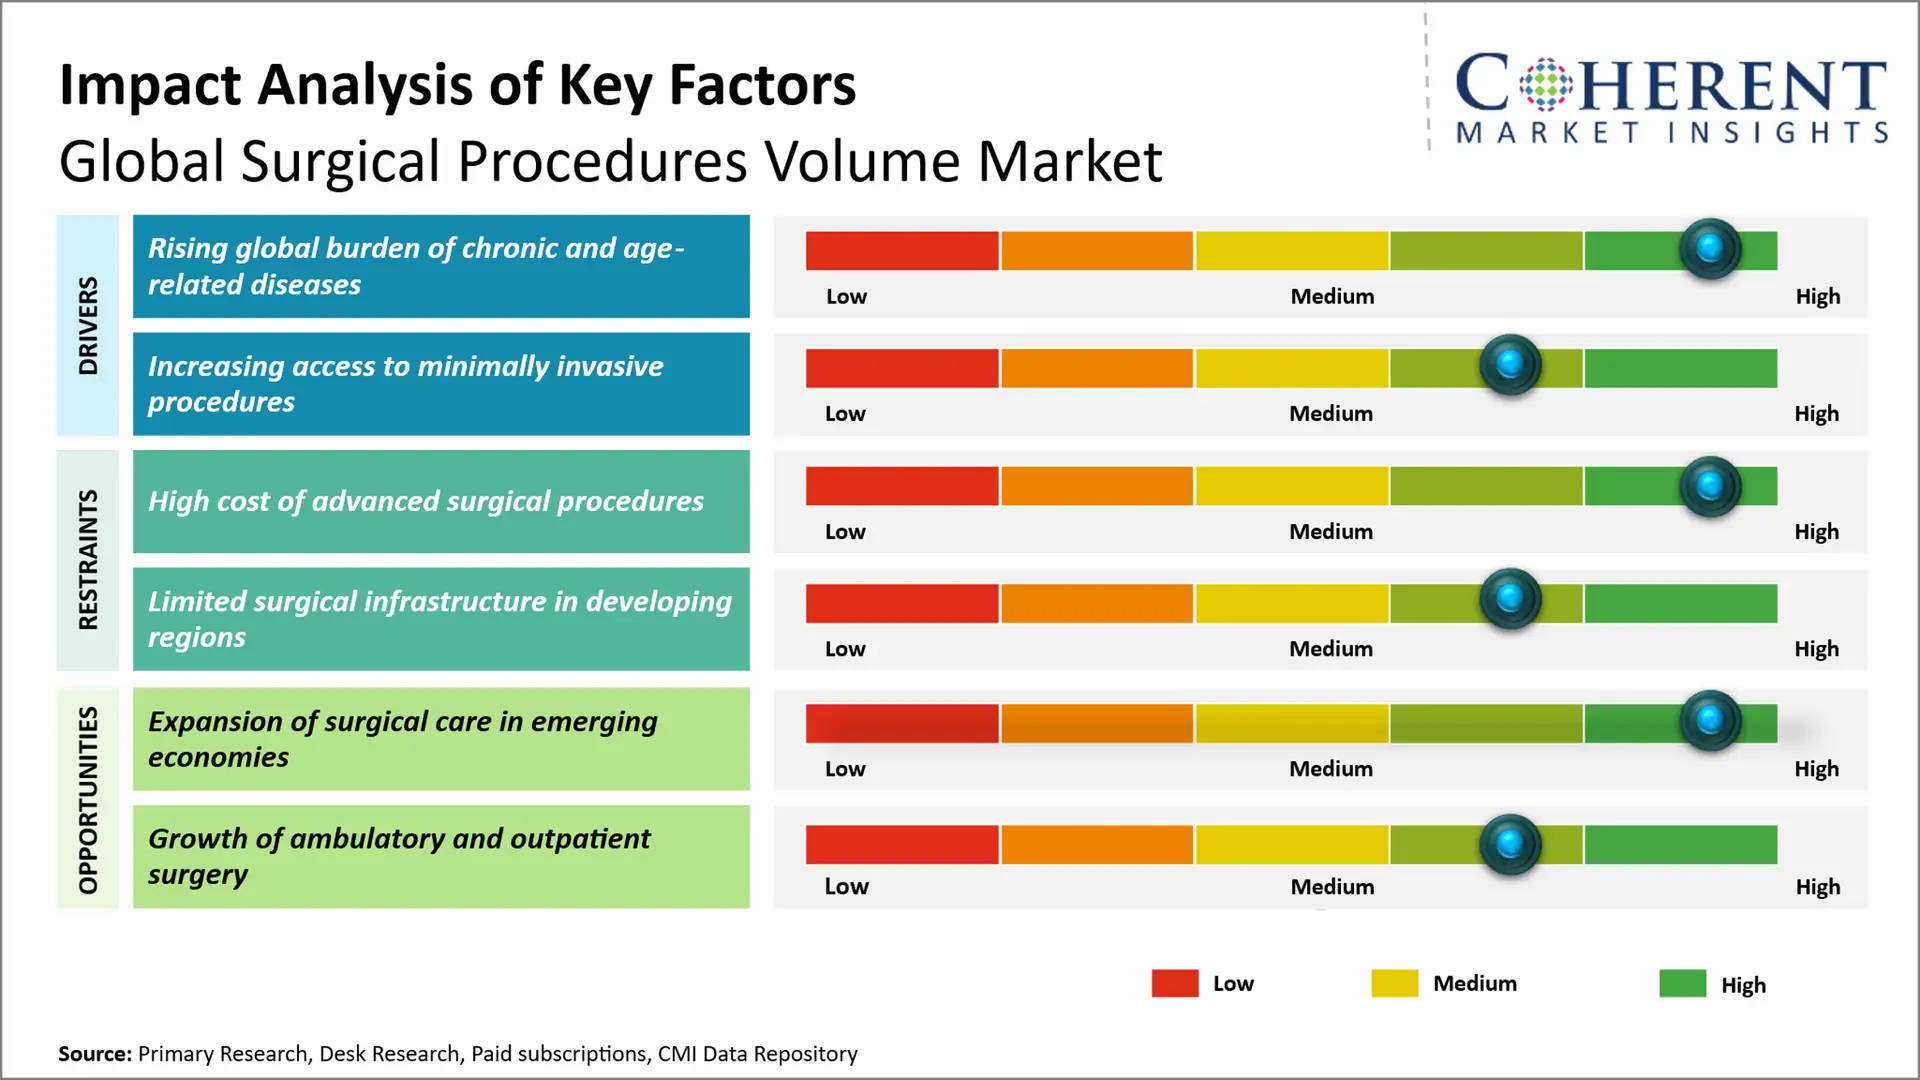
- 만성 및 연령 관련 질병의 글로벌 부담 상승 : 만성 질환 및 인구의 증가 된 부담은 심장 혈관, 정형 외과, 안과 및 기타 절차와 같은 수술 개입을 요구하는 글로벌 환자 풀을 확장하고 있습니다. 예를 들어, WHO는 2025 년에보고 된 NCD는 적어도 43 만 명이 전 세계적으로 사망 한 반면, 심혈관 질환에서 19 백만과 암에서 10 백만을 포함하여, 2026 년 업데이트 노트가 1.1 억 명이 넘는 사람들이 60 세 이상 2023 년에 나이였습니다. 만성 질환의 조기 감소는 빠른 인구 노화와 함께 수술에 대한 수요를 지속 할 것으로 예상된다.
- 최소 침습 절차에 대한 액세스 증가: 성장의 채택 최소 침습 기술 병원 체재를 감소시키고 더 빠른 회복을 지원할 수 있는 절차에 접근 확장. 예를 들어, 11 월 2025에서 Medicare & Medicaid Services (CMS)의 미국 센터는 Inpatient Only List에서 285 musculoskeletal 절차의 제거를 완료했습니다. 2026에 대한 임상적 적절한 절차를 수행 할 수 있습니다. 이 정책은 침략, 외래 지향적 인 수술 관리 및 이러한 절차에 대한 액세스를 확장하기 위해 마이그레이션을 격려 할 것으로 예상됩니다.
- 근본적인 외과 치료에 확장 접근: 의료 보험 및 외과 인프라를 확장하는 것은 수술적 치료에 액세스 할 수있는 환자의 수를 증가시키고 특히 보존 된 시장에서. 예를 들어 WHO의 2025 모니터링 데이터 쇼는 4.6 억 명의 사람들이 여전히 2023 년 근본적인 건강 서비스에 대한 전체 범위를 부족, 외과 치료를 포함하여 치료에 대한 실질적인 unmet 수요를 강조. Continued 노력은 보편적 인 건강 보험과 외과 용량을 확장하는 것은 전 세계적으로 높은 절차 볼륨으로 변환 할 것으로 예상됩니다.
Emerging 동향
- 로봇 수술의 성장 채택: 로봇 플랫폼의 사용은 수술 정밀도, 시각화 및 제어를 개선하여 복잡한 절차를 변환합니다. Adoption는 비뇨기과, 부인과, 일반 수술 및 정형 외과에서 확장됩니다.
- 구급차와 같은 수술을 통해 이동: 의료 시스템은 점점 더 많은 환자에서 환자를 대상으로 한 절차 ambulatory 수술 센터 비용 절감, 병원 체류 및 회복 시간. 이 추세는 전 세계적으로 외래 외과 볼륨 증가.
- AI와 이미지 가이드 기술의 통합: AI-powered 외과 계획, 수술 화상 진찰, 항법, 및 결정 지원 공구는 procedural 정확도 및 결과를 개량하기 위하여 채택을 얻고 있습니다. 이 기술은 표준화 및 기술 지원이 될 것으로 예상됩니다.
지역 통찰력
왜 북미 외과 절차 볼륨에 강한 시장?
북미는 글로벌 외과 절차 볼륨 시장을 리드, 추정에 대한 회계 29.1% 할인 2026 년 공유, 수술 중의 최소 침습 절차 및 로봇 수술 중 로봇 수술 후의 채택의 높은 비율을 수행, 고급 의료 시설, 수술 후의 증가 수로 인해. 또한 미국 의료에 지출하는 정부의 증가 및 재투자 정책은 지역 외과 절차의 채택을 밀어. 예를 들면, 에 따라 미국 의학 협회 (AMA) 미국 국민 의료 지출은 2024년 약 5.3조 달러에 달하며, 전년 대비 7.2%는 국내 총생산량의 18%를 차지하며, 의료 서비스에 중요한 지출을 나타냅니다.
또한, 지역의 통합 외과 인프라, 특수 병원의 높은 침투 및 고급 외과 절차의 광범위한 임상 활용은 큰 케이스 볼륨을 연료. tertiary-care 센터의 많은 수로, 북미의 최소 침습 및 로봇 보조 절차의 상승 통합, 시장은 전 세계적으로 지배를 계속.
왜 아시아 태평양 외과 절차 볼륨 시장 전시회 높은 성장?
Asia Pacific은 글로벌 외과 절차 볼륨 시장에서 가장 빠르게 성장할 것으로 예상되며, 예상된 CAGR을 등록 6.4%년 2026–2033 중. 지역은 대략 계정으로 계획됩니다. 4.6% 할인 2026 년 글로벌 시장의, 큰 환자 인구에 빚지고, 의료 지출, 건강 관리를위한 인프라 성장, 고급 외과 치료에 대한 놀라운 접근. 민간 부문 참여와 함께 의료 인프라를 개선하기 위해 정부의 노력은 짧은 시간에 새로운 수술 혁신의 채택에 기여합니다.
예를 들어, 1 월 2026, 인도의 Ayushman Bharat 디지털 미션 (ABDM)은 900 만 (90 crore) ABHA 계정 이상으로 생성되었으며 570 만 (57 crore) 건강 기록, 더 디지털 의료 인프라를 강화하고 기술 지원 의료 배달. (출처: 공지사항· 또한, 의료 능력 증가 및 아시아 주요 시장에서 최소 침습 수술 및 로봇 수술에 대한 액세스는 성장을 주도하는 것으로 예상된다.
글로벌 외과 절차 중요한 국가를 위한 볼륨 시장 전망
왜 미국 리드 혁신과 외과 절차 볼륨 시장에서 채택?
미국은 혁신의 핵심 시장 중 하나이며 기술 고급 외과 인프라의 존재, 로봇 지원 및 최소 침습 수술 (MIS) 절차 및 수술 전문 센터의 높은 수에 대한 채택을 채택하고 있습니다. 외과 기술 R&D를 위한 잘 설치된 생태계 및 즉시 연습 채택을 위한 그것의 임상 채택은 국가에 있는 급속한 절차 및 기술 채택을 지킵니다.
중국 외과 절차 볼륨 시장을위한 Favorable 시장?
중국은 큰 환자 인구에 의해 구동 강한 성장 시장, 성장 병원 용량 및 정교한 절차의 확장 사용, 최소 침습, 로봇 및 디지털 절차의 채택으로 절차 볼륨 성장을 위한 더 기회와 함께. 점점 더 많은 전문 절차와 환자 인구와 결합 된 병원 용량을 성장, 중국 아시아 태평양 지역의 매력적인 성장 시장.
일본은 수술 절차 볼륨 시장을위한 중요한 성장 허브로 이수합니까?
일본은 노화 인구, 연령 관련 징후, 현대 병원 인프라에 중요한 수술 양과 중요한 성장 시장을 제시합니다. 최소 침습, 로봇 및 기술 지원 절차의 더 중대한 침투는 또한 일본 노후화 인구를 대우하는 특기에서, 특히 나타납니다. 전문 치료에 대한 수술 및 수요의 현대화는 일본에서 절차 볼륨 성장을 지원할 가능성이 높습니다.
왜 독일은 유럽 외과 절차 볼륨 시장?
독일은 많은 병원, 외과 능력 및 표적 외과 진료의 높은 가용성 때문에 유럽 시장의 최전선에 있습니다. 전국의 효율적이고 잘 설립 된 건강 시스템은 정형 외과, 심혈관, 일반 및 기타 주요 외과 분야에서 큰 절차 볼륨을 지원합니다. 이 거대한 임상 인프라와 함께, 유럽 시장에서 독일의 프로필을 제기.
외과 절차는 인도에서 대량 시장 발전?
인도는 높은 성장 잠재력을 가진 큰 시장, 증가된 병원 수용량에 의해 몰고, 더 복잡한 절차를 위한 개량한 외과 접근 및 최소로 침습 및 기술 가능하게 한 절차의 채택. 성장에 대한 전망은 대중 건강 보험의 확장뿐만 아니라 민간 부문 건강 관리 투자에 의해 지원됩니다. 개발 및 개발 시장에서 외과 치료에 대한 액세스를 개선합니다. 인도의 실질적인 불안정한 외과적 양 및 성장 관리 인프라는 더 절차 볼륨 확장을위한 강력한 용량을 제공합니다.
수술 후 볼륨 시장에서 새로운 성장 기회를 창출하는 신흥 경제학의 확장은 무엇입니까?
건강 인프라의 성장 가능성, 공공 보건 이니셔티브 및 금융 보호는 이전에 unmet을 갔다 절차에 대한 수술 및 성취 요구에 대한 액세스를 증가하고있다. 병원의 성장 능력, 증가 된 정부 투자와 함께 보조 수준의 외과 절차에 액세스 증가. 예를 들어, 인도의 Ayushman Bharat-Pradhan Mantri Jan Arogya Yojana (AB-PMJAY)의 38,000 개 이상의 병원은 6 월 2026에 의해 엠패딩되었습니다. 이 확장은 신흥 시장에서 높은 수술 절차 볼륨을 지원할 것으로 예상됩니다.
시장 선수, 중요한 발달 및 경쟁적인 조경
주요 개발
- 9 월 10, 2026, Axogen 기업 USD 200 백만의 BioCircuit Technologies를 취득하는 데 필요한 계약으로 들어, NerveTape를 추가, 첫 번째 미국 FDA 승인 장치는 더 적은 주변 신경 수리, 포트폴리오에. 인수는 microsurgical suturing 기술에 대한 의존도를 줄이기 위해 주변 신경 수리 절차에 대한 액세스를 확장하고 외과 의사와 치료 설정의 넓은 범위에서 채택을 지원하는 것으로 예상됩니다.
- 8월 2026일 스트리커 ZuriMED, FiberLocker 시스템 개발자, rotator 커프 수리를 강화하기 위해 설계된 상용화 된 연화 연화 기술. 인수는 Stryker의 어깨 포트폴리오를 확장하고 스포츠 의학 및 어깨 관절에 대한 제안을 강화하고 성장하는 회전 장치 팔목 수리 세그먼트에 회사의 위치를 지원하는 것입니다.
- 9월 2025일 알콘 STAAR 외과를 인수하는 개정 합병 계약을 발표했다 약 USD 1.6 억, 공유 당 USD 30.75에 그것의 제안을 증가시키고 비전 보정을 위한 STAAR의 EVO Implantable Collamer 렌즈 (EVO ICL) 기술을 통해 안과 수술의 위치에 강화.
공급 업체
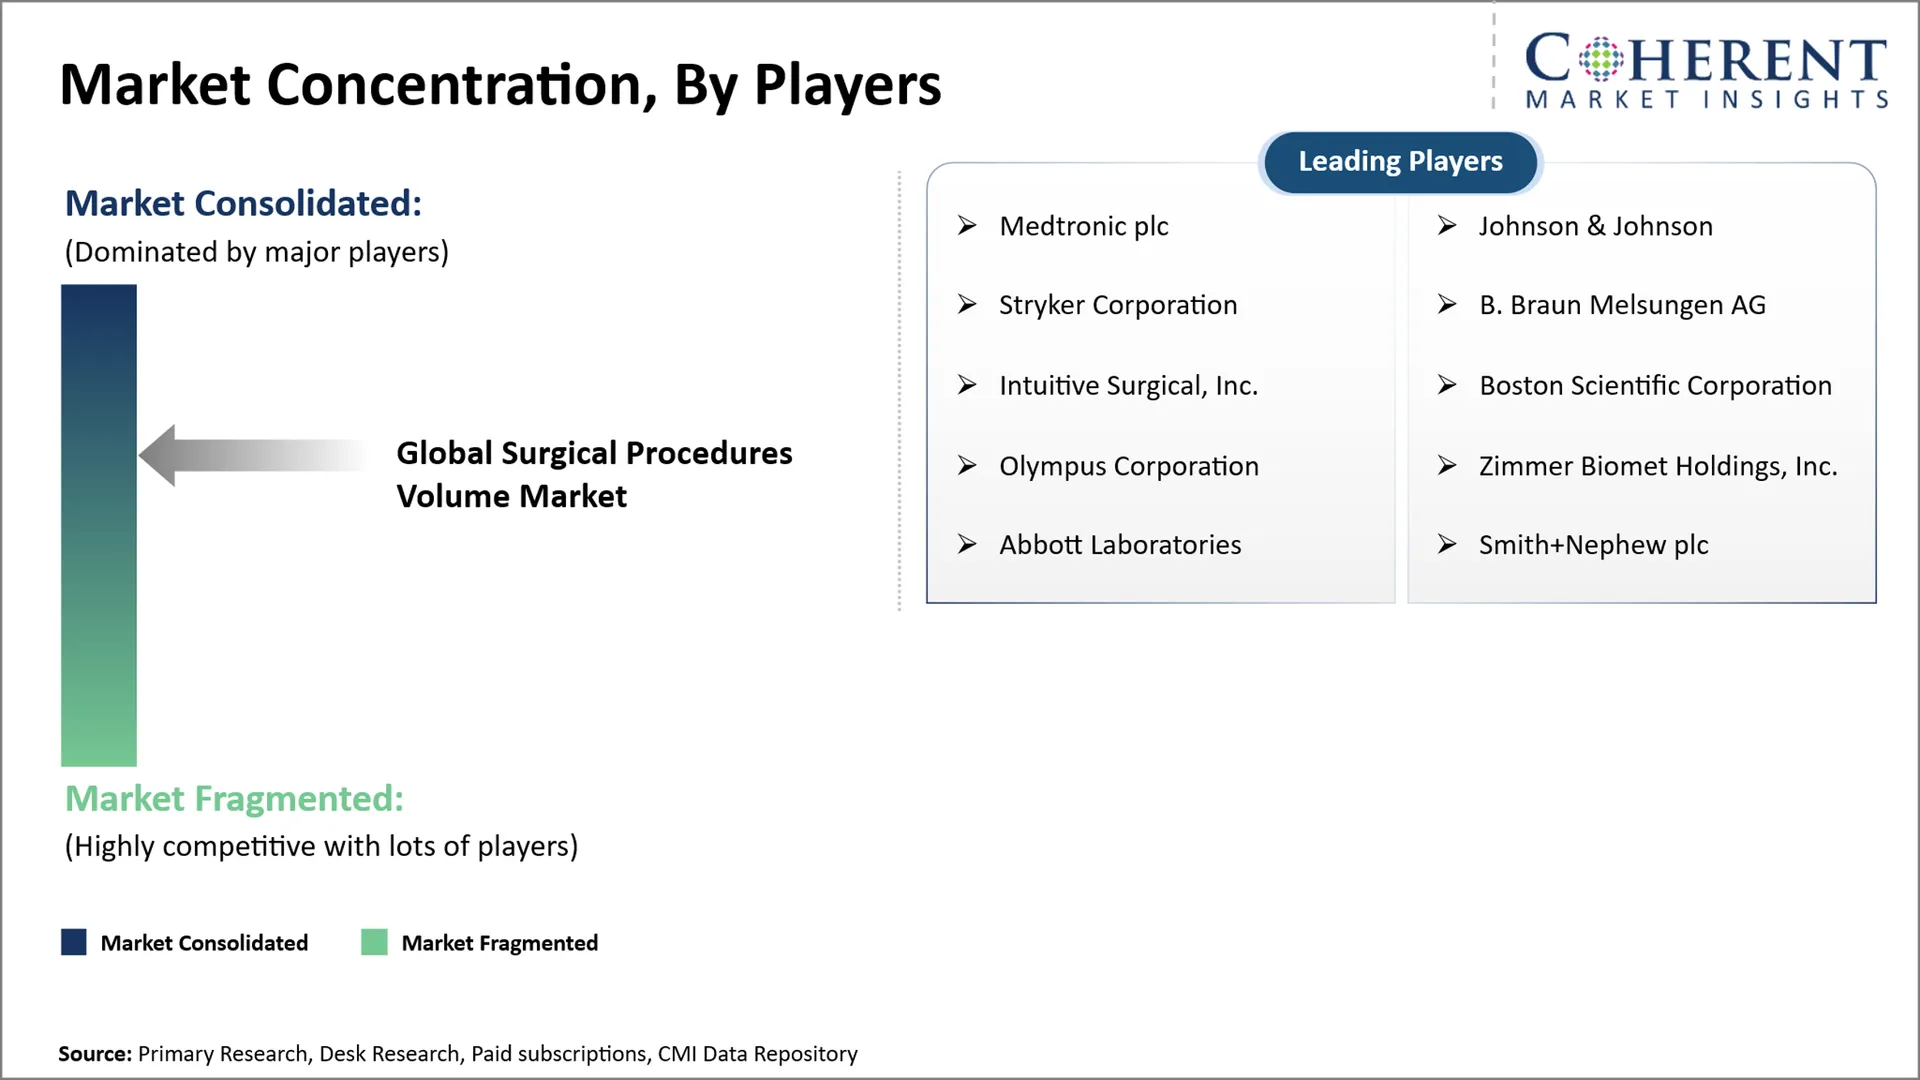
글로벌 외과 절차 볼륨 시장은 수술 용량의 확장, 최소 침습 및 로봇 보조 기술의 채택, 구급 외과 센터의 개발, 고급 외과 기술에 투자 증가와 시장 역동적 인 경쟁력을 갖추고 있습니다. 시장 참가자들은 수술 효율을 개선하고, 전문적 치료에 대한 액세스를 강화하고, 외래 및 기술 지원 수술을 통해 교대를 지원하면서 점점 늘어나고 있습니다. 핵심 초점 지역은 다음을 포함합니다:
- Robotic-assisted, laparoscopic 및 기타 최소 침습 수술 기술 확장
- 고급 외과 시스템, 계측기, 이미징 및 네비게이션 기술 개발
- 구급 외과 센터 및 외래 절차 기능의 확장
- AI, 디지털 수술 및 이미지 가이드 기술의 통합을 수술 워크플로우로 활용
- 신흥시장 전반의 수술능력 및 특화된 절차
시장 보고서 Scope
수술 절차 Volume Market 보고서 적용 | |||
공지사항 | 이름 * | ||
기본 년 | 2025년 | 2026 년 시장 크기 : | USD 3.18 파운드 |
이름 * 자료: | 2020년에서 2024년 | 예측 기간: | 2026에서 2033 |
예측 기간 2026년에서 2033년 CAGR: | 5.9% 할인 | 2033년 가치 투상: | 50-100 원 |
덮는 Geographies: |
| ||
적용된 세그먼트: |
| ||
회사 포함: | Medtronic plc, Johnson & Johnson, Stryker Corporation, B. Braun Melsungen AG, Intuitive Surgical, Inc., Boston Scientific Corporation, Olympus Corporation, Zimmer Biomet Holdings, Inc., Abbott Laboratories, Smith+Nephew plc | ||
성장 운전사: |
| ||
변형 및 도전 : |
| ||
분석 Opinion (전문 Opinion)
- 앞으로 몇 년 동안 글로벌 외과 절차 볼륨 시장은 더 많은 기술 지원, 외래 지향 및 용량 구동 모델로 이동할 것으로 예상됩니다. Minimally 침략 및 로봇 보조 절차는 지속적으로 견인을 얻고, 전통적인 수술은 높은 볼륨과 자원에 따라 중요한 유지됩니다. 신흥 경제에 대한 수술 인프라의 확장은 절차 볼륨 성장의 점점 중요한 원천이 될 것으로 예상됩니다.
- 환자는 환자의 건강 증진을 위해 환자의 건강 증진을 촉진하고, 환자의 건강 증진을 촉진하고, 환자의 건강 증진을 촉진하고, 환자의 건강 증진을 촉진하고, 환자의 건강 증진을 촉진하고, 환자의 건강 증진을 촉진하는 것을 목적으로합니다. 두 번째 기회는 중국과 일본에 있는 urology와 gynecology의 맞은편에 robotic-assisted 절차에서 나타날 것입니다.
- 경쟁 우위를 확보하기 위해 경쟁 우위를 확보하기 위해 개별 기기나 절차가 아닌 통합 외과 포트폴리오를 우선적으로 통합해야 하며, 최소 침습 장비, 시각화, 로봇, 내비게이션 및 디지털 기능을 결합합니다. 병원 및 구급 외과 센터와 파트너십을 구축, 외과 의사를위한 훈련 프로그램을 확장하고, 신흥 시장에 적응 된 비용 효율적인 솔루션을 개발하는 것은 기업이 가속화하고 경쟁력있는 포지셔닝을 강화하는 데 도움이 될 수 있습니다.
시장 Segmentation
- 절차 유형 통찰력 (Revenue, USD Bn, 2021 - 2033)
- 일반수술
- 정형 외과
- 심장 혈관 뚱 베어
- 신경 외과
- 부인과 과 Obstetric 뚱 베어
- 진료예약
- 안과 수술
- 이름 *
- 외과 접근 통찰력 (Revenue, USD Bn, 2021 - 2033)
- 본문 바로가기
- Minimally 침략 수술
- 로봇수술
- 긴급 통찰력 (Revenue, USD Bn, 2021 - 2033)
- Elective 절차
- 긴급 절차
- Insights 설정 (Revenue, USD Bn, 2021 - 2033)
- 진료예약
- 외래/흡입 수술
- 지역 통찰력 (Revenue, USD Bn, 2021 - 2033)
- 북아메리카
- 미국
- 한국어
- 라틴 아메리카
- 인기 카테고리
- 아르헨티나
- 주요 시장
- 라틴 아메리카의 나머지
- 유럽 연합 (EU)
- 한국어
- 미국
- 이름 *
- 한국어
- 담당자: Mr. Li
- 러시아
- 유럽의 나머지
- 아시아 태평양
- 중국 중국
- 주요 특징
- 일본국
- 담당자: Ms.
- 대한민국
- 사이트맵
- 아시아 태평양
- 중동
- GCC 소개 국가 *
- 한국어
- 중동의 나머지
- 주요 특징
- 대한민국
- 북한
- 대한민국
- 북아메리카
- 키 플레이어 Insights
- 메트로닉 plc
- 존슨 & 존슨
- Stryker 회사
- 브라운 브라운 브라운
- Intuitive 외과, Inc.
- 보스턴 Scientific Corporation
- 올림푸스
- Zimmer Biomet Holdings, Inc., 미국
- Abbott 실험실
- 스미스 + Nephew plc
이름 *
1차 연구 인터뷰
- 수술장 관리 및 수술장 관리 담당
- 일반, 정형 외과, 심혈관, 안과, 부인과, 비뇨기과, 신경 외과 전문가
- 수술 센터 (ASC) 운영자 및 외래 수술 관리자
- Minimally invasive and robotic-surgery 전문가 기술 채택 및 절차 계획
- 수술실 장비 및 소모품에 대한 의료 조달 및 외과 공급 체인 관리자
- 수술능력 확장 및 환자 흐름 관리에 관련된 헬스케어 전략 및 임상 운영 전문가
회사연혁
- 병원 및 다기능 의료 시스템
- 수술 센터 및 외래 수술 제공 업체
- 외과 기술 및 의료 기기 제조업체
- 로봇 보조 및 최소 침습 수술 기술 제공 업체
- 의료 보험 및 공공 의료 시스템
- 외과 전문 사회 및 임상 연구 조직
- 의료 인프라 개발자 및 전문 외과 센터
- 끝 사용 분야
- 일반 및 multispecialty 병원
- 구급 외과 센터 (ASCs)
- 전문병원
- 학술 및 교육 병원
- 의료 시설
- 의료 시설
- 긴급 및 외상 관리 센터
- 규제 및 건강 Bodies
- 세계 보건기구 (WHO)
- Medicare & Medicaid 서비스 센터 (CMS), 미국
- 미국 식품의약품안전처 (FDA)
- 유럽 의학기구 (EMA)
- NHS 영국
- 경제 협력 및 개발기구 (OECD)
데이터베이스
- 세계 은행 – 세계 개발 지표 (WDI), 100,000 인구 당 외과 절차 포함
- WHO 글로벌 건강 전망 (GHO)
- OECD 건강 통계
- 사이트맵 Medicare 공급자 활용 및 지불 자료
- NHS England 통계 및 데이터 세트
- Eurostat 건강 데이터베이스
- WHO 글로벌 건강 추정
학회소개
- Lancet 소개
- Lancet 글로벌 건강
- 한국어 뚱 베어
- 학회소개
- 본문 바로가기
- 본문 바로가기
- 학회소개
- 사이트맵 뚱 베어
- 외과 연구
회사연혁
- Surgeons의 미국 대학 (ACS)
- 주변 운영 등록 간호사 협회 (AORN)
- 미국 위장과 Endoscopic 외과 외과 의사 (SAGES)
- Endoscopic 수술 유럽 협회 (EAES)
- 국제수술학회(ISS/SIC)
- Anaesthesiologists (WFSA)의 사회의 세계 연맹
- Anesthesiologists의 미국 사회 (ASA)
공공 도메인 소스
- WHO - 글로벌 외과 케어 프레임 워크, 외과 액세스, 절차 볼륨 견적, 환자 안전, 및 필수 수술 지침
- World Bank – 외과 절차 볼륨 지표 및 국가 수준의 건강 시스템 데이터
- CMS – Medicare 외과 이용, ASC 적용, 외래 절차 정책 및 지불 데이터
- NHS England – elective Surgery, 대기 목록, 운영 활동 및 의료 이용 통계
- OECD - 외과 활동, 병원 자원, 의료 이용 및 건강 시스템 지표
- Eurostat – 유럽 병원 활동, 외과 절차, 의료 자원 및 인구 통계
공급 업체
- 사이트맵 데이터 분석 도구, Proprietary CMI 지난 10 년간의 정보의 이전 저장소.
250페이지 이상의 보고서에 액세스하세요
위 분석의 근거가 되는 모든 세그먼트, 전망, 경쟁사 프로필 및 데이터 테이블을 즉시 다운로드하실 수 있습니다.
- ESOMAR 회원
- ISO 9001:2015 인증
- D-U-N-S 등록
- GDPR 및 CCPA 준수
자주 묻는 질문
글로벌 외과 절차 볼륨 시장은 2026 년 USD 3.18 Bn에서 평가 될 것으로 예상되며 2033 년 USD 4.76 Bn에 도달 할 것으로 예상됩니다.
일반 수술은 위장, hernia, breast, 복부 및 기타 일반적인 외과 조건에서 수행 된 일상 및 필수 절차의 높은 볼륨으로 인해 사망, 의료 설정에서 넓은 적용에 의해 지원.
외과 절차 양은 의료 설정과 외과 전문의에 따라 정의 된 기간 내에서 수행 수술 절차의 총 수를 나타냅니다.
글로벌 외과 절차 볼륨 시장의 CAGR은 2026에서 2033로 5.9%로 예상됩니다.
만성 및 연령 관련 질병의 글로벌 부담 상승, 최소 침습 절차에 대한 액세스 증가는 글로벌 외과 절차 볼륨 시장의 성장을 주도하는 주요 요인입니다.
고급 외과 절차의 높은 비용, 및 개발 지역의 제한된 외과 인프라는 글로벌 외과 절차 볼륨 시장의 성장을 추진하는 주요 요인입니다.
긴급 상황에서, elective 절차는 2026 년에 시장 수익 공유를 지배하는 것으로 추정됩니다.