
글로벌 우주 인프라 시장 크기 및 예측 – 2026 에 2033
글로벌 공간 인프라 시장은 성장할 것으로 예상됩니다. 50-100 원 2026에서 50-100 원 사이트맵 2033년 화합물의 연간 성장률에 (CAGR) 10.0%의 2026–2033 이상. 방어 예산은 큰 이유입니다. 정부는 이제 핵심 보안 자산으로 위성을 치료하고, 그들은 구축 할 공간 회사 지불 낮은 지구 궤도 위성 미사일 경고, 추적 및 보안 통신에 대한 별자리. 7월 13, 2026일, 미국 우주 개발기구 수상 L3Harris와 시에라 공간 약 $ 1.75 억에 대한 계약은 36 미사일 경고를 구축하고 위성을 추적, 2028의 끝에 의해 시작으로.
Global Space Infrastructure Market의 주요 취항지
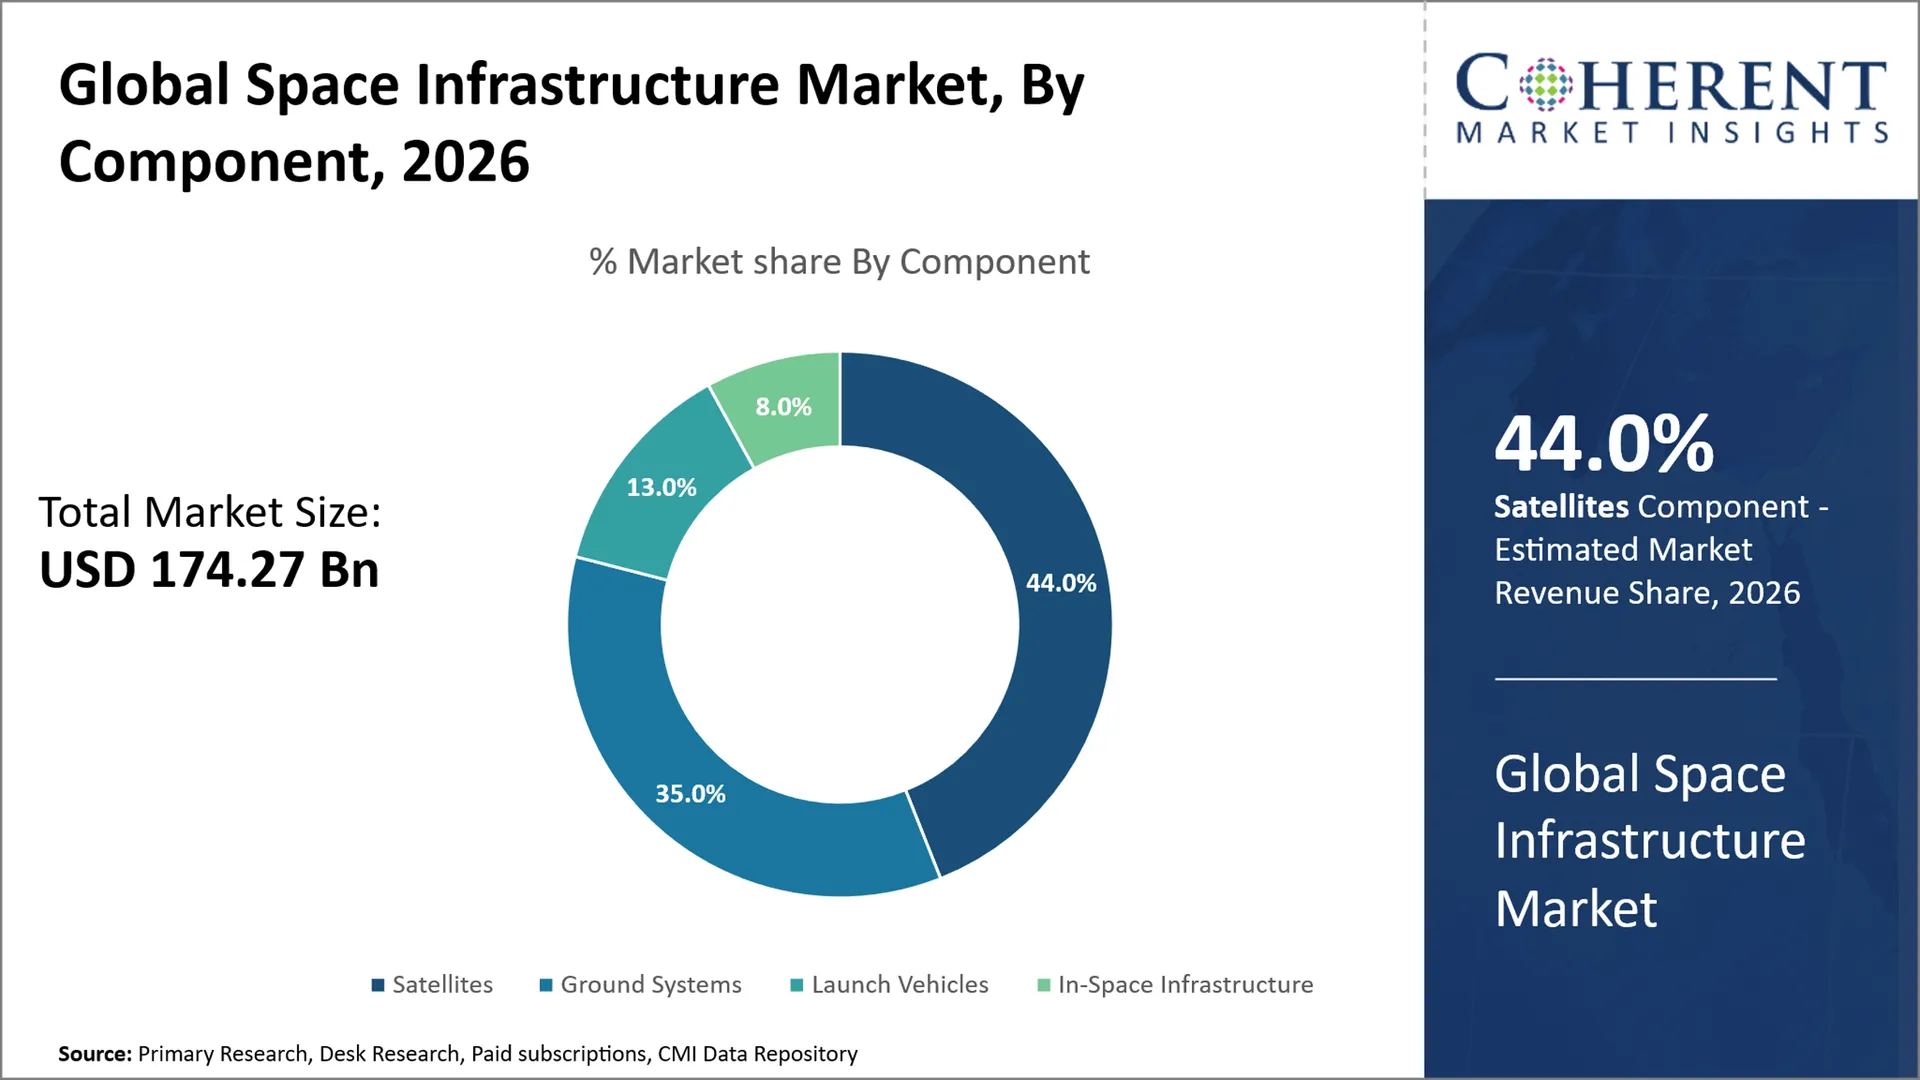
- 위성 세그먼트는 계정으로 예상된다 0% 할인 2026년 글로벌 우주 인프라 시장 점유율의 위성은 모든 공간 네트워크의 핵심이며 정부는 노인을 대체하고 용량을 추가하기 위해 새로운 것을 주문하는 것을 계속합니다. 에 6월 24, 2026, 사이트맵 회사연혁 캐나다 우주국과 함께 USD 688 백만 계약에 서명하고 캐나다의 RADARSAT 별자리를 확장 할 수있는 레이더 위성을 구축.
- 통신 세그먼트는 캡처 것으로 추정됩니다. 0% 할인 2026년 시장 점유율 위성 광대역은 빨리 성장하고, 통신수는 더 인공위성, 지상 역 및 사용자 맨끝을 지킵니다. 5 월 13, 2026에서 위성 산업 협회는 글로벌 위성 광대역 가입자가 2025에서 10 만에 62% 상승했다고보고했다.
- 상업적인 세그먼트는 계정을 위해 예상됩니다 54.0% 할인 2026년 글로벌 우주 인프라 시장 점유율의 민간 기업은 이제 정부가 한 번 소유 한 인프라의 큰 부분을 구축하고 실행하고 있으며, 많은 사람들이 규모를 얻기 위해 다른 회사를 구입하고 있습니다. 1월 13, 2026일, 직관적인 기계가 Lanteris Space Systems의 800 백만 인수를 완료했습니다. 이전에 Maxar Space Systems.
- 북미는 2026 년 우주 인프라 시장을 지배 할 것으로 예상됩니다. 46.7% 할인· 이 지역은 NASA와 미국 국방부를 통해 가장 큰 공간 예산을 가지고 있으며 세계 최고의 발사 및 위성 회사의 대부분. 5월 1일, 2026년 Lockheed Martin은 미국 스페이스 포스 우주 시스템 명령에 의해 선정되었으며, 2028년 계획된 데모와 함께 우주 기반 인터셉트를 개발하였습니다.
- Asia Pacific은 계정이 예상됩니다. 15% 할인 2026년에 공유하고 가장 빠르게 성장하는 지역입니다. 중국, 인도 및 일본은 우주 프로그램을 확장하고 민간 회사에 부문을 열었습니다. 7월 24일, 2025일, 인도의 우주국은 IN-SPACe가 2033년까지 4억 달러 규모의 우주 경제를 목표로 하고 있는 의회에게 말했다.
증권
왜 위성은 글로벌 우주 인프라 시장을 지배합니까?
구성 요소의 관점에서 위성은 계정으로 예상된다 0% 할인 2026년 글로벌 우주 인프라 시장 점유율의 거의 모든 공간 서비스는 그들에 달려 있습니다. 광대역, 항법, 날씨 자료, 지구 화상 진찰 및 군 감시는 궤도에 있는 인공위성으로 모든 시작, 그리고 기지국의 나머지, 발사 차량에서 지상 역에, 거기 그 인공위성을 두기 위하여 존재하고 그 일을 지킵니다.
수요는 두 방향으로 제공됩니다. 상업 운영자는 큰 별자리를 구축하고, 이는 한 번에 수천에서 위성을 주문하는 것을 의미합니다. 정부, meanwhile, 방어, 지구 관측 및 보안 통신을위한 고가의 위성을 구입. 볼륨 성장은 업계의 자신의 숫자에서 명확합니다. 기록 4,434 위성은 지구 궤도로 시작되었다 2025, 전년 대비 65 % 증가. 위성은 또한 빌드하는 것이 더 저렴합니다 : 4,400 개 이상의 상업적으로 만들어진 위성은 2025 년에 시작되었으며 위성 제조 수익은 20.4 억 달러를 달성했으며 크게 이동했습니다. 낮은 단위 비용 큰 네트워크 저렴 한, 차례에서 주문이 온다.
9 월 21, 2026, 미국 국방 혁신 단위 및 우주 시스템 명령 선택 Northrop Grumman 및 True Anomaly GHOST-R reconnaissance 위성을 구축, 지질 궤도에 다른 우주선을 모니터링하도록 설계.
샘플 보고서에는 어떤 내용이 포함되나요?
무료 샘플 다운로드- 2026년 최신 업계 동향
- 시장 규모 추정
- 지역별 분석
- 경쟁 현황
- 고객 인텔리전스
- 세그먼트별 분석
- 가격 분석
- 주요 시장 성장 동인, 과제 및 향후 트렌드
- 맞춤형 인사이트 섹션
왜 우주 인프라에 대한 수요의 가장 큰 소스는?
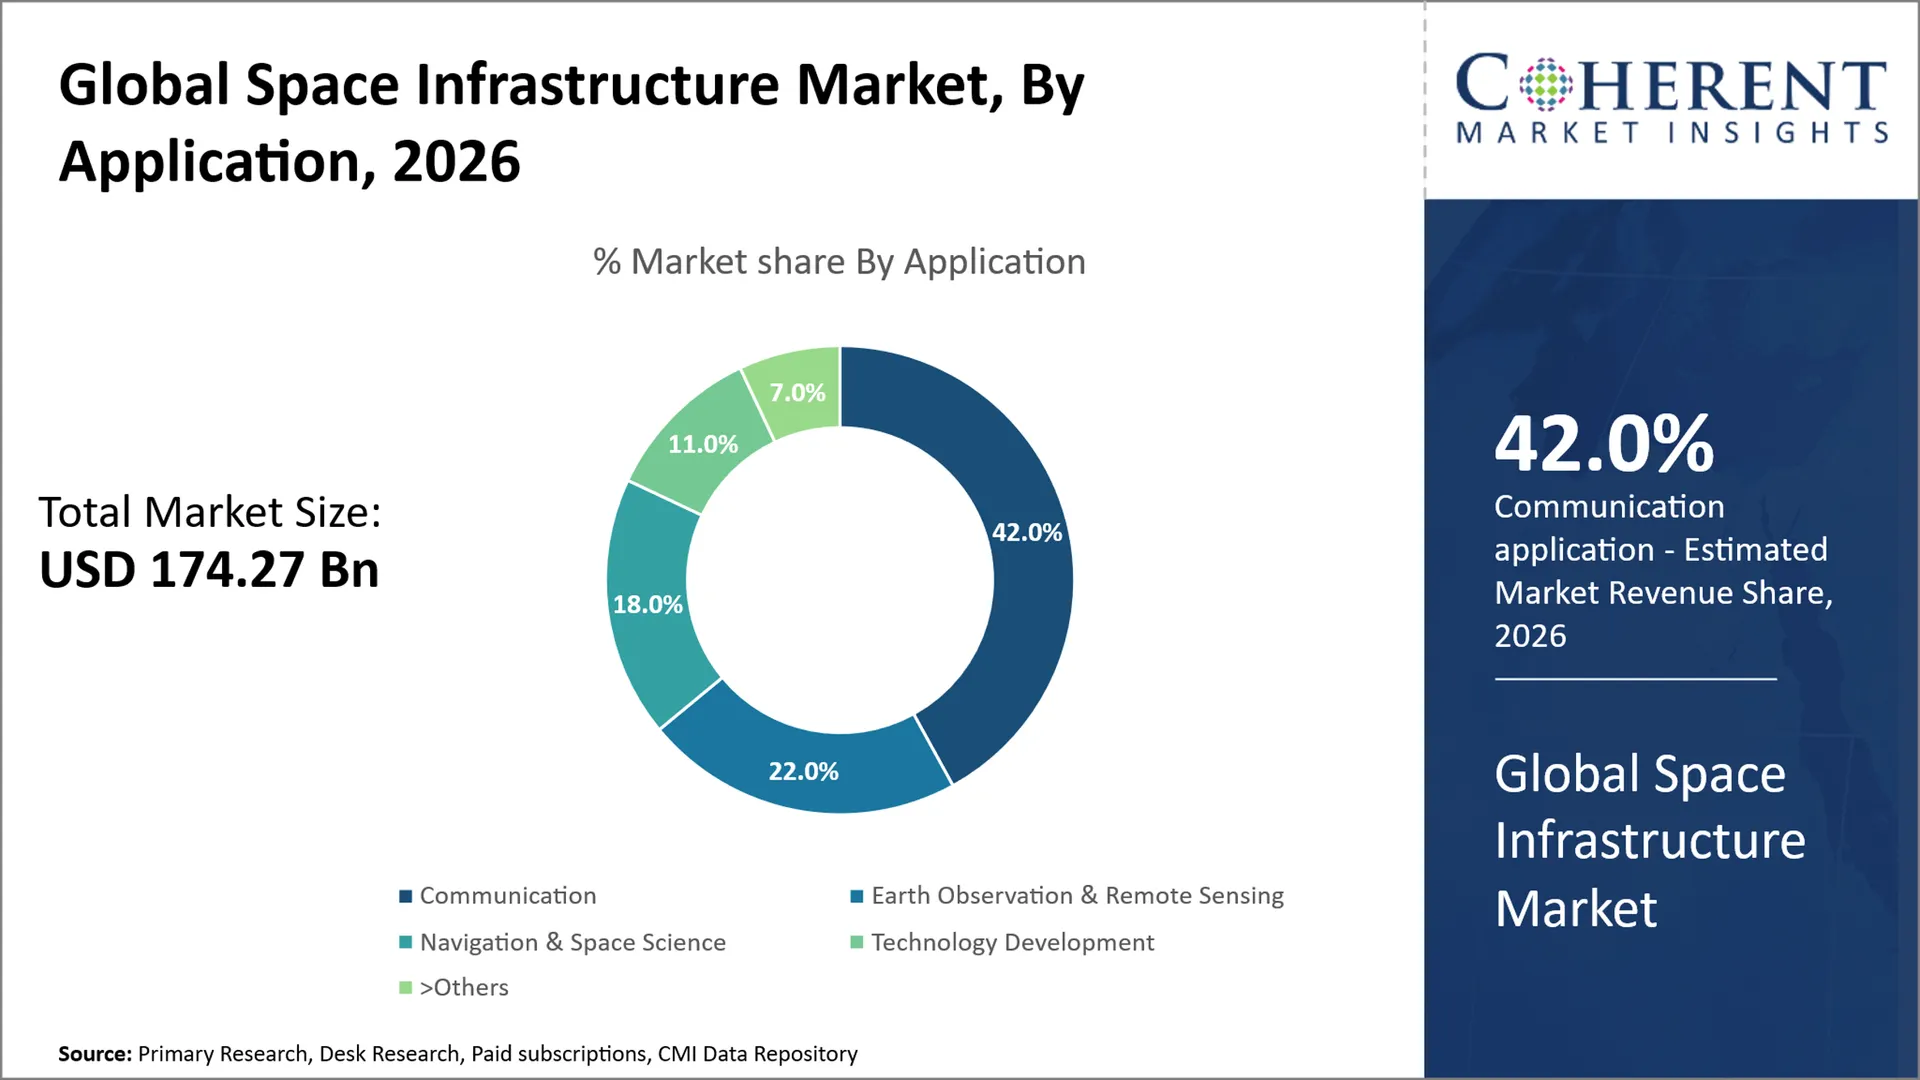
응용 분야의 관점에서 통신은 계정으로 예상됩니다. 0% 할인 2026년 글로벌 우주 인프라 시장 점유율의 공간의 다른 사용은 닫힙니다. 위성 TV, 광대역, 해상 및 항공 연결, 안전한 군사 링크 모두 통신 위성에 의존. 이 네트워크의 각각은 지상역, 안테나 및 사용자 맨끝을 필요로 합니다, 그래서 단일 통신 네트워크는 거의 모든 부분의 인프라를 창조합니다.
Broadband는 주요 이유 수요가 증가하고 있습니다. Low-orbit constellations는 케이블이 도달하지 않는 원격 영역에서 지상 네트워크와 경쟁하기 위해 충분히 위성 인터넷을 만들었습니다. 사람들은 빨리 서명하고 있습니다. 글로벌 위성 광대역 가입자는 62% 이상 증가 10 만 2025, 그리고 수익 증가 16%. 더 많은 사용자는 위성을 추가하고 지상 네트워크를 확장해야 합니다. Direct-to-device 서비스, 일반 스마트 폰이 위성에 연결하고 다른 레이어의 수요를 추가합니다.
9 월 28, 2026, SpaceX의 Starship은 처음에 궤도에 도달하고 Starlink V3 위성을 배포, 이는 출시 당 더 광대역 용량을 추가하도록 설계.
상업 선수가 우주 인프라의 가장 큰 최종 사용자가되는 방법?
최종 사용자의 관점에서 상업 세그먼트는 계정으로 예상됩니다. 54.0% 할인 2026년 글로벌 우주 인프라 시장 점유율의 아니 긴 전, 정부 구축 및 궤도에 무슨의 대부분. 오늘날 개인 회사는 가장 큰 위성 별자리를 소유하고, 대부분의 상업 발사를 실행하고 그들을 지원하는 지상 네트워크의 성장 공유를 운영합니다.
이동은 돈과 속도에 아래로 옵니다. 상업 사업자는 광대역, 이미징 및 데이터 서비스에서 수익을 올릴 수 있으므로 새로운 위성 및 지상 시스템에서 가장 많이 사용되는 대부분의 정부 프로그램보다 훨씬 더 자주 사용합니다. 그들의 가늠자는 지금 무시하기 어렵습니다. 상업 위성 산업은 2025 년에 USD 303 억을 생성, 이는 세계 공간 사업의 71%이었다. 정부는 그들이 사는 방법을 변경하고 있습니다. 모든 자산을 소유하는 대신, 많은 지금 발사, 자료 및 서비스를 위한 개인 회사를 지불합니다, 상업적인 측에 더 많은 계약을 보내는.
5월 7일, 2026일, Rocket Lab은 Motiv Space Systems를 인수하여 사업에 공간 로봇을 추가하고 핵심 우주선 메커니즘을 사내 생산합니다.
현재 이벤트와 그 영향
현재 행사 | 묘사와 그것의 충격 |
ISS 은퇴 및 NASA의 상업 공간 스테이션 전환 (미국 GAO, GAO-26-107805) |
|
에어 버스, 레오나르도와 탈레스 계약은 우주 사업 (모우, 10 월 2025)을 결합 |
|
우주 인프라 시장 역학
시장 드라이버
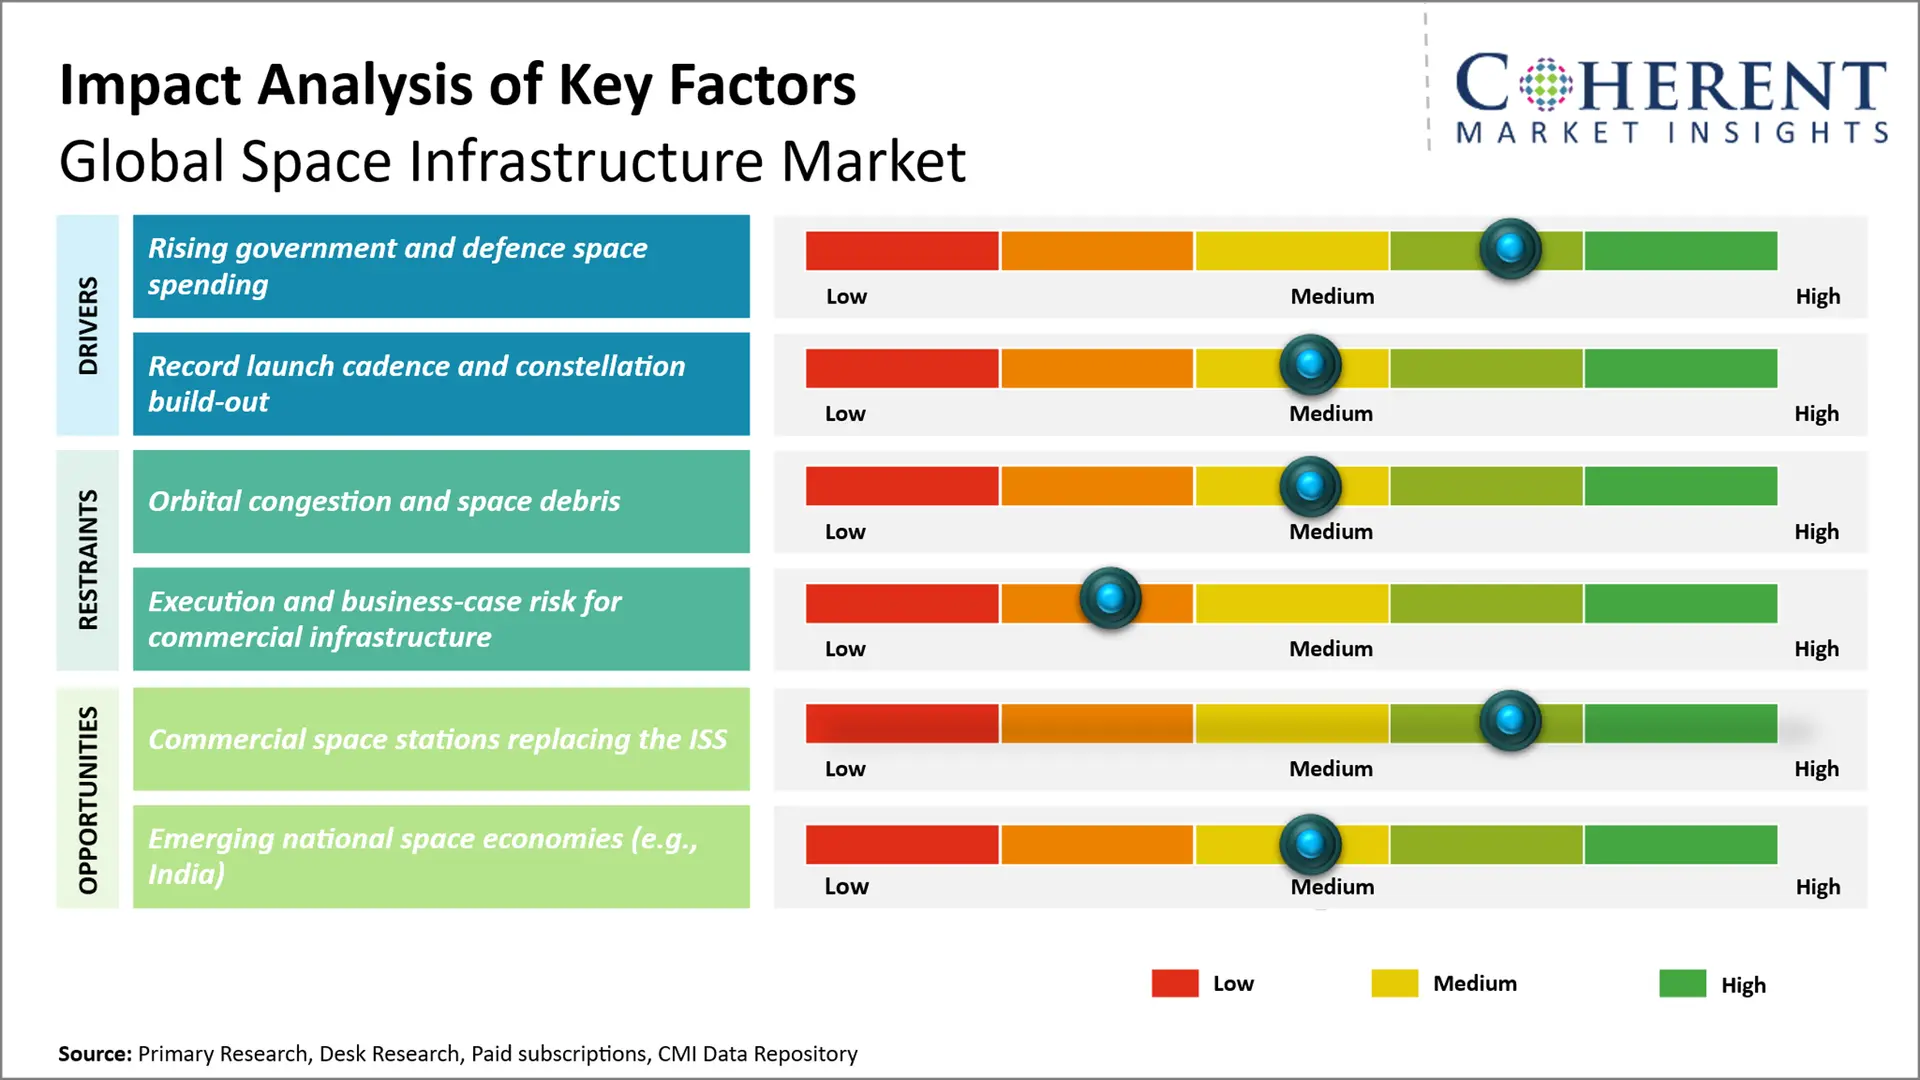
- 정부는 공간에 더 많은 지출하고, 방어는 증가를 지도하고 있습니다: 우주는 이제 중요한 국가 인프라로 처리되고 예산은 경기에 상승합니다. OECD 시민 공간 예산은 2022년과 2025년 사이에 15%를, USD 40.5 억에서 USD 46.4 억에 상승합니다. 부족 지출은 더 빨리 상승합니다. 2025 년, 군사 프로그램은 미국 정부 공간 지출의 46.3%를 차지했으며, 일본 방어 공간 예산은 거의 2022-2025 년 이상 증가했습니다. 이 돈의 대부분은 인프라로 곧 간다: 새로운 위성, 발사 차량, 지상 제어 역 및 추적 시스템. 이 프로그램은 몇 년 동안 실행되기 때문에 제조업체 및 출시 제공 업체는 주문의 꾸준한 기초를 제공합니다.
에 11월 27, 2025, ESA 회원국은 Bremen의 장관위원회에서 3 년 예산을 승인. 총 지출 도달 USD 25.63 bn, 에 대해 최대 USD 19.6 bn 에 대한 이전 3 년. 발사 차량 개발은 다음 3 년 동안 USD 5.15 bn에서 가장 큰 공유를했다.
- 더 싼 및 더 빈번한 발사는 가능한 큰 별자리를 만듭니다: 수십 년 동안, 높은 발사 비용 제한 얼마나 많은 위성 누구 궤도에 넣어 감당할 수 있습니다. 재사용 가능한 로켓 그리고 rideshare 임무는 변경했다. 기록 4,434 위성은 지구 궤도로 시작되었다 2025, 전년 대비 65 % 증가, 상업 발사 수익은 33% 에 USD 12.4 억. 시작은 루틴, 연산자는 수백 또는 수천의 위성 네트워크를 계획할 수 있습니다. 이 네트워크의 각각은 지상 역, 사용자 맨끝 및 보충 인공위성, 그래서 전체적인 인프라 사슬의 맞은편에 스프레드를 필요로 합니다.
9 월 28, 2026, SpaceX의 Starship은 처음으로 궤도에 도달하고 Starlink V3 위성을 배포했습니다. Starship는 완전히 재사용되고 현재 로켓보다 훨씬 무거운 짐을 운반하도록 설계되었습니다.
Emerging 동향
- 우주 회사는 공급 업체를 구입: 외부 공급 업체에 의존하는 대신, 더 많은 공간 회사는 핵심 부품 및 시스템을 만드는 기업을 인수하고 있습니다. 6월 2026일 사이트맵 회사연혁 블루 캐년 기술, 미국 우주선 및 위성 구성 요소 메이커를 취득하는 데 필요한 계약 체결, RTX의 레이테온 사업에서 USD 620 백만. MDA는 현재 외부 공급자에게서 지도와 지적 체계와 같은 정밀도 성분을 사고, 거래는 그것의 인공위성 플랫폼을 위한 그 공급 사슬 사내의 부분을 가져올 것입니다. 취득은 2026년 말까지 마감될 것으로 예상됩니다.
- 충격: 그들의 공급 사슬의 더 많은 것을 통제하는 회사는 빨리, 삭감한 비용을 건설하고 부속 부족에 기인한 지연을 피할 수 있습니다.
- 시장에 관련: 고객은 점점 더 완전한 우주선 또는 임무를 전달할 수 있는 공급자를 선호합니다. 더 작은 성분 제작자는 압력을 직면할지도 모릅니다, 또는 취득 표적 그들자신.
- Debris 제거와 in-orbit servicing는 진짜 사업이 되고 있습니다:: 궤도는 군중을 얻고, 통신수 및 우주 기관은 파편을 추적하는 서비스를 지불하고, 위성 생활을 연장하고 죽은 개체를 제거합니다. ESA는 적극적인 파편 제거가 충돌의 런웨이 체인을 방지하기 위해 필요합니다. 이 새로운 세그먼트는 여전히 작지만 빠르게 성장합니다. 공간 지속 가능성은 43%가 2025 년 매출 500 백만 달러에 도달했습니다.
- 충격: 통신수는 수락, deorbit 체계 및 충돌 방지에 더 많은 것을 쓸 것입니다, 그러나 그들은 또한 귀중한 인공위성 일을 더 지키는 방법을 얻습니다.
- 시장에 관련: In-space 인프라 구성 요소의 성장 지원, 시장의 가장 빠르게 성장하는 구성 요소. servicing, refuelling 또는 추적 기능을 가진 기업은 뿐만 아니라 debris 규칙 조입니다
지역 통찰력
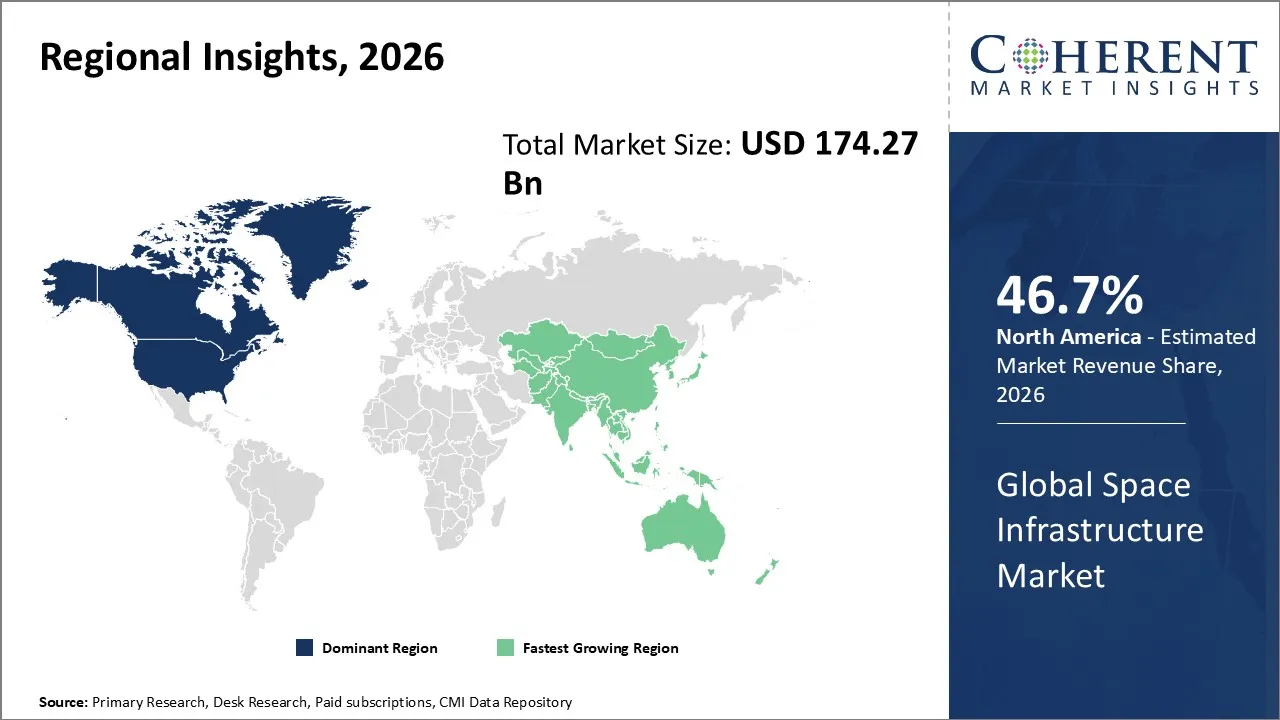
왜 북미는 글로벌 우주 인프라 시장을 선도합니까?
북미는 시장 점유율을 차지할 것으로 예상됩니다. 46.7% 할인 2026년 이 지역은 NASA와 미국 국방부를 통해 세계에서 가장 큰 정부 공간 예산을 가지고 있으며, 업계에서 가장 큰 기업 중 대부분은 SpaceX, Lockheed Martin, Northrop Grumman, Boeing 및 L3Harris를 포함하여 여기에 근거합니다. 미국 회사 모두 건물 및 발사 위성에 리드. 2025 년 미국 회사는 상업적으로 구매 된 위성의 83%를 제조 한 반면, 미국의 발사 회사는 연간 59%와 상업적으로 조달 된 출시 수익의 5 %를 차지했습니다. 캐나다는 지구 관측과 우주 로봇의 힘을 MDA 우주를 통해 추가합니다. 큰 공공 예산으로, 개인 자본 및 발사 능력은 모든 지역에서, 북미는 정면에 머물 가능성이있다.
왜 아시아 태평양은 우주 인프라 시장에서 가장 빠른 성장 지역입니까?
아시아 태평양은 가장 빠른 성장을 등록 할 것으로 예상된다, CAGR의 11.88% 할인 2026–2034 이상. 지역은 계정으로 계획됩니다. 15% 할인 2026년 글로벌 시장 진출 중국, 인도 및 일본은 모든 공간 프로그램을 확장하고, 각각은 민간 회사에 부문을 개설하고 있습니다. 중국은 위성의 큰 숫자를 배치하고, 인도는 2033년까지 USD 44 억에 그것의 공간 경제를 성장하는 것을 목표로 하고, 일본은 공간에 소비하는 방어력을 증가합니다. 이 국가들은 자신의 출시 차량, 위성 및 지상 네트워크를 구축, 지역 수요는 더 많은 성숙한 시장에서보다 더 빠르게 상승.
주요 국가를위한 글로벌 우주 인프라 시장 전망
왜 미국은 글로벌 우주 인프라 시장의 센터입니까?
미국 우주 인프라 시장은 50-100 원 2026년에, 어떤 국가든지의 가장 큰. 수요는 정부와 상업적인 구매자 둘 다에서 옵니다. 미국 우주 힘과 우주 개발 기관은 미사일 경고와 추적을위한 큰 위성 별자리를 자금을하고 NASA는 국제 우주 역에서 상업적으로 소유 한 역으로 이동 할 준비 2030. SpaceX는 상업적 측면에서 세계 최대의 위성 별자리와 상업적 출시의 대부분을 실행합니다. 몇몇 다른 국가에는 방위 수요, 시민 프로그램 및 개인적인 발사 수용량의 이 혼합이 있습니다.
중국 아시아 태평양의 주요 성장 엔진?
중국의 우주 인프라 시장은 USD 12.3 파운드 2026년 국가의 공간 프로그램의 대부분은 국가 소유의 중국 항공 우주 과학 및 기술 공사 (CASC)를 통해 실행되며 발사 차량과 위성을 구축하고 Tiangong 우주 스테이션을 개발했습니다. 중국은 통신 및 지구 관측을 위해 신속하게 위성을 배포하고 있으며 주요 이유 인 Asia Pacific은 가장 빠르게 성장하는 지역입니다. 민간 발사 및 위성 회사의 성장 그룹은 국가 부문에 따라 용량을 추가하고 있습니다.
미국 Space Infrastructure Market 분석 및 동향
U.K. 우주 인프라 시장은 50-100 원 2026 년 유럽에서 가장 큰. 국가는 위성 제조 및 위성 통신에 강한 기지를 가지고, 그리고 그것은 하나의 웹에 집, 현재 유 텔샛의 일부, 낮은 궤도 광대역 별자리를 운영. 전망은 혼합되어 있지만. ESA의 2025 장관 회의에서 영국은 독일, 스페인, 폴란드, 캐나다, 덴마크 및 오스트리아가 크게 기여를 증가하면서 가장 큰 자금 감소를 기록했습니다. ESA에 대한 낮은 기여는 향후 몇 년 동안 영국 회사에 대한 몇 가지 유럽 프로그램 계약을 의미 할 수 있습니다.
독일 우주 인프라 시장 분석 및 동향
독일의 우주 인프라 시장은 USD 9.88 파운드 2026년 Airbus Defence 및 Space는 국가의 주요 위성 운영을 가지고 있으며 독일은 새로운 세대의 발사 회사를 구축하고 있습니다. Isar Aerospace and Rocket Factory Augsburg는 유럽 기업과 함께 짧은 목록으로, CM25 구독을 통해 기금을 받게 될 유럽 런처 도전의 다음 단계로 진행합니다. 독일은 또한 2025년 장관위원회에서 ESA에 기여를 두었습니다. 강력한 공공 자금 및 성장 민간 발사 부문은 유럽의 가장 활발한 공간 시장 중 독일을 만듭니다.
Japan Space Infrastructure Market 분석 및 동향
Japan의 우주 인프라 시장은 50-100 원 2026년 Defence는 시장의 가장 빠른 이동 부분입니다: OECD에 따라 2022와 2025 사이 거의 7fold를 보내는 일본의 방어 공간. Mitsubishi Heavy Industries는 H3 발사 차량을 구축하고, 일본을 궤도에 자신의 노선을 제공합니다. 일본 회사는 또한 고급 위성 시스템을 구입하고 있습니다. 예를 들면, 선택된 MDA를 위한 미츠비시 전기 차세대 방어 위성 프로그램에 대한 기술을 공급하는 공간. Rising defence 수요와 국내 발사 기능은 아시아 태평양에 있는 일본 중요한 시장을 만듭니다.
Global Space Infrastructure Market – 위성 배포에 사용되는 주요 발사 차량
차량 출시 | 회사 소개 | 관련 상품 | 주요 용도 |
팔콘 9 | 스페이스X | 재사용 가능한 첫 단계 | 상업 및 정부 위성, Starlink, 승무원 및 화물 ISS |
이름 * | 스페이스X | 완전히 재사용되기 위하여 디자인하는 | Heavy-lift 임무; 9 월 2026에서 최초의 Starlink V3 위성을 배포 |
뉴 글렌 | 파란 근원 | 재사용 가능한 첫 단계 | Heavy-lift 위성 출시 |
Space Infrastructure Market의 새로운 성장 기회 창출을 위한 상업 공간 역으로의 이동은 어떻습니까?
NASA는 2030 주위에 국제 우주국을 은퇴 계획. 교체 자체를 구축하는 것보다, 그것은 개인 회사가 소유하고 실행하는 역에 공간을 임대하려는. NASA는 민간 소유 및 운영 된 상업 공간 방송국에서 서비스를 조달 할 계획이므로 자체 교체를 개발하고 운영합니다. 이것은 수요의 전체적인 새로운 지역을 엽니다. 각 역 서식지 모듈, 도킹 포트, 전력 및 수명 지원 시스템, 그리고 일반 승무원 및화물 항공편을 제공. 이 계약을 이기는 회사는 또한 다른 우주 기관, 연구원 및 개인 고객에게 그들의 역에 시간을 판매할 수 있을 것입니다, 그래서 NASA는 몇몇 중 하나 tenant 일 것입니다.
에 7월 6, 2026, NASA의 상업 공간 스테이션 프로그램의 두 번째 단계에 대한 제안을위한 초안 요청을 발표했다, 역 서비스를 구입하기 위해 계획 된 접근 방식에 대한 피드백을 요청. 이 기관은 초기 개발 계약을 적어도 두 개의 역 빌더에 수여하는 것을 나타냅니다. NASA는 올해의 제안을위한 최종 요청을 따라.
시장 선수, 키 개발 및 경쟁 지능
주요 개발
- 에 7월 27, 2026, Rocket 실험실 미국 스페이스 포스 우주 시스템 명령에서 USD 266 백만 계약에 가장 큰 출시 계약을 수상했다. Rocket Lab은 12 하위 출시를 수행 할 것이며, 주로 Kodiak, Alaska의 Pacific Spaceport Complex의 새로운 발사 사이트에서 6 개 이상의 옵션을 제공합니다. 첫 번째 출시는 2026 년 말보다 앞서 예상되지 않습니다.
- 에 6월 10, 2026, Thales Alenia 공간 유럽 우주국과 계약을 체결하여 두 개의 Copernicus Sentinel-1 차세대 레이더 위성을 개발합니다. 계약의 첫번째 tranche는 USD 807 백만에 관하여 가치가 있습니다. Airbus Defence 및 Space는 레이더 장비를 공급합니다.
- 4 월 20, 2026, Airbus 방어 및 공간, Thales Alenia 공간과 RADMOR는 폴란드를 위한 지질 방어 위성을 개발하기 위하여 산업 협력 계약을 서명하고, 국가의 소외 공간 기능을 강화하.
- 에 10월 23, 2025, 에어버스, 레오나르도와 사이트맵 새로운 유럽 회사에 우주 사업을 결합하는 이해의 memorandum 서명. 에어 버스는 회사의 35 %, 레오나르도와 탈레스 32.5%를 각각 보유합니다. 회사는 규제 승인에 따라 2027 년 운영 될 것으로 예상됩니다.
공급 업체
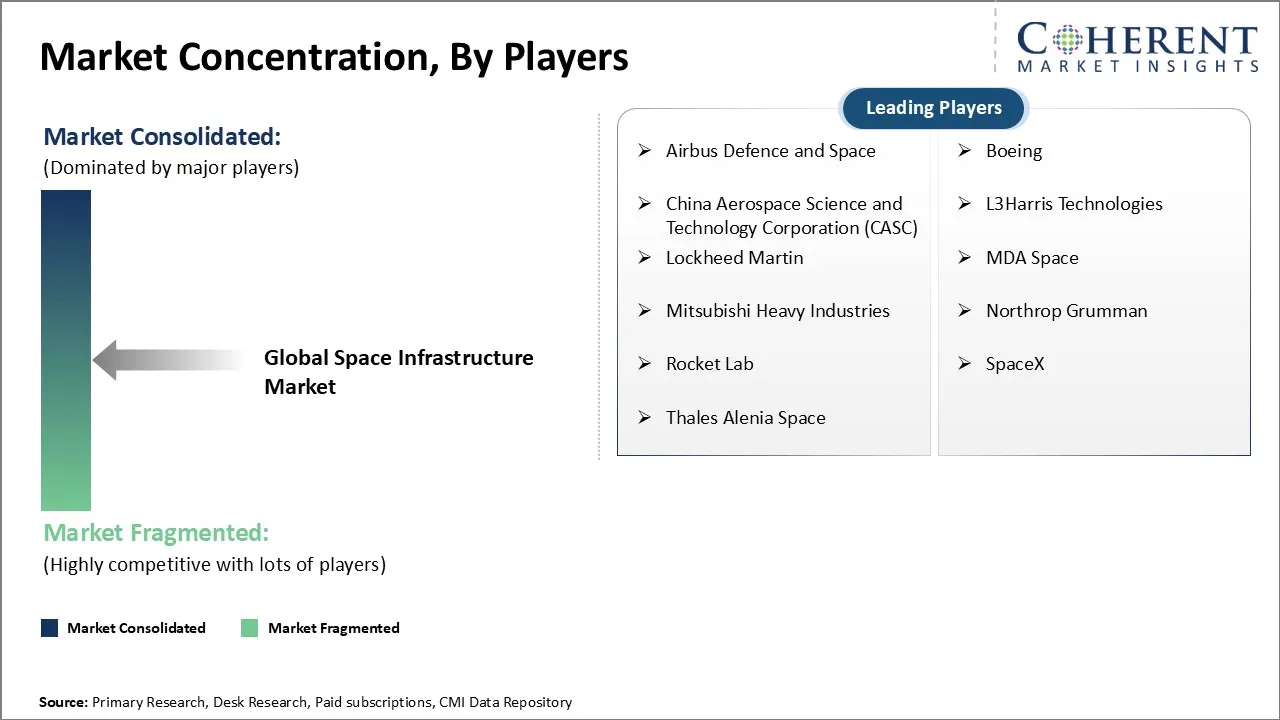
회사연혁 X는 재사용 가능한 Falcon 9 로켓과 상업 출시를 리드합니다. 그것은 또한 Starlink, 세계 최대의 위성 별자리를 실행, 이는 두 가지 주요 공급자와 공간 인프라의 주요 구매자. Lockheed Martin, Northrop Grumman, 보잉 및 L3Harris는 미국 방어 및 정부 프로그램을 지배, 탐색 및 미사일 워닝 위성에서 승무원 우주선. 유럽에서 Airbus Defence 및 Space 및 Thales Alenia Space는 주요 위성 빌더이며 레오나르도의 우주 사업과의 계획 합병은 단일, 큰 유럽 경쟁자를 만들 것입니다. 중국 항공 우주 과학 및 기술 공사 (CASC)는 중국의 최첨단 프로그램을 리드하고 Mitsubishi Heavy Industries는 일본 독립 액세스를 우주에 제공합니다. MDA Space 및 Rocket Lab과 같은 중형 플레이어는 우주 로봇, 레이다 위성 및 작은 발사와 같은 특정 지역에 집중하여 빠르게 성장합니다. 발사 비용, 신뢰성, 생산 속도, 장기 정부 관계 및 단일 부품보다 완전한 임무를 전달하는 능력에 경쟁 센터.
Space Infrastructure Market의 최고 기업 및 주목할만한 제품
회사 정보 | 관련 상품 | 핵심 특징 |
스페이스X | 팔콘 9 | 발사 후에 착륙하고 다시 비행하는 재사용 가능한 첫 번째 단계; 상업 위성, Starlink 및 승무원 및 화물 임무에 사용 |
Lockheed 마틴 | GPS III 위성 | 미국 우주 힘을 위한 최신 세대 GPS 항법 인공위성, 개량한 정확도 및 움직이지 않게 하기에 강한 저항 |
북롭 Grumman | 미션 연장 차량 (MEV) | 지구 궤도에 위성을 세는 독과 그들의 추진력에 걸리고, 그들의 노동 생활을 연장 |
Airbus 방어 및 공간 | 유로 스타 Neo | Geostationary telecom 위성 플랫폼은 더 높은 전력 및 페이로드 용량을 위해 설계 |
Thales Alenia 공간 | Pressurised 공간 역 단위 | 새로운 상업적인 역을 위한 ISS의 압력을 가한 양 및 단위의 다량을 포함하여 공간 역을 위한 서식지 모듈을 건설하십시오 |
시장 보고서 Scope
글로벌 우주 인프라 시장 보고서 Coverage | |||
공지사항 | 이름 * | ||
기본 년 | 2025년 | 2026 년 시장 크기 : | 50-100 원 |
이름 * 자료: | 2021 2024년 | 예측 기간: | 2026에서 2033 |
예측 기간 2026년에서 2033년 CAGR: | 10% 할인 | 2033년 가치 투상: | 50-100 원 |
덮는 Geographies: |
| ||
적용된 세그먼트: |
| ||
회사 포함: | 에어 버스 방위 및 공간, 보잉, 중국 항공 우주 과학 및 기술 공사 (CASC), L3Harris 기술, Lockheed Martin, MDA 우주, 미츠비시 중공업, Northrop Grumman, 로켓 실험실, SpaceX, Thales Alenia 우주 | ||
성장 운전사: |
| ||
변형 및 도전 : |
| ||
분석 Opinion (전문 Opinion)
- 위성을 구축하는 것은 더 싼, 그래서 값은 지상으로 이동하고 통합 플레이어. 몇 년 동안, 공간의 비싼 부분은 궤도에 하드웨어를 얻었다. 그것은 빠른 변화입니다. 상업적으로 제조 된 4,400 개 이상의 위성은 2025 년 동안 시작되었으며 위성 제조 수익은 20.4 억 달러 만에 도달했으며 크게 이동했습니다. 다른 말에서는, 산업은 대략 동일한 돈을 위한 많은 인공위성, 그래서 각의 가격은 떨어지는 입니다. 더 큰 수익 풀은 땅에 있습니다. 지상 장비는 2025년에 USD 165.2 억에 매출을, 멀리 제조하고 결합된 발사의 앞에 지도했습니다. 회사는 공급 업체를 구입하여 응답하고 있습니다. 직관적 인 기계는 1 월 2026에서 Lanteris를 인수했으며 Rocket Lab은 5 월 2026에서 Motiv Space Systems를 구입하기로 합의했습니다. 결과적으로, 값은 위성, 발사, 지상 네트워크 및 데이터 서비스를 포함하는 완전한 임무를 제공 할 수있는 공급 업체로 이동 할 가능성이 있습니다. 위성 플랫폼을 구축하는 기업은 낮은 마진 subcontractors.
- 성장은 북미에서 방어 및 집중 될 것으로 예상되며 시장은 두 타이밍 위험을 직면합니다. Defence는 이제 가장 신뢰할 수있는 수요 소스입니다. 2025 년, 군사 프로그램은 미국 정부 공간 지출의 46.3%를 차지하고, 일본과 유럽의 방어 공간 예산은 빠르게 상승하고있다. Space Development Agency의 추적 위성과 Space Force의 우주 기반 인터셉터와 같은 계약은 주로 미국 회사에 대한 예측 가능한 작업의 년을 제공합니다. 첫 번째 위험은 시작 농도입니다. SpaceX는 세계 출시의 큰 점유율을 차지하고, 새로운 무거운 리프트 라이벌은 최대를 잡기 위해 노력하고 있습니다. Blue Origin의 새로운 Glenn은 2026 년에 폭발했으며 Rocket Lab은 Neutron의 첫 번째 출시를 2027로 밀어주었습니다. SpaceX의 모든 설정은 전체 시장 전반에 걸쳐 리플됩니다. 두 번째 위험은 ISS 전환입니다. 상업적인 역이 2030에 의해 준비되어 있는 경우에, 그들은 단위, 도킹 체계 및 화물 비행을 위한 새로운 시장을 엽니다. 그들이 늦은 경우, NASA는 ISS를 지불하고 그 수익은 더 나아집니다. 방어, 상업 및 국제 고객의 혼합을 가진 공급자는 단일 지연이 그들의 성장을 쌓을 수 없기 때문에 가장 강한 위치에 있습니다.
시장 Segmentation
- 구성 요소 통찰력 (Revenue, USD Billion, 2021 - 2033)
- 위성 TV
- 접지 시스템
- 차량 출시
- In-Space 인프라
- 애플리케이션 통찰력 (Revenue, USD Billion, 2021 - 2033)
- 관련 기사
- 지구 관찰 및 원격 감지
- 탐색 및 우주 과학
- 기술 개발
- 이름 *
- 최종 사용자 통찰력 (Revenue, USD Billion, 2021 - 2033)
- 회사 소개
- 주요사업
- 주요사업
- 지역 통찰력 (Revenue, USD Billion, 2021 - 2033)
- 북아메리카
- 미국
- 한국어
- 라틴 아메리카
- 인기 카테고리
- 아르헨티나
- 주요 시장
- 라틴 아메리카의 나머지
- 유럽 연합 (EU)
- 한국어
- 미국
- 이름 *
- 한국어
- 담당자: Mr. Li
- 러시아
- 유럽의 나머지
- 아시아 태평양
- 중국 중국
- 주요 특징
- 일본국
- 담당자: Ms.
- 대한민국
- 사이트맵
- 아시아 태평양
- 중동
- GCC 소개 국가 *
- 한국어
- 중동의 나머지
- 주요 특징
- 대한민국
- 북한
- 대한민국
- 북아메리카
- 키 플레이어 Insights
- Airbus 방어 및 공간
- 채용 정보
- 중국 항공우주 과학 및 기술 공사 (CASC)
- L3Harris 기술
- Lockheed 마틴
- 사이트맵 회사연혁
- 미츠비시 무거운 기업
- 북롭 Grumman
- Rocket 실험실
- 스페이스X
- Thales Alenia 공간
이름 *
1차 연구 인터뷰
- 위성 제조 업체 및 부품 공급 업체
- 서비스 제공업체
- 위성 연산자 및 지상 세그먼트 공급자
- 우주국 및 방위 조달 전문가
회사 소개
- 우주뉴스
- 항공주 및 우주 기술
- 비아 위성
- 지금 Spaceflight
학회소개
- Acta Astronautica, 스페인
- Space Research의 발전
- 우주선과 로켓의 저널
- 공간 정책
회사연혁
- 위성 산업 협회 (SIA)
- 우주 재단
- 항공 산업 협회 (AIA)
- 유로스페이스
공공 도메인 소스
- OECD : Glance 2026의 공간 경제
- 유럽 우주기구 (ESA) : 우주 환경 보고서 2025 및 2026, 장관위원회 (CM25) 결과
- National Aeronautics and Space Administration (NASA) : 상업용 저지 Orbit Destinations 프로그램 문서
- 미국 정부 책임 사무소 (GAO): GAO-26-107805, ISS 전환 보고서
- 미국 우주 힘, 우주 시스템 명령 및 우주 개발 기관 : 계약 발표
- 인도 국립 우주 촉진 및 권한 센터 (IN-SPACe) 및 우주의 부서, 인도 : 우주 경제 대상
- 미국 증권 및 교환위원회 (SEC) : 연간 회계
- 회사 보도 자료
공급 업체
- 사이트맵 Data Analytics 도구
- 보조 CMI 지난 10년간의 정보 저장소
250페이지 이상의 보고서에 액세스하세요
위 분석의 근거가 되는 모든 세그먼트, 전망, 경쟁사 프로필 및 데이터 테이블을 즉시 다운로드하실 수 있습니다.
- ESOMAR 회원
- ISO 9001:2015 인증
- D-U-N-S 등록
- GDPR 및 CCPA 준수
자주 묻는 질문
글로벌 공간 인프라 시장은 USD 174.27로 평가될 것으로 예상됩니다. 2026년 Bn은 2033년까지 USD 339.60 Bn에 도달 할 것으로 예상됩니다.
글로벌 우주 인프라 시장의 CAGR은 2026에서 2033으로 10.0%로 계획됩니다.
정부 및 방어 공간 지출 및 대형 위성 별자리를 만들 수있는 기록 발사 활동은 글로벌 우주 인프라 시장의 성장을 주도하는 주요 요인입니다.
궤도 혼잡과 공간 파편을 성장시키고, 민간 우주국과 같은 큰 상업적인 프로젝트의 실행 위험은, 세계적인 우주 인프라 시장의 성장을 침수하는 중요한 요인입니다.
구성 요소의 관점에서 위성은 2026 년 44.0%의 수익 공유와 함께 시장을 지배 할 것으로 예상됩니다.
Space Infrastructure는 가능한 공간 기반 서비스를 만드는 물리적 시스템의 집합입니다. 그것은 위성을 포함, 궤도에 운반 발사 차량, 지상 역 및 제어 센터 그와 통신, 우주 역, 서비스 차량 및 궤도 이동 차량과 같은 공간 자산. 함께, 이러한 시스템 지원 통신, 탐색, 지구 관측, 과학 연구 및 국가 방어.
인공위성, 직접 장치 연결과 in-orbit servicing 사이 레이저 연결과 같은 기술은 가동 가능한 공간 체계, 더 긴 지속 및 더 싼 것을 만들기 입니다.