
이소프렌 모노머 시장 규모 및 예측 – 2026년부터 2033년까지
이소프렌 모노머 시장 은 2026년에 2조 1,378억 달러의 점유율로 CAGR 4.1%로 성장할 것으로 예상되며, 2033년에는 2,6836억 달러에 이를 것으로 예상됩니다. 타이어, 신발, 접착제 및 의료 제품에서 합성 고무에 대한 수요 증가 이소프렌 모노머 시장을 주도합니다. 매년 전 세계적으로 2,600만 톤 이상의 타이어가 생산되며, 평균 사용 수명은 약 4~6년입니다.
주요 사항
- Chemical Grade는 합성 고무 수요 증가로 인해 2026년 53.7%로 가장 큰 시장 점유율을 차지했습니다.
- 폴리이소프렌은 자동차 및 타이어 생산 증가로 인해 2026년에 42.7%라는 최대 시장 점유율을 차지할 것으로 예상됩니다. OICA에 따르면 전 세계 자동차 생산량은 2024년 9,270만 대에서 2025년 9,640만 대로 증가했습니다.
- 접착제 & 실런트는 포장 산업의 확장으로 인해 2026년 38.9%라는 눈에 띄는 시장 점유율을 획득했습니다. 우리 연구에 따르면 전 세계 연포장 산업 규모는 2033년까지 4,800억 달러를 넘어설 것으로 추산됩니다.
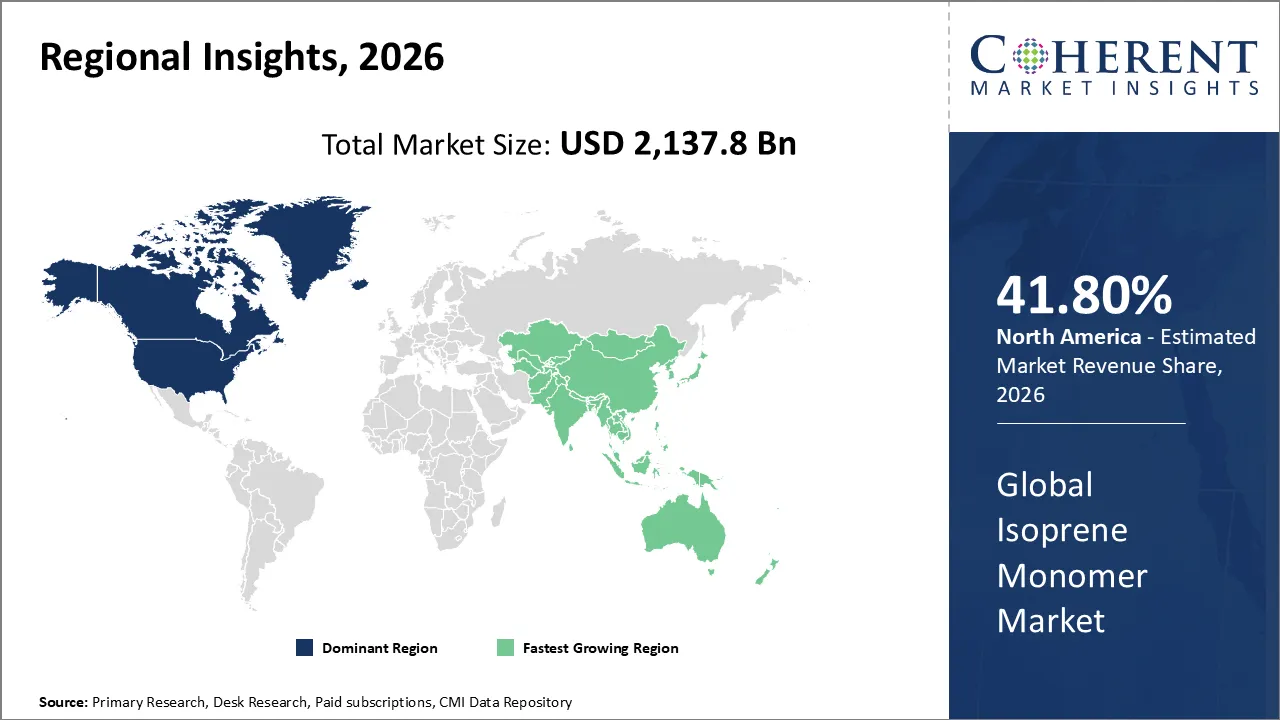
- 지역별로는 북미 지역이 의료 제품 수요 증가로 인해 2026년에는 41.8%의 압도적인 점유율을 차지할 것으로 예상됩니다. 미국은 세계 최대의 의료 기기 시장이며, 의료 기기 수출액은 2023년에 1,030억 달러를 초과합니다.
현재 이벤트와 Isoprene Monomer 시장에 미치는 영향
현재 이벤트 | 묘사와 그것의 충격 |
EU는 Isoprene에 대한 직업 노출 한계에 대한 정치 협정 |
|
유럽위원회의 2025 Isoprene 직업 평가 |
|
증권
샘플 보고서에는 어떤 내용이 포함되나요?
무료 샘플 다운로드- 2026년 최신 업계 동향
- 시장 규모 추정
- 지역별 분석
- 경쟁 현황
- 고객 인텔리전스
- 세그먼트별 분석
- 가격 분석
- 주요 시장 성장 동인, 과제 및 향후 트렌드
- 맞춤형 인사이트 섹션
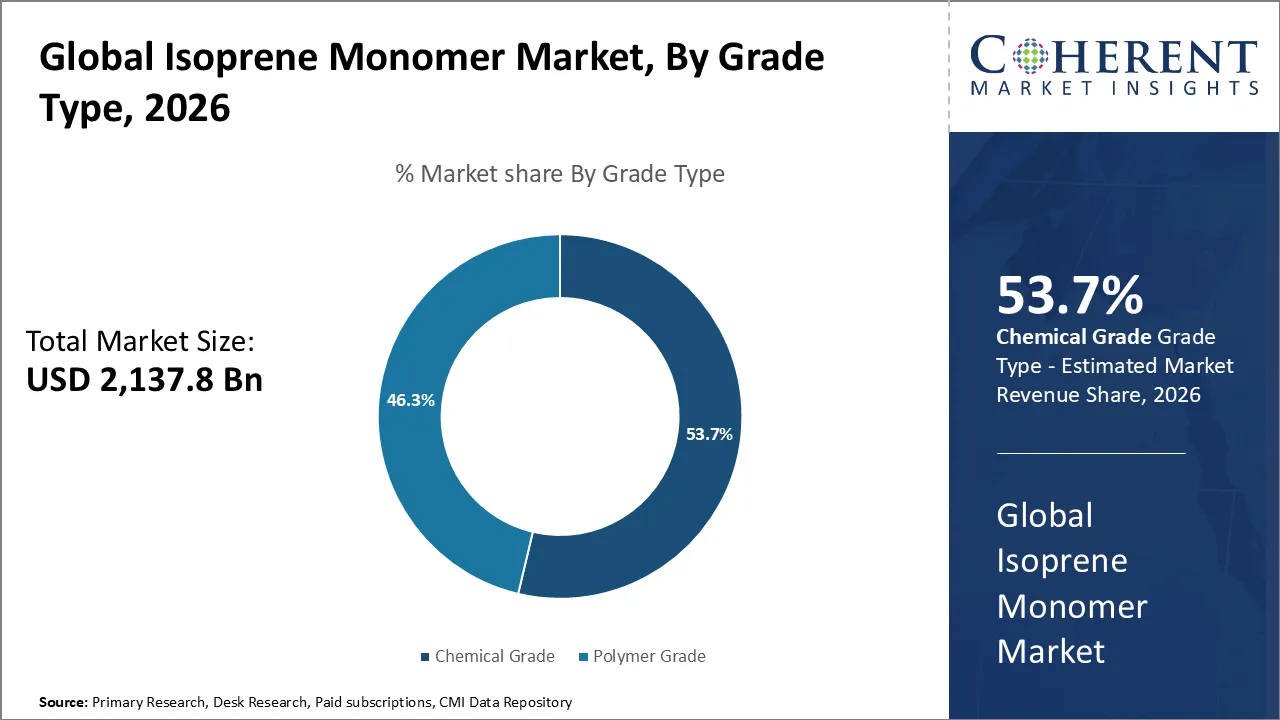
왜 화학 급료는 가장 큰 시장 점유율을 취득합니까?
화학 급료는 2026년에 53.7%의 가장 큰 시장 점유율을 붙듭니다. isoprene monomer 시장의 화학 등급 세그먼트는 합성 고무, 특수 화학 물질에 대한 수요가 상승하는 순간을 얻습니다. 접착제, 수지 및 약제 중간물. 제조업체는 자동차, 의료 및 산업 분야에 대한 polyisoprene 및 기타 고성능 엘라스토머를 생산하는 화학 학년 isoprene을 사용합니다. 자동차 및 타이어 생산 증가, 제약 제조 확장, 그리고 전문 화학 물질에 대한 수요 증가 더 소비를 자극. 또한, 신흥 경제는 산업 및 하류 제조 능력 확장, 화학 학년 isoprene 모노 머 생산자 및 공급 업체에 대한 새로운 기회를 창출. NOVA Chemicals Corporation은 2개의 새로운 재활용 폴리에틸렌 (rPE) 등급, SYNDIGO rPE-IN3 및 SYNDIGO rPE-IN4를 상용화하여 원형 경제 이니셔티브를 확장했습니다. 북미 전역의 범용, 비 식품 등급 애플리케이션.
Polyisoprene는 가장 큰 시장 점유율을 보유할 것으로 예상됩니다.
Polyisoprene는 상승 의료 지출에 2026에서 42.7%의 가장 큰 시장 점유율을 보유 할 것으로 예상됩니다. isoprene monomer 시장의 polyisoprene 세그먼트는 자동차, 의료, 산업 산업 산업 산업 산업 산업으로 순간을 증가시킵니다. 타이어 제조업체는 고무, 콘돔, 튜브 및 기타 의료 제품을 생산하는 데 사용하면서 탄성, 탄력 및 피로 저항에 대한 polyisoprene을 제공합니다. Rising 차량 생산, 교체 전 수요 및 의료 소비 드라이브 시장 성장. 또한, 제조 업체는 고성능 엘라스토머를 채택하고, 산업화 및 고무 처리 용량을 확장하면서 전세계 polyisoprene 응용 프로그램에 대한 추가 기회를 만듭니다. LifeStyles Healthcare Australia는 4월 2026일 Skyn Supreme Feel, 새로운 비-latex polyisoprene 콘돔을 출시했습니다.
어떤 끝 사용 기업 세그먼트는 시장을 지배합니까?
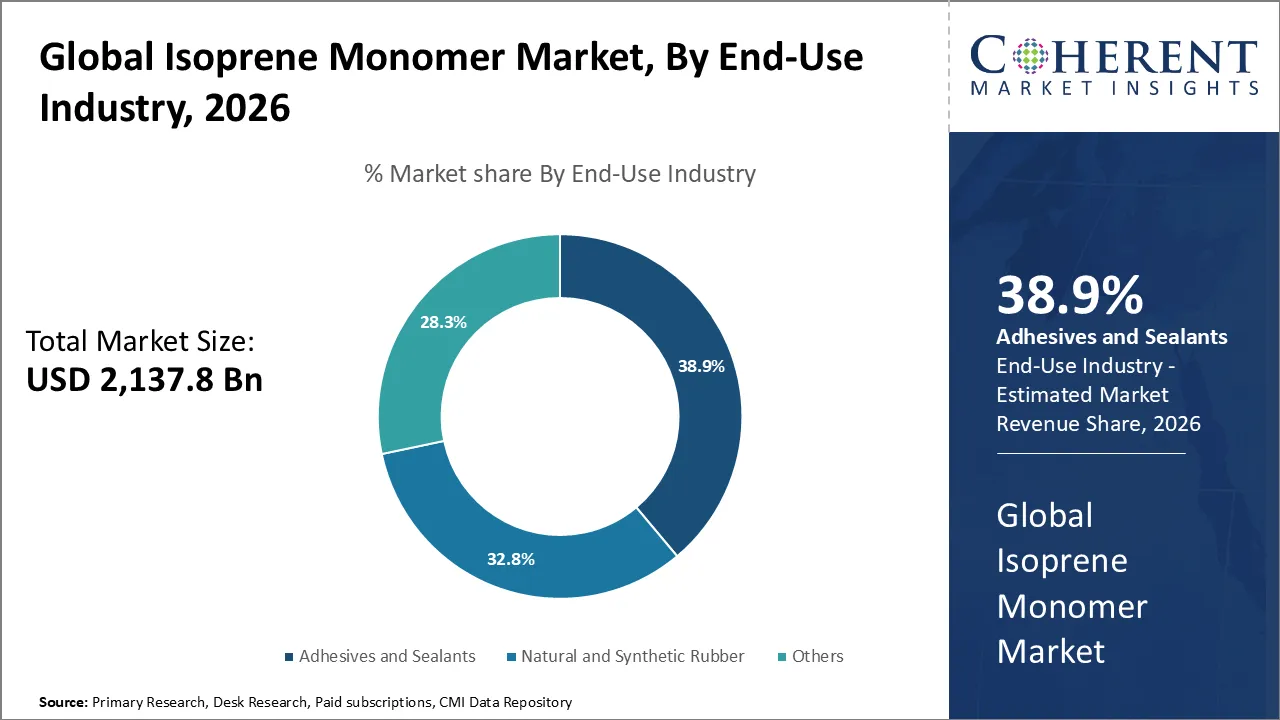
접착제 및 실란트는 2026 년 38.9%의 탁월한 시장 점유율을 인수했습니다. isoprene monomer 시장의 접착제 및 실란트 세그먼트는 산업으로 가동 가능하고 내구성이 뛰어나고 고성능 접합 솔루션을 추구합니다. 포장 생산자는 상표, 테이프 및 가동 가능한 포장을 위한 isoprene 근거한 접착제를 이용합니다, 건축업자는 마루, 루핑, 절연제 및 건물 신청에 있는 실란트를 이용합니다. 자동차 제조업체는 또한 효과적인 접합 및 밀봉을 위해 이러한 재료에 의존합니다. E-commerce 성장, 상승 위생 제품 소비, 산업 활동 더 드라이브 수요 확대. 또한, 폴리머 정립 기술에 대한 진보는 isoprene 기반 접착제 및 실란트의 응용을 확장합니다.
Isoprene 모노머 시장 동향
- 자동차 타이어, 의료 제품, 신발 및 산업용 부품의 합성 고무에 대한 수요는 특히 polyisoprene 생산에 대한 isoprene 모노머의 소비를 지원합니다. 자동차 분야는 주요 하류 시장 남아 있습니다 : 자동차 제조 업체 (OICA)의 국제기구에 따라 글로벌 차량 생산은 2024 년 96.4 만 단위에서 2025 년 96.4 만 단위로 증가했습니다. 이 확장은 차량 타이어 및 부품에 사용되는 고무 재료에 대한 수요를 지원합니다.
- 지속 가능한 isoprene 생산에 초점은 바이오 기반 접근 방식을 포함하여 대안 feedstocks 및 생산 경로에 대한 연구에 참여하고 있습니다. 동시에, 규제주의는 기존의 isoprene 처리 주위에 증가합니다. 유럽위원회 (European Commission)는 유럽위원회 (European Commission)는 일반 노출 제한, 단기 노출 제한 및 생물학적 제한 가치를 포함하여 isoprene에 대한 직업 노출 제한을 수립하기 위해 EU 협약을 발표했습니다.위원회는 화학 및 고무 산업에서 사용되는 물질로 isoprene을 식별했습니다.
지역 통찰력
북미는 국내 화학 생산에 투자를 늘리고
북아메리카는 2026년에 41.80%의 지배적인 몫을 취득할 것으로 예상됩니다. 북미는 강력한 자동차, 타이어, 의료 및 특수 화학 산업을 통해 isoprene 모노머 시장을 구동한다. 타이어 제조업체는 isoprene 기반 합성 고무에 대한 수요를 증가하여 내구성과 탄력있는 제품을 생산합니다. 의료 회사는 의료 및 elastomeric 응용 분야에서 polyisoprene을 사용합니다. 이 지역의 잘 설립 된 석유 화학 인프라는 신뢰할 수있는 Feedstock 가용성 및 생산을 지원합니다. 접착제, 실란트 및 특수 화학 물질에 대한 수요 증가는 더 소비를 확장합니다. 또한, 합성 고무 제조 및 고급 재료의 투자에 대한 기술 발전은 지역 시장 기회를 강화합니다. Zeon Corporation은 Visolis와 MoU를 서명하여 바이오 이소 프레네 모노머, 지속 가능한 항공 연료 (SAF) 및 기타 제품의 상용화를 가속화합니다.
아시아 태평양 Isoprene 모노머 시장 동향
아시아 태평양의 isoprene 모노머 시장은 자동차 생산, 상승 타이어 제조 및 중국, 인도, 일본 및 대한민국에서 합성 고무에 대한 수요를 성장하고있다. 소비자의 증가 차량 소유권 및 교체 전체 구매는 isoprene 기반 elastomers에 대한 수요를 밀어. 또한 산업, 신발, 접착제 및 의료 응용 프로그램을 확장, 시장 성장 지원. 회사는 인프라, 생산 능력 및 다운스트림 고무 산업에 투자를 계속하고 있으며 고성능 및 지속 가능한 엘라스노머 기술에 대한 새로운 기회를 창조합니다. Cariflex Pte. Ltd.는 DL Chemical Co.의 자회사이며, 세계 최대 규모의 싱가포르 최초의 polyisoprene 유액 공장의 Jurong Island, Singapore에 건설을 시작하여 용량을 확장하고 글로벌 의료 및 소비자 제품 고객을 더 잘 제공합니다.
미국 Isoprene Monomer 시장 동향
자동차 타이어, 안 강선, 물개, 호스 및 다른 성분에 있는 합성 고무를 위한 강한 수요는 미국 isoprene monomer 시장을 몰습니다. 차량 생산 및 교체 전체 수요 증가는 isoprene 기반 elastomers의 소비. 또한 제조 업체는 압력 감지 접착제, 포장, 건설 및 산업 제품에 isoprene 모노머를 사용하여 시장 성장을 지원합니다. 의료용 장갑 및 기기를 통해 더 많은 드라이브 수요.
중국 Isoprene 모노머 시장 동향
중국의 대형 자동차 및 타이어 제조 분야는 특히 polyisoprene 및 기타 합성 탄성체를 생산하기 위해 isoprene monomer에 대한 수요를 구동합니다. 전기 차량을 포함하여 차량 생산을 상승하고, 고성능 타이어 물자를 위한 필요를 증가합니다. 중국은 세계 최대의 차량 생산업체로서의 위치를 유지하면서 2025년에 34.53 백만대의 모터 차량을 생산했습니다. 중국의 잘 설립 된 석유 화학 인프라 및 C5 추출 시설 국내 isoprene 생산 지원. 또한 산업 고무, 접착제, 실란트 및 의료 제품에 isoprene 기반 재료를 사용합니다. 그 사이에, 합성 고무 생산 및 하류 가공 시설 확장 시장 수요를 강화 계속.
Isoprene Monomer Industry의 주요 기업은 누구입니까?
Isoprene Monomer의 주요 핵심 플레이어 중 일부 Kraton Corporation, Royal Dutch Shell Plc., JSR Corporation, Kuraray Co., Ltd, Amyris, Inc., 정밀 Dipping Manufacturing Ltd., Exxon Mobil Corporation 및 Zeon Corporation.
핵심 뉴스
- 5월 2025일 카테고리, DL 화학 자회사, Jurong 섬, 싱가포르에 USD 355 백만 polyisoprene 유액 식물을 inaugurated, 그것의 종류의 세계에서 가장 큰 시설, 의학과 방어적인 신청을 위한 수용량을 확장하기 위하여.
시장 보고서 Scope
Isoprene 모노머 시장 보고서 적용
공지사항 | 이름 * | ||
기본 년: | 2025년 | 2026 년 시장 크기 : | 2,137.8 바트 |
역사 자료: | 2020 년 2024 년 | 예측 기간: | 2026에서 2033 |
예상 기간 2026년에서 2033년 CAGR: | 4.1% 할인 | 2033년 가치 투상: | 2,683.6 엔 |
덮는 Geographies: |
| ||
적용된 세그먼트: |
| ||
회사 포함: | Kraton Corporation, Royal Dutch Shell Plc., JSR Corporation, Kuraray Co., Ltd, Amyris, Inc., 정밀 Dipping Manufacturing Ltd., Exxon Mobil Corporation 및 Zeon Corporation. | ||
항문 Opinion
- 중국의 isoprene 모노머 수요는 근본적으로 그것의 거대한 타이어 및 합성 고무 제조 생태계에 연결됩니다, 오히려 단기 화학 배우 동향. 중국은 2025 년에 약 1.207 억 고무 타이어 케이싱을 생산했으며 타이어 수출은 약 702 백만 단위에 도달했습니다. 이 제조 가늠자는 isoprene 구조상으로 강한 다운스트림 기초를, 특히 고성능 타이어 정립에서 사용된 polyisoprene와 isoprene 고무를 통해서 줍니다.
- 우리는 중국의 자동차 전환은 단순히 볼륨 수요를 증가하는 것보다 isoprene-derived elastomers의 품질 요구 사항을 강화합니다. 중국 생산 34.78 16.52 백만 새로운 에너지 차량을 포함하여 2025 백만 차량. EV 생산의 급속한 확장은 타이어 내구성, 회전 저항 및 짐 방위 성과에 더 중대한 강조하고, 전문화한 합성 고무 정립을 위한 호의를 베푸는 환경을 창조하.
- 중국은 또한 해외 생산자에서 isoprene 기반 합성 고무에 대한 더 중요한 목적지가되고있다. 중국 isoprene 고무의 러시아 수출은 13,160 톤에 도달했다 2025, 에 비해 93,168 톤 2024. 중국 고무 프로세서가 국내 생산 능력 확장, 지역 isoprene 값 체인 내에서 중국의 중요성을 강화하면서도 적극적으로 외부 공급을 확보하는 것이 급격한 증가 신호.
- 공급 주문 동적은 끝 사용 수요의 부족보다 오히려 핵심 위험을 유지. Jinhai, Ecisco 및 Sinopec Shanghai/Baling에서 프로젝트를 포함하여 중국에 있는 새로운 SIS와 SEPS 수용량은, 국내 isoprene 소비를 증가할 수 있었습니다; 그러나, 산업 분석은 SIS 수요가 약하고 근절이 암페어임을 나타냅니다.
시장 Segmentation
- 학년 유형 (Revenue, USD Bn, 2021-2033)
- 화학 급료
- 중합체 급료
- 으로 신청 (Revenue, USD Bn, 2021-2033)
- 폴리이소 프레네
- Isoprene 고무 (IR)
- Styrene-Isoprene-Styrene (SIS)의 특징
- 이름 *
- End-Use 산업 (Revenue, USD Bn, 2021-2033)
- 접착제 및 실란트
- 자연 및 합성 고무
- 이름 *
- 지역별 (Revenue, USD Bn, 2021-2033)
- 북아메리카
- 미국
- 한국어
- 라틴 아메리카
- 인기 카테고리
- 주요 시장
- 아르헨티나
- 라틴 아메리카의 나머지
- 유럽 연합 (EU)
- 한국어
- 미국
- 한국어
- 담당자: Mr. Li
- 이름 *
- 러시아
- 유럽의 나머지
- 아시아 태평양
- 중국 중국
- 주요 특징
- 일본국
- 담당자: Ms.
- 대한민국
- 사이트맵
- 아시아 태평양
- 중동
- GCC 소개
- 한국어
- 중동의 나머지
- 주요 특징
- 대한민국
- 대한민국
- 북한
- 북아메리카
이름 *
1차 연구 인터뷰
- isoprene monomer 생산자와 제조업체와의 인터뷰
- C5-stream 처리 및 isoprene Recovery와 관련된 석유 화학 / 정유 업체와 토론
- 합성 고무 및 polyisoprene 제조업체와의 인터뷰
- SIS (styrene-isoprene-styrene), 부틸 고무 및 특수 폴리머 생산자와의 토론
- 원료 공급 업체, 유통업체, 수입업체 및 수출업체와의 인터뷰
- 다운스트림 타이어, 고무 제품, 접착제 및 폴리머 제조업체와의 토론
- 공정 엔지니어, 공장 관리자, 조달 전문가 및 기술 전문가와의 인터뷰
- 화학 상인과 업계 참가자와 가격, 공급 주문 조건, 수입 / 수출, 지역 가용성에 대한
데이터베이스
- UN Comtrade - 국제 수입 / 수출 통계 및 isoprene 및 관련 탄화수소 분류에 대한 흐름.
- 미국 EPA Chemical Data Reporting(CDR) – 생산, 가공, 사용, 미국 내 동미료 제조 정보
- EPA 준수 Tox Chemicals Dashboard – 화학적 정체성, 환경, 독성 및 규제 정보
- 유럽 화학기구 (ECHA) 데이터베이스 - ISOprene에 대한 REACH 등록, 분류 및 규제 정보.
- PubChem – 화학적 정체성, 속성, synonyms, 용도 및 isoprene에 대한 규제 참조.
- 미국 국제 무역위원회 (USITC) 데이터
- 국가 통계 데이터베이스 및 주요 생산 및 소모 국가의 세관 데이터베이스
- UN자료실
- 국가 화학 생산 및 산업 통계 데이터베이스
회사 소개
- 화학 및 공학 (주)
- 화학 주
- ICIS 화학 사업
- 탄화수소 가공
- PetroChem 철사
- 유럽 고무 저널
- 고무 세계
- 고무 뉴스
- 플라스틱 기술
- 화학 공학
- 석유 화학 생산, C5 스트림, 합성 고무 및 폴리머 시장을 다루는 수소 처리 / 산업 무역 출판물
학회소개
- 산업 & 공학 Chemistry Research – 공정 엔지니어링, 열 행동, kinetic 및 isoprene 관련 안전 연구.
- Chemico 생물학 상호 작용 – isoprene monomer/polyisoprene 생산 및 직업 노출을 덮는 연구.
- 유럽 폴리머 저널 – 고분자 kinetics 및 polyisoprene 연구.
- 중국 화학 공학 저널 / 화학 공학 관련 저널
- 채용정보
- 폴리머 과학 저널
- 사용 설명서
- 폴리머 화학
- 응용 폴리머 과학 저널
- 화학 및 공학 저널 자료실
- 산업용 크롭 및 제품, 바이오 기반 isoprene 연구와 관련된
신문
- 이름 *
- 블룸버그
- 벽 거리 저널
- 금융 시간
- 경제 시간
- 사업영역
- 힌두교 BusinessLine
- Nikkei 아시아
- 일본 시간
- 석유화학 플랜트 투자, 생산 종료, 무역 및 산업 발전을 다루는 지역 및 국가 신문
회사연혁
- 국제 합성 고무 생산자 연구소 (IISRP) - 합성 고무 산업 정보 및 기술 / 시장 관련 산업 데이터
- 국제 고무 연구 그룹 (IRSG)
- 미국 화학위원회 (ACC)
- 화학 산업 협회 (SCI)
- 미국 화학 협회 (ACS)
- 고무 제조 업체 협회 / 미국 타이어 제조 업체 협회 (USTMA)
- 유럽 타이어 및 고무 제조업체 협회 (ETRMA)
- 일본 고무 제조 업체 협회
- 중국 고무 산업 협회
- 인도 고무 제조 업체 연구 협회 (IRMRA)
- 모든 인도 고무 산업 협회 (AIRIA)
공공 도메인 소스
- 미국 환경 보호국 (EPA) - CDR, TSCA, CompTox 및 환경 / 규제 정보.
- 유럽 화학기구 (ECHA) - REACH 및 화학 규제 정보.
- PubChem / National Center for Biotechnology Information (NCBI) – 화학적 특성, 식별자, 용도 및 안전 정보.
- UN Comtrade / UNdata – 국제 상품 거래 데이터.
- 미국 지질 조사 (USGS) - 관련 석유화학 및 산업 필수 정보
- U.S. Census Bureau – 무역 및 제조 통계
- Eurostat – 유럽 산업 및 무역 통계
- 미국 국제 무역위원회 (USITC) - 무역 및 관세 자료
- 국제 노동기구 (ILO) - 직업 화학 안전 정보
- 세계 보건기구 (WHO) / IARC - 건강 및 발암성 평가
- 국가 통계 데이터베이스 주요 생산/소비자 국가
- 화학, 석유화학, 에너지, 산업 및 무역의 정부 광부 및 부서
- 공개적으로 사용 가능한 회사 연례 보고서, 지속 가능성 보고서, 규제 서류, 플랜트 발표 및 투자자 발표 - 타사 시장 조사보다 기본 자원 기업 정보로 엄격히 사용
공급 업체
- 사이트맵 Data Analytics 도구
- 보조 CMI 지난 10년간의 정보 저장소
250페이지 이상의 보고서에 액세스하세요
위 분석의 근거가 되는 모든 세그먼트, 전망, 경쟁사 프로필 및 데이터 테이블을 즉시 다운로드하실 수 있습니다.
- ESOMAR 회원
- ISO 9001:2015 인증
- D-U-N-S 등록
- GDPR 및 CCPA 준수
독점적인 트렌드 보고서로 전략을 혁신하세요:
자주 묻는 질문
Isoprene Monomer 시장은 합성 고무, polyisoprene, 접착제, 실란트 및 의료 관련 탄성 중합체 신청을 위한 수요에 의해 지원되는 2026-2033 도중 4.1%의 CAGR에 확장하기 위하여 계획됩니다.
화학 급료는 시장에, 2026년에 53.7%를 위해 회계를 지도합니다.
Polyisoprene는 2026년에 42.7% 공유와 더불어 주요한 신청 세그먼트를 대표합니다.
접착제와 실란트는 2026년에 시장에 있는 38.9%를 대표하는 주요한 위치를 붙듭니다.
북아메리카는 2026년에 41.8%의 점유율과 더불어 지역 시장을, 지도합니다.