

서비스형 재해 복구 시장 규모 및 예측 – 2026년부터 2033년까지
서비스형 재해 복구(Disaster Recovery As A Service) 시장은 2026년에 157억 달러 규모로 CAGR 9.8%로 성장할 것으로 예상되며, 2033년에는 282억 달러에 이를 것으로 예상됩니다. 사이버 공격의 증가로 인해 클라우드 도입 범위가 확대되고, 비즈니스 연속성 요구 사항이 더욱 엄격해지고, 데이터 보호 요구 사항이 엄격해짐에 따라 조직에서는 이를 채택하게 되었습니다. 서비스형 재해 복구 솔루션입니다.
주요 사항
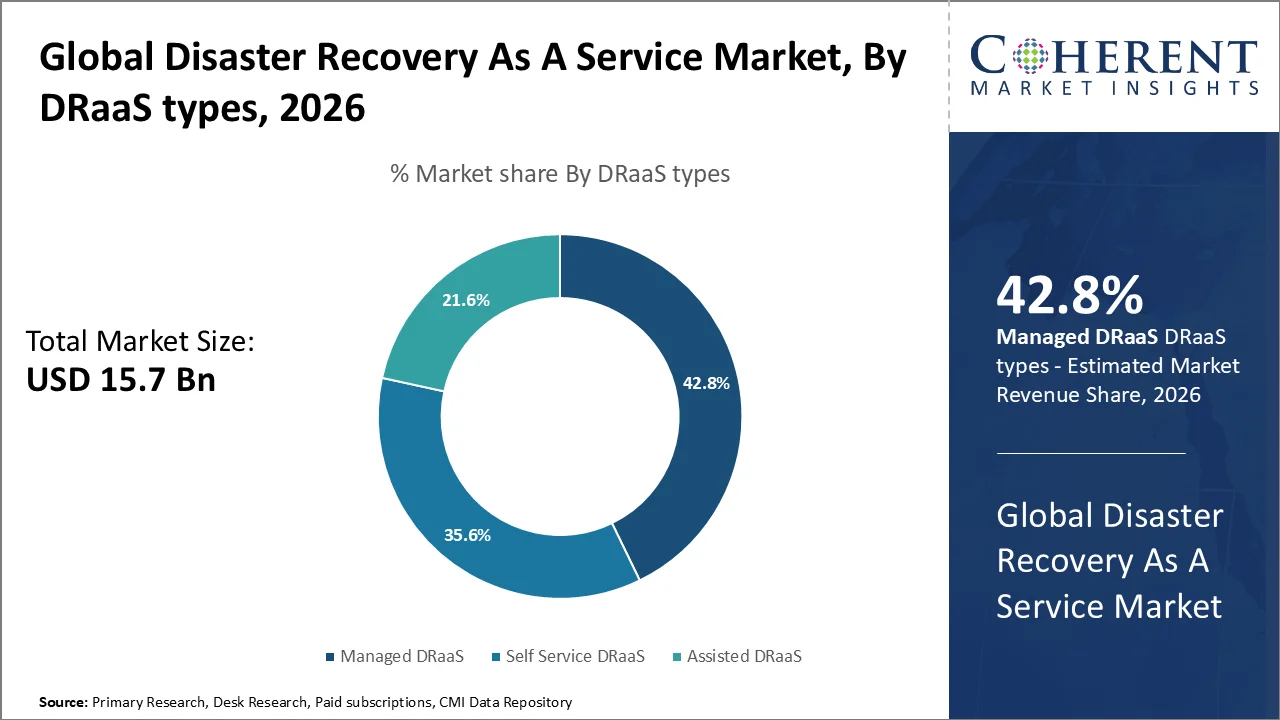
- 관리형 DRaaS는 사이버 공격과 랜섬웨어의 빈도 증가로 인해 2026년에 42.8%로 가장 큰 시장 점유율을 차지했습니다. 2026년 초 전 세계 조직은 주당 평균 2,086건의 사이버 공격을 경험했는데, 이는 2025년 같은 기간에 비해 9.6% 증가한 수치입니다.
- 교육 및 앰프; 컨설팅은 숙련된 재해 복구 전문가의 부족 현상이 커지면서 2026년에 39.7%라는 가장 큰 시장 점유율을 차지할 것으로 예상됩니다. 전 세계 비상, 재해 및 복구 관리 부문에는 220만 명 이상의 직원이 근무하고 있으며 2024년에는 약 97,800개의 일자리가 추가될 것입니다.
- 클라우드 서비스 제공업체는 클라우드 컴퓨팅의 급속한 도입으로 인해 2026년에 38.6%라는 탁월한 시장 점유율을 확보했습니다.
- 퍼블릭 클라우드는 퍼블릭 클라우드 인프라의 빠른 도입으로 인해 2026년 45.7%로 가장 큰 시장 점유율을 차지합니다. 퍼블릭 클라우드 최종 사용자 지출은 2026년에 21.3% 증가하여 약 8,500억 달러에 이를 것으로 예상됩니다.
- 소형 및amp; 제한된 IT 예산과 자본 제약으로 인해 2026년에는 중견기업(SME)이 52.7%로 가장 큰 비중을 차지할 것으로 예상됩니다.
- 북미 지역은 성숙한 클라우드 인프라와 높은 클라우드 도입률로 인해 2026년에 41.3%라는 지배적인 점유율을 차지할 것으로 예상됩니다.
재난 복구에 대한 현재 이벤트와 그들의 영향 서비스 시장
현재 이벤트 | 묘사와 그것의 충격 |
EU 디지털 운영 탄력법 (DORA) 1월 17, 2025에 적용 가능한 Became |
|
EU NIS2 사이버 보안 규칙은 2024–2026에서 시행 단계에 진입 |
|
증권
샘플 보고서에는 어떤 내용이 포함되나요?
무료 샘플 다운로드- 2026년 최신 업계 동향
- 시장 규모 추정
- 지역별 분석
- 경쟁 현황
- 고객 인텔리전스
- 세그먼트별 분석
- 가격 분석
- 주요 시장 성장 동인, 과제 및 향후 트렌드
- 맞춤형 인사이트 섹션
왜 관리 DRaaS인가? 가장 큰 시장 점유율을 취득?
관리 DRaaS는 2026년에 42.8%의 가장 큰 시장 점유율을 보유합니다. 조직은 End-to-end Disaster Recovery Management, 연속 모니터링, 자동화 복구 및 전문 기술 지식을 추구하면서 관리 DRaaS 채택을 주도하고 있습니다. Rising ransomware attacks, 확장 클라우드 채택, 점점 복잡 한 하이브리드 IT 환경 내부 복구 작업을 관리 하는 회사에 대 한 도전 합니다. 2024년 미국은 랜섬웨어 공격을 위한 가장 대상 국가였습니다. 태국은 두 번째로 평가, 약 1.1 백만의 탐지를 기록. 글로벌, 월간 랜섬웨어 탐지는 11 월 2024에서 632 사건에 달했습니다. 관리되는 DRaaS 공급자는 조직이 테스트, 유지 보수, 복제 및 복구 활동을 처리하여 운영 복잡성을 감소시킵니다. 이 서비스는 비즈니스 연속성을 강화하고 가동 중단 시간을 최소화하고 탄력을 향상시키고 조직에 투자하고 전용 재복합 인프라를 유지하기 위해 필요성을 줄일 수 있습니다. 7월 2026일 발로C3 데이터 센터는 서비스 (DRaaS) 솔루션으로 완전히 관리 된 재난 복구를 시작했으며 Boise, Idaho 및 St. George, Utah, 지역을 통해 중요한 워크로드를 복구 할 수 있습니다. 이 솔루션은 Valor Cloud 및 ValorC3 인프라의 워크로드를 지원하며 외부 환경에서 데이터를 복제합니다.
가장 큰 시장 점유율을 보유할 것으로 예상되는 교육 및 컨설팅
훈련 및 컨설팅은 일반 DR 테스트 및 시뮬레이션에 필요한 2026에서 39.7%의 최대 시장 점유율을 보유 할 것으로 예상됩니다. 조직은 DRaaS 시장에서 교육 및 컨설팅에 대한 수요를 구동하여 점점 복잡한 클라우드 및 하이브리드 IT 환경을 관리하고, 제한된 재난 복구 전문성, 사이버 위협 및 엄격한 준수 요구 사항을 충족합니다. RTO 및 RPO를 정의하고 일반 복구 테스트를 수행 할 수있는 전문가 컨설턴트에 의존합니다. 교육 프로그램은 신기술을 관리하고 준비를 개선하기 위해 IT 팀을 갖추고 있습니다. Resilience를 강화함으로써 가동 중단, 폐 기술 격차를 줄이고 DRaaS 투자를 극대화하고 이러한 서비스는 효과적인 재해 복구를 지원합니다. 9월 2025일, Civix는 재난 복구, 지역 사회 계획, 탄력 및 올바른 방법 관행을 통합하여 Civix Consulting Group (CCG)을 시작했습니다.
어떤 기업 세그먼트는 시장을 지배합니까?
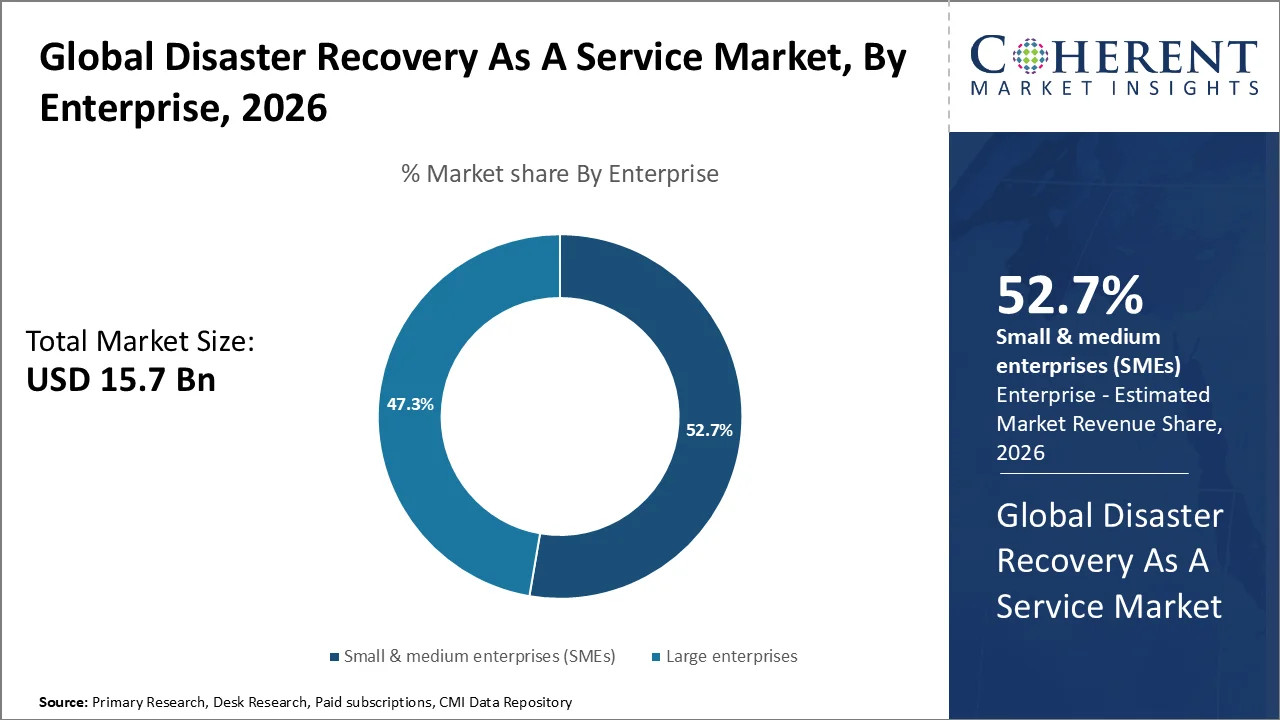
중소기업( 중소기업)은 2026년 최대 52.7%를 차지할 것으로 예상됩니다. SMEs는 점점 DRaaS를 채택하여 비용 효율적인 재난 복구, 제한된 IT 리소스를 극복하고 사이버 위협에 대한 보호를 강화하고 유연한 클라우드 솔루션을 액세스합니다. 중소기업은 확장 가능한 백업, 빠른 복구 및 향상된 비즈니스 연속성을 확보하면서 인프라 비용을 낮추는 클라우드 기반 복구 서비스를 사용합니다. 디지털 작업 확장으로, 가동불능시간은 더 큰 사업 위험을 만듭니다, 탄력을 강화하기 위하여 SMEs를 encouraging. DRaaS 제공 업체는 SME 주소 기술 부족을 돕습니다. 전문 지식, 관리 서비스, 자동화 된 복구 기능을 제공 하 여 전용 내부 팀을 필요로 하지 않고.
재난 복구 서비스 시장 동향
- 클라우드 기반 및 하이브리드 DRaaS 솔루션의 채택을 통해 조직은 공공 클라우드, 개인 클라우드 및 온프레미스 환경에서 워크로드를 보호하고 확장성, 유연성 및 비즈니스 연속성을 제공합니다. 하이브리드 및 멀티 클라우드 구성은 기업이 IT 환경을 배포하기 때문에 점점 중요해지고 있습니다. 규제는 클라우드 및 타사 탄력성도 증가합니다. EU의 Digital Operational Resilience Act (DORA)는 1 월 17 일 이후 적용 가능한 2025 년 특히 재무 적성을 지원하는 공급자와 관련된 위험이 포함 된 ICT 제3자 위험을 해결합니다. DORA는 또한 중요한 ICT 제3자 공급자를 위한 EU 수준 감독 기구를 설치합니다.
- AI, 자동화 및 지능형 복구 관현의 통합을 통해 재난 복구 예측 분석, anomaly detection, 자동화 된 고장, 및 붕괴에 대한 빠른 응답을 강화하고 있습니다. 이 추세는 기업의 AI 채택의 급속한 확장에 의해 지원됩니다. 마이크로소프트 2025년 Work Trend Index는 비즈니스 리더의 80 % 이상이 AI 에이전트가 12 ~ 18 개월 이내에 AI 전략에 통합 될 것으로 예상했습니다. AI는 비즈니스 프로세스에 내장되어 있으므로 조직은 복구 워크플로우를 자동화하고 중단 중에 수동 개입을 줄일 수 있습니다.
- 랜섬웨어 보호 및 사이버 탄력성에 대한 성장 초점은 immutable 또는 고립 된 백업, Zero-trust 통제 및 깨끗한 복구 환경을 채택하기 위해 조직을 격려하고 있습니다. Veeam의 2026 Data Trust 및 Resilience Report에 대한 복구 도전의 규모가 반영되었습니다. 설문 조사 조직의 90 %는 RTO 내에서 사이버 사고에서 회복 할 수 있었지만, ransomware가 영향을받은 조직의 28%만이 모든 영향을받는 데이터를 완전히 복구 할 수 있다고 말했다. 복구 신뢰와 입증 된 복구 기능 사이의 이 간격은 복구 검증, 랜섬웨어 탄력있는 백업 및 자동화 된 복구 오케스트라를 사용하여 DRaaS 솔루션에 대한 수요를 지원합니다.
지역 통찰력
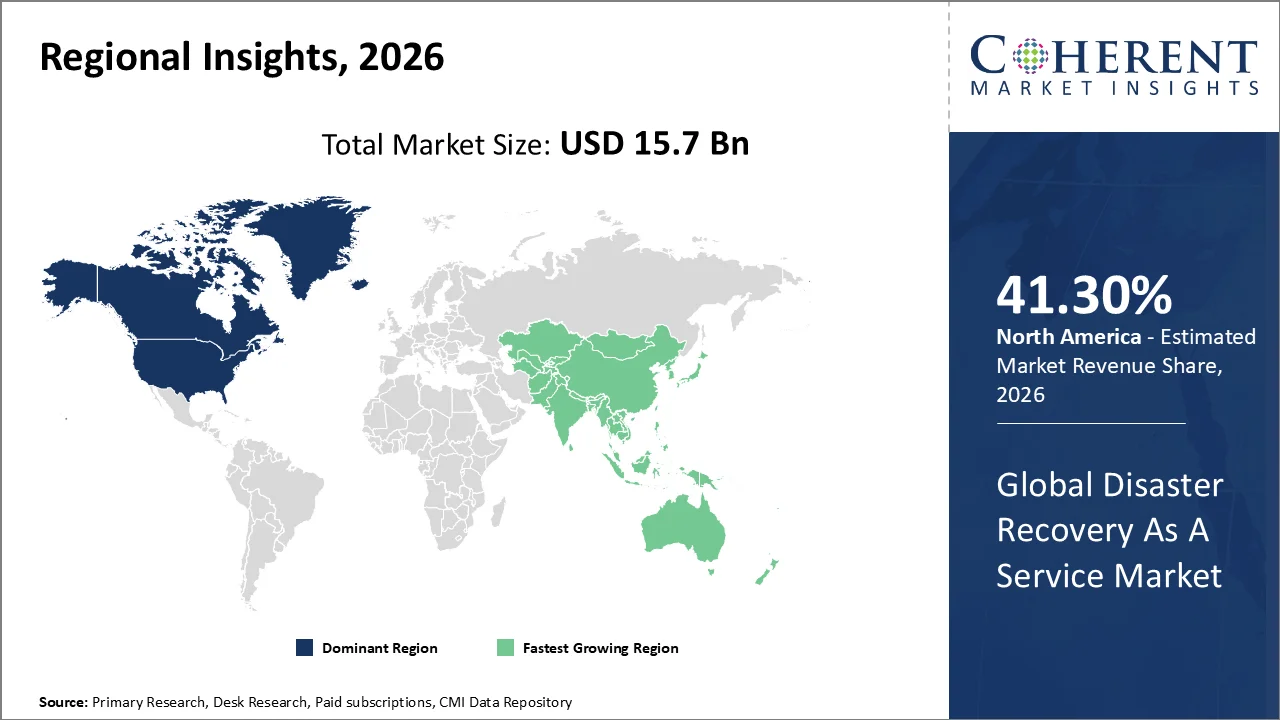
북미는 전통적인 재해 복구 인프라 유지 비용을 절감
북아메리카는 2026년에 41.30%의 지배적인 몫을 취득할 것으로 예상됩니다. 북미 전역의 조직은 사이버 위협, 광범위한 클라우드 사용, 고급 IT 인프라 및 비즈니스 연속성을 통해 DRaaS 채택을 주도하고 있습니다. ransomware에서 중요한 데이터 및 응용 프로그램을 보호하기 위해 DRaaS를 배포합니다. 자료 breaches, 정전 및 다른 붕괴. 하이브리드 및 다중 클라우드 환경의 지역 급속한 채택은 가동 가능한 확장 가능한 회복 해결책을 위한 수요를 더 증가합니다. 또한, 조직은 규제 요구 사항을 충족하면서 비용 절감과 빠른 복구를 추구하고, 재난 복구 기능을 강화하기 위해 기술 제공 업체 지원 사업을 설립했습니다. 예를 들어, 5 월 2026에서, Acronis Cyber Foundation 프로그램미국 기반의 MSP NetFusion과 파트너십을 맺고, 기술 교육 및 IT 기술에 대한 액세스를 확장하기 위해 San José, Costa Rica의 ChildHope School에서 새로운 STEAM 로봇 연구소를 개설했습니다.
아시아 태평양 재해 복구 서비스 시장 동향
Asia Pacific의 DRaaS 시장은 급속한 클라우드 채택, 디지털 전환 및 성장하는 비즈니스 연속성 요구에 의해 구동됩니다. Rising ransomware attacks, data breaches 및 사이버 위협은 백업 및 복구 시스템을 강화하기 위해 기업을 격려합니다. 인도의 조직의 추정 52%–64%는 작년에 랜섬웨어 공격을 경험, 아시아 태평양 지역의 가장 큰 대상 시장 중 국가를 배치. Stricter 데이터 보호 규정, 하이브리드 및 다중 클라우드 채택 확장 및 제한된 사내 IT 전문 기술은 확장 가능, 관리 DRaaS 솔루션을 채택하는 기업 및 SME을 신속하게합니다. 예를 들어, 8 월 2026에서, Siliconops.ai는 인도의 규제 된 기업을 위해 설계된 sovereign 클라우드 플랫폼 인 Siliconcloud.in을 출시했습니다. 데이터 제어 및 디지털 소위성을 강조합니다.
미국 재해 복구 서비스 시장 동향
서비스 시장으로 미국 재난 복구는 조직이 ransomware 공격, 데이터 침해 및 비즈니스 연속성을 유지하기 위해 필요한 필요성을 증가시키는 역할을 합니다. 회사는 점점 클라우드 및 하이브리드 IT 환경을 채택하고 확장 가능한 클라우드 기반 솔루션을 사용하여 전통적인 복구 인프라를 대체 할 수 있습니다. 규제 및 사이버 보안 요구 사항은 백업, 복구 및 탄력 기능을 강화하기 위해 조직을 더 권장합니다. 의료, 금융 서비스, 정부 및 기술 부문 전반에 걸쳐 채택, 지속적인 디지털 전환 투자와 결합, 더 많은 DRaaS 수요 전국 가속. 예를 들어, 8 월 2026에서 Lendistry Home Loans는 2025 Pacific Palisades와 Eaton Fires가 해결하는 재난 복구 Mortgage Pilot를 시작했습니다.
Japan Disaster Recovery 서비스 시장 동향
일본 재해 복구 서비스 (DRaaS) 시장은 빈번한 지진, 쓰나미, 태풍, 다른 자연 재해 푸시 조직으로 확장하여 비즈니스 연속성을 강화합니다. 사이버 공격, 랜섬웨어 위협 및 데이터 보안 위험은 재난 복구 기능을 개선하기 위해 기업을 초래하고 있습니다. 2025년에 일본은 134 랜섬웨어 사건을 기록했습니다. 17.5% 증가는 2024년입니다. 조직은 클라우드 기술을 채택하고 디지털 전환 이니셔티브, 원격 작업 모델 및 DRaaS 수요를 지원하는 확장 가능한 IT 인프라를 채택하고 있습니다. 규제 준수 요구 사항, 가동 중단 시간 최소화, 낮은 인프라 비용, 및 복구 프로세스를 단순화, 금융 서비스, 제조, 의료, 정부 부문 전반에 걸쳐 채택.
재해 복구의 주요 기업은 서비스 산업으로
재해 복구의 주요 핵심 플레이어 중 일부는 서비스로 이름 * Acronis 국제, 아마존 웹 서비스, Cisco 시스템, Microsoft Corporation, IBM Corporation, Sungard 가용성 서비스, VMWare, Hewlett Packard Enterprise, iland Internet Solutions 및 NTT Communications Corporation.
핵심 뉴스
- 2월 2026일 채용정보 안전한 테스트 영역, 지역 및 데이터 센터 장애에 대한 재난 복구 테스트 시작, 기업이 디지털 탄력을 강화하는 데 도움이, 준수를 보장하고, 주요 붕괴 중 지속적인 유지.
시장 보고서 Scope
서비스 시장 보고서로 재난 복구
| 공지사항 | 이름 * | ||
|---|---|---|---|
| 기본 년: | 2025년 | 2026 년 시장 크기 : | 50-100 원 |
| 역사 자료: | 2020년에서 2024년 | 예측 기간: | 2026에서 2033 |
| 예상 기간 2026년에서 2033년 CAGR: | 9.8% 할인 | 2033년 가치 투상: | 28.2 마일 |
| 덮는 Geographies: |
| ||
| 적용된 세그먼트: |
| ||
| 회사 포함: | Acronis International, 아마존 웹 서비스, Cisco 시스템, Microsoft Corporation, IBM Corporation, Sungard 가용성 서비스, VMWare, Hewlett Packard Enterprise, iland Internet Solutions 및 NTT Communications Corporation. | ||
항문 Opinion
- DRaaS 수요는 옵션 클라우드 현대화에 의해 덜 구동되고 다운 타임의 재정적인 결과에 의해 더 많은. Gartner는 IT 가동 중단 시간이 분 당 수천 달러의 조직을 비용 절감 할 수 있다고 추정하며, 아웃소싱 복구는 완전히 과다한 사내 인프라를 유지하지 못하는 기업들에게 점점 매력적입니다. 내 전망에서, 이 변화 DRaaS는 IT 편의에서 비즈니스 관리 우선 순위.
- 사이버 탄력은 가장 강한 채택 방아쇠가되고있다. 데이터 위반의 글로벌 평균 비용은 수십억 달러 규모의 범위에 남아 있으며, 랜섬웨어는 산업 전반에 걸쳐 작업을 중단하는 것을 계속합니다. 분석적인 관점에서, 조직 점점 DRaaS는 랜섬웨어에 대한 중요한 복구 계층으로, 특히 immutable 백업 및 격리 된 복구 환경이 1 차 및 백업 시스템을 비교하여 공격자를 방지 할 수있을 때 특히.
- 시장의 가장 강력한 기회는 기존 백업 아웃소싱보다 하이브리드 및 클라우드 기반 복구에 속합니다. Microsoft는 전 세계 60 % 이상의 조직이 클라우드 서비스를 사용하고 있으며 기업이 여러 환경 전반에 걸쳐 워크로드를 배포합니다. 이 복잡성은 기존의 재해 복구 하드를 관리합니다. 자동화된 고장, 지속적인 복제, 관현관 및 회복 테스트를 결합한 DRaaS 공급자는 단순히 백업 사본을 저장하기 보다는 오히려 measurable 회복 readiness를 더 원하기 때문에 구조상 이점을 얻을 것입니다.
- 규칙적인 압력은 또한 보드 수준 필요조건에 재해 회복을 돌고 있습니다. 금융 기관, 의료 기관 및 정부 기관은 데이터 가용성, 운영 탄력성 및 회복 능력에 대한 엄격한 기대를 직면합니다. 유럽연합의 Digital Operational Resilience Act (DORA)는 예를 들어, ICT 위험 관리 및 탄력을 강화하는 금융 기관이 필요합니다. 이 요구 사항은 DRaaS 공급업체가 문서화 된 복구 목적, 자동화된 테스트, 준수 보고, 지리적으로 탄력있는 인프라를 제공하여 주로 스토리지 비용으로 경쟁합니다.
- 경쟁적인 differentiator는 궁극적으로 회복 성과, 백업 수용량이 아닙니다. 조직은 점점 회복 지점 목표 (RPOs) 및 회복 시간 목표 (RTOs)를 기대하여 미션 크리티컬 워크로드를 위해 몇 분간 이동합니다. 자동화 및 빈번한 테스트를 통해 급속하고 반복 가능한 복구를 입증 할 수있는 공급자는 ransomware, 클라우드 아웃시 및 운영 중단으로 더 큰 엔터프라이즈 수요를 캡처하기 위해 " 백업"을 근본적으로 다릅니다. ·
시장 Segmentation
- DRaaS 유형 (Revenue, USD Bn, 2021-2033)
- 셀프 서비스 DRaaS
- DRaaS 지원
- 관리 DRaaS
- 서비스(Revenue, USD Bn, 2021-2033)
- 교육 및 컨설팅
- 정비 & 지원
- 시스템 통합
- 제공자(Revenue, USD Bn, 2021-2033)
- 클라우드 서비스 공급자
- 회사 소개
- 통신 및 통신 서비스 제공자
- 이름 *
- 배포 모델 (Revenue, USD Bn, 2021-2033)
- 공공 구름
- 개인 클라우드
- 하이브리드 클라우드
- 엔터프라이즈(Revenue, USD Bn, 2021-2033)
- 중소기업 (SME)
- 큰 기업
- 최종 용도 산업 (Revenue, USD Bn, 2021-2033)
- 사이트맵
- 주요사업
- 소매 및 소비자 용품
- 회사연혁
- 제품정보
- IT 및 통신
- 미디어 & 엔터테인먼트
- 이름 *
- 지역별 (Revenue, USD Bn, 2021-2033)
- 북아메리카
- 미국
- 한국어
- 라틴 아메리카
- 인기 카테고리
- 주요 시장
- 아르헨티나
- 라틴 아메리카의 나머지
- 유럽 연합 (EU)
- 한국어
- 미국
- 한국어
- 담당자: Mr. Li
- 이름 *
- 러시아
- 유럽의 나머지
- 아시아 태평양
- 중국 중국
- 주요 특징
- 일본국
- 담당자: Ms.
- 대한민국
- 사이트맵
- 아시아 태평양
- 중동
- GCC 소개
- 한국어
- 중동의 나머지
- 주요 특징
- 대한민국
- 대한민국
- 북한
- 북아메리카
이름 *
1차 연구 인터뷰
- CIOs, CTOs, CISOs, IT 인프라 관리자, 클라우드 건축가, 재난 복구 관리자 및 비즈니스 연속 전문가
- 금융, 금융 서비스, 의료, 제조, 소매, 원거리 통신 및 정부에 걸쳐 기업의 IT 의사결정 메이커와 인터뷰
- DRaaS 서비스 제공 업체와 토론, 클라우드 인프라 전문가, 시스템 통합, 사이버 보안 전문가 및 데이터 센터 운영자
- DRaaS 채택, RTO / RPO 요구 사항, 복구 테스트, 클라우드 마이그레이션, 사이버 보안 탄력성 및 공급 업체 선택에 초점을 맞춘 최종 사용자 인터뷰
데이터베이스
- 미국 검열국
- 유로 통계
- 세계은행 열린 Data
- 사이트맵 자료실
- 국제 통신 연합 (ITU) 통계
- Nations 데이터
- 연방 예비 경제 데이터 (FRED)
- 미국 경제 분석 국 (BEA)
- 미국 노동 통계 국 (BLS)
- 국가 표준 및 기술 연구소 (NIST) 출판 및 데이터 세트
회사 소개
- 사이트맵
- 컴퓨터월드
- 정보Week
- 사이트맵
- 네트워크 세계
- IEEE 스펙트럼
- 사이트맵
- SC 미디어
학회소개
- Cloud Computing에서의 IEEE 거래
- 신뢰할 수 있고 안전한 컴퓨팅에 대한 IEEE 거래
- ACM 컴퓨팅 설문 조사
- 클라우드 컴퓨팅
- 학회소개
- 컴퓨터 및 보안
- 신뢰성 공학 및 시스템 안전
- 미래 세대 컴퓨터 시스템
신문
- 벽 거리 저널
- 뉴욕 타임스
- 금융 시간
- 더 가디언
- 경제 시간
- 힌두교
- 사업영역
- Nikkei 아시아
회사연혁
- 클라우드 보안 얼라이언스 — DRaaS 아키텍처, 클라우드 보안 및 모범 사례 리소스
- 지원하다
- ISACA 소개
- 정보 시스템 감사 및 제어 협회
- 비즈니스 연속성 연구소
- Computing 기계장치를 위한 협회
공공 도메인 소스
- 국가 표준 및 기술 연구소 (NIST) - 연속 계획, 사이버 보안 복구, 클라우드 컴퓨팅, RTO / RPO 및 탄력 지도
- Cybersecurity and Infrastructure Security Agency (CISA) - 중요한 인프라 보안 및 탄력 지도
- 미국 정부 출판 사무소 (GovInfo) - 연방 기술 및 연속성 계획 출판
- 국제 표준화기구 (ISO) - ISO 22301 비즈니스 연속성 및 ISO 22336 조직 탄력 표준
- 국제 통신 조합 (ITU)
- 미국 홈랜드 보안 부서 (DHS)
- 연방 비상 관리국 (FEMA)
- 미국 사이버 보안국 (CISA)
- 주요 시장의 정부 통계 기관 및 규제 기관
공급 업체
- 사이트맵 Data Analytics 도구
- 보조 CMI 지난 10년간의 정보 저장소
250페이지 이상의 보고서에 액세스하세요
위 분석의 근거가 되는 모든 세그먼트, 전망, 경쟁사 프로필 및 데이터 테이블을 즉시 다운로드하실 수 있습니다.
- ESOMAR 회원
- ISO 9001:2015 인증
- D-U-N-S 등록
- GDPR 및 CCPA 준수
독점적인 트렌드 보고서로 전략을 혁신하세요:
자주 묻는 질문
재해 복구 서비스 시장은 USD 15.7로 9.8%의 CAGR에서 성장할 것으로 예상됩니다. 2026 년 Bn 공유 및 2033 년 USD 28.2 Bn에 도달 할 것으로 예상됩니다.
시장은 주로 클라우드 기반 애플리케이션에 의존하고 있으며 가동 중단 시간을 최소화 할 필요가 있습니다.
DRaaS는 비싼 이차 데이터 센터 및 전용 복구 인프라를 구축하고 유지하기 위해 조직의 필요성을 감소시킵니다.
Ransomware는 신속하고 신뢰할 수있는 복구 전략적인 우선권을 만들었습니다.
금융 서비스, 의료, 제조, 소매, 통신, 정부 및 IT 서비스는 핵심 채택 분야 중 하나입니다.
Cloud 채택은 회사가 물리적 인프라에서 크게 투자하지 않고 지리적으로 분산 된 환경에서 워크로드 및 데이터를 복제 할 수 있기 때문에 중요한 촉매입니다.