
글로벌 전자재료 시장 크기 및 예측 - 2026에서 2033
글로벌 전자 재료 시장은 성장할 것으로 예상됩니다. 100원 83.50 비 2026에서 50-100 원 2033년까지 화합물의 연간 성장률을 등록 6.4%의 (CAGR) 2026년부터 2033년까지. 글로벌 전자 재료 시장은 고급 포장 요구 사항을 증가하여 구동됩니다. 에 1월 26, 2025, 마이크로 기술, Inc. 싱가포르의 현재 NAND 제조 사이트 내부의 고급 웨이퍼 제조 시설을 건설 할 계획. 이 새로운 시설은 10 년 이상 약 24 억 달러의 계획 투자를 나타내며 궁극적으로 청정실 공간의 700,000 평방 피트를 제공합니다.
Global Electronic Materials Market의 주요 취항지
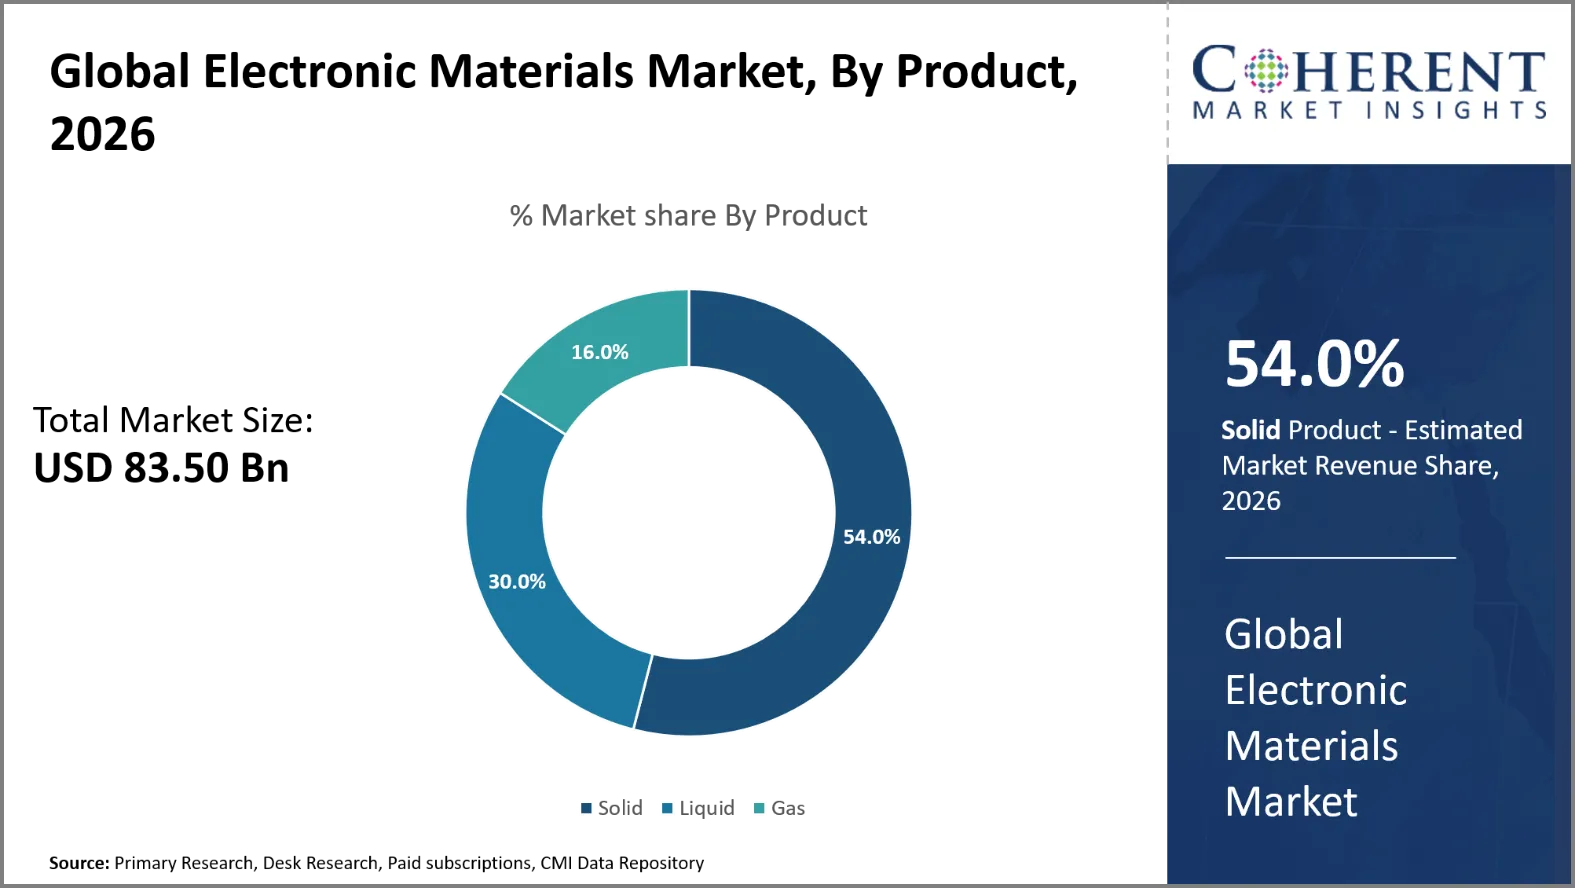
- Solid 세그먼트는 계정으로 예상됩니다. 54.0% 할인 2026년 글로벌 전자소재 시장 점유율의 고순도 재료에 대한 수요 증가는 세그먼트의 성장을 몰고 있습니다. 3월 6일, 2026일, JX Advanced Metals Corporation은 일본 Ibaraki Office에서 생산 설비를 설치하여 차세대 반도체에 사용되는 CVD 및 ALD 재료에 대한 수요를 충족시키는 것을 발표했습니다.
- 실리콘 웨이퍼 세그먼트는 캡처로 추정됩니다. 0.06% 할인 2026년 시장 점유율 인쇄 회로 기판 제조를 확장하는 것은 주로 세그먼트의 성장을 몰고 있습니다. 9 월 12, 2025, Panasonic Industry Co., Ltd., Panasonic Group Company는 MEGTRON 다중층 회로 기판 재료에 대한 글로벌 생산 능력의 주요 확장을위한 계획을 발표했습니다.
- 반도체 및 통합 회로 세그먼트는 캡처로 추정됩니다. 69.0% 할인 2026년 시장 점유율 전자 장치 생산 증가는 주로 세그먼트의 성장을 몰고 있습니다. 2025년 10월 31일 삼성전자는 NVIDIA와 공동으로 새로운 AI 메가 공장을 만들 계획이라고 발표했습니다. 50,000개 이상의 NVIDIA GPU를 배포함으로써, AI는 차세대 반도체, 모바일 기기 및 로봇의 개발 및 생산, 삼성의 전체 제조 흐름을 통해 임베디드됩니다.
- 아시아 태평양은 2026년 전자소재 시장을 지배할 것으로 예상됩니다. 1.0% 할인· 아시아 태평양의 고급 포장 재료의 채택은 지역 시장의 성장을 주도하고있다. 9 월 9, 2025, Nitto Denko Corporation은 IBM과 공동 개발 계약을 발표하여 고급 포장 기술 및 재료 연구에 협력했습니다.
- 북미는 계정으로 예상됩니다. 0% 할인 2026년에 공유하고 예측 기간에 가장 빠른 성장을 기록하기 위하여 계획됩니다. 북아메리카에 있는 화학 기계적인 닦는 물자의 성장 사용은 지역 시장의 성장을 몰고 있습니다. 2025년 8월 21일, Entegris, Inc.는 미국 행정과 협력하여 반도체 혁신을 가속화하기 위해 향후 몇 년 동안 국내 R & D 지출에 700 만 달러를 발표했습니다.
증권
왜 Solid Dominate 글로벌 전자 재료 시장?
단단한 세그먼트는 계정을 위한 것으로 예상됩니다 54.0% 할인 2026년 글로벌 전자소재 시장 점유율의 반도체 제조를 위한 물자 건축은 안정되어 있고는 그리고 정밀한 tailored 구조에, 단단한 preferrable 만드는 달려 있습니다. 실리콘 웨이퍼는 반도체 장치와 IC가 내장되어 있는 견고한 기판입니다. 단단한 물자는 고열 가공 및 반복한 화학 처리에 있는 차원에서 변화하는 우수한 저항이 있습니다. 그들은 또한 정확한 증착, 본, etching, 도핑 및 metallization 절차와 호환이 됩니다. 반도체 생산은 잘 알려진 전기 및 기계적 성질을 가진 표면을 통제했습니다. 높은 순수성 단단한 전자 물자를 생성할 수 있습니다. Siltronic, 예를 들어, 2025 및 2026의 300 밀리미터 웨이퍼 용량을 증가시키기 위해 돈을 지출했습니다. 8월 2025일 싱가포르 시설은 대형 개발 지출에 따른 공시를 실시했습니다. 비즈니스는 인공 지능 수요가 2025 년에 더 큰 300 밀리미터 웨이퍼 수량을 유지할 수 있다고 말했다.
샘플 보고서에는 어떤 내용이 포함되나요?
무료 샘플 다운로드- 2026년 최신 업계 동향
- 시장 규모 추정
- 지역별 분석
- 경쟁 현황
- 고객 인텔리전스
- 세그먼트별 분석
- 가격 분석
- 주요 시장 성장 동인, 과제 및 향후 트렌드
- 맞춤형 인사이트 섹션
실리콘 웨이퍼는 왜 가장 널리 퍼지는 응용입니까?
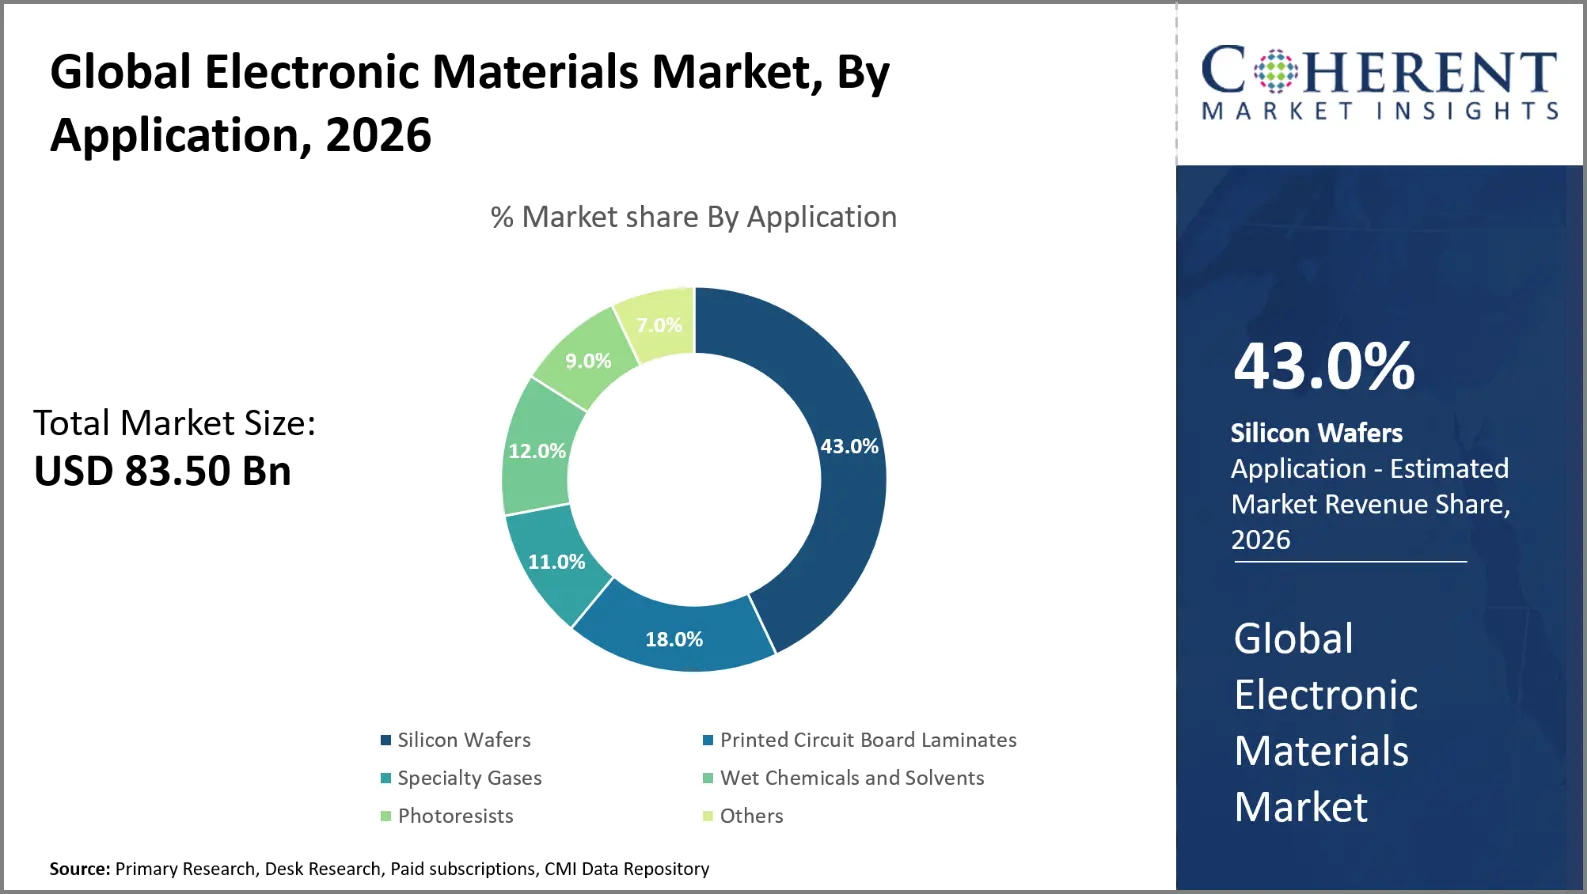
실리콘 웨이퍼 세그먼트는 계정으로 예상됩니다. 0.06% 할인 2026년 글로벌 전자소재 시장 점유율의 실리콘 웨이퍼는 반도체 제조에 필요한 전기, 열 및 기계적 특성을 가지고 있기 때문에 널리 사용됩니다. 실리콘은 또한 정교한 처리 방법 및 거대한 생산 인프라의 이점이 있습니다. 그것의 기본 산화물은 반도체 장치를 위한 좋은 절연제 그리고 표면 passivation를 제공합니다. 실리콘 웨이퍼는 마이크로 프로세서, 메모리 장치, 센서 및 전원 부품 제조에 사용됩니다. 제조업체는 다양한 직경과 두께의 실리콘 웨이퍼를 만들 수 있습니다. 진보된 제작 절차는 또한 높게 닦고 매우 순수한 실리콘 기질을 요구합니다.
7 월 9, 2026, 마이크로 기술, Inc. 미국 반도체 공급 체인 생태계를 강화하기 위해 3 억 달러까지 투자 할 계획이며 미래의 기술 혁신에 필요한 중요한 반도체 제조 발자국을 가능하게합니다. Micron의 미국 공급 체인에 대한 계획 투자의 일환으로, 회사는 GlobalWafers Co., Ltd.를 제공 할 것입니다 USD 500 백만 전략적 금융 지원에서 개발 및 제조 능력을 전진하기 위해 백만 달러의 글로벌 Wafers U.S. 300mm 원료 실리콘 웨이퍼 제조 시설 Sherman, Texas.
반도체 및 통합 회로는 글로벌 전자 재료 시장 지배
반도체 및 통합 회로 세그먼트는 계정으로 예상됩니다. 69.0% 할인 2026년 글로벌 전자소재 시장 점유율의 반도체 및 통합 회로는 장치 제작 및 포장을 통해 수많은 전문 재료가 필요합니다. 실리콘 웨이퍼는 통합 회로 및 반도체 장치를 생산하는 기판으로 사용됩니다. 사진 자료는 상한 lithography 가동을 위한 정확한 본 이동을 허용합니다. 전자 가스 및 공정 화학 보조 증착, etching, 청소 및 도핑 프로세스. 포장재 안전장치 반도체장치는 전기연결을 제공하고, 열을 관리합니다. 인공 지능 하드웨어의 상승 수요는 더 나은 반도체 제조 재료에 대한 필요성을 연료. 4 월 2026에서 Sumitomo Chemical은 오사카, 일본에 새로운 고급 광부 기술 시설을 구축 할 것이라고 발표했습니다. 시설은 제조 공정 관리, 품질 평가 및 분석 기능을 결합 할 것입니다. 그것은 심각한 UV 및 아르곤 불화물 광부를 사용하여 고급 논리 및 메모리 장치를 지원할 것입니다. 공사는 fiscal 2027에 의해 완료 예정 이다.
현재 이벤트와 그 영향
현재 행사 | 묘사와 그것의 충격 |
유럽 연합 - 긴요한 원료 행위, 규칙 (EU) 2024/1252 |
|
U.S. - Toxic 물질 통제 행위 단면도 8 (a) (7) Per-와 Polyfluoroalkyl 물질 보고 규칙 |
|
전자 재료 시장 역학
시장 드라이버
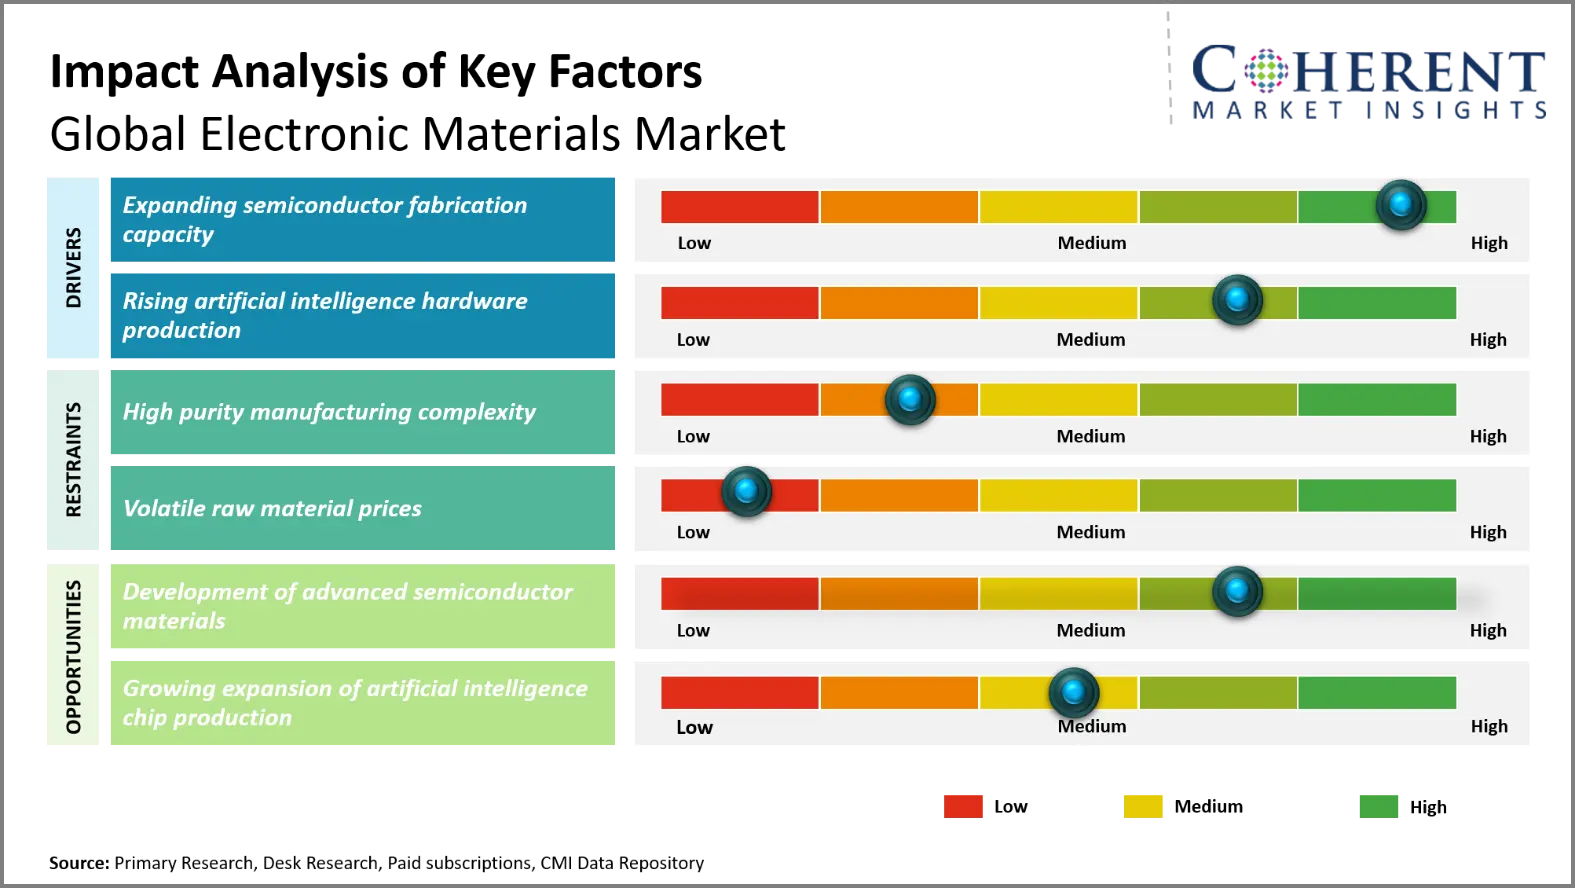
- 반도체 제조 능력 확대: 반도체 제조 능력의 성장은 전 세계 특수 전자 재료에 대한 수요를 운전하고 있습니다. 새로운 fabs는 높 순수성 실리콘 웨이퍼, photoresists, 특기 가스, 화학물질 및 혁신적인 포장 물자를 필요로 합니다. 정부의 인센티브는 국내 반도체 제조를 선도하는 기술 생태계에 연료를 공급하고 있습니다. Leading 제조업체는 향상된 공정 노드 및 더 큰 제조 시설에 투자하고 있습니다. 이 투자는 웨이퍼 fab, lithography, deposition, etching 및 포장 가동에 있는 더 높은 물자 소비를 몰고 있습니다. 또한, 용량 확장은 반도체 제조 클러스터에 가까운 운영을 구축하는 재료 공급 업체를 밀어. 이 추세는 고순도 및 응용 전문 전자 재료에 대한 장기적인 수요를 강화합니다.
- 3 월 4, 2025,사이트맵 미국의 고급 반도체 제조에 투자를 확대하는 계획을 발표했다. 추가 USD 100 억. 회사의 지속적인 USD 65 억 투자 피닉스, 애리조나, 미국의 TSMC의 총 투자에 대한 고급 반도체 제조 운영에 도달 할 것으로 예상된다 USD 165 억.
- 인공 지능 하드웨어 생산 상승: 인공 지능 하드웨어 생산 증가 고급 전자 재료의 사용. 인공 지능 가공업자는 정교한 반도체 건축술, 높 대역폭 기억, 진보된 기질 및 열 관리 물자를 요구합니다. accelerator 생산을 증가하는 것은 진보된 포장 및 고밀도 상호 연락을 지원하는 물자를 위한 수요를 올리고 있습니다. 반도체 회사는 AI 인프라의 성장이 필요한 생산 능력을 증가시킵니다. 칩의 더 나은 성과는 또한 더 나은 전기, 열 및 기계적인 기능을 가진 물자를 위한 필요조건을 증가합니다. 고급 포장 재료는 프로세서 전력 밀도가 지속적으로 증가함에 따라 점점 더 중요합니다.
- 12 월 2, 2025,사이트맵 Amazon Elastic Compute Cloud (Amazon EC2) Trn3 UltraServers의 일반적인 가용성은 네 번째 세대 AI 칩 Trainium3, AWS의 첫 3nm AWS AI 칩으로 구동되는 최초의 3nm AWS AI 칩입니다. 차세대 Agentic, reasoning 및 비디오 생성 응용 분야에서 최고의 토큰 경제를 제공하도록 설계되었습니다.
Emerging 동향
- 진보된 포장 물자: 고급 포장 특수 기판, 접합 재료, 하부, 열 인터페이스 재료에 대한 수요 증가. Chiplets와 이질적인 통합은 더 높은 상호 연결 조밀도, 개량한 열 성과, 기계적인 신뢰성 및 점점 복잡한 반도체 포장 건축술을 지원하는 물자를 요구합니다.
- 높은 순수성 물자 발달: 반도체 제조업체는 고급 공정 노드의 고순도 전자 재료가 필요합니다. 오염을 줄이기 위해, 제조 수확량을 향상시키고 점점 고급 반도체 제조 공정을 지원하며, 공급 업체는 초고순도 화학 물질, 가스, 실리콘 재료 및 증착 Precursors를 생산하고 있습니다.
- Sustainable 물자 해결책: 환경 수요 증가로, 전자 물자 제작자는 재생할 수 있는, 더 낮은 충격 및 자원 능률적인 물자 해결책에 일하고 있습니다. 화학 관리, 재료 복구, 공정 효율 및 폐기물 감소 반도체 제조 및 광범위한 전자 제조 운영을 강화하고 있습니다.
- 복합 반도체 물자: 반도체 재료 전기 자동차, 통신, 전력 전자 및 데이터 센터와 같은 신청을 위한 높은 수요에서 입니다. 실리콘 카바이드와갤륨 질화물은 더 높은 온도, 더 빠른 전환 및 더 큰 전력 효율에서 작동을 가능하게합니다.
지역 통찰력
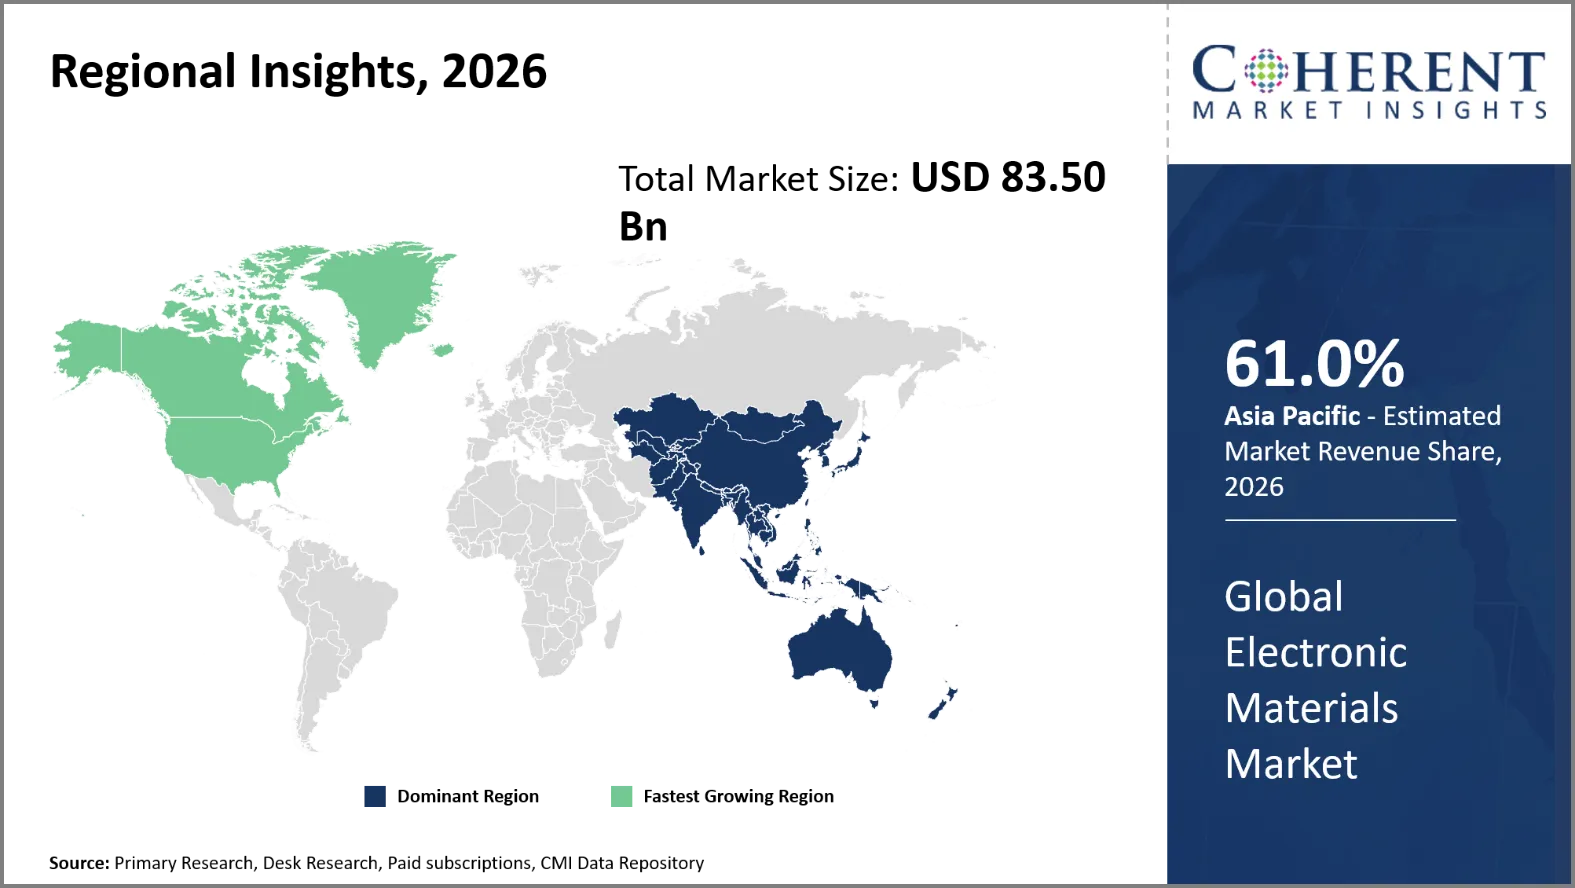
왜 아시아 태평양은 전자 재료에 강한 시장입니까?
Asia Pacific은 시장 점유율을 차지할 것으로 예상됩니다. 1.0% 할인 2026년 대만, 한국, 일본, 중국, 동남 아시아를 뼘으로 재는 dense 반도체 제조 클러스터에서 아시아 태평양 이점. 대만과 한국은 고급 논리, 메모리 및 포장 용량을 확장하고 있습니다. 일본은 실리콘 웨이퍼, 광자, 반도체 화학물질을 통해 지역 공급 사슬을 강화합니다. 일본은 세계 실리콘 웨이퍼 생산의 약 53%를 보유하고 있으며 광부 생산의 약 50 %를 보유하고 있습니다. 대만은 interposers, 지휘자 연결 물자 및 저 유전 손실 물자를 포함하여 이질하는 통합을 위한 국내 물자를 개발합니다. 지역 성장은 그러므로 점점 진보된 포장, 높 대역폭 기억, 인공 지능 가공업자 및 전문화한 물자 현지화를 반영합니다.
왜 북아메리카 전자 물자 시장 전시회 높은 성장입니까?
북미는 가장 빠른 성장을 등록 할 것으로 예상된다 CAGR의 7.7% 할인 예측 기간에 따라 계정으로 프로젝트됩니다. 0% 할인 2026년 글로벌 전자소재 시장의 북미는 새로운 반도체 제조 및 포장 투자와 함께 전자 재료 생산을 확장하고 있습니다. 이 지역은 2025년 동안 건설을 시작하기 위하여 예정된 4개의 반도체 제작 프로젝트가 있었습니다. 미국 상무부는 Sumika 반도체 재료 텍사스에 대한 USD 52.1 백만을 발표했다. 반도체 원료의 국내 공급을 강화하기 위한 설비입니다. Hemlock 반도체는 또한 새로운 반도체 급료 polysilicon 시설을 위해 USD 325 백만까지 받았습니다. 이 프로젝트는 약 180 건의 제조 작업과 1,000 건 이상의 건설 작업을 만들 것으로 예상됩니다. 이 투자는 polysilicon, 특수 화학 물질 및 기타 제조 입력의 지역 공급을 강화합니다. 진보된 포장 투자는 또한 기질과 열 관리 물자를 위한 수요를 증가합니다.
주요 국가를위한 글로벌 전자 재료 시장 전망
왜 중국 전자 재료 시장의 주요 허브로 이수?
중국은 급속한 반도체 제조 투자 및 국내 공급 사슬 발달을 통해 전자 물자 수요를 확장하고 있습니다. 중국 칩 제조 업체는 2025 년 동안 14%에 의해 제조 능력을 증가 할 것으로 예상되었다. 반도체 제조 국제 공사, Huahong Group, Nexchip 및 ChangXin Memory Technologies에 대한 주요 투자. 중국은 또한 그것의 2025-2026 전자 정보 제조 활동 계획을 실행하고 있습니다. 특히 플랜트 통합 회로, 전자 부품 및 재료, 지능형 센서, 특수 장비 및 광 기술. 이 정책은 반도체 및 전자 제조를 지원하는 재료의 국내 발전을 강화합니다. Photonics 개발은 광학 재료 및 특수 기판에 대한 추가 기회를 제공합니다. 국내 제작 확장은 공정 화학물질, 특수 가스, 광부, 웨이퍼 및 포장 재료에 대한 요구 사항을 증가시킵니다.
미국은 전자 물자 시장을 위한 차세대 엔진입니까?
미국 전자 재료 성장은 국내 반도체 공급 체인 투자에 의해 점점 지원됩니다. 미국 상무부는 반도체급 폴리실리콘 생산에 대한 USD 325 백만까지 Hemlock Semiconductor를 수상했습니다. 미시간 프로젝트는 약 180건의 제조 작업과 1,000건 이상의 건설 작업을 할 것으로 예상됩니다. Sumika 반도체 물자 텍사스는 또한 USD 52.1 백만까지 예비 지원을 받았습니다. 텍사스 시설은 고순도 반도체 화학물질의 국내 생산을 강화할 것입니다. Coherent는 또한 펜실베니아에서 실리콘 카바이드 제조 능력을 제안했습니다. 이 프로젝트는 polysilicon, 특수 화학 물질 및 화합물 반도체 재료의 국내 공급을 강화합니다. 인공 지능 인프라 및 고급 포장은 전문 전자 재료에 대한 더 많은 수요를 창출하고 있습니다.
대만 전자 재료 시장 분석 및 동향
대만은 그것의 진보된 주조 및 포장 생태계 때문에 중요한 전자 물자 허브 남아 있습니다. 대만은 2025 년 연속 18 년 연속 세계 최대 반도체 재료 소비자를 유지했습니다. 산업 개발 관리는 이질적인 통합 칩을 위한 지원 물자를 발사했습니다. 이 프로그램은 interposer 물자, 지휘자 연결 물자, 소음 억제 물자 및 저 유전 손실 물자를 평가합니다. 이 프로그램은 또한 신흥 포장 재료에 대한 재료 인증 기술을 구축합니다. 대만은 이러한 기능을 개발하기 때문에 신흥 이진 통합 재료는 수입에 부합합니다. 고급 인공 지능 프로세서는 정교한 포장 아키텍처에 대한 수요를 증가하고있다. 특히 기판, 상호 연결재, 유전체 재료 및 열 관리 재료는 대만의 전자 생태계의 중요성을 얻고 있습니다.
일본 전자 재료 시장 분석 및 동향
일본은 반도체 제조를 지원하는 고도로 발전된 전자재료 생태계를 가지고 있습니다. 일본의 기업들은 세계 실리콘 웨이퍼의 약 53%와 세계 광부의 50%를 만듭니다. 신에쓰 화학물질과 SUMCO는 반도체 급료 실리콘 웨이퍼를 전세계에 판매합니다. JSR 및 Tokyo Ohka Kogyo는 고급 lithography 작업에 대한 광부를 공급합니다. 일본은 2025년까지 4개의 반도체 제조 프로젝트를 계획하고 있었습니다. Rapidus는 홋카이도의 차세대 반도체 제조 기술을 개발하고 있습니다. 국내 직물의 상승은 높 순수성 화학물질, 웨이퍼, 가스 및 혁신적인 포장 물자를 위한 수요를 모읍니다. 일본에 있는 긴 물자 전문 기술은 반도체 생산의 advancing 요구에 또한 봉사합니다. 그것의 전문화한 공급자는 그러므로 주요한 가장자리 제작 및 진보된 전자 신청의 맞은편에 중요합니다.
대한민국 전자재료 시장 분석 및 동향
한국은 고 대역폭 메모리, 고급 포장 및 반도체 공정 혁신을 통해 전자 재료 수요를 확장하고 있습니다. 인공 지능 서버를 위한 고 대역폭 기억 생산은 급속한 기억 제조 투자를 몰고 있습니다. 한국 반도체 재료 생태계는 고성능 광부, 기능성 화학 물질 및 화학 기계 연마 슬러리에 중점을두고 있습니다. 이 자료는 진보된 과정 scaling 및 3차원 기억 구조를 지원합니다. 진보된 포장은 또한 잡종 접합과 고밀도 상호 연결을 지원하는 물자를 위한 필요조건을 증가합니다. 한국 반도체 제조 능력은 2025년 동안 7%를 늘리고 있습니다. 메모리 제조업체는 전문 공정 재료에 대한 추가 요구 사항을 만듭니다. 국가의 강력한 인공 지능 기억 위치는 더 진보된 제작 및 포장 신청을 통하여 물자 소비를 지원합니다.
글로벌 전자 재료 시장 - 반도체 제조 프로젝트 국가 (2025-2026)
이름 * | 반도체 제작 프로젝트 | Principal 기업 / 프로젝트 | 웨이퍼 크기 |
미국 | 4개 | GlobalFoundries, 인텔, 마이크로 | 두께: 300mm |
일본국 | 4개 | 소니, Toshiba, TSMC, UMC | 두께: 300mm |
중국 중국 | 3개 | 캔세미, CXMT, SMIC | 두께: 300mm |
주요 특징 | 2개 | 사이트맵 | 두께: 300mm |
대한민국 | 1개 | SK하이닉스 | 두께: 300mm |
담당자: Mr. Li | 1개 | 피트1 | 200mm의 |
한국어 | 1개 | 글로벌Foundries | 두께: 300mm |
대한민국 | 1개 | 오세미 | 200mm의 |
전자 재료 시장에서 새로운 성장 기회 창출 고급 반도체 재료의 개발은?
정교한 반도체 재료의 발전은 더 작은 형상, 더 높은 전력 밀도, 더 복잡한 칩 레이아웃의 가능성을 통해 성장 전망을 만듭니다. 실리콘 카바이드 기판은 전기 자동차 인버터 및 고전압 전원 모듈로 상승에 있습니다. 갈륨 질화물 물자는 고주파 충전기, 원거리 통신 장비 및 전력 변환 장치를 강화합니다. 낮은 손실 절연성, 구리 접합 물자, 유리제 기질 및 열 공용영역 물자를 위한 수요는 진보된 포장을 위해 증가합니다. 대만의 산업 개발 국은 interposers와 저전력 손실 물자와 같은 이질적인 통합을 위한 물자에 일하고 있습니다. 5월 2026일, Asahi Kasei는 패널 수준 반도체 패킹을 위한 새로운 감광성 polyimide 영화를 개발했습니다. 재료는 PIMEL 감광성 polyimide 및 SUNFORT 건조 필름 광 기술에서 기능을 결합합니다. 영화는 큰 반도체 패널의 맞은 박판을 지원합니다. Asahi Kasei는 상업적인 가용성의 앞에 고객을 가진 물자를 증발합니다.
시장 선수, 키 개발 및 경쟁 지능
주요 개발
- 에 8월 21, 2026, 채용정보 회사 소개 후지필름 전자재료주식회사(FFEM)의 오이타공장에서 포스트-CMP클리너를 위한 새로운 생산설비의 완성을 발표했다. 이 투자는 AI 애플리케이션을 포함한 고급 반도체 제조에 사용되는 포스트-CMP 클리너의 생산 능력을 크게 확장할 것입니다.
- 에 11월 4, 2025, 사이트맵 중국 상하이 도우 센터에 위치한 최초의 냉각 과학 스튜디오의 공식 오프닝을 발표했다. Dow는 열 관리에 전념하는 최초의 공동 연구 및 개발 환경으로, 냉각 과학 스튜디오의 발사는 냉각 기술에 있는 세계적인 돌파구를 몰기 위하여 현지화된 전문 기술을 가진 그것의 연구 및 개발 기능을 맞추는 것을 돕는 pivotal 단계 표합니다.
- 9월 3일, 2025일, Resonac 회사 일본, 미국, 싱가포르 등에서 Resonac 및 26 다른 회사로 구성된 컨소시엄에 의해 형성된 공동creation 평가 기구의 설립을 발표했다. 이 회사는 515 x 510 mm 패널 수준 유기 interposers의 제조를 위한 시제품 생산 라인을 사용하여 패널 수준 유기 interposers를 위해 낙관된 물자, 장비 및 디자인 공구를 합동으로 개발할 것입니다.
공급 업체
납땜 전자 물자 선수는 진보된 lithography, 순수성, 포장 및 현지화한 공급 사슬을 우선화하고 있습니다. Entegris는 오염 관리 및 차세대 lithography의 새로운 재료 기능을 개발합니다. 그것은 금속 산화물에 대한 JSR Corporation 및 Inpria Corporation과 2026 계약에 서명했다 강렬한 자외선 lithography에 대한 특허. Shin-Etsu Chemical은 실리콘 관련 화합물, 캡슐, die-attach 재료 및 고열도 재료의 넓은 배열을 가지고 있습니다. 대만은 또한 interposer, 도체 연결, 낮은 손실 유전체 및 복합 반도체 재료의 개발을 촉진하고 있습니다. 미국에서는, Sumika는 진보된 논리 및 기억 제조를 위한 매우 높은 순수성 isopropyl 알콜 생산을 개발하고 있습니다. 이 전략은 전문화한 물자, 가공 통합, 순수성, 지방화 및 고객 자격의 주위에 경쟁을 증가합니다.
시장 보고서 Scope
글로벌 전자 재료 시장 보고서 Coverage | |||
공지사항 | 이름 * | ||
기본 년 | 2025년 | 2026 년 시장 크기 : | 50-100 원 |
이름 * 자료: | 2020년에서 2024년 | 예측 기간: | 2026에서 2033 |
예측 기간 2026년에서 2033년 CAGR: | 0.06% 할인 | 2033년 가치 투상: | 50-100 원 |
덮는 Geographies: |
| ||
적용된 세그먼트: |
| ||
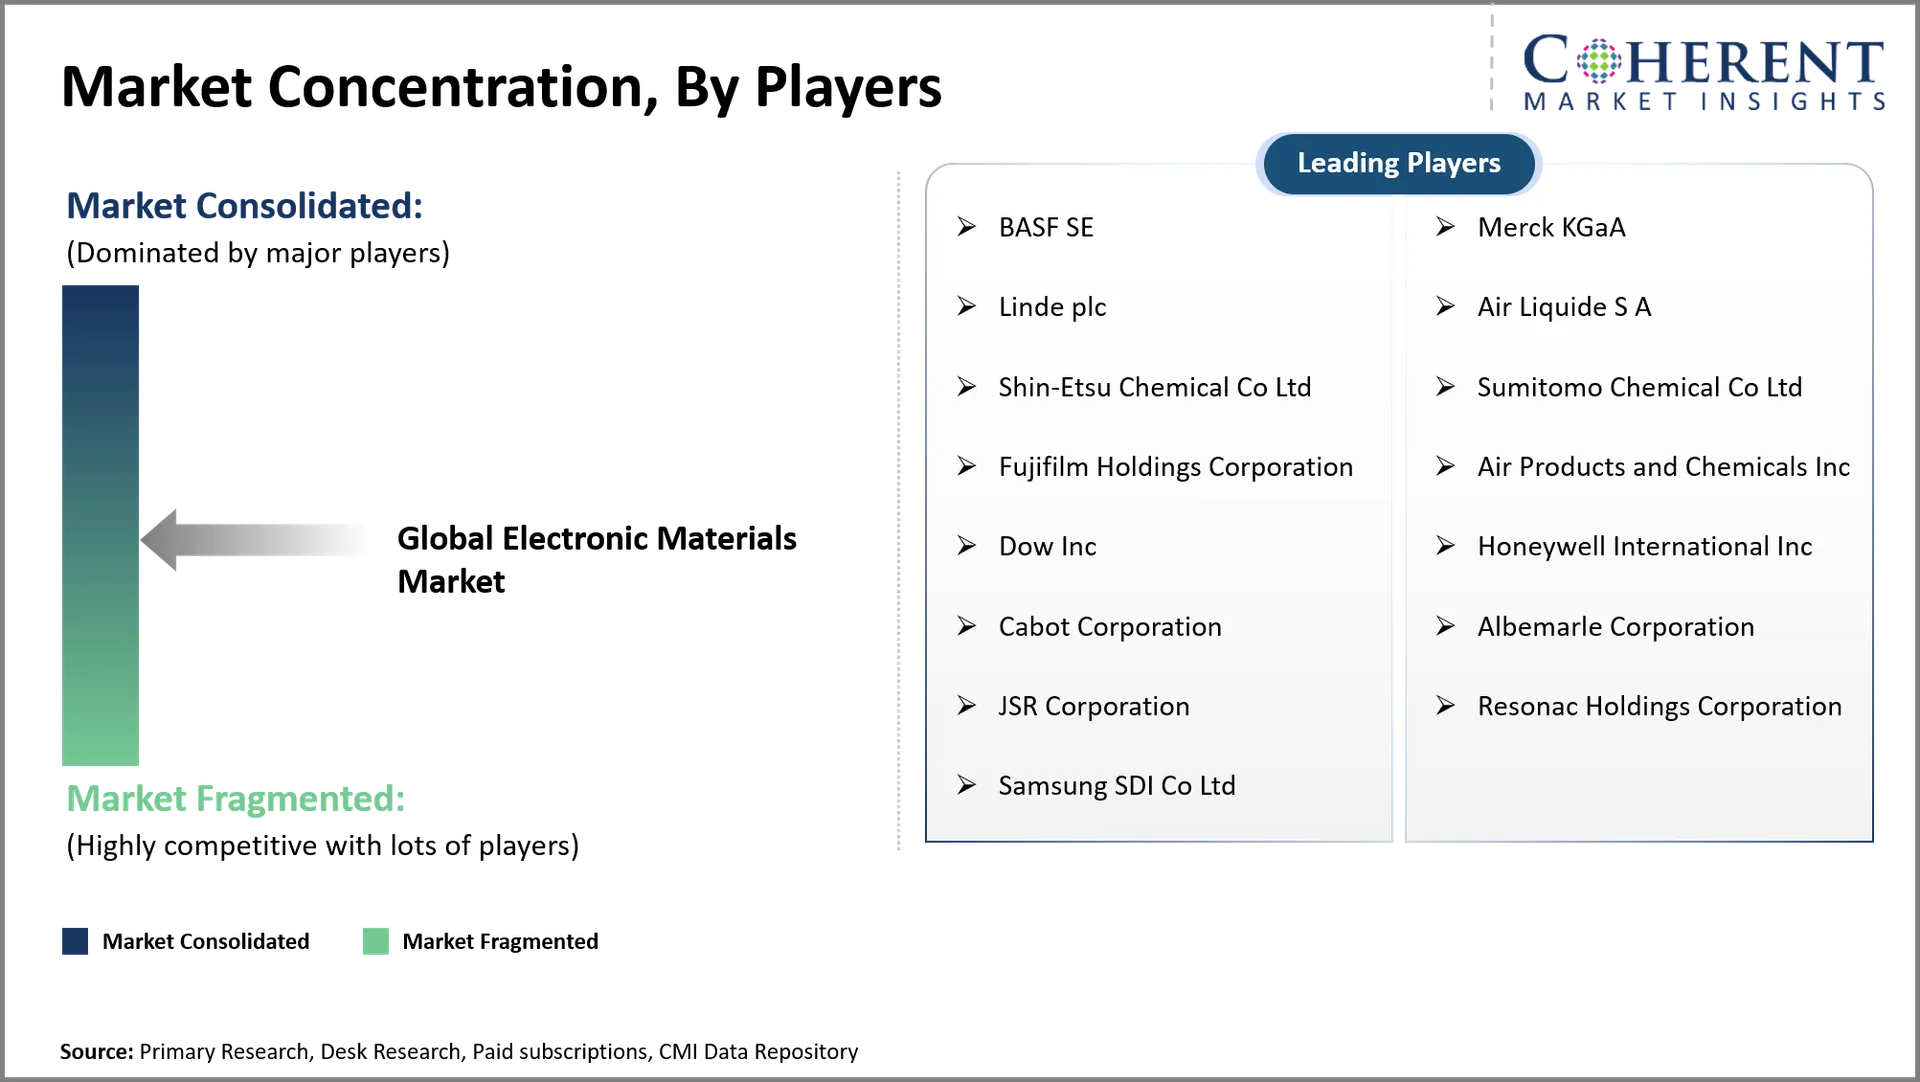
회사 포함: | BASF SE, Merck KGaA, Linde plc, Air Liquide S A, Shin-Etsu Chemical Co Ltd, Sumitomo Chemical Co Ltd, Fujifilm Holdings Corporation, Air Products 및 Chemical Inc, Dow Inc, Honeywell International Inc, Cabot Corporation, Albemarle Corporation, JSR Corporation, Resonac Holdings Corporation, Samsung SDI Co Ltd | ||
성장 운전사: |
| ||
변형 및 도전 : |
| ||
분석 Opinion (전문 Opinion)
- 미래 산업 구조는 고급 포장 및 소형 반도체 지오메트리를 위해 설계 된 재료에 더 많은 센터가 될 것입니다. Heterogeneous integration는 interposers, 낮은 손실 유전체, 접합 재료 및 열 솔루션에 대한 수요를 확장합니다. 대만은 이러한 재료에 대한 인증 플랫폼을 개발, 칩 제조 업체와 공급 업체 통합 강화. 화합물 반도체 물자는 또한 힘 전자공학, 광학계 및 고주파 신청을 위해 중요합니다. 공급자는 넓은 필수 물자 카탈로그 보다는 오히려 신청 특정한 정립에 집중해야 합니다.
- 가장 강한 기회는 진보된 포장 물자, 극단적인 자외선 photoresists, 화합물 반도체 기질 및 높 순수성 과정 화학물질의 맞은편에 가지고 가야 합니다. 인공 지능 인프라는 특히 고 대역폭 메모리, 고급 포장, 열 관리 및 실리콘 포토닉스의 주위에 강력한 재료 요구 사항을 만듭니다. 대만은 그 생태계가 발견, 포장 회사 및 연구 기관과 함께 재료 개발을 연결하기 때문에 중요한 기회를 제공합니다. 미국은 또한 고순도 화학물질과 반도체 급료 polysilicon의 현지화한 제조를 위한 전망이 있습니다.
- 반도체 고객 요구 획일한 순수성, 공정 겸용성, 결점 통제 및 장기 공급 신뢰성. 공급자는 foundries, 기억 제조자 및 정교한 포장 공급자를 가진 협력적인 발달 프로그램을 형성해야 합니다. 대만의 α-site 개념은 다운스트림 고객에게 재료의 검증을 가속화 할 수있는 생체 방법론을 제공합니다. 회사는 필수 feedstock를 다각화하고 지역 제조 능력을 구축해야합니다. Local Manufacturing은 물류 취약성을 줄이고 고객사 프로세스의 변화에 적응할 수 있습니다.
시장 Segmentation
- 제품 통찰력 (Revenue, USD Billion, 2021 - 2033)
- 사이트맵
- 액체
- 사이트맵
- 애플리케이션 통찰력 (Revenue, USD Billion, 2021 - 2033)
- 실리콘 웨이퍼
- 인쇄 회로 기판 Laminates
- 특수 가스
- 젖은 화학물질 및 용매
- 관련 기사
- 이름 *
- 최종 사용자 통찰력 (Revenue, USD Billion, 2021 - 2033)
- 반도체 및 통합 회로
- 인쇄 회로 기판
- 지역 통찰력 (Revenue, USD Billion, 2021 - 2033)
- 북아메리카
- 미국
- 한국어
- 라틴 아메리카
- 인기 카테고리
- 아르헨티나
- 주요 시장
- 라틴 아메리카의 나머지
- 유럽 연합 (EU)
- 한국어
- 미국
- 이름 *
- 한국어
- 담당자: Mr. Li
- 러시아
- 유럽의 나머지
- 아시아 태평양
- 중국 중국
- 주요 특징
- 일본국
- 담당자: Ms.
- 대한민국
- 사이트맵
- 아시아 태평양
- 중동
- GCC 소개 국가 *
- 한국어
- 중동의 나머지
- 주요 특징
- 대한민국
- 북한
- 대한민국
- 북아메리카
이름 *
1차 연구 인터뷰
- 전자 재료 제조 업체 및 공급 업체
- 반도체 제조기업
- 전자 부품 유통 및 상인
- ICIS 화학 사업 데이터베이스
회사 소개
- 전자 디자인 매거진
- 반도체 Digest
- 고급 재료 및 프로세스 (ASM International)
- IEEE 스펙트럼
학회소개
- 전자 재료 저널 (Springer)
- 응용 물리학 저널 (AIP Publishing)
- 마이크로 전자공학 엔지니어링 (Elsevier)
회사연혁
- SEMI (Semiconductor 장비와 물자 국제)
- 국제 전자 제조 이니셔티브 (iNEMI)
- 전자 부품 산업 협회 (ECIA)
- 미국 화학 협회 (ACS)
공공 도메인 소스
- 미국 지질 조사 (USGS) – Critical Minerals & Materials Data
- 세계 무역기구 (WTO) - 무역 통계
- 미국 국제 무역위원회 (USITC)
- 유럽 화학기구 (ECHA)
공급 업체
- 사이트맵 Data Analytics 도구
- 보조 CMI 지난 10년간의 정보 저장소
250페이지 이상의 보고서에 액세스하세요
위 분석의 근거가 되는 모든 세그먼트, 전망, 경쟁사 프로필 및 데이터 테이블을 즉시 다운로드하실 수 있습니다.
- ESOMAR 회원
- ISO 9001:2015 인증
- D-U-N-S 등록
- GDPR 및 CCPA 준수
자주 묻는 질문
글로벌 전자 재료 시장은 2026년 USD 83.50 Bn에 서 있을 것으로 예상되며, 2033년까지 USD 127.30 Bn에 도달 할 것으로 예상됩니다.
글로벌 전자 재료 시장의 CAGR은 2026에서 2033로 6.4%로 예상됩니다.
반도체 제조 능력과 Rising 인공 지능 하드웨어 생산은 글로벌 전자 재료 시장의 성장을 주도하는 주요 요소입니다.
고순도 제조 복합성 및 휘발성 원료 가격은 글로벌 전자 재료 시장의 성장에 대한 주요 요소입니다.
제품 측면에서 고체 세그먼트는 2026 년 시장 수익 점유율을 지배 할 것으로 예상됩니다.
전자 재료는 반도체, 디스플레이, 회로 기판, 센서 및 전자 부품 제조에 사용되는 특수 물질입니다.
인공 지능 하드웨어는 고급 메모리, 포장, 열 재료, 기판 및 고성능 반도체 재료가 필요합니다.