
추력 벡터 제어 시스템 시장 규모 및 점유율 분석 - 성장 추세 및 예측(2026~2033년)
글로벌 추력 벡터 제어 시스템 시장 규모는 2026년 92억 8천만 달러에서 CAGR 4.3% 성장하여 2033년까지 125억 달러에 이를 것으로 예상됩니다. 성장의 주요 동인으로는 고급 미사일 유도 시스템에 대한 수요 증가, 군용 항공기에 추력 벡터링 기술 채택 증가, 다음에 대한 투자 증가 등이 있습니다. 우주 탐사 프로그램 및 상업용 위성 발사 활동 증가. 연방항공청(FAA)에 따르면 미국은 2025 회계연도에 204개의 허가된 상업용 우주 운영을 수행했으며 이는 2024 회계연도보다 거의 38% 증가한 수치입니다.
주요 사항
- Flex Nozzle 부문은 2026년 35.0%의 예상 점유율로 시장을 선도할 것으로 예상됩니다. 이 부문의 성장은 추력 방향에 대한 정확한 제어를 제공하고 차량 기동성을 지원하며 엄격한 항공우주 추진 요구 사항을 충족하는 부문의 능력에 기인합니다. NASA에 따르면 각 SLS(우주 발사 시스템) 고체 로켓 부스터는 약 360만 파운드의 추력을 생성하며 통합 추력 벡터 제어 시스템이 비행 중에 노즐을 지시합니다.
- 미사일 부문은 2026년 약 38.0% 점유율로 시장을 지배할 것으로 예상됩니다. 국방 현대화 지출 증가, 정밀 유도 미사일에 대한 수요, 첨단 미사일 기동 능력 개발이 성장을 뒷받침합니다. 2026년 9월 미 육군은 록히드 마틴이 차세대 미사일 기술에 대한 지속적인 투자의 신호인 정밀 타격 미사일 증분 2 생산을 위해 12억 달러 규모의 계약을 체결했다고 발표했습니다.
- 추력 벡터 작동 시스템(Thrust Vector Actuation System) 부문은 2026년 52.0%의 가치 평가로 지배적인 위치를 차지할 것으로 예상됩니다. 이 성장은 미사일과 발사체의 정확한 추진 제어, 전자기계 액추에이터, 고급 유도 기술에 대한 수요에 의해 촉진됩니다. Moog에 따르면 Moog의 추력 벡터 제어 기술은 2026년 4월 임무 중 NASA의 Artemis II 우주 발사 시스템 단계를 안내하여 우주 발사 작업에서 고급 작동 시스템의 중요성을 강조했습니다.
- 방위 부문은 2026년에 약 65.0%라는 최대 시장 점유율을 차지할 것으로 예상됩니다. 이 부문은 첨단 미사일 시스템 조달 증가, 군용 항공기 현대화, 정밀 추진 기술에 대한 투자에 의해 주도되고 있습니다. 미 국방부는 또한 잠재적으로 10년 말까지 미국 본토 미사일 방어 요격 함대를 44개의 지상 기반 요격기와 20개의 차세대 요격체를 포함하여 64개의 요격체로 늘리려는 계획이 FY 2026 예산 요청의 일부라고 밝혔습니다.
- 북미는 2026년에 39.0%의 점유율로 시장을 장악할 것으로 예상됩니다. 지역 성장은 확립된 항공우주 및 방위 제조업체, 향상된 추진력 연구, 성장하는 상업용 우주 발사 활동에 의해 뒷받침됩니다. 미국 우주군에 따르면, 플로리다의 이스턴 레인지에서는 2025년에 기록적인 109회의 우주 발사가 이루어졌으며, 이는 이 지역의 발사 인프라 증가와 추진 및 비행 제어 기술에 대한 관련 수요를 입증했습니다.
시장 드라이버
Space Exploration 및 Commercial Launch Programs의 투자 증가는 Thrust Vector Control System Market을 구동하고 있습니다.
Thrust Vector Control Systems의 글로벌 시장은 꾸준한 속도로 성장할 것으로 예상됩니다. 시장은 우주 탐사에 투자를 성장시키고, 상업적인 발사 활동을 성장하고 진보된 추진 기술을 위한 수요를 성장하기 위하여 몰고 있습니다. 믿을 수 있는 돌격 벡터 통제 시스템을 위한 필요는 재사용할 수 있는 발사 차량, 인공위성 별자리 및 차세대 로켓의 상승에 의해 몰고 있습니다. 이 시스템은 정확한 trajectory 보정, 차량 안정화를 허용하고 발사 가동 도중 maneuvering 기능을 개량했습니다.
11월 2025일, ESA의 회원국은 €22.3 억 달러를 기부, 기록 금액 및 2022 년 이전 장관 회의에서 만든 자금 조달 약속에 31% 공칭 증가. 이 투자는 유럽 우주 탐사, 운송 인프라 및 기술 개발 프로그램을 지원하며 고급 추진 및 발사 차량 제어 기술에 대한 기회를 제공합니다.
7월 2026일, 미국 정부는 국가 보안 우주 발사 (NSSL) 아래 계약 수정을 수여 단계 3 레인 1 프로그램, 참여 발사 서비스 제공 업체 중 USD 11.4 억에 의해 계약의 총 천장 가치를 증가. NASA는 또한 9 월 2026에서 발사 서비스 II 계약 프레임 워크에 우주의 Terran R과 Blue Origin의 새로운 Glenn 9x4을 추가했습니다.
고급 미사일 시스템 개발 및 Hypersonic 무기 시장 성장 가속화
글로벌 돌격 벡터 제어 시스템 시장은 상승 방위 지출 및 고급 미사일 기술의 개발에 의해 연료를 공급된다. s. Defense 조직은 정밀 가이드 미사일, 고급 인터셉터 시스템 및 사용 가능 하이퍼소닉 무기 군 기능을 강화하기 위해. 돌격 벡터 제어 기술은 급속한 방향 변화, trajectory와 높은 정밀도 maneuverability에 더 나은 통제를 강화한 비행 신청을 위한 특별한 중요성의 입니다.
미국 의회 연구 서비스에 따르면, 방어부는 조달 및 연구, 개발, 테스트 및 평가에 대한 FY 2026에서 약 13.4 억 달러를 요청했으며 공격 및 방어 능력과 관련된 hypersonic warfare 프로그램의 평가를 요청했습니다. 이 투자는 고급 미사일 기술 및 추진 제어 능력에 중점을두고, 돌격 벡터 제어 시스템 제조업체의 기회를 제공합니다.
현재 이벤트와 돌격 Vector Control System Market에 미치는 영향
현재 이벤트 | 묘사와 그것의 충격 |
미국 연방 항공 행정은 상업 공간 발사 Licensing Reforms (10 월 2026)를 소개 |
|
미국 정부는 국가 우주 운송 정책을 도입하여 발사 인프라를 강화 (8 월 2026) |
|
샘플 보고서에는 어떤 내용이 포함되나요?
무료 샘플 다운로드- 2026년 최신 업계 동향
- 시장 규모 추정
- 지역별 분석
- 경쟁 현황
- 고객 인텔리전스
- 세그먼트별 분석
- 가격 분석
- 주요 시장 성장 동인, 과제 및 향후 트렌드
- 맞춤형 인사이트 섹션
증권
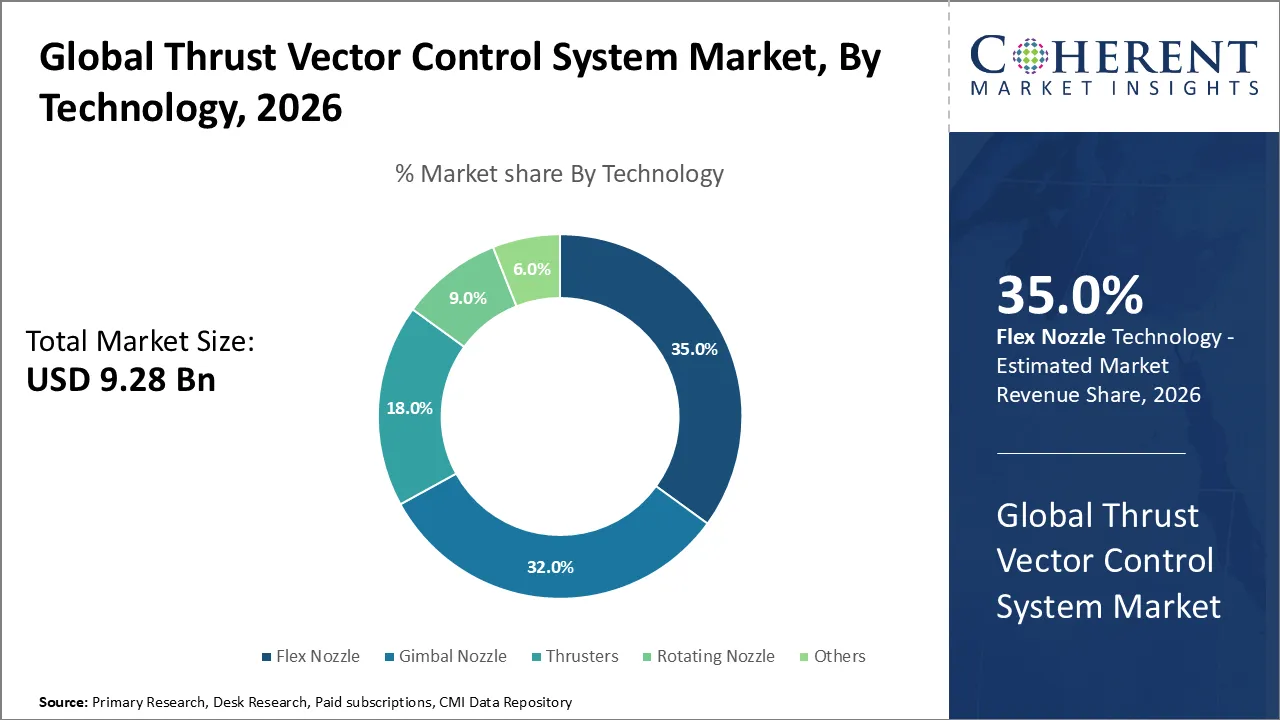
Flex 노즐 Segment가 가장 큰 시장 점유율을 차지하는 이유는 무엇입니까?
기술 기준에서 Flex 노즐 세그먼트는 2026 년 35.0%의 가장 큰 돌격 벡터 제어 시스템 시장 점유율을 차지하는 것으로 예상됩니다. 이 세그먼트는 돌격의 방향의 정확한 통제를 제공하기 위하여 그것의 기능 때문에 상승하기 위하여 계획되고, 분사구의 angular 동의를 촉진하고, 단단한 추진 로켓 체계에 있는 maneuverability를 가능하게 합니다. 유연한 노즐 기술은 특히 컴팩트한 추진 제어 메커니즘, 높은 신뢰성 및 정확한 trajectory 보정을 요구하는 항공 우주 및 방위 응용 분야에 적합합니다.
3 월 2026에서 Kratos Defense는 미국 Naval Surface Warfare Center에서 최대 36 Oriole 솔리드 로켓 모터 및 3 개의 스러스트 벡터 제어 노즐 키트의 생산 및 배달을 위해 USD 49 백만 계약을 수여했다고 발표했습니다. 계약 강조는 계속 정부는 전문의 구매 로켓 추진 노즐 제어 기술.
왜 미사일 세그먼트는 가장 큰 시장 점유율을 보유?
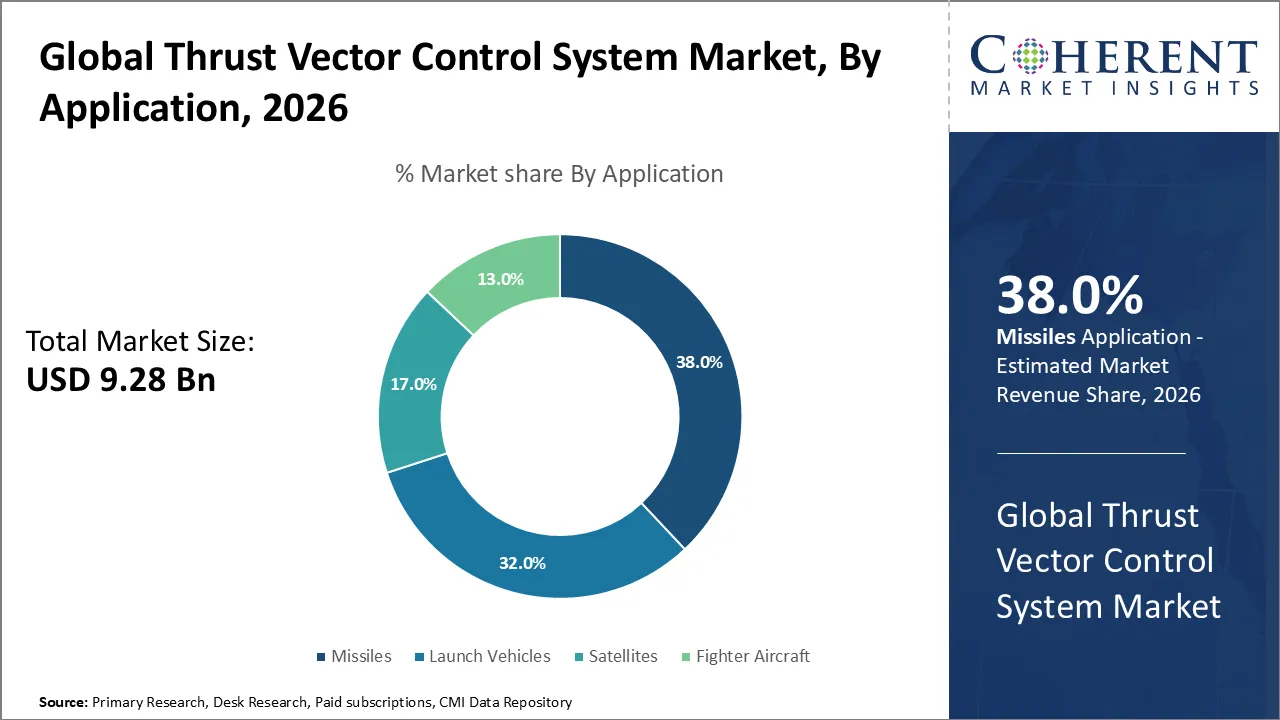
응용 프로그램에 따라 미사일 세그먼트는 2026년까지 돌격 벡터 제어 시스템 시장에서 38.0%의 가장 큰 점유율을 보유하는 것으로 예상됩니다. 세그먼트는 정밀 가이드 munitions, 고급 미사일 방어 시스템 및 차세대 전술 무기에 투자하여 구동됩니다. TVAC 시스템은 미사일의 구동 비행 단계 동안 정확한 trajectory 보정과 더 큰 조작을 허용합니다.
미국 육군에 따르면 Lockheed Martin은 1,970 PAC-3 Missile Segment Enhancement interceptors와 미국 및 국제 방위 요구에 대한 관련 하드웨어를 생산하는 Fiscal Year 2024-2026에 대한 USD 9.8 억 계약을 수여했습니다. 정밀 추진 및 비행 제어 기술에 대한 정교한 가이드 미사일 시스템 및 요구 사항을 취득하는 라인입니다.
1 월 2026에서 Lockheed Martin은 미국 정부와 7 년 프레임 워크 계약을 발표하여 약 600 ~ 2,000 개의 인터셉터에서 연간 PAC-3 MSE 생산 능력을 증가시킵니다. 확장은 미사일 제조 인프라 및 고급 추진 부품의 지속적인 투자로 일관되고 있습니다.
왜 돌격 Vector Actuation System Segment는 시장을 지배합니까?
시스템 기반 돌격 Vector Actuation System 세그먼트는 시장을 지배할 것으로 예상되며 2026에서 52.0%의 공유에 도달 할 것으로 예상됩니다. 세그먼트 성장은 발사 차량, 미사일 및 항공 보급 체계에 있는 전기 기계 및 전기 유압 액추에이터 기술의 증가 채택합니다. 이 체계는 정확한 분사구 포지셔닝, 급속한 방향 변화 및 믿을 수 있는 돌격 통제, 진보된 비행 통제 신청을 위한 모든 긴요한 제공합니다.
인도 우주 연구기구 (ISRO)에 따르면 성공적으로 12 월 2025에서 작은 위성 발사 차량 (SSLV)에 대한 향상된 3 단계 고체 로켓 모터의 정적 테스트를 실시했습니다. 시스템은 노즐 제어를 위한 저전력 제어 전자장치를 가진 결함 관성 전기 기계식 액추에이터를 통합했습니다.
왜 가장 큰 시장 점유율에 대한 방어 Segment 회계입니까?
최종 사용자의 기초에, 방어 세그먼트는 2026에서 약 65.0%의 가장 큰 돌격 벡터 제어 시스템 시장 점유율을 차지하는 것입니다. 이 세그먼트의 지배는 진보된 미사일 체계의 조달을 증가하기 때문에, 군 추진 기술에 있는 투자를 성장하고 정밀도 지도한 무기를 위한 수요를 일어나는. 방위 조직은 첨단 돌격 통제 기술을 사용하여 추진 체계의 미사일의 maneuverability, 간접 정확도 및 신뢰성 개량에 작동하고 있습니다.
에 9월 2026, L3Harris 기술, Lockheed Martin에서 7 년 이상 7 억 계약 상을 발표했다 PAC-3 Missile Segment 향상 프로그램에 대한 추진 시스템을 제조. 계약은 미사일 방어 신청을 위한 진보된 단단한 로켓 추진 기술을 위한 생산 능력의 확장을 지원합니다.
7 월 2026 L3Harris는 7 년 프레임 워크 계약을 발표했다 고급 2 펄스 솔리드 로켓 모터, 태도 제어 모터 및 PAC-3 MSE 프로그램에 대한 수용 구성 요소.
돌격 벡터 제어 시스템 시장 연락처
- 전기 기계적 인 추력 벡터 제어 시스템의 증가 된 침투는 경량, 에너지 효율 및 고도로 반응 형 추진 기술에 대한 수요를 몰고 있습니다. 4 월 2026에서 Relativity Space는 Terran R 발사 차량에 대한 돌격 벡터 제어 액추에이터의 초기 개발이 완료되고 비행 단위 생산이 진행 중이라고 발표했습니다.
- 재사용 가능한 출시 차량 그리고 차별 돌격 통제는 점점 중요되고, 새로운 추진 체계는 전통적인 엔진 gimbaling의 사용 없이 정확한 maneuvering를 제공하기 위하여 필요합니다. 9월 2026일, Stoke Space는 시리즈 E 파이낸싱에 USD 1B를 발표하여 노바 재사용 가능한 출시 차량 프로그램을 확장하여 차별화된 스로틀 스탬프 벡터 제어 기술을 포함한.
- Thrust-vectoring 노즐은 더욱 세련되고 추가됩니다. 군사 항공기 그것은 maneuverability를 개량하고 수직 takeoff 및 착륙을 허용하는 추진 기술을 이용합니다. 7월 2026일, GE 항공 우주 및 방패 AI는 성공적으로 X-BAT 자율 항공기를 위한 F110-GE-129E 엔진과 Axisymmetric 벡터 배출 분사구 (AVEN)의 통합, 행동 및 엔진 빛 떨어져 테스트를 완료했습니다.
지역 통찰력
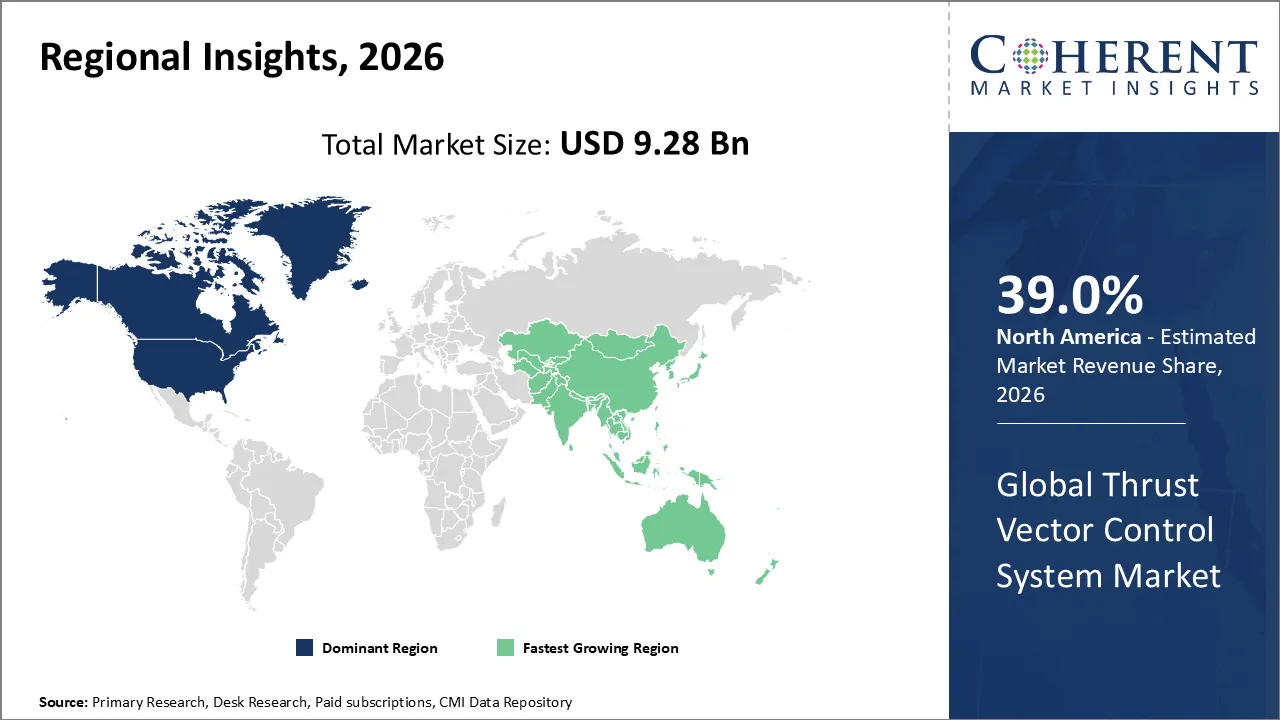
북미는 강력한 항공 우주 제조 능력과 고급 방위 인프라로 Owing을 지배합니다
북미는 2026 년에 약 39.0%의 가장 큰 돌격 벡터 제어 시스템 시장 점유율을 차지하는 것으로 예측됩니다. 이 지역은 설립 된 항공 우주 및 방위 제조 기지의 존재에 owing 시장을 지배할 것으로 예상되고, 고급 미사일 기술 및 Honeywell, Moog, Parker Hannifin 및 Northrop Grumman과 같은 주요 추진 시스템 제조업체의 강력한 존재에 투자를 증가. 상업 공간 활동의 증가 속도 및 재사용 가능한 발사 차량의 개발은 정밀 작동 시스템, gimbal 노즐 및 고급 스러스트 벡터 제어 기술에 대한 더 연료 수요입니다.
미국 의회 연구 서비스에 따르면, 미국 우주 힘은 FY 2026에 있는 동쪽과 서쪽 범위에 있는 몇몇 173 발사 가동을 지원할 것으로 예상됩니다, 25에서 10년 전에 발사합니다. 발사 활동에 있는 이 실질적 증가는 강력한 발사 차량 추진과 비행 통제 기술을 위한 성장 수요를 반영합니다.
5월 2026일, 미국 스페이스 포스(U.S. Space Force)는 Blue Origin을 National Security Space Launch Phase 3 Lane 1 태스크를 수상하여 National Reconnaissance Office 미션을 지원했습니다. 우주 시스템 명령은 또한 전국 보안 공간에서 지속적인 정부 투자를 보여주는 USD 15.6 억의 연간 공간 인수 예산을보고했습니다.
Asia Pacific 돌격 벡터 제어 시스템 시장 연락처
아시아 태평양은 2026–2033 동안 돌격 Vector Control System Market에서 가장 빠르게 성장하는 지역으로 출범했습니다. 지역 성장은 우주 탐사 프로그램 확장에 의해 지원, 방어 현대화 투자 증가, 중국, 인도, 일본 및 대한민국에 걸쳐 원주민 발사 차량의 상승 개발. 상업 공간 회사의 성장 참여 및 고급 추진 제어 기술의 채택 증가는 돌격 벡터 제어 시스템 제조업체를위한 기회를 창출하고 있습니다.
인도에서, 과학 기술부는 2026 년에 국가가 성공적으로 12 발사 차량 임무를 완료, 11 국가 위성을 시작, 7 월 2023과 6 월 2026 사이 국제 고객을 위해 9 위성을 배치했다. 정부는 Kulasekarapattinam, Tamil Nadu에서 두 번째 발사 단지를 개발하여 작은 위성 발사 차량 운영 및 민간 감독 출시 활동을 지원합니다.
Thrust Vector Control System Industry의 주요 기업은 누구입니까?
Thrust Vector Control System의 주요 핵심 플레이어 중 일부 시장은 Honeywell International, Inc., Moog, Inc., Woodward, Inc., Jansen Aircraft Systems Control, Inc., BAE Systems, Wickman Spacecraft & Propulsion Company, Parker Hannifin, Inc., Sierra Nevada Corporation, Dynetics, Inc. 및 사이트맵·
핵심 뉴스
- 6월 2026일 BAE 시스템 호주 Evolved SeaSparrow Missile (ESSM) 프로그램을 지원하는 전문 제조 능력의 확장을 강조했습니다. Ronson Gears는 고급 미사일 가이드 및 매니버링 기술에 대한 공급 체인을 강화하는 추력 벡터 제어 장치 키트의 공급 업체로 확인했습니다.
- Ariane Group은 Ariane 6 발사 차량 16에서 42을 위한 돌격 벡터 제어 분사구 액추에이터 체계를 위한 중요한 공급 계약을 수여했습니다. 합의는 유럽의 우주 발사 기능을 강화하고 고급 추진력 기술의 SABCA의 위치를 강화한다.
시장 보고서 Scope
돌격 벡터 제어 시스템 시장 보고서 적용
공지사항 | 이름 * | ||
기본 년: | 2025년 | 2026 년 시장 크기 : | USD 9.28 파운드 |
역사 자료: | 2020 년 2024 년 | 예측 기간: | 2026에서 2033 |
지불 조건: | 4.3% 할인 | 2033년 가치 투상: | 50-100 원 |
덮는 Geographies: |
| ||
적용된 세그먼트: |
| ||
회사 포함: | Honeywell International, Inc., Moog, Inc., Woodward, Inc., Jansen Aircraft Systems Control, Inc., BAE Systems, Wickman Spacecraft & Propulsion Company, Parker Hannifin, Inc., Sierra Nevada Corporation, Dynetics, Inc. 및 SABCA. | ||
성장 운전사: |
| ||
변형 및 도전 : |
| ||
항문 Opinion
- Thrust Vector Control System Market은 상업용 공간 발사 프로그램을 확장하고 고급 추진 기술을 위해 수요를 늘리고 있습니다. Ariane 6의 처녀 비행은 7 월 2024에 있었고 2025 년 프랑스 국립 센터 (CNES)가 말했다. 두 배 촉진과 4 배 촉진 버전에서는, 진행은 각종 발사 필요조건을 위한 적응할 수 있는 추진과 정확한 돌격 벡터 제어 체계를 위한 성장 수요를 보여줍니다.
- 정부 책임의 항공 우주 프로그램은 차세대 발사 차량 및 고급 비행 제어 기술의 개발을 가속화하고 있습니다. 유럽 우주기구 (ESA)는 유럽 발사 서비스 제공 업체를 지원하기 위해 유럽 발사 도전 이니셔티브의 첫 번째 계약을 수상했습니다. 이니셔티브는 경쟁을 증가시키고 추진 시스템 혁신을 자극하고 상업용 및 기관 발사 프로그램을 지원하는 돌격 벡터 제어 시스템 제조업체의 기회를 제공합니다.
- 추진 신뢰성, 정밀 스티어링 및 비행 안전에 대한 관심은 고급 스러스트 벡터 제어 기술에 대한 기회를 생성하고 있습니다. 6월 2026일, Ariane 6의 4booster 구성은 아마존의 Leo constellation에 36개의 위성을 성공적으로 배치했습니다, 높 수용량 발사 임무에서 성장하는 기술적인 필요조건을 demonstrating. 노즐 스티어링, 전기 기계식 작동 및 추진 제어의 지속적인 진행은 항공 우주 및 방위 응용 분야에서 신뢰할 수있는 돌격 벡터 제어 시스템의 채택을 증가시킬 가능성이 있습니다.
시장 Segmentation
- 기술 (Revenue, USD Bn, 2021-2033)
- Gimbal 분사구
- Flex 노즐
- 공급 업체
- 회전 노즐
- 기타 (주사, 제트 밴 및 탭)
- 으로 신청 (Revenue, USD Bn, 2021-2033)
- 차량 출시
- 미사일
- 위성 TV
- 전투기 항공기
- 시스템(Revenue, USD Bn, 2021-2033)
- 돌격 Vector Actuation 체계
- 돌격 벡터 주입 체계
- 돌격 벡터 분쇄기 체계
- 최종 사용자 (Revenue, USD Bn, 2021-2033)
- 공간 Agencies
- - 연혁
- 지역별 (Revenue, USD Bn, 2021-2033)
- 북아메리카
- 미국
- 한국어
- 라틴 아메리카
- 인기 카테고리
- 주요 시장
- 아르헨티나
- 라틴 아메리카의 나머지
- 유럽 연합 (EU)
- 한국어
- 미국
- 한국어
- 담당자: Mr. Li
- 이름 *
- 러시아
- 유럽의 나머지
- 아시아 태평양
- 중국 중국
- 주요 특징
- 일본국
- 담당자: Ms.
- 대한민국
- 사이트맵
- 아시아 태평양
- 중동
- GCC 소개
- 한국어
- 중동의 나머지
- 주요 특징
- 대한민국
- 대한민국
- 북한
- 북아메리카
이름 *
1차 연구 인터뷰
- 돌격 벡터 제어 시스템 제조업체
- 항공 보급 및 로켓 엔진 엔지니어
- Missile 지도 및 제어 시스템 개발자
- 항공우주 및 방위 제조 업체의 R&D 헤드
- 전기 기계 및 유압 액추에이터 시스템 제조업체
- 우주 기관과 상업 발사 차량 통신수
- 항공 및 방위 조달 관리자
- 주요 의견 리더 (KOLs) 추진 시스템 및 비행 제어 기술
데이터베이스
- 세계은행
- 경제 협력 및 개발기구 (OECD)
- 국가 항공우주 및 우주국 (NASA)
- 유럽 우주국 (ESA)
- 연방 항공 관리 (FAA)
- 미국 국방부 (DoD)
- 스톡홀름 국제 평화연구소(SIPRI)
- 외부 우주국의 유엔 사무소 (UNOOSA)
회사 소개
- 항공주 및 우주 기술
- 항공 우주 미국
- 우주뉴스
- 방어 뉴스
- 항공 & 우주 포스 매거진
- 항공편글로벌
- 군 & 항공 우주 제품정보
학회소개
- 추진력 및 힘의 저널
- 항공 과학 및 기술
- Acta Astronautica, 스페인
- 우주선과 로켓의 저널
- 사이트맵 우주 저널
- 항공우주
- 국제 항공우주 공학 저널
신문
- 뉴욕 타임스
- 벽 거리 저널
- 금융 시간
- 이름 *
- 더 가디언
- 경제 시간
회사연혁
- Aeronautics 및 Astronautics의 미국 연구소 (AIAA)
- 항공 산업 협회 (AIA)
- 국방산업협회(NDIA)
- 위성 산업 협회 (SIA)
- 우주 재단
- 국제 천문학 연맹 (IAF)
- 항공 우주, 보안 및 방어 산업 협회 (ASD)
공공 도메인 소스
- 회사 연례 보고서 및 투자자 발표
- NASA, ESA, ISRO 및 기타 우주국 간행물
- 정부 방위 예산 및 항공 조달 보고서
- 상업 공간 시작 통계 및 임무 보고서
- 회사 제품 카탈로그 및 기술 사양
- 대학 연구 출판 및 항공 공학 연구
- WIPO, USPTO 및 Google 특허와 같은 특허 데이터베이스
- 규제 및 표준 항공 우주 추진 및 비행 제어 시스템 관련 간행물
- 자주 묻는 질문 미사일 방어 및 우주 발사 프로그램 보고서
공급 업체
- 사이트맵 Data Analytics 도구
- 보조 CMI 지난 10 년간의 정보 이전
250페이지 이상의 보고서에 액세스하세요
위 분석의 근거가 되는 모든 세그먼트, 전망, 경쟁사 프로필 및 데이터 테이블을 즉시 다운로드하실 수 있습니다.
- ESOMAR 회원
- ISO 9001:2015 인증
- D-U-N-S 등록
- GDPR 및 CCPA 준수
독점적인 트렌드 보고서로 전략을 혁신하세요:
자주 묻는 질문
글로벌 돌격 벡터 제어 시스템 시장은 2026년 USD 9.28 Bn과 비교된 2033년까지 USD 12.50 Bn에 도달할 것으로 예상됩니다.
글로벌 돌격 벡터 제어 시스템 시장에서 운영되는 주요 플레이어는 Honeywell International, Inc., Moog, Inc., Woodward, Inc., Jansen Aircraft Systems Control, Inc., BAE Systems, Wickman Spacecraft & Propulsion Company, Parker Hannifin, Inc., Sierra Nevada Corporation, Dynetics, Inc. 및 SABCA를 포함합니다.
높은 개발 및 제조 비용, 복잡한 시스템 통합 요구 사항, 엄격한 항공 우주 및 방위 규정, 및 기술 신뢰성 문제는 주요 요인 시장 성장입니다.
우주 탐사 프로그램의 투자 증가, 고급 미사일지도 시스템에 대한 수요 상승, 상업 위성 발사 활동을 확장, 정밀 추진 기술의 성장 채택 시장 성장.
Thrust Vector Control System Market은 2026년부터 2033년까지 약 4.3%의 CAGR에서 성장할 것으로 예상됩니다.
북아메리카는 2026년에 추정된 39.0% 시장 점유율을 차지하는 세계적인 돌격 Vector Control System Market을 지배할 것으로 예상됩니다.
아시아 태평양은 예측 기간 동안 가장 빠른 성장을 목격하고, 우주 탐사 프로그램 확장, 방어 투자 증가, 중국, 인도, 일본 및 한국에서 원주민 발사 차량의 성장 발전에 의해 구동된다.