
펩타이드 기반 위장 장애 치료제 시장 규모 및 점유율 분석-2026~2033년
펩티드 기반 위장 장애 치료제 시장 규모는 2026년 57억9천만 달러로 CAGR 7.8%로 성장할 것으로 예상되며, 2033년에는 98억 달러에 이를 것으로 예상됩니다. 주요 성장 동인은 크게 다음의 유병률 증가로 정의됩니다. 위장 장애, 펩타이드 기반 치료법의 채택 증가, 단장 증후군, 만성 특발성 변비, 변비를 동반한 과민성 대장 증후군(IBS-C)과 같은 질환에 대한 표적 치료법의 지속적인 개발 및 상용화입니다. 2025년 11월, 미국 FDA는 7세 이상의 IBS-C 소아 환자에 대해 리나클로타이드(Linzess)를 승인하여 소아 IBS-C에 대한 최초의 FDA 승인 치료제가 되었습니다. 이번 승인은 7~17세 환자의 기능성 변비에 대한 이전 승인에 따른 것입니다.
주요 사항
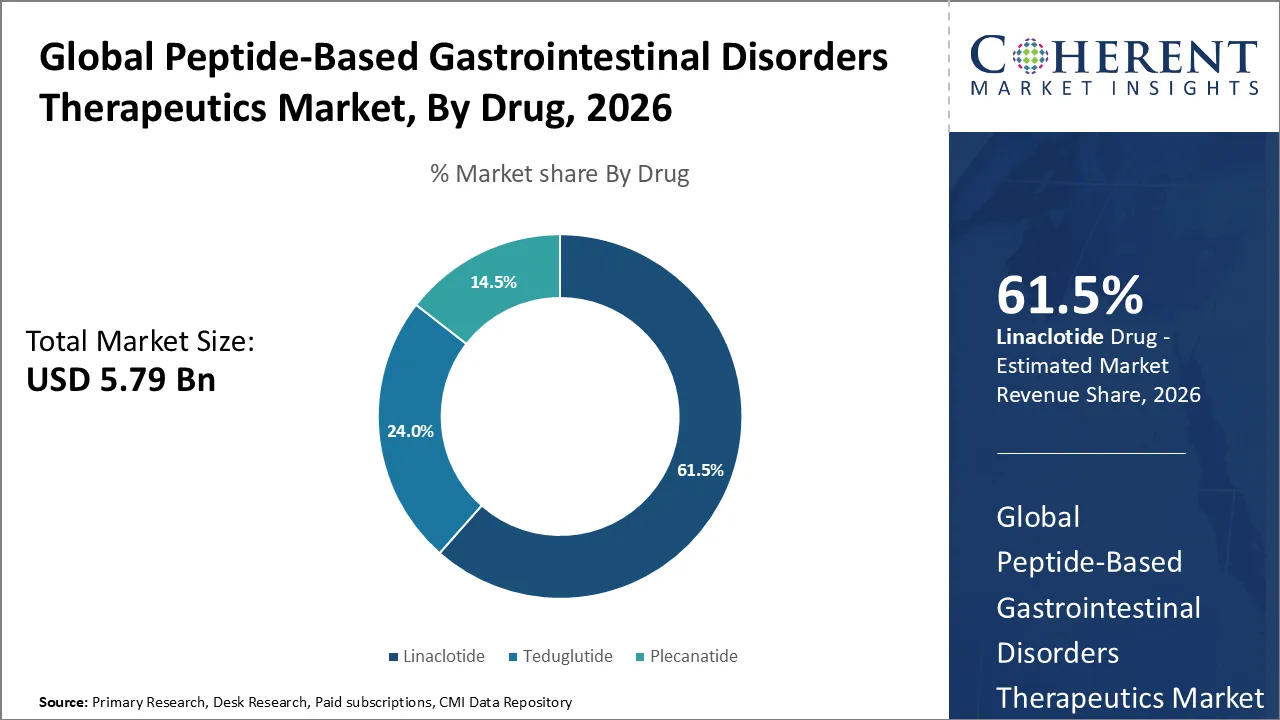
- 리나클로타이드 부문은 2026년까지 시장 점유율의 61.5%를 차지할 것으로 예상됩니다. 이 부문의 성장은 변비를 동반한 과민성 대장 증후군(IBS-C) 및 만성 특발성 변비(CIC)에 대한 사용 확립과 지속적인 라벨 확장에 의해 뒷받침됩니다. 2025년 미국 린즈스 처방 수요는 2억3400만캡슐로 전년 대비 11% 증가했다. 미국 순매출은 8억 6,450만 달러였습니다.
- 과민성 대장 증후군 부문은 2026년에 43.5%로 애플리케이션 카테고리를 주도할 것으로 예상됩니다. 이 부문의 우세는 주로 IBS-C에 대한 리나클로타이드 및 플레카나타이드를 포함한 경구용 구아닐레이트 시클라제-C 작용제 펩타이드의 광범위한 임상 사용에 의해 뒷받침됩니다. FDA의 2025년 리나클로타이드 소아 승인으로 인해 대상 IBS-C 환자 수가 더욱 확대되었으며, Ironwood는 LINZESS가 출시 이후 2025년 말까지 570만 명 이상의 고유 환자를 치료했다고 보고했습니다.
- 경구 부문은 2026년 76.0%로 지배적인 점유율을 차지할 것으로 예상됩니다. 이 부문의 성장은 짧은 창자 등 좁은 적응증을 다루는 테두글루타이드와 같은 주사형 펩타이드 치료제에 비해 만성 변비 및 IBS-C에 사용되는 리나클로타이드, 플레카나타이드 등 경구 투여 펩타이드 치료제의 강력한 상업적 존재에 기인합니다. 증후군. 2026년 1분기에만 미국 LINZESS 처방 수요는 5,600만 캡슐에 도달하여 전년 대비 5% 증가했으며, 미국 순매출은 2억 7,250만 달러로 증가했습니다.
- 소매 약국 부문은 2026년 48.5%의 점유율로 유통 채널 카테고리를 장악할 것으로 예상됩니다. 이 부문은 주로 외래 환자를 대상으로 치료되는 IBS-C 및 CIC와 같은 질환의 만성적 성격과 경구용
펩타이드 치료제. Bausch Health는 2025년 4분기에 Trulance 매출이 3,000만 달러에 달했다고 보고했으며, 이 제품은 해당 분기 동안 회사 Salix 부문 매출의 약 4%를 차지했습니다. 이는 처방 채널을 통해 경구용 펩타이드 기반 위장관 치료법이 지속적으로 상업적으로 활용되고 있음을 나타냅니다. - 북미 지역은 2026년에 41.5%라는 뛰어난 시장 점유율을 차지할 것으로 예상됩니다. 이 지역의 위치는 조기 규제 승인, 브랜드 펩티드 위장 치료제의 강력한 활용, 지속적인 상업 및 임상 개발 활동으로 뒷받침됩니다. 2026년 8월, Ironwood는 연간 미국 LINZESS 순매출 가이던스를 11억 5천만~12억 달러로 인상하여 전년 대비 30% 이상의 성장을 나타냈습니다. 2026년 2분기 미국 LINZESS 순매출은 2억 8,230만 달러에 이르렀고, 처방 수요는 총 5,980만 캡슐로 2025년 2분기보다 4% 증가했습니다.
시장 드라이버
IBS와 Functional Constipation의 성장 Burden은 펩타이드 기반 GI 치료에 대한 수요 확대
만성 기능 소화기 질환의 성장률은 펩타이드 기반 치료제와 plecanatide와 같은 환자의 풀을 증가시킵니다. 이 대리인은 변비 (IBS-C), 만성 방사성 변비 및 기능 변비와 같은 조건에서 점점 이용되고, 장기 symptom 관리가 자주 필요합니다.
2026년 459,061명과 44개국의 체계적인 검토 및 메타 분석은 12.14% (95% 신뢰 간격 [CI], 10.43%에서 13.94%)이기 위하여 기능적인 변비의 풀린 전세를 추정했습니다. 비율은 성인 중 12.06%와 성인 중 9.50%와 비교된 19.89%에 더 오래된 성인 사이에서 특히 높습니다, 나이 그룹의 범위의 주위에 처리를 위한 뜻깊은 필요를 보여주기.
표시 및 Late-Stage Peptide Pipelines의 확장은 시장 성장 가속화
차세대 펩타이드 아날로그의 개발과 함께 기존 펩타이드 치료제의 지속적인 규제 팽창은 위장 장애를위한 주소가 가능한 시장을 확장하고 있습니다.
SBS-IF의 unmet 필요는 실질적으로 남아 있습니다. Digestive Disease Week 2026에서 미국과 유럽의 336 의료 전문가와 관련된 조사는 59.8%가 장기적인 부모 영양의 일반적인 합병으로 중앙 선 감염을 식별 한 것으로 나타났습니다. 48.2%는 치료의 주요 제한으로 중앙 정맥 카테터 관련 문제를 인용했습니다. 이러한 치료 부담은 장 흡수를 개선하고 보호자 지원에 의존도를 감소시키기 위해 설계된 펩타이드 치료의 개발입니다.
현재 이벤트와 펩타이드 기반 위장 장애 치료 시장에 미치는 영향
현재 이벤트 | 묘사와 그것의 충격 |
FDA는 소아과 IBS-C 환자에 LINZESS 승인을 확장 (구월 2025) |
|
CMS 구현 2026 Medicare Part D Redesign Inflation 감소 행위의 밑에 |
|
샘플 보고서에는 어떤 내용이 포함되나요?
무료 샘플 다운로드- 2026년 최신 업계 동향
- 시장 규모 추정
- 지역별 분석
- 경쟁 현황
- 고객 인텔리전스
- 세그먼트별 분석
- 가격 분석
- 주요 시장 성장 동인, 과제 및 향후 트렌드
- 맞춤형 인사이트 섹션
증권
Linaclotide는 가장 큰 주식을 취득하는 이유는 무엇입니까?
약의 기초에, linaclotide 세그먼트는 2026년에 61.5%의 가장 큰 펩티드 근거한 위장 Disorders Therapeutics 시장 점유율을 위한 계정에 계획됩니다. 세그먼트의 성장은 IBS-C, 만성적 인 변비 및 소아과 기능 변비에 걸쳐 린크로이드의 설립 사용으로, 지속적인 표시 확장 및 강력한 처방 수요와 함께.
Ironwood는 약 28.5 만 미국 성인이 CIC와 11.5 만이 IBS-C를 가질 수 있다고 추정하며 LINZESS는 출시 이후 약 5 백만 명의 독특한 환자를 치료했습니다. 큰 자격이 된 인구의 이 조합은, 임상 사용을 설치하고, 처방전 양은 펩티드 근거한 위장 치료제 내의 linaclotide의 저명한 위치 지원합니다.
왜 Irritable Bowel Syndrome는 가장 큰 응용 프로그램을 보유합니까?
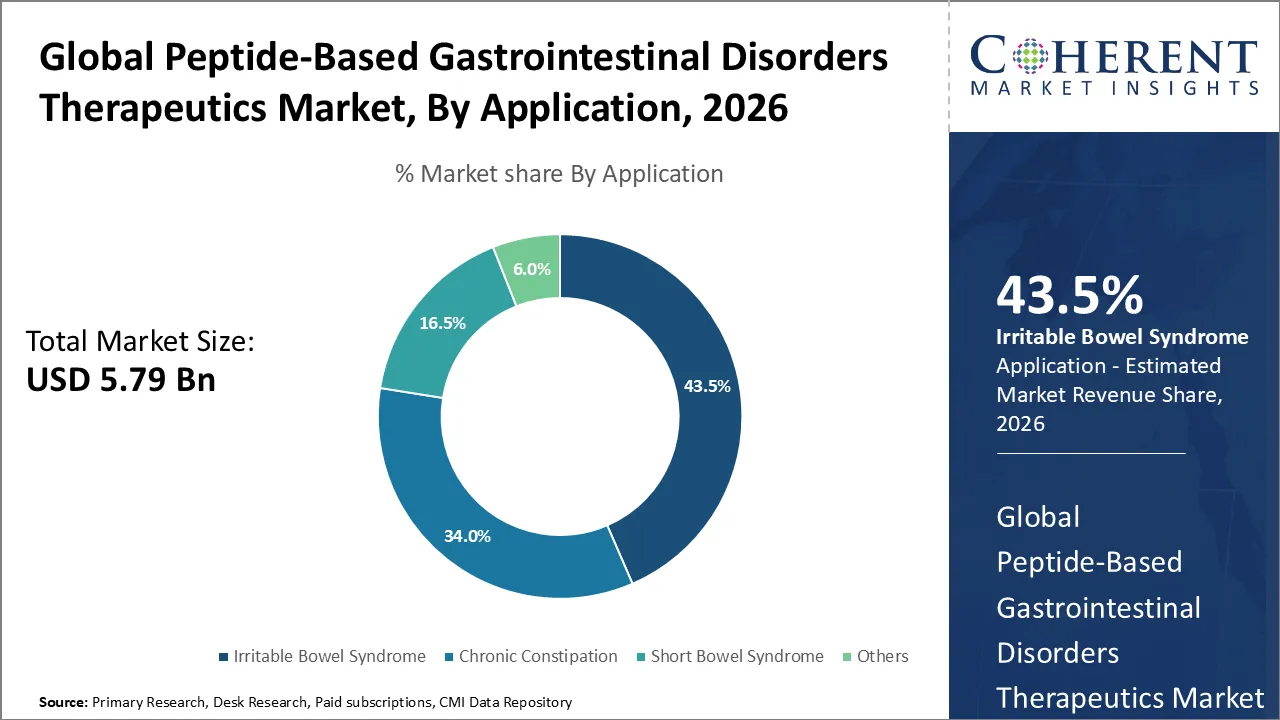
응용 프로그램의 기초에, 과민한 활 증후군 세그먼트는 2026년에 43.5% 시장 점유율로 지도할 것으로 예상됩니다. 세그먼트의 지배는 IBS의 실질적인 글로벌 부담, 만성 symptom recurrence 및 표적 펩티드 치료의 가용성과 같은 IBS (IBS-C)를 위한 linaclotide와 plecanatide와 같은 표적 펩티드 치료의 가용성에 owing 입니다.
188,885명의 참가자들과 함께 43개의 연구의 2025 체계적인 검토와 메타 분석은 로마 III 기준을 사용하여 13.21% 및 로마 IV 기준을 사용하여 17.14%일 것으로 예상된 세계적인 IBS prevalence를 추정했습니다. 임신은 여성을 위해 20.17%이고 남자를 위해 11.45%, 장기적인 증상 관리를 가진 큰 환자 인구를 나타내는.
4 월 2026에서 Bausch Health Companies는 IBS-C 및 만성 공병성 변비와 성인을 위해 승인 된 TRULANCE (plecanatide) 3 mg의 특허 소송에 관한 MSN Laboratories와 은밀한 합의에 입력했습니다.
왜 행정의 구두 경로가 가장 큰 주식을 취득?
관리 경로의 기초에, 구두 세그먼트는 2026년에 76.0%의 가장 큰 시장 점유율을 위한 계정에 계획됩니다. 세그먼트의 성장은 주요 상업적인 펩티드 GI 치료의 설치한 구두 관리, 장기적인 외래 처리를 위한 더 중대한 편익 및 더 좁은 위장 표시를 위해 사용된 주사 가능한 치료와 비교된 감소된 처리 짐에 owing입니다.
최신 FDA는 LINZESS를 매일 한 번 관리 한 구두 캡슐로 지정합니다. IBS-C를 가진 성인은 한 번 매일 290 mcg를, CIC를 가진 성인은 하루에 한 번 145 mcg 또는 72 mcg를 받을 수 있습니다; 7 세 이상 소아과 IBS-C 환자는 매일 145 mcg를 받습니다. 제품은 72 mcg에서 유효합니다, 145 mcg, 및 290 mcg 구두 캡슐 힘은, 다수 승인한 GI 표시의 맞은편에 투약을 허용하.
5 월 2026에서 FDA는 2 세 이상의 어린이에게 기능 변비에 LINZESS 사용을 확장했으며, 일반적으로 펩타이드 GI 요법을받은 인구를 더 넓히고 있습니다.
왜 소매 약국은 가장 큰 유통 채널 공유를 보유?
유통 채널의 기초에, 소매 약국 세그먼트는 2026 년에 48.5% 공유와 함께 리드 것으로 추정된다. 세그먼트의 성장은 IBS-C 및 만성 변비 관리의 외래적 성격에 의해 지원되며 구강 치료를위한 처방전 및 지역 사회 및 소매 약국 네트워크를 통해 분배되는 유지 보수 치료의 큰 볼륨.
Chain Drug Stores (NACDS)의 국가 협회에 따르면, 회원 회사는 미국 전역의 40,000 개 이상의 약국을 운영하며 매년 3 억 처방을 채우며 위장 요법을 포함한 만성 처방 의약품에 사용할 수있는 광범위한 분배 인프라를 민주화합니다.
펩타이드 기반 위장 장애 치료 시장 동향
- 실제 처방전 성장과 상업적으로 검증된 펩타이드 메커니즘의 성장 초점은 지속적인 시장 투자입니다. Q2 2026년, Ironwood의 LINZESS U.S. 협력 수익은 USD 110.0 백만, 28% 년 이상이고, 상표 협력은 순수한 이익에서 USD 214.6 백만, 30%를 생성했습니다. 상업적 마진은 Q2 2025의 69%에서 78%로 향상되어 펩타이드 기반 GI 치료의 경제적 성숙도를 나타냅니다.
- 시장은 치료 부담을 줄이기 위해 긴 행동 펩타이드 아날로그의 발전을 목격하고 있습니다. 6 월 2026에서, 철 나무 제약은 apraglutide의 단계 III STARS-2 재판을 시작, 합성 GLP-2 아날로그, 일주일에 한 번 관리 하 고 긴 행동, 짧은 활 증후군 장 실패로. 연구는 주간 보호자 지원 양, 임상 응답, 몇몇 보호자 지원 일 및 enteral 자율성의 성과에 있는 감소를 평가하고 있습니다.
- 펩타이드 요법을 희미하고 심한 위장병으로 늘리고 있습니다. Ironwood는 앞서 언급했다. 단계 III STARS 자료, apraglutide의 일주일에 한 번 관리는 모체 지원에 따라 짧은 장 증후군을 가진 환자에 있는 주간 보호자 지원 양에 있는 statistically 뜻깊은 감소를 설명했습니다. 이것은 IBS-C와 만성 방사성 변비를 넘어서 위장 펩티드 약의 상업적인 범위를 확장합니다.
지역 통찰력
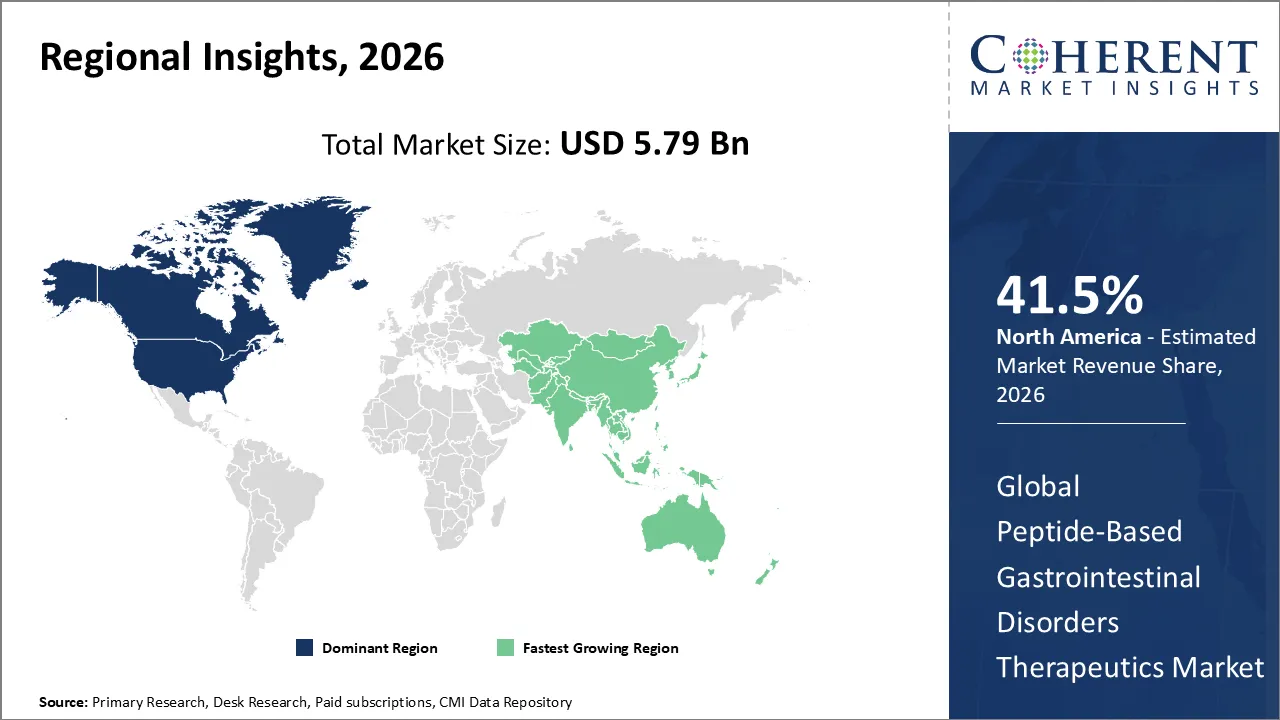
북아메리카는 강한 상업적인 Adoption에 Owing를 지배하고 펩티드 근거한 GI 치료 시설 설치했습니다
북미는 펩타이드 기반 위장 장애 치료 시장의 41.5%를 차지할 것으로 예상된다 2026. 지구의 지배는 펩타이드 근거한 위장 치료의 높은 상업화 때문에, 잘 설치된 침수 및 처방전 인프라, IBS-C 및 만성 변비를 위한 리놀라클로라이드의 높은 소비 및 철나무 약제와 AbbVie와 같은 회사에 의해 지속적인 투자.
상업 활동은 또한 미국 철나무가 캐나다와 멕시코에서 linaclotide 로열티 수익을 결합한 linaclotide에서 대략 USD 1.8 백만을 2026의 첫번째 반 동안, 2025의 첫번째 반에서 대략 USD 1.4 백만 보고했습니다. 뚱 베어 Vie는 캐나다의 CONSTELLA 및 멕시코의 LINZESS에 대한 상용화 권리를 보유하고 있으며 북미의 주요 시장 위치를 지원하는 설립 멀티 국가 상용화 인프라를 민주화합니다.
아시아 태평양 펩타이드 기반 위장 장애 치료 시장 동향
Asia Pacific은 펩타이드 기반 위장 장애 치료 시장의 가장 빠르게 성장하는 지역이 될 것으로 예상됩니다. 지역 성장은 큰 위장 질병 부담에 의해 지원되고, 중국과 일본에 있는 설치된 펩티드 치료의 상업화 확장하고, 펩티드 근거한 GI 처리 발달 및 면허에 있는 지역 약제 회사의 관여를 증가합니다.
65 연구, 197,764 참가자 및 23,341 IBS 사례를 포함하는 2026 체계적인 검토 및 메타 분석은 11.0%에 중국에 있는 IBS의 풀린 전세를 예상했습니다. IBS subtypes 중, IBS-C의 prevalence는 대략 3.9%이고, linaclotide와 같은 변비 표적 펩티드 치료제를 위한 sizeable addressable 인구를 demonstrating.
5월 2026일, AstraZeneca는 중국, 홍콩 및 마카오에서 Grand Life Sciences에 linaclotide 개발, 제조 및 상용화 권리를 이전했습니다. 배열 아래, Grand Life Sciences는 중간 단일 자리에서 연간 순 판매의 20 %만큼 높은 20 %로 배열하는 Ironwood 계층 로열티를 지불해야합니다. 잠재적 인 판매 기반 이정표 지불은 최대 $ 90 백만입니다.
Linaclotide의 강력한 상용화 및 확장 Pediatric 표시는 미국의 펩타이드 기반 위장 장애 치료 시장 강화
미국 펩타이드 기반 위장 장애 치료 시장은 IBS-C 및 만성 변비, 넓은 보험 및 소매 약국 액세스를위한 펩타이드 기반 치료의 사용을 설립하기 위해 강력한 성장 옹호를 목격하고 LINZESS (linaclotide)와 같은 주요 제품의 지속적인 수명주기 확장.
미국 시장은 소아과 치료 확장을 통해 넓혀갑니다. 5 월 2026에서 LINZESS는 2 세 이상 환자의 기능성 변비를 위해 승인되었으며 그 시간에 소아 기능 변비를위한 유일한 FDA 승인 처방 요법을 유지합니다. Ironwood는 72 mcg 정립이 대부분의 환자를 위한 설치된 공식적인 적용을 가진 한 번 daily 처리로 유효하다는 것을 진술했습니다.
중국 펩티드 기반 위장 장애 치료 시장 동향
중국은 펩타이드 기반 위장 장애 치료 시장에서 강력한 성장을 목격 할 것으로 예상된다 예측 기간. 성장은 linaclotide의 지속적인 상업화, 펩타이드 기반 위장 치료의 개발 및 마케팅에 국내 제약 회사의 참여 증가.
2026 년 메타 분석에서 IBS 임신률이 18 ~ 59 세의 중국 성인 중 가장 높은 것으로 나타났습니다. 12.0%, 노인 중 8.2%와 어린이 중 1.4%와 비교하여 만성 위장 치료를위한 특히 중요한 치료 인구를 나타냅니다.
펩타이드 기반 위장 장애 치료 업계의 주요 기업
펩타이드 기반 위장 장애의 주요 주요 주요 플레이어 중 일부는 치료 시장은 Ironwood Pharmaceuticals, Inc., NPS Pharmaceuticals, Inc., Synergy Pharmaceuticals Inc., Astellas Pharma 주식회사, Allergan plc., 그리고 Cipher 약제 Inc.
핵심 뉴스
- 5월 2026일 철나무 Digestive Disease Week 2026의 여러 가지 새로운 linaclotide 분석, 레이스, 민족성 및 IBS-C의 나이에 의해 linaclotide 효능 및 안전성의 포스트 - 호크 단계 III 평가를 포함하여 성인의 분석, 심각한 만성 면역 변비와 환자의 소아과 안전 데이터는 기능 변비와 함께 2 ~ 5 년.
- 9월 2025일, Takeda는 GATTEX에 대한 정보를 사전 발표, 성인과 소아 환자를위한 GLP-2 아날로그로 표시 남아있는 GATTEX에 대한 정보를 1 년 이상 및 보호자 지원에 따라 짧은 장 증후군으로 이전.
시장 보고서 Scope
펩타이드 기반 위장 장애 치료 시장 보고서 적용
공지사항 | 이름 * | ||
기본 년: | 2025년 | 2026 년 시장 크기 : | 50-100 원 |
역사 자료: | 2020 년 2024 년 | 예측 기간: | 2026에서 2033 |
지불 조건: | 7.8% 할인 | 2033년 가치 투상: | USD 9.80 파운드 |
덮는 Geographies: |
| ||
적용된 세그먼트: |
| ||
회사 포함: | 철나무 제약, Inc., NPS 제약, Inc., Synergy Pharmaceuticals Inc., Astellas Pharma Inc., Allergan plc. 및 Cipher Pharmaceuticals Inc. | ||
성장 운전사: |
| ||
변형 및 도전 : |
| ||
항문 Opinion
- 펩타이드 기반 위장 장애 치료 시장은 IBS-C와 만성 변비를 드물게하는 기업으로 더 넓은 처리 단계에 들어가고 있습니다. 위장 장애 장 실패 (SBS-IF)를 가진 짧은 장 증후군과 같은. Ironwood는 미국, 유럽 및 일본 전역의 약 18,000명의 성인 환자가 SBS-IF를 가지고 있으며, 다음 세대 GLP-2 펩타이드 테라피에 대한 의미없는 인구를 나타내는 보호자 지원에 만성적으로 의존합니다.
- 시장 전망은 또한 더 새로운 펩티드 기계장치의 규칙 검증에 의해 강화됩니다. 9월 2026일, EMA의 CHMP는 짧은 활 증후군을 가진 성인을 위한 장기적인 GLP-2 아날로그인 Zeydovio (glepaglutide)를 위한 긍정적인 의견을 발행했습니다. EMA는 두 배 주간 glepaglutide가 24 주 이상 위약 보다는 주간 보호자 지원 양에 있는 더 중대한 감소를, 건의한 펩티드 치료가 점점 중요한 경쟁적인 세그먼트일 수 있었다는 것을 건의했습니다.
- Persistent 처리 부담은 치료에 대한 수요를 지원할 가능성이 높습니다. 공급 업체 증상을 치료하는 것보다 오히려. 2026 의료 전문가 설문 조사에서 응답자의 46.4%가 가장 중요한 미래 치료 속성으로 주당 일의 수를 줄였습니다. 반면 30.1%는 매일 TPN 시간을 줄임했습니다.
시장 Segmentation
- 약 (Revenue, USD Bn, 2021-2033)
- Linaclotide의 특징
- 사이트맵
- Plecanatide의 특징
- 으로 신청 (Revenue, USD Bn, 2021-2033)
- 과민한 Bowel 증후군
- 만성 변비
- 짧은 Bowel 증후군
- 이름 *
- 행정구역(Revenue, USD Bn, 2021-2033)
- 뚱 베어
- 제품 정보
- 유통 채널 (Revenue, USD Bn, 2021-2033)
- 병원 약국
- 소매 약국
- 온라인 약국
- 지역별 (Revenue, USD Bn, 2021-2033)
- 북아메리카
- 미국
- 한국어
- 라틴 아메리카
- 인기 카테고리
- 주요 시장
- 아르헨티나
- 라틴 아메리카의 나머지
- 유럽 연합 (EU)
- 한국어
- 미국
- 한국어
- 담당자: Mr. Li
- 이름 *
- 러시아
- 유럽의 나머지
- 아시아 태평양
- 중국 중국
- 주요 특징
- 일본국
- 담당자: Ms.
- 대한민국
- 사이트맵
- 아시아 태평양
- 중동
- GCC 소개
- 한국어
- 중동의 나머지
- 주요 특징
- 대한민국
- 대한민국
- 북한
- 북아메리카
이름 *
1차 연구 인터뷰
- Gastroenterologists와 위장 전문가
- 임상 pharmacologists 및 펩티드 치료 연구원
- R & D는 위장 약 개발 회사에서 머리
- 의료비 및 임상 개발 임원
- 병원 및 소매 약국 조달 전문가
- Payers, reimbursement 전문가 및 공식 결정 제작자
- IBS-C, 만성 변비, 짧은 장 증후군 및 펩티드 치료에 있는 중요한 의견 지도자 (KOLs)
데이터베이스
- 미국 식품의약품안전처 (FDA)
- 유럽 의학기구 (EMA)
- 임상시험.gov
- 세계 보건기구 (WHO)
- 국립 보건 연구소 (NIH)
- PubMed / 의학의 국립 도서관 (NLM)
- Medicare & Medicaid 서비스 센터 (CMS)
회사 소개
- BioPharma 제품 사이트맵
- 제약 기술
- Fierce 약
- 약제 행정
- 약 발견 및 개발
- Gastroenterology 및 내시경 검사 (주)
학회소개
- 가스트로터리
- 미국 Gastroenterology 저널
- 임상 Gastroenterology 및 Hepatology
- Neurogastroenterology 및 불임
- 약리학 및 치료
- Gastroenterology의 치료 전진
- 육아 및 Enteral Nutrition의 저널
신문
- 벽 거리 저널
- 금융 시간
- 이름 *
- 블룸버그
- 뉴욕 타임스
- 경제 시간
회사연혁
- 미국 Gastroenterological 협회 (AGA)
- Gastroenterology의 미국 대학 (ACG)
- 유럽 Gastroenterology (UEG)
- 임상 영양 및 대사를위한 유럽 사회 (ESPEN)
- 육아 및 Enteral Nutrition의 미국 사회 (ASPEN)
- 위장 장애 국제 재단 (IFFGD)
공공 도메인 소스
- 회사 연례 보고서, SEC 서류 및 투자자 발표
- FDA 의약품 라벨, 승인 편지 및 규제 업데이트
- EMA 평가 보고서 및 CHMP 의견
- 임상시험 등록 및 출판시험 결과
- Peer-Reviewed Epidemiology and Real-World 증거 연구
- 정부 Reimbursement 및 약 - 농업 출판물
- Linaclotide, Plecanatide, Teduglutide 및 Next-Generation GLP-2 아날로그와 관련된 회사 보도 자료
- WIPO, USPTO 및 Google 특허와 같은 특허 데이터베이스
공급 업체
- 사이트맵 Data Analytics 도구
- 보조 CMI 지난 10 년간의 정보 이전
250페이지 이상의 보고서에 액세스하세요
위 분석의 근거가 되는 모든 세그먼트, 전망, 경쟁사 프로필 및 데이터 테이블을 즉시 다운로드하실 수 있습니다.
- ESOMAR 회원
- ISO 9001:2015 인증
- D-U-N-S 등록
- GDPR 및 CCPA 준수
독점적인 트렌드 보고서로 전략을 혁신하세요:
자주 묻는 질문
펩티드 기반 위장 장애 치료 시장은 2033 년 USD 9.80 Bn에 도달 할 것으로 예상됩니다.
글로벌 펩타이드 기반 위장 장애 치료 시장에서 운영되는 주요 플레이어는 Ironwood Pharmaceuticals, Inc., NPS Pharmaceuticals, Inc., Synergy Pharmaceuticals Inc., Astellas Pharma Inc., Allergan plc를 포함합니다., 그리고 Cipher Pharmaceuticals Inc.
새로운 시장에서 펩타이드 기반 GI 치료의 높은 치료 비용 펩타이드 치료 및 제한된 가용성은 주요 요인 hampering 시장 성장 중 하나입니다.
과민한 활 증후군과 만성 변비의 증가 전반은, linaclotide와 plecanatide와 같은 펩티드 근거한 치료의 확장 사용과 더불어, 시장 성장을 몰고 있습니다.
펩타이드 기반 위장 장애 치료 시장은 2026 및 2033 사이에 7.8%의 CAGR에서 성장할 것으로 예상됩니다.
지역 중 북미는 세계 시장의 가장 큰 점유율을 보유 할 것으로 예상되며, 2026 년 약 41.5%를 차지합니다.
펩타이드 기반 위장 장애 치료제는 IBS-C, 만성 변비 및 짧은 활 증후군과 같은 GI 조건을 관리하기 위해 사용되는 펩타이드 또는 펩타이드 -analog 약입니다. 시장에 있는 주요 치료는 linaclotide, teduglutide 및 plecanatide를 포함합니다.