

염화불화탄소 시장 규모 및 점유율 분석 - 2026년부터 2033년까지
염화불화탄소 시장 규모는 2026년 17억 달러로 CAGR 3.8%로 성장할 것으로 예상되며 2033년에는 22억 달러에 이를 것으로 예상됩니다. 주요 동인은 주로 기존 냉동 및 공조 장비의 지속적인 서비스 요구 사항, 지속적인 냉각 수요로 정의됩니다. 개발도상국 전반에 걸쳐 상업용 및 산업용 냉동 응용 분야의 확장, 기존 시스템 유지를 위한 회수 및 재생 HCFC 냉매 사용 증가 등이 있습니다. 미국 환경 보호국(EPA)에 따르면 미국에서는 2030년을 목표로 HCFC의 생산과 소비를 점진적으로 100% 단계적으로 중단하고 있습니다. 이로 인해 냉동, 에어컨, 발포 발포 및 기타 산업 용도를 포함한 다양한 응용 분야에서 HCFC의 사용이 줄어들 것입니다.
주요 사항
- HCFC-22 부문은 2026년에 48.0%로 시장을 지배할 가능성이 높습니다. 이 부문의 지배력은 역사적으로 주거용 및 상업용 에어컨, 냉동 시스템, 열 펌프에서 광범위하게 사용되었으며 대규모 설치 기반의 지속적인 서비스 요구 사항에 기인합니다. R-22 장비. 미국 EPA는 HCFC-22(R-22)가 수십 년 동안 주거용 히트 펌프 및 에어컨 시스템에서 가장 일반적인 냉매였다고 밝혔지만, 미국 서비스 수요는 순수 HCFC-22의 단계적 폐지 이후 재생, 재활용 및 이전에 생산된 재료로 전환되었습니다.
- 냉동 부문은 2026년에42.0%로 선두를 차지할 것으로 예상됩니다. 이 부문의 지배력은 특히 개발도상국에서 여전히 서비스를 위해 HCFC가 필요한 가정용, 상업, 산업 및 운송용 냉동 장비의 상당한 설치 기반에 기인합니다. 인도의 Ozone Cell에 따르면 HPMP Stage-II 구현으로 2023년까지 HCFC 소비가 8,190MT 감소했으며, 냉장 및 공조 서비스 활동은 2040년까지 계속될 것으로 예상되어 기존 장비에 대한 애프터마켓 요구 사항이 계속되고 있음을 강조합니다.
- 폴리우레탄 폼 부문은 2026년 폼 시장의 약 60.0%를 차지할 것으로 예상됩니다. 이 부문의 두드러진 위치는 가전제품, 건설, 저온 유통 장비 및 기타 단열 응용 분야에 사용되는 경질 폴리우레탄 단열재의 발포제로서 HCFC-141b의 역사적 사용과 관련이 있습니다. UNEP 기술 및 경제 평가 패널(TEAP)에 따르면 제5조 국가에서 사용되는 HCFC-141b의 약 80%가 이미 비탄소 대체 물질로 대체되었습니다.
- 아시아 태평양 지역은 2026년에 약 46.0%라는 상당한 점유율을 차지할 것으로 예상됩니다. 이 지역의 지배력은 대규모 냉동 및 공조 시설 설치 기반, 상당한 불소화합물 제조 능력, 지속적인 서비스 수요, 개발도상국 전체에서 비교적 늦은 HCFC 단계적 폐지 일정으로 인해 발생합니다. HCFC 단계적 폐지 관리 계획 3단계(2023년~2030년)에 따라 국가는 10,678.87미터톤의 HCFC 소비를 추가로 줄이는 것을 목표로 하고 있으며, 전환을 통해 2030년부터 약 1,924만 미터톤의 CO2 환산 배출량 감소를 달성할 것으로 예상됩니다.
시장 드라이버
HCFC 근거한 냉각 및 공기조화 장비의 큰 설치된 기초는 Servicing 수요를 지킵니다
수력 Chlorofluorocarbon 시장은 여전히 HCFC-22에 운영되는 냉동 및 에어컨 장비의 큰 설치 기지에서 장기 지원을받을 수 있습니다. 새로운 장비는 대체 냉각제를 사용하여 점점 더 큽니다, 그러나 기존하는 체계는 아직도 정비, 누설 보충, 수선 및 servicing를 위한 냉각제를 요구합니다, 특히 economies를 개발하고.
2026년에 인도의 오존 셀은 HPMP Stage-III의 RAC Service Technicians에 대한 헌신적인 교육 및 인증 프로그램을 계속했습니다. 공식 교육 커리큘럼은 HCFC-22, HFC-32 및 가연성 냉매를 사용하여 룸 에어 컨디셔너의 설치 및 수리를 특별히 포함합니다.
현재 이벤트와 Hydro Chlorofluorocarbon에 미치는 영향 가격표
현재 이벤트 | 묘사와 그것의 충격 |
중국 2026 년 HCFC 생산 및 소비 할당량 강화 |
|
국가 개발 2025 감소 마일스톤 뒤에 최종 HCFC 단계 밖으로 단계 |
|
샘플 보고서에는 어떤 내용이 포함되나요?
무료 샘플 다운로드- 2026년 최신 업계 동향
- 시장 규모 추정
- 지역별 분석
- 경쟁 현황
- 고객 인텔리전스
- 세그먼트별 분석
- 가격 분석
- 주요 시장 성장 동인, 과제 및 향후 트렌드
- 맞춤형 인사이트 섹션
증권
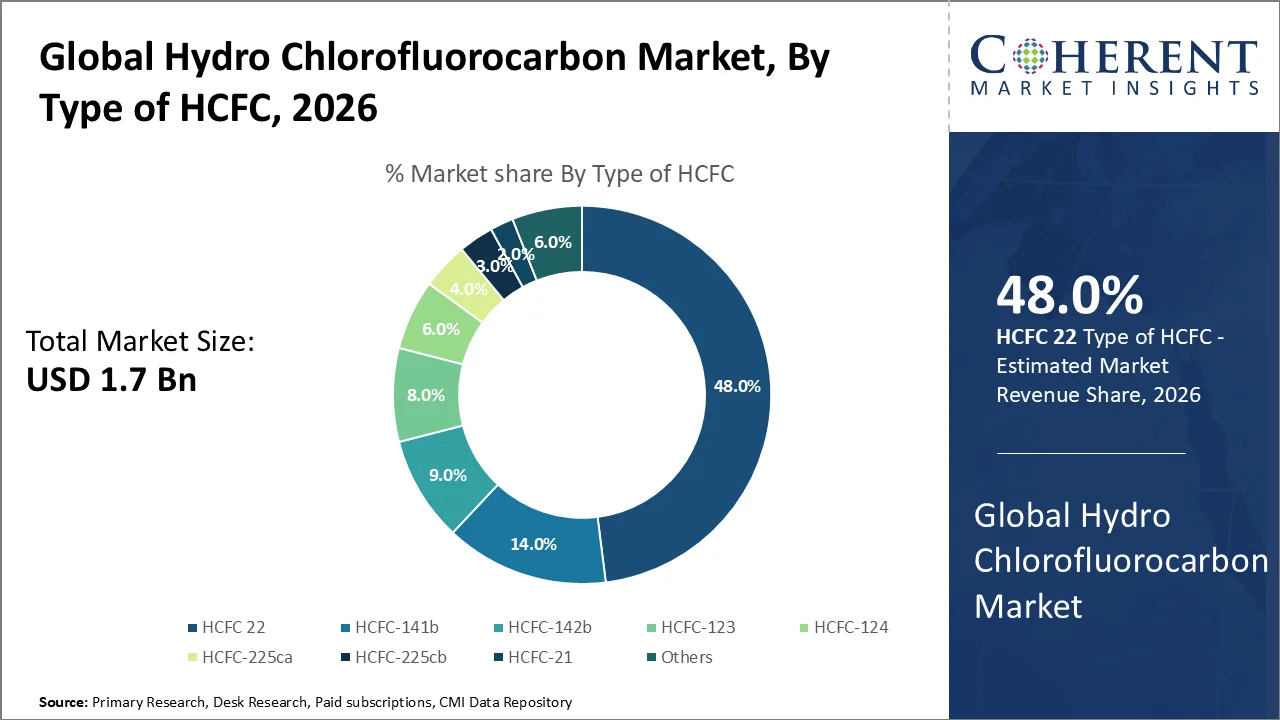
HCFC-22가 가장 큰 주식을 취득하는 이유는 무엇입니까?
HCFC 유형의 기초에, HCFC-22 세그먼트는 2026년에 48.0%의 가장 큰 수력 Chlorofluorocarbon 시장 점유율을 위한 계정에 계획됩니다. 세그먼트의 지배는 주거와 상업적인 공기조화, 열 펌프 및 HCFC-22에 역사적으로 의존하는 냉장계의 광대한 설치한 기초에 owing, 유산 장비를 위한 지속적인 servicing 그리고 냉각제 대체 필요조건과 함께.
미국 환경 보호국 (EPA)는, 그것의 8월 2026 갱신에서, HCFC-22 또는 R-22를 실제로 기존하는 공기조화 및 냉각 장비에서 사용에서 지금, 특히 안으로 아직도 사용합니다. EPA는 대략 50의 증명한 냉각제 재생산소가 현재 미국의 맞은편에 운영되고, 특히 HCFC-22가 처녀 생산의 단계 운동을 따르는 장비를 위한 충분한 공급을 유지하는 중요한 역할을 했습니다.
왜 냉동은 가장 큰 시장 점유율을 보유합니까?
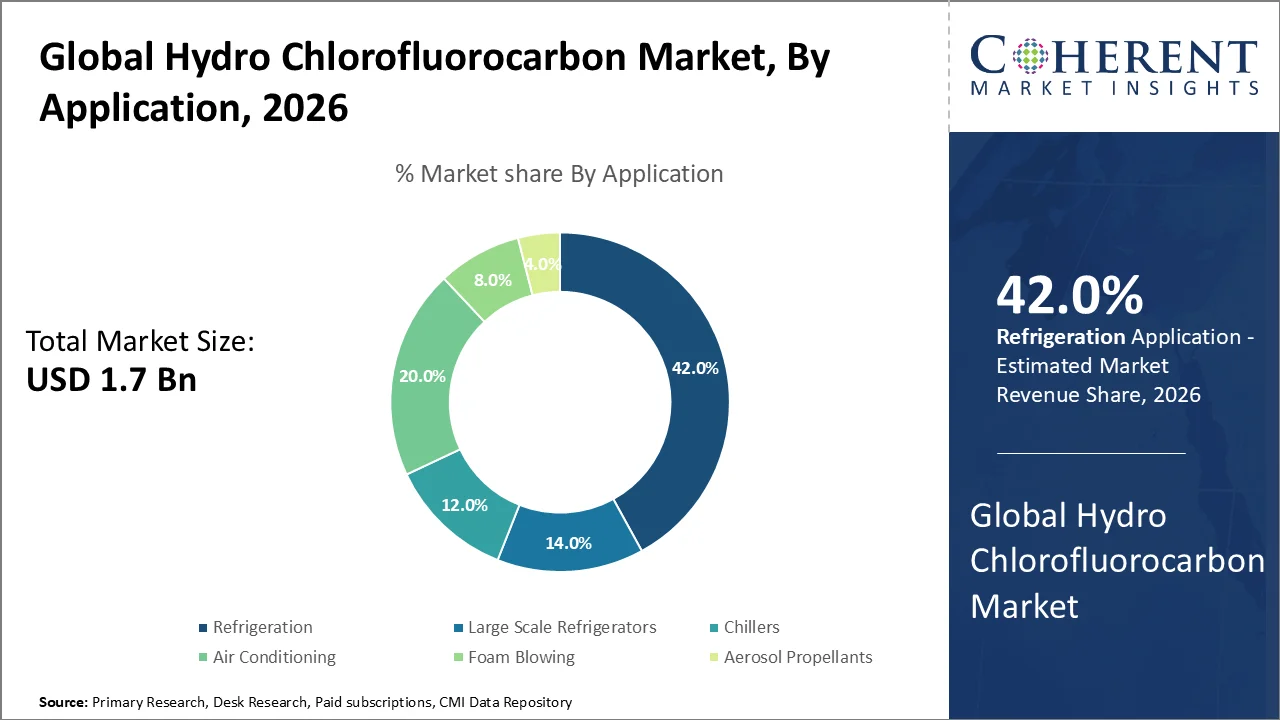
응용 프로그램의 기초에, 냉각 세그먼트는 2026년에 42.0% 공유를 가진 수력 Chlorofluorocarbon 시장을 지도하기 위하여 놓입니다. 세그먼트의 지배는 기존 상업적인 냉각, 찬 저장, 가공 식품, 냉장한 수송 및 산업 냉각 장비의 주위에 HCFC 냉각제의 광대한 사용에, 특히 장비 교체가 점차적으로 생기는 economies를 개발하기에서 owing 입니다.
유엔에 따르면, 6 월 2026 년, 가난한 콜드 체인 인프라는 매년 추정된 526 백만 톤의 식품의 손실에 이르며, 글로벌 식품 생산의 약 12% 및 약 1 억 명의 사람들에게 먹이를 충분합니다.
6월 2026일, A-Gas 및 Solstice Advanced Materials는 기존 냉동 시스템에 대한 재발견 물질을 사용하여 낮은 GWP 냉매의 공급을 확장하는 전략적인 합의로 입력되었습니다.
왜 폴리우레탄 거품은 가장 큰 주식을 취득합니까?
거품 유형의 기초에, 폴리우레탄 거품 세그먼트는 2026년에 있는 수력 Chlorofluorocarbon 거품 시장의 대략 60.0%를 위한 계정에 예상됩니다. 세그먼트의 눈에 띄는 위치는 특히 냉장고, 냉수 패널, 건물, 파이프, 가전 및 산업용 장비의 열 절연에 대한 경화제로서 HCFC-141b의 역사적인 사용에 빚지고 있습니다.
12 월 2025 평가에서 Multilateral Fund는 HCFC Phase-out Management Plan의 Stage II에서 인도의 나머지 HCFC 소비의 일부 30 %가 폴리 우레탄 폼에 있었으며 HCFC 수요에서 거품 제조의 역사적인 중요한 역할을 강조했습니다.
9 월 2025, Vitapur 나이지리아 주식 회사, Vitafoam 나이지리아 Plc의 자회사, Lagos에 최적화 된 시스템 하우스를 위임하고 HCFC-141b를 완전히 폴리 우레탄 폼 작업에서 실행. 변환은 매년 HCFC-141b 소비의 301 미터톤 이상을 제거합니다.
수소 Chlorofluorocarbon 시장 동향
- 버진 HCFC 공급에서 냉매 회복, 재활용 및 조정을 향한 성장 변화는 유산 냉동 및 공기조화 시스템에 대한 애프터 마켓을 재구성합니다. 미국 EPA는 총 HFC reclamation가 2023년과 비교된 2024년에 대략 30% 증가한 것을 보고하고 HCFC 단계 밖으로 도중 reclamation에 있는 유사한 확장이 일어났습니다. 기존의 HCFC 기반 장비에 대한 더 많은 원형 공급 모델을 버진 가용성 감소로 나타냅니다.
- 낮은 GWP 냉각장치의 가속도는 새로 제조된 냉각 장비에 있는 HCFC 사용을 감소시킵니다. 4월 2026일, UNEP 및 ASHRAE는 국제 시장에 도입 된 새로운 냉매를 다루는 업데이트 된 냉매 설계 및 안전 등급 리소스를 발표했습니다.
- 화학 feedstock 신청에 있는 HCFC-22 소비의 증가 농도는 emissive 냉각 용도로 중요한 구조상 동향이 밖으로 단계적으로 되고 있습니다. UNEP의 2026 TEAP 진행 보고서에 따르면 HCFC-22 Feedstock 사용은 2023에서 990,395 톤 2024에 978,084 톤에서 증가했으며 총보고 된 ODS Feedstock 볼륨의 약 51%를 나타냅니다.
지역 통찰력
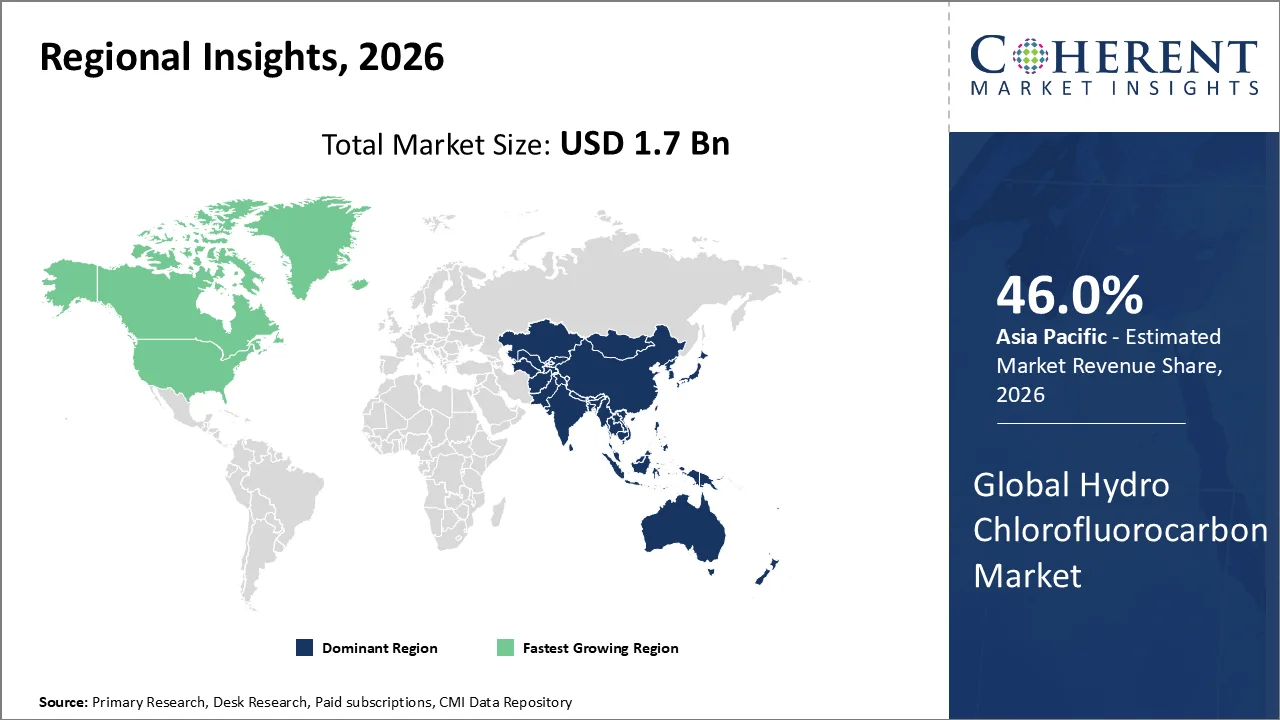
아시아 태평양은 큰 설치 냉각 기지로 견인하고 콜드 체인 인프라 확장
아시아 태평양 지역은 2026년에 하이드로 클로로 탄화수소 시장 점유율의 약 46.0%를 차지할 것으로 예상됩니다. 지역 dominance는 냉각과 공기조화 장비, 광대한 찬 사슬 인프라, 강한 fluorochemical 제조 활동의 큰 설치한 기초에 owing이고, 중국, 인도 및 동남 아시아의 맞은편에 유산 HCFC 근거한 체계를 위한 지속적인 servicing 필요조건을 계속합니다.
찬 사슬 확장은 또한 underlying 냉각 장비 기초를 강화합니다. 인도의 식품 가공 산업부에 따르면 395 통합 콜드 체인 프로젝트는 6 월 2025로 승인되었으며 연간 보존 용량의 25.52 lakh 메트릭 톤 및 114.66 lakh 메트릭 톤의 처리 용량을 제공합니다. 이 지속적인 확장은 아시아 태평양의 가장 큰 발전 생태계 중 하나에 걸쳐 냉동 및 유지 보수 활동을 증가시킵니다.
2월 2026일, Navin Fluorine International Limited는 Dahej, Gujarat에 있는 그것의 새로운 40,000 톤 당당 탄화수소 불소 산 시설에 상업적인 생산을 시작했습니다. 이 프로젝트는 약 INR 450 crore의 투자를 포함하고 회사의 업스트림 fluorochemical 제조 기지를 확장합니다.
북아메리카 수소 Chlorofluorocarbon 시장 동향
북미는 서비스에서 가장 빠른 성장을 목격 할 것으로 예상되며 예측 기간 동안 reclamation-driven Hydro Chlorofluorocarbon Market. 지역의 성장 기회는 주로 유산 HCFC-22 냉각 및 공기조화 장비의 지속적인 유지 보수와 관련되어 있으며, 냉장 복구 인프라를 설치하고 새로운 HCFC 생산보다 낮은 냉매의 상용화 증가.
미국 EPA는 8월 2026년에 HCFC-22가 미국에 있는 가장 통용되는 HCFC를 남아 있다는 것을 진술했습니다, 냉각제가 기존하는 공기조화 및 냉각 장비에서 출석하기 위하여 계속되. 새로운 HCFC-22 생산 및 수입은 2020 년에 종료되었지만, EPA는 기존 시스템을 복구, 재발견 또는 이전에 HCFC-22를 생산하는 데 계속 사용할 수 있음을 확인합니다.
8 월 2026에서 Chemours는 Opteon ZE (R-1234ze (E)) 및 Opteon 515B (R-515B)를 출시했습니다. 북미의 고정 냉각기 응용 프로그램에 대한 데이터 센터, 상업용 건물 및 기타 대규모 냉각 시스템을 포함하여.
큰 Legacy R-22 설치된 기초 및 확장 냉각하는 수명주기 서비스는 미국 수력 Chlorofluorocarbon를 지원합니다 가격표
미국 수력 Chlorofluorocarbon 시장은 점점 유산 HCFC-22 장비의 서비스, 회복, reclamation 및 개조 요구에 집중됩니다. 버진 R-22 생산 및 수입은 끝났지만, 주거용 및 상업용 공기조화 시스템의 크기가 가능한 설치베이스는 저장소 및 회수된 HCFC-22에 대한 잔여 수요를 지속적으로 운영하고 있습니다.
투자는 냉매 수명주기 관리 인프라에서 증가합니다. 1월 2026일, J.F. Lehman & Company는 Reclamation Technologies USA와 Tradewater에서 대다수의 지분을 인수했으며, 냉매 회수, 정량, 가스 분리, 실린더 프로그램 및 수명주기 관리에 중점을 둔 새로운 환경 서비스 플랫폼을 수립했습니다.
중국 수력 Chlorofluorocarbon 시장 동향
중국 수력 Chlorofluorocarbon 시장은 HCFC-22 장비의 국가 큰 냉각 및 공기조화 제조 기초 및 광대한 설치된 주식에 상당한 owing 남아 있습니다. 그러나, 시장은 제조 업체로 가속 된 구조 전환을 겪고 있습니다. HCFC 수요가 점점 더 안정되고 허용 된 산업 응용 프로그램에 집중되는 동안 낮은-ODP 및 낮은-GWP 냉각제와 HCFC를 대체합니다.
2025 UNIDO 평가에 따르면, 중국은 방 공기조화 장비의 세계 최대 생산자와이 부문에서 HCFC-22의 가장 큰 소비자 남아있다. HCFC 변환 프로그램의 밑에, 2.2백만 R-290 호환이 되는 방 공기조화 단위는 기업 변환을 통해 지원되고, 505,000 R-290 분할 공기조화 단위는 이미 국내로 판매되었습니다. 이 중 41%는 가장 높은 에너지 효율성 클래스를 달성했습니다.
Hydro Chlorofluorocarbon 기업은 누구입니까?
Hydro Chlorofluorocarbon의 주요 핵심 플레이어 중 일부 시장은 Honeywell International Inc, Exxon Mobil Corporation, E.I. du Pont de Nemours & Company, Harp International Ltd, Daikin Industries, Ltd., Arkema S.A., Sinochem Group, Solvay S.A., ZEON Corporation, Danfoss Group, Emerson Electric Co., GEA Group AG, Johnson 통제 Inc., United Technologies 주식회사.
핵심 뉴스
- 10월 2025일 Honeywell 국제 Solstice Advanced Materials로 고급 재료 사업의 스핀오프 완료. 새로 독립된 회사는 Solstice 및 Genetron 냉각제 및 부는 대리인을 포함하여 Honeywell의 이전 냉각제 및 적용되는 해결책 포트폴리오를 포함합니다.
- 2월 2025일, 캐리어는 R-454B를 사용하여 새로운 V-Series WeatherMaster 옥상 유닛을 출시했습니다. R-454B는 R-410A의 밑에 466, 대략 75%의 GWP가 있는 동안 시리즈 덮개 27.5-에 100 톤 냉각 수용량, 있습니다.
시장 보고서 Scope
수소 Chlorofluorocarbon 시장 보고서 적용
| 공지사항 | 이름 * | ||
|---|---|---|---|
| 기본 년: | 2025년 | 2026 년 시장 크기 : | 100원 1.7 파운드 |
| 역사 자료: | 2020년에서 2024년 | 예측 기간: | 2026에서 2033 |
| 예상 기간 2026년에서 2033년 CAGR: | 3.8% 할인 | 2033년 가치 투상: | 미화 2.2 Bn |
| 덮는 Geographies: |
| ||
| 적용된 세그먼트: |
| ||
| 회사 포함: | Honeywell 국제 Inc, Exxon Mobil Corporation, E.I. du Pont de Nemours & Company, Harp International Ltd, Daikin Industries, Ltd., Arkema S.A., Sinochem Group, Solvay S.A., ZEON Corporation, Danfoss Group, Emerson Electric Co., GEA Group AG, Johnson Controls Inc., United Technologies Corporation. | ||
| 성장 운전사: |
| ||
| 변형 및 도전 : |
| ||
항문 Opinion
- 수력 Chlorofluorocarbon 시장은 더 작고 높은 규제된 서비스 및 특수 용도 시장으로 광범위한 볼륨 냉매 시장에서 전환됩니다. UNEP 기술 및 경제 평가 패널의 2026 평가에 따르면, 승인 된 HCFC Phase-out 관리 계획의 구현은 Multilateral Fund 지원을받을 수있는 원래 HCFC 소비의 약 84%를 제거 할 것으로 예상됩니다.
- 냉동 및 공기조화 서비스 분야는 HCFCs에 가장 강한 단락을 제공 할 것으로 예상됩니다. UNEP의 5 월 2026 기술 평가는 HCFC-22가 새로 생산 된 소형 공기조화 및 열 펌프 장비에서 계속 사용되었으므로 제조업체가 점점 HC-290, HFC-32 및 R-454B와 같은 대안을 채택했습니다.
- 정부 지원 전환 프로그램은 기존 HCFC 애플리케이션의 수축을 가속화하고 개조, 냉매 복구, 기술 서비스 및 교체 기술을 통해 기회를 창출합니다. 6월 2026일 제98회 회의에서 Multilateral Fund는 96개국 149개 프로젝트 및 활동에 대해 149억 달러를 승인했으며, 26개국에서 HCFC 소비를 줄이기 위한 지속적인 프로그램을 포함하여 진행했습니다.
가격표 회사연혁
- HCFC (일부, USD Bn, 2021-2033)의 유형에 의하여
- 모델 번호: HCFC 22
- HCFC 141b를
- 모델 번호: HCFC 142b
- 모델 번호: HCFC 123
- 모델 번호: HCFC 124
- HCFC 225ca의
- 모델 번호: HCFC 225cb
- 모델 번호: HCFC 21
- 이름 *
- 으로 신청 (Revenue, USD Bn, 2021-2033)
- 제품 정보
- 주요사업
- 회사 소개
- 관련 상품
- 대형 냉장고
- 회사 소개
- 산업 분야
- 냉각 장치
- 관련 상품
- 채용정보
- 공기조화
- 제품 정보
- 단일 분할
- 멀티 분할
- 제품 정보
- 거품 부는
- 에어로졸 Propellants
- 제품 정보
- 거품 (Revenue, USD Bn, 2021-2033)
- 폴리우레탄 거품 (PU)
- 제품정보
- Apparel 자동차
- 건물 & 건축
- 제품정보
- 회사 소개
- 뚱 베어
- 주요 특징
- 의료정보
- 포장 세부 사항
- 폴리스티렌 폼 (PS)
- 건물 & 건축
- 식품 포장
- 교통안내
- 다른 신청
- Phenolic 거품
- 건물 & 건축
- 제품정보
- 다른 용도
- 이름 *
- 자동차
- 건물 & 건축
- 포장 세부 사항
- 다른 용도
- 폴리우레탄 거품 (PU)
- 지역별 (Revenue, USD Bn, 2021-2033)
- 북아메리카
- 미국
- 한국어
- 라틴 아메리카
- 인기 카테고리
- 주요 시장
- 아르헨티나
- 라틴 아메리카의 나머지
- 유럽 연합 (EU)
- 한국어
- 미국
- 한국어
- 담당자: Mr. Li
- 이름 *
- 러시아
- 유럽의 나머지
- 아시아 태평양
- 중국 중국
- 주요 특징
- 일본국
- 담당자: Ms.
- 대한민국
- 사이트맵
- 아시아 태평양
- 중동
- GCC 소개
- 한국어
- 중동의 나머지
- 주요 특징
- 대한민국
- 대한민국
- 북한
- 북아메리카
이름 *
1차 연구 인터뷰
- 냉매 제조 업체 및 fluorochemical 생산자
- HVAC 및 냉동 장비 제조업체
- 냉매 및 도매
- 냉각 및 공기조화 서비스 기술
- 폼 제조 업체 및 부동 시약 공급 업체
- 찬 사슬과 상업적인 냉각 통신수
- 환경 준수 및 냉매 관리 전문가
- HVAC, 냉동, 가전, 산업 회사에서 조달 관리자
- 냉각제, fluorochemicals 및 ozone depleting 물질에 있는 중요한 의견 지도자 (KOLs)
데이터베이스
- 유엔 환경 프로그램 (UNEP) 오존 사무국 데이터베이스
- Montreal Protocol의 구현을 위한 Multilateral Fund
- 미국 환경 보호국 (EPA)
- 국제 에너지기구 (IEA)
- 세계은행
- UN Comtrade 데이터베이스
- 유로 통계
- 중국 생태 환경부
- 인도 정부 – 오존 셀
회사 소개
- 냉각 포스트
- 회사 소개
- ACHR 뉴스
- 냉각 세계
- 공기조화, 난방 & 냉각 뉴스
- 냉각 및 공기조화 매거진
학회소개
- 국제 냉동 저널
- 적용된 열 기술설계
- 에너지 및 건물
- 건물 및 환경
- 클리너 제작
- 환경 과학 & 기술
- 대기환경
신문
- 이름 *
- 금융 시간
- 벽 거리 저널
- 경제 시간
- 중국 매일
- 사업영역
회사연혁
- 채용정보
- 냉동 국제 연구소 (IIR)
- Air-Conditioning, 난방 및 냉동 연구소 (AHRI)
- 책임있는 대기 정책을 위한 동맹
- 에너지 및 환경의 유럽 파트너십 (EPEE)
- 냉동 서비스 엔지니어 협회 (RSES)
- 냉동 및 에어컨 제조 업체 인도 협회 (RAMA)
공공 도메인 소스
- UNEP 기술 및 경제 평가 패널 (TEAP) 보고서
- 몬트리올 의정서와 HCFC 단계 밖으로 관리 계획 (HPMP) 보고
- 미국 EPA 오존 Depleting 물질과 냉각하는 단계 외출 간행물
- 정부 HCFC 생산 및 소비 할당량 알림
- 회사 연례 보고서 및 투자자 발표
- 기업 제품 출시, 보도 자료 및 지속 가능성 보고서
- 국가 냉동 및 공기조화 정책 문서
- 냉매 복구, 재활용 및 Reclamation 통계
- 수입 및 수출 무역 통계
- WIPO, USPTO 및 Google 특허를 포함한 특허 데이터베이스
공급 업체
- 사이트맵 Data Analytics 도구
- 보조 CMI 지난 10 년간의 정보 이전
250페이지 이상의 보고서에 액세스하세요
위 분석의 근거가 되는 모든 세그먼트, 전망, 경쟁사 프로필 및 데이터 테이블을 즉시 다운로드하실 수 있습니다.
- ESOMAR 회원
- ISO 9001:2015 인증
- D-U-N-S 등록
- GDPR 및 CCPA 준수
독점적인 트렌드 보고서로 전략을 혁신하세요:
자주 묻는 질문
수력 Chlorofluorocarbon 시장은 2033 년 USD 2.2 Bn에 도달 할 것으로 예상되며, 2026 년 USD 1.7 Bn과 비교하여 담보에 따라 다릅니다.
글로벌 하이드로 클로로 탄화수소 시장에서 운영되는 주요 플레이어는 Honeywell International Inc, Exxon Mobil Corporation, E.I. du Pont de Nemours & Company, Harp International Ltd, Daikin Industries, Ltd., Arkema S.A., Sinochem Group, Solvay S.A., ZEON Corporation, The Danfoss Group, Emerson Electric Co., GEA Group AG, Johnson Controls Inc. 및 United Technologies Corporation을 포함합니다.
엄격한 환경 규정, HCFC 단계 밖으로 mandates 및 declining 생산 및 소비 quotas는 시장의 주요 요인 hampering 성장입니다.
유산 HCFC 기반 냉동 및 공기조화 시스템에서 서비스 수요를 증가시키고 fluoropolymer 생산에 대한 HCFC-22 Feedstock 수요가 시장을 지원하는 핵심 요소입니다.
측면은 2026-2033 예측 기간 동안 3.8%의 CAGR를 보여줍니다.
지역 중 아시아 태평양은 2026 년 약 46.0%의 탁월한 시장 점유율을 차지할 것으로 예상되며 큰 냉동 및 에어컨 설치베이스, 광범위한 콜드 체인 인프라, 불화성 제조 활동 및 레거시 HCFC 시스템에 대한 지속적인 서비스 수요가 있습니다.
HCFC-22 세그먼트는 2026년에 48.0%의 가장 큰 시장 점유율을 위한 계정에 계획됩니다. 그것의 지배는 R-22를 사용하여 주거와 상업적인 공기조화, 냉각 및 열 펌프 체계의 광대한 설치한 기초에 의해 지원됩니다.