

Disaster Recovery As A Service の市場規模と予測 – 2026 年から 2033 年
Disaster Recovery As A Service 市場は、CAGR 9.8% で成長し、2026 年には157 億米ドルのシェアに達し、2033 年には282 億米ドルに達すると予想されています。サイバー攻撃の増加により、クラウド導入の拡大、ビジネス継続性のニーズの強化、データ保護要件の厳格化により、組織は Disaster Recovery as a Service ソリューションを採用します。
重要なポイント
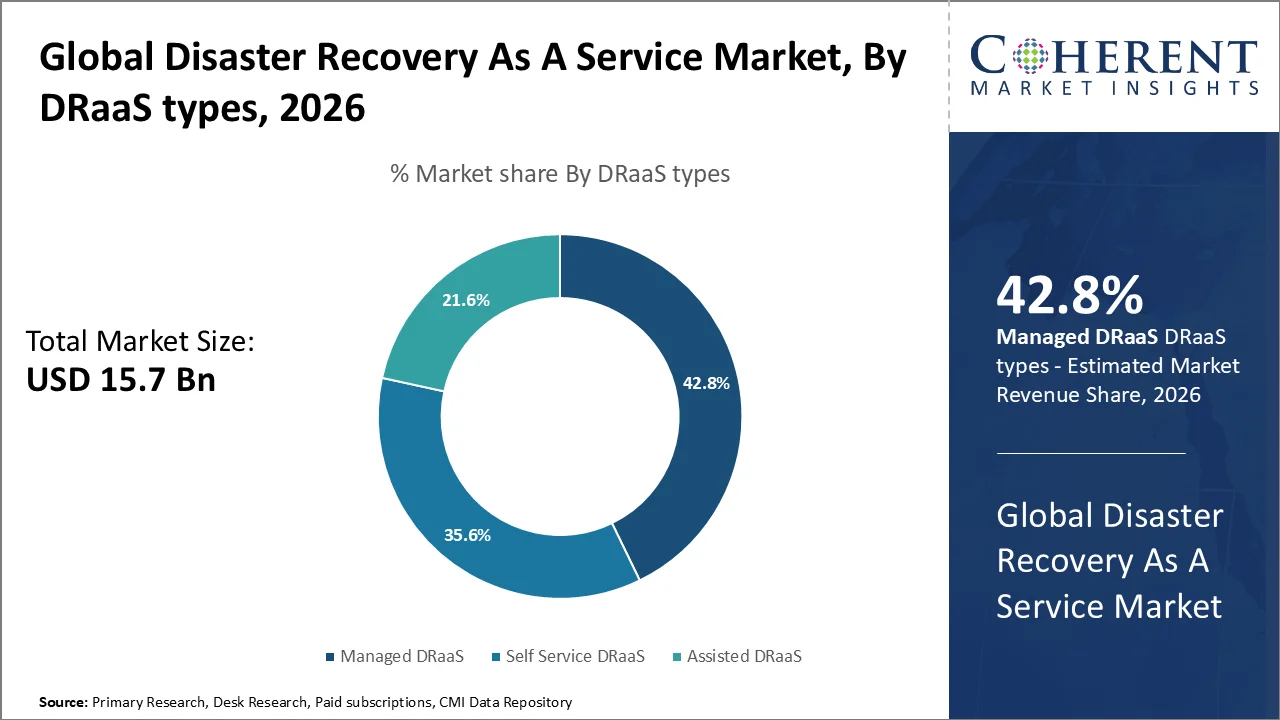
- マネージド DRaaS は、サイバー攻撃とランサムウェアの頻度が増加しているため、2026 年には42.8%という最大の市場シェアを保持します。 2026 年初頭に世界中の組織が経験したサイバー攻撃は 1 週間あたり平均 2,086 件で、これは 2025 年の同時期と比較して 9.6% 増加しました。
- トレーニングと 熟練した災害復旧専門家の不足が深刻化しているため、コンサルティングは 2026 年に39.7%の最大の市場シェアを保持すると予想されています。 世界の緊急事態、災害、復旧管理部門では 220 万人以上が雇用されており、2024 年には約 97,800 人の雇用が増加します。
- クラウド サービス プロバイダーは、クラウド コンピューティングの急速な導入により、2026 年に 38.6% という顕著な市場シェアを獲得しました。
- パブリック クラウドは、パブリック クラウド インフラストラクチャの急速な導入により、2026 年には 45.7% という最大の市場シェアを獲得します。 パブリック クラウドのエンドユーザー支出は 2026 年に 21.3% 増加し、約 8,500 億米ドルに達すると予測されています。
- 小型および軽量 IT 予算と資本の制約により、2026 年には中規模企業(SME)が52.7% という最大のシェアを占めると予想されます。
- 北米は、成熟したクラウド インフラストラクチャと高いクラウド導入率により、2026 年には 41.3% という圧倒的なシェアを獲得すると予想されています。
現在のイベントとサービス市場としての災害復旧への影響
現在のイベント | 説明とその影響 |
EUデジタル運用レジリエンス法(DORA) 2025年1月17日適用 |
|
EU NIS2 サイバーセキュリティ規則 2024–2026 の実装フェーズに署名 |
|
セグメント情報
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
なぜマネージドDRaaSなのか 最大の市場シェアを取得する?
マネージドDRaaSは2026年に42.8%の最大の市場シェアを保持しています。 組織は、エンドツーエンドの災害復旧管理、継続的な監視、自動回復、および専門的な技術的専門知識を求めるため、管理されたDRaaSの採用を運転しています。 ライジングランサムウェア攻撃、クラウド導入の拡大、および複雑なハイブリッドIT環境により、社内で回復操作を管理できる企業にとっては困難になります。 2024年、米国はランサムウェア攻撃の最標的国で、検出された攻撃は1.3万件以上でした。 タイは2位で、約1.1万件の検出を記録しています。 632件のインシデントで、2024年11月、グローバルに月間ランサムウェア検出がピークに達しました。 管理されたDRaaSプロバイダは、組織がテスト、メンテナンス、レプリケーション、および回復活動を処理することによって、運用の複雑さを軽減するのに役立ちます。 また、事業継続を強化し、ダウンタイムを最小限に抑え、レジリエンスを改善し、組織が投資し、専用の災害回復インフラを維持するための必要性を削減します。 2026年7月 ValorC3 データセンターは、完全に管理された災害復旧をサービス(DRaaS)ソリューションとして開始し、事業は、Boise、Idaho、およびSt. George、Utah、地域の重要な作業負荷を回復できるようにしました。 ソリューションは、Valor Cloud および ValorC3 インフラストラクチャのワークロードをサポートし、外部環境からデータを複製します。
最大の市場シェアを保有するトレーニング&コンサルティング
2026年に最大39.7%の市場シェアを誇るトレーニング&コンサルティングは、定期的なDRテストとシミュレーションの必要性を期待しています。 組織は、高度に複雑なクラウドおよびハイブリッドIT環境、限られた災害復旧の専門知識、サイバー脅威の上昇、および厳しいコンプライアンス要件を管理するため、DRaaS市場でのトレーニングとコンサルティングの需要を促進します。 彼らは、回復戦略を開発し、リスクを評価し、RTOとRPOを定義し、定期的な回復テストを実施するために専門家のコンサルタントに依存しています。 トレーニングプログラムでは、ITチームが新しいテクノロジーを管理し、準備を改善します。 レジリエンスを強化し、ダウンタイムを削減し、スキルギャップを閉じ、DRaaS投資を最大限に活用することで、これらのサービスは効果的な災害復旧をサポートします。 2025年9月、Civixは、災害復旧、コミュニティプランニング、レジリエンス、そして直流の実践を一元化し、Civix Consulting Group(CCG)を立ち上げました。
どのエンタープライズセグメントが市場を支配しますか?
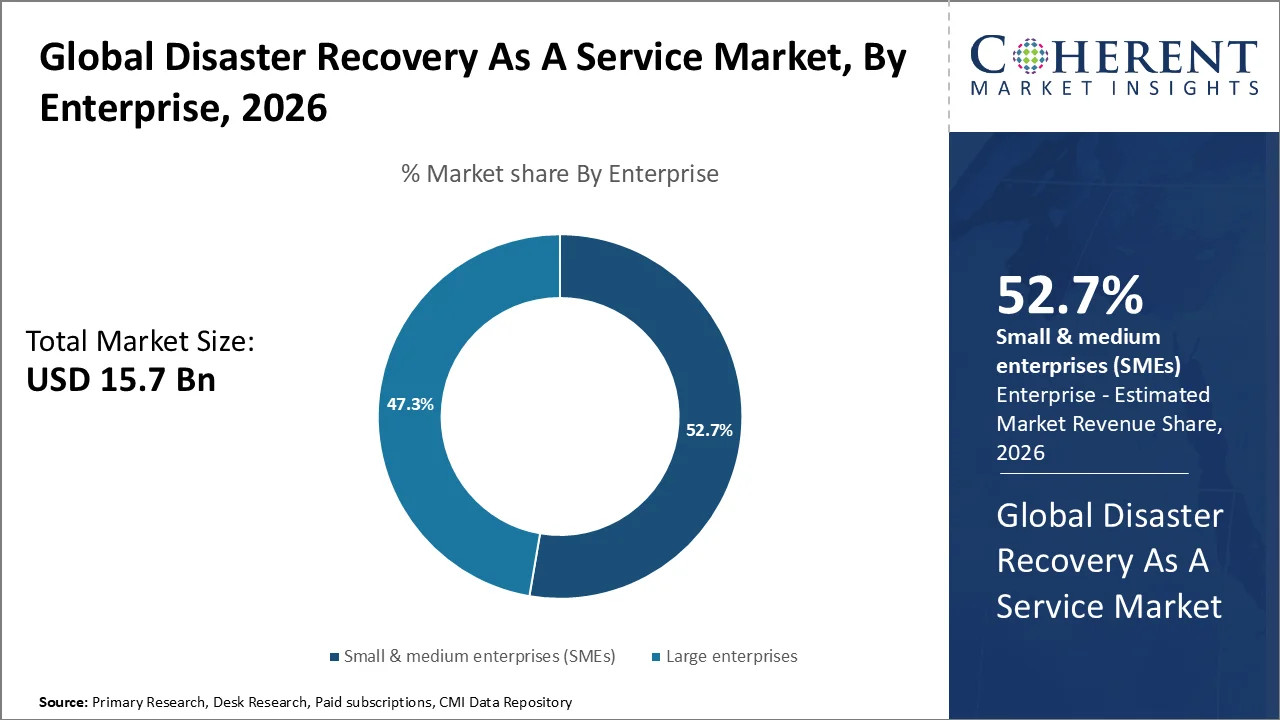
中小企業(中小企業)は、2026年に最大52.7%の株式を占める見込みです。 SMEは、コスト効率の高い災害復旧を実現し、限られたITリソースを克服し、サイバー脅威に対する保護を強化し、柔軟なクラウドソリューションにアクセスするためにDRaaSを採用しています。 小型・中規模の企業では、クラウドベースのリカバリサービスを使用して、スケーラブルなバックアップ、迅速な復旧、およびビジネスの継続性の向上を図りながら、インフラコストを削減します。 デジタル事業が拡大するにつれて、ダウンタイムはより大きなビジネスリスクを生み出し、SMEを奨励し、レジリエンスを強化します。 DRaaSプロバイダは、専用の専門知識、管理サービス、および専用の内部チームを必要としない自動回復機能を提供することにより、中小企業がスキル不足に対応するのに役立ちます。
サービス市場動向としての災害復旧
- クラウドネイティブおよびハイブリッドDRaaSソリューションの採用により、組織はパブリッククラウド、プライベートクラウド、およびオンプレミス環境でワークロードを保護し、より拡張性、柔軟性、ビジネスの継続性を提供します。 ハイブリッドとマルチクラウドの構成は、企業が分散したIT環境を運用するにつれてますます重要になっています。 クラウドおよびサードパーティのレジリエンスに重点を置いた規制も増加しています。EUのDigital Operational Resilience Act(DORA)は、2025年1月17日から適用され、具体的には、金融機関を支援するプロバイダーに関連するリスクを含む、ICTサードパーティのリスクに対処します。 DORAはまた、重要なICTサードパーティプロバイダのためのEUレベルの監督フレームワークを確立します。
- AI、自動化、インテリジェントな回復オーケストレーションの統合を増加させ、予測分析、異常検知、自動故障、破壊に対する応答の高速化による災害復旧を強化しています。 企業のAI導入の急速な拡大によってこの傾向は支えられます。 マイクロソフトの2025 ワーク・トレンド・インデックスは、ビジネス・リーダーの80%以上がAIエージェントが12~18か月以内にAI戦略に適度または広範囲に統合することを期待したことがわかりました。 AIがビジネスプロセスに埋め込まれるにつれて、組織は回復ワークフローを自動化し、混乱中に手動介入を減らすためのより大きなインセンティブを持っています。
- ランサムウェア保護とサイバーレジリエンスに重点を置き、不変または隔離されたバックアップ、ゼロトラスト制御、およびクリーンな回復環境を採用する組織を奨励しています。 回復チャレンジの規模は、 Veeam の 2026 データ信託とレジリエンス レポートに反映されます。90% の調査組織は、RTO 内のサイバーインシデントから回復できると確信しましたが、ランサムウェアの影響を受けた組織の 28% は、すべての影響を受けたデータを完全に回復しました。 回復の自信と実証された回復能力の間のこのギャップは、回復検証、ランサムウェア耐性バックアップ、および自動回復オーケストレーションによるDRaaSソリューションの需要をサポートしています。
地域洞察
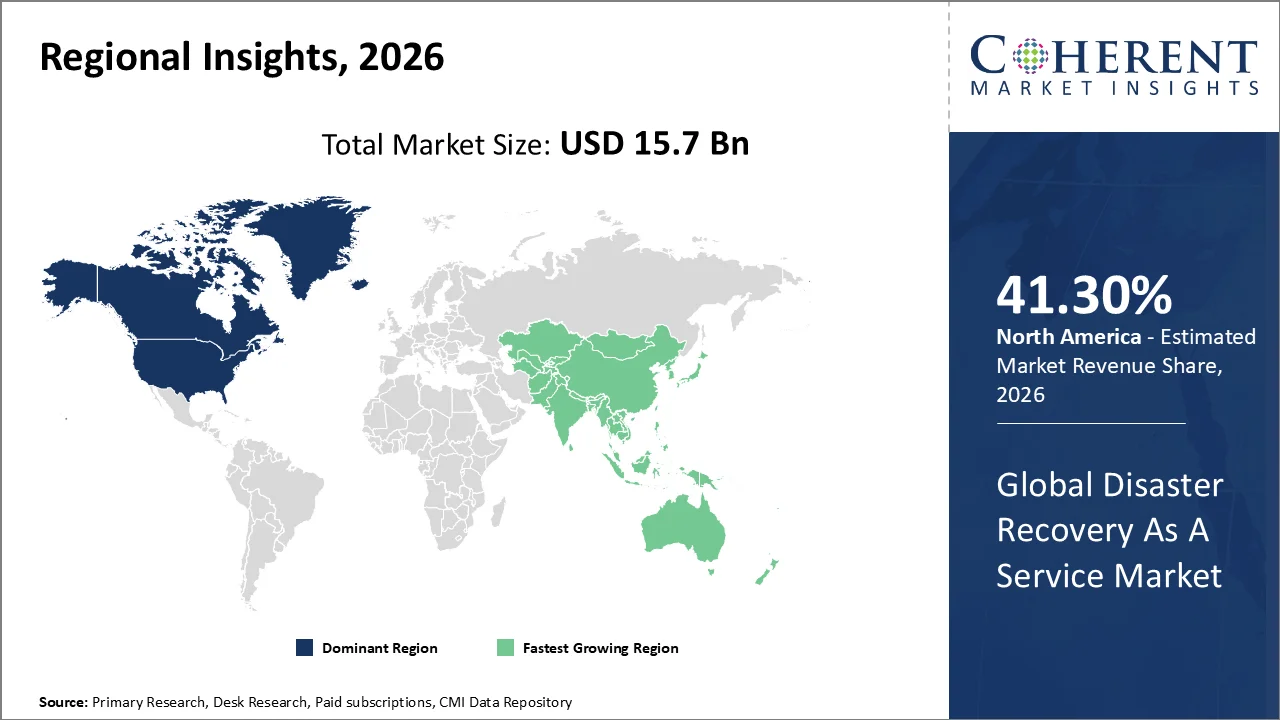
北米は、伝統的な災害回復インフラを維持するための高コストを削減
北米は2026年に41.30%の株式を獲得する見込みです。 北米の組織は、上昇するサイバー脅威、広範囲にわたるクラウド利用、高度なITインフラ、および成長するビジネス継続ニーズを通じてDRaaSの採用を推進しています。 企業は、DRaaSを導入し、ランサムウェアから重要なデータやアプリケーションを保護する データ侵害、年齢、その他の混乱。 ハイブリッドおよびマルチクラウド環境の領域の急速な採用により、柔軟でスケーラブルなリカバリソリューションの需要が高まります。 また、規制要件を満たしながら、コストの節約と回復の高速化を求める組織、および確立された技術プロバイダは、災害の回復能力を強化するビジネスをサポートしています。 例えば、2026年5月、 アクロニス・サイバー財団プログラム米国に拠点を置くMSP NetFusionと提携し、San José、Costa RicaのChildHope Schoolで新しいSTEAMロボットラボをオープンし、技術教育とITスキルへのアクセスを拡大します。
アジアパシフィックの災害復旧サービス市場動向
アジアパシフィックのDRaaS市場は、急速にクラウドの採用、デジタル変革、そして成長するビジネスの継続ニーズによって駆動されます。 ライジングランサムウェア攻撃、データ侵害、サイバー脅威は、企業がバックアップおよび回復システムを強化することを奨励します。 インドの組織の推定52%–64%は、過去1年間にランサムウェア攻撃を経験し、アジア・太平洋地域で最も厳しいターゲット市場の中で国を配置しました。 厳格なデータ保護規則、ハイブリッドおよびマルチクラウドの採用を拡大し、限られた社内のITの専門知識は、スケーラブルで管理されたDRaaSソリューションを採用する企業や中小企業も求めています。 たとえば、2026年8月、Siliconops.aiは、インドの規制企業向けに設計された、データ制御とデジタル sovereignty を強調する、Siliconcloud.in を立ち上げました。
米国災害復旧サービス市場動向
米国災害復旧サービス市場は、ランサムウェアの攻撃、データ侵害、および事業継続を維持する必要性に対応する組織として拡大しています。 企業はますますクラウドとハイブリッドIT環境を採用し、従来の回復インフラをスケーラブルなクラウドベースのソリューションに置き換えます。 規制および規制 サイバーセキュリティ 要求は、組織がバックアップ、回復、および回復能力を強化することをさらに奨励します。 ヘルスケア、金融サービス、政府、およびテクノロジー分野における採用拡大、継続的なデジタルトランスフォーメーション投資と組み合わせ、全国のDRaaS需要を加速。 例えば、2026年8月、レンディストリー・ホーム・ローンは、2025年のパシフィック・パリザードとイートン火災が再建の課題を克服する住宅所有者を助けるために、災害回復モーゲージ・パイロットを立ち上げました。
サービス市場動向としての日本災害復旧
サービス(DRaaS)市場としての日本の災害復旧は、頻繁な地震、津波、台風、その他の自然災害が、事業継続を強化するために組織をプッシュします。 サイバー攻撃、ランサムウェアの脅威、およびデータセキュリティリスクの上昇は、災害の回復能力を向上させるために企業を促しています。 2025年、日本は134ランサムウェア事件を記録し、2024年から17.5%増加した。 組織は、DRaaSの要求をさらにサポートするクラウドテクノロジー、デジタルトランスフォーメーションイニシアチブ、リモートワークモデル、およびスケーラブルなITインフラストラクチャを採用しています。 規制遵守要件は、ダウンタイムを最小限に抑え、インフラコストを削減し、回復プロセスを簡素化する必要性とともに、金融サービス、製造、ヘルスケア、および政府セクターにおける採用を奨励しています。
災害復旧の主要企業は、サービス産業として
災害復旧の主要プレイヤーの一部がサービスとして お問い合わせ アクロニスインターナショナル, アマゾンウェブサービス, Cisco Systems, Microsoft Corporation, IBM Corporation, Sungard Availability Services, VMWare, Hewlett Packard Enterprise, iland Internet Solutions, NTTコミュニケーションズ株式会社.
ニュース
- 2月2026日 グレムリン 安全にテストゾーン、地域、データセンターの障害をテストし、企業がデジタルレジリエンスを強化し、コンプライアンスを確保し、大幅な混乱時に継続を維持できるように支援しました。
マーケットレポートスコープ
サービス市場レポートカバレッジとしての災害復旧
| レポートカバレッジ | ニュース | ||
|---|---|---|---|
| 基礎年: | 2025年 | 2026年の市場規模: | 米ドル 15.7 ポンド |
| 履歴データ: | 2020年~2024年 | 予測期間: | 2026 へ 2033 |
| 予測期間 2026〜2033 CAGR: | 9.8% | 2033年 価値の投射: | 米ドル 28.2 Bn |
| 覆われる幾何学: |
| ||
| カバーされる区分: |
| ||
| 対象会社: | アクロニスインターナショナル、アマゾンウェブサービス、 Cisco システム, Microsoft Corporation, IBM Corporation, Sungard 空室サービス, VMWare, Hewlett Packard Enterprise, iland Internet Solutions, NTTコミュニケーションズ株式会社. | ||
アナリストオピニオン
- DRaaSの要求は、ダウンタイムの財務結果によって、オプションのクラウドモジュナイゼーションとより少なく運転されています。 Gartnerは、ITのダウンタイムが1分に数千ドルの組織を費やすことができることを推定し、完全に冗長な社内インフラを維持することを保証することができない企業にとって、アウトソースの回復はますます魅力的になります。 自分の視点で、ITの利便性からビジネスリスク管理の優先度にDRaaSをシフトします。
- サイバーレジリエンスが最も強い採用トリガーになっています。 データ侵害の世界的な平均コストは、マルチミリオンドルの範囲で残っていますが、ランサムウェアは業界全体の業務を中断し続けています。 アナリストの視点から、組織はランサムウェアに対する重要な回復層としてDRaaSをますますます見ていきますが、特に不変なバックアップと隔離された回復環境は、攻撃者がプライマリとバックアップシステムの両方を侵害するのを防ぐことができます。
- 市場の最も強力な機会は、従来のバックアップアウトソーシングではなく、ハイブリッドおよびクラウドネイティブリカバリにあります。 マイクロソフトは、世界中の組織の60%以上がクラウドサービスを利用していると報告しましたが、企業は複数の環境で作業負荷を増加させています。 この複雑性は、従来の災害復旧を管理し難しくなります。 自動フェイルオーバ、継続的なレプリケーション、オーケストレーション、およびリカバリテストを組み合わせたDRaaSプロバイダは、バックアップコピーを格納するのではなく、よりますます収益性の高い回復の信頼性を望むため、構造的な利点を得ることができます。
- 規制圧力も、災害復旧をボードレベルの要件に変えています。 金融機関、医療機関、政府機関は、データ可用性、運用レジリエンス、回復能力に関する厳しい期待に直面しています。 欧州連合(EU)のデジタル運用レジリエンス法(DORA)は、ICTリスク管理とレジリエンスを強化する金融事業体が必要です。 これらの要件は、主にストレージコストで競合するベンダーではなく、文書化された回復目標、自動テスト、コンプライアンスレポート、および地理的に弾力性のあるインフラを提供することができるDRaaSベンダーを支持します。
- 競争の差別化者は最終的な回復性能、バックアップ容量ではないです。 組織は、回復ポイントの目標(RPO)と回復時間目標(RTO)を予想し、ミッションクリティカルなワークロードのために時間から数分に移動します。 特にランサムウェア、クラウドの停電、および運用の中断として、より大きな企業の需要を捕獲するためにオートメーションおよび頻繁なテストによる急速な、反復可能な回復を実証できるプロバイダは「回復することができました」と基本的に異なります。 ツイート
市場区分
- DRaaS型 (Revenue、USD Bn、2021-2033)
- セルフサービス DRaaS
- アシストDRaaS
- マネージドDRaaS
- サービス(Revenue、USD Bn、2021-2033)
- トレーニング&コンサルティング
- メンテナンスとサポート
- システム統合
- プロバイダー(Revenue、USD Bn、2021-2033)
- クラウドサービスプロバイダ
- マネージドサービスプロバイダ
- 電気通信および通信サービスプロバイダ
- その他
- 導入モデル(Revenue、USD Bn、2021-2033)
- パブリッククラウド
- プライベートクラウド
- ハイブリッドクラウド
- エンタープライズ(Revenue、USD Bn、2021-2033)
- 中小企業・中小企業
- 大企業
- エンドユース業界(Revenue、USD Bn、2021-2033)
- BFSIの特長
- 政府機関
- 小売&消費財
- 製造業
- ヘルスケア
- IT・通信
- メディア&エンターテインメント
- その他
- 地域別(Revenue、USD Bn、2021-2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- メキシコ
- アルゼンチン
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- フランス
- イタリア
- スペイン
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 中央アフリカ
- 北アフリカ
- 北アメリカ
ソース
第一次研究インタビュー
- CIO、CTO、CISO、ITインフラ管理者、クラウドアーキテクト、災害復旧マネージャー、およびビジネス継続専門家
- 銀行、金融サービス、ヘルスケア、製造、小売、通信、政府におけるIT意思決定者へのインタビュー
- DRaaSサービスプロバイダ、クラウドインフラスペシャリスト、システムインテグレータ、サイバーセキュリティの専門家、データセンター事業者との協議
- エンドユーザーインタビューは、DRaaSの採用、RTO/RPOの要件、回復テスト、クラウド移行、サイバーセキュリティのレジリエンス、ベンダー選択に焦点を当てました
データベース
- 米国Census局
- ユーロスタット
- 世界銀行 データを開く
- OECDの特長 データデータ
- 国際電気通信連合(ITU)統計
- 国連データ
- 連邦準備経済データ(FRED)
- 米国経済分析局(BEA)
- 米国労働統計局(BLS)
- 国家標準技術研究所(NIST)出版物およびデータセット
雑誌
- ログイン
- コンピュータワールド
- お知らせ週刊
- CSOについて
- ネットワークワールド
- IEEEスペクトラム
- ITPro
- SCメディア
ジャーナル
- クラウドコンピューティングに関するIEEE取引
- IEEE 取引の信頼性とセキュアなコンピューティング
- ACMコンピューティング調査
- クラウドコンピューティングジャーナル
- 国際情報管理学会
- コンピュータとセキュリティ
- 信頼性 エンジニアリング・システム安全
- 次世代コンピュータシステム
新聞
- ウォールストリートジャーナル
- ニューヨークタイムズ
- 金融タイムズ
- ガーディアン
- 経済の時代
- ヒンズー教徒
- ビジネススタンダード
- 日経アジア
協会について
- クラウドセキュリティアライアンス — DRaaSアーキテクチャ、クラウドセキュリティ、ベストプラクティスリソース
- ツイート
- サースカ
- 情報システム監査・管理協会
- 事業継続研究所
- 複合機械協会
パブリックドメインソース
- 国家標準技術研究所(NIST) — 対立計画、サイバーセキュリティの回復、クラウドコンピューティング、RTO/RPO、および回復ガイダンス
- サイバーセキュリティとインフラ保安庁(CISA) — 重要なインフラセキュリティとレジリエンスガイド
- 米国政府出版局(GovInfo) — 連邦技術および大陸計画の出版物
- 標準化のための国際機関(ISO) — ISO 22301の事業継続とISO 22336の組織レジリエンス規格
- 国際電気通信連合(ITU)
- 米国国土安全保障省(DHS)
- 連邦緊急管理庁(FEMA)
- 米国サイバーセキュリティ・インフラ保安庁(CISA)
- 主要市場における政府統計機関および規制機関
独自の要素
- ログイン データ分析ツール
- プロモーション CMI 過去10年間の情報の登録
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
独占トレンドレポートで戦略を変革:
よくある質問
サービス市場がUSD 15.7で9.8%のCAGRで成長することが予想されるように、災害復旧 2026年のBnシェアは2033年にUSD 28.2 Bnに達すると予想されます。
市場は、ランサムウェアやサイバー攻撃リスクを上昇させ、クラウドベースのアプリケーションに依存し、運用ダウンタイムを最小限に抑える必要があります。
DRaaSは、組織が高価な二次データセンターと専用の回復インフラを構築し、維持する必要性を減らします。
Ransomwareは、迅速かつ信頼性の高い回復戦略的優先順位を上げました。
金融サービス、ヘルスケア、製造、小売、通信、政府、ITサービスは、主要な採用分野の一つです。
クラウドの採用は、企業が物理的なインフラに投資することなく、地理的に分散された環境全体で作業負荷やデータを複製できるため、主要な触媒です。