

レーバー先天性黒内障市場 規模と予測 — 2026-2033
レーバー先天性網膜症の世界市場は、2025年に12.9億米ドルと推定され、2032年には17.8億米ドルに達すると予測され、 2025年から2032年までの年平均成長率 (CAGR)は4.7%である。
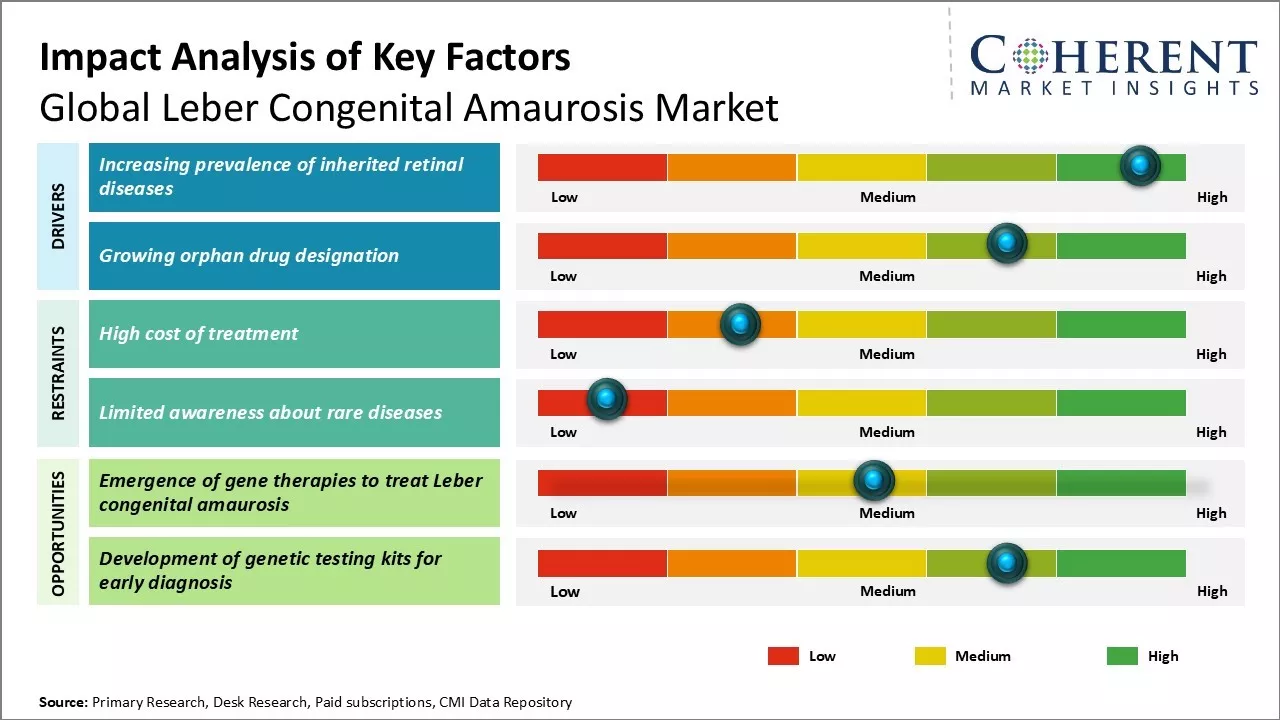
遺伝性網膜疾患の有病率の増加
遺伝性網膜疾患の有病率は世界中で憂慮すべき速度で増加している。遺伝性網膜ジストロフィーの1つであるレーバー先天性網膜症も、前年比で患者数が急増している。ある推計によると、出生10万人のうち2~3人がLCAと診断されている。世界の平均出生数が年間約1億4,000万人であることを考えると、毎年約2,800~4,200人のLCA患者が新たに生まれていることになる。
この増加傾向は、親になる人の年齢が上がっていることが主な原因である。医学の進歩により、ほとんどの人が20代で子供を産んでいた以前とは異なり、30代後半から40代前半まで子育てを遅らせることができるようになった。しかし、遺伝性疾患や突然変異の可能性は、親の年齢が高くなるにつれて高くなることは、確立された事実である。LCAを含むいくつかの遺伝性眼疾患では、父親の高年齢化が重大な危険因子であることが研究で示されている。最近では社会的、経済的な理由から高齢で親になることを選択する人が増えているため、その子孫がLCAのような遺伝性網膜疾患を受け継ぐ可能性はそれに応じて高くなります。
遺伝性網膜ジストロフィーの有病率上昇のもう一つの重要な理由は、診断の向上である。高度な遺伝子検査ツールや技術が利用できるようになったことで、まれな網膜疾患であっても、より迅速で確定的な診断が可能になりました。以前は、LCAのように小児期から症状が現れる疾患は、専門知識の不足や診断の限界のために何年も診断されないことが多かった。しかし現在では、洗練された遺伝子スクリーニング法により、視覚障害の最初の徴候を示す新生児でも診断が可能となっている。これにより、世界中でより正確な疾患サーベイランスが行われるようになった。また、患者支援団体のおかげでこれらの遺伝性疾患に対する認識が高まり、家族の診断スクリーニングを受ける家族が増え、新たな症例の発見につながっている。
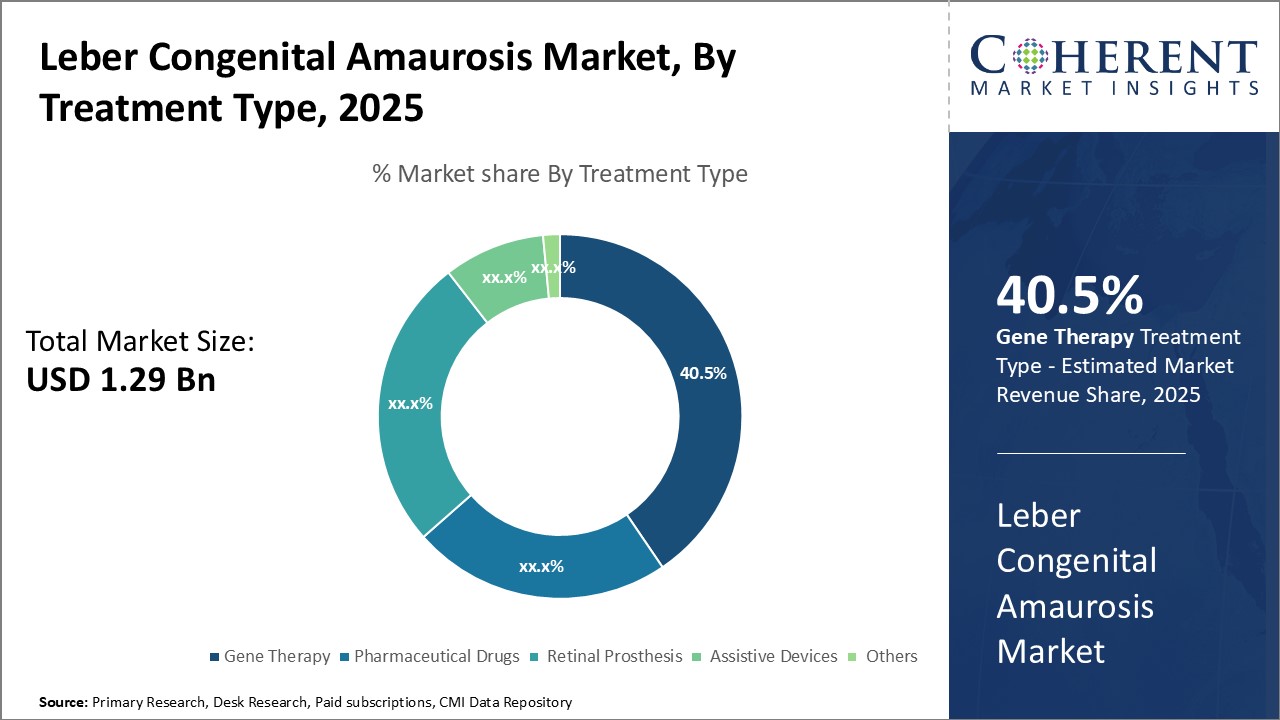
治療タイプ別 - 遺伝子治療:イノベーションと希望の促進
治療タイプ別では、ベクター技術や送達方法の継続的な進歩により、遺伝子治療分野が2025年に40.5%の高シェアを占めると推定される。遺伝子治療は、欠陥遺伝子の機能的コピーを導入することで、リーバー先天性黒内障の原因となる遺伝子欠陥を修正することを目的としている。他の選択肢と比較すると、遺伝子治療は1回限りの治療で効果が長期間持続する。ウイルスベクターの安全性と効率を向上させるために、重要な研究が行われている。脈絡膜上注射や網膜下注射による革新的なデリバリー技術により、網膜細胞のターゲティングが強化されつつある。RPE65やその他の遺伝子を標的とする治療法の有望な臨床試験が勢いを増している。RPE65を介したLCAの治療におけるvoretigene neparvovecの成功は、遺伝子治療の可能性を強化した。規制当局の承認が得られれば、現在後期試験段階にあるいくつかの遺伝子治療候補が市場に参入する可能性がある。そうなれば、好ましい治療法としての遺伝子治療の地位はさらに強固なものになるだろう。
ターゲット遺伝子別 - RPE65:遺伝子ターゲティングによる希望の推進
ターゲット遺伝子別では、RPE65遺伝子治療の進歩により、RPE65セグメントが2025年に35.5%の高シェアを占めると推定される。RPE65変異はLCA症例全体のかなりの割合を占める。RPE65を標的とする治療法は、視力回復において臨床的に意味のある結果を示している。Luxturnaは、RPE65を標的とした遺伝性網膜疾患に対する遺伝子治療薬として初めてFDAに承認された。一度の投与で長期間効果が持続することが示された。これにより、RPE65が実行可能な遺伝子標的であることが証明された。ADVM-022のような新しい治療法も、AAVベクター・プラットフォームを利用してRPE65遺伝子を導入することを目指している。ベクター工学を最適化し、網膜細胞の標的を絞り込むための広範な研究経路がある。これまでの成功を踏まえると、RPE65は、より多くの製品が臨床評価と商業化に入るにつれて、遺伝子ターゲットのトップランナーであり続ける可能性が高い。そうなれば、LCA治療市場でのシェアは確固たるものになるだろう。
エンドユーザー別 - 病院:統合ケアの育成
エンドユーザー別では、総合的なケアを提供できる病院が2025年には42.5%の高シェアを占めると推定される。この疾患は集学的管理と専門医間の連携が必要であるため、病院はLCA患者の多様なニーズに対応できる体制を整えている。病院は、網膜専門医、遺伝子検査施設、遺伝子治療管理機能、弱視機器、視力リハビリテーション・プログラムなどを1カ所で提供している。このような統合医療提供モデルは、効果的な長期モニタリングとフォローアップを促進します。新しい治療法が登場すれば、病院は治療センターとして大規模臨床試験で重要な役割を果たすでしょう。また、各部門に熟練した専門知識を持つ病院は、患者を複雑な処置に導き、急速に進化する治療状況について常に最新の情報を得ることができる。今後、病院は遺伝子治療のような複雑な製剤を採用し、治療患者のデータ登録のような分野をリードするのに有利な立場にある。これにより、病院はLCA患者のための主要な医療環境としての地位を維持することができる。
地域別インサイト
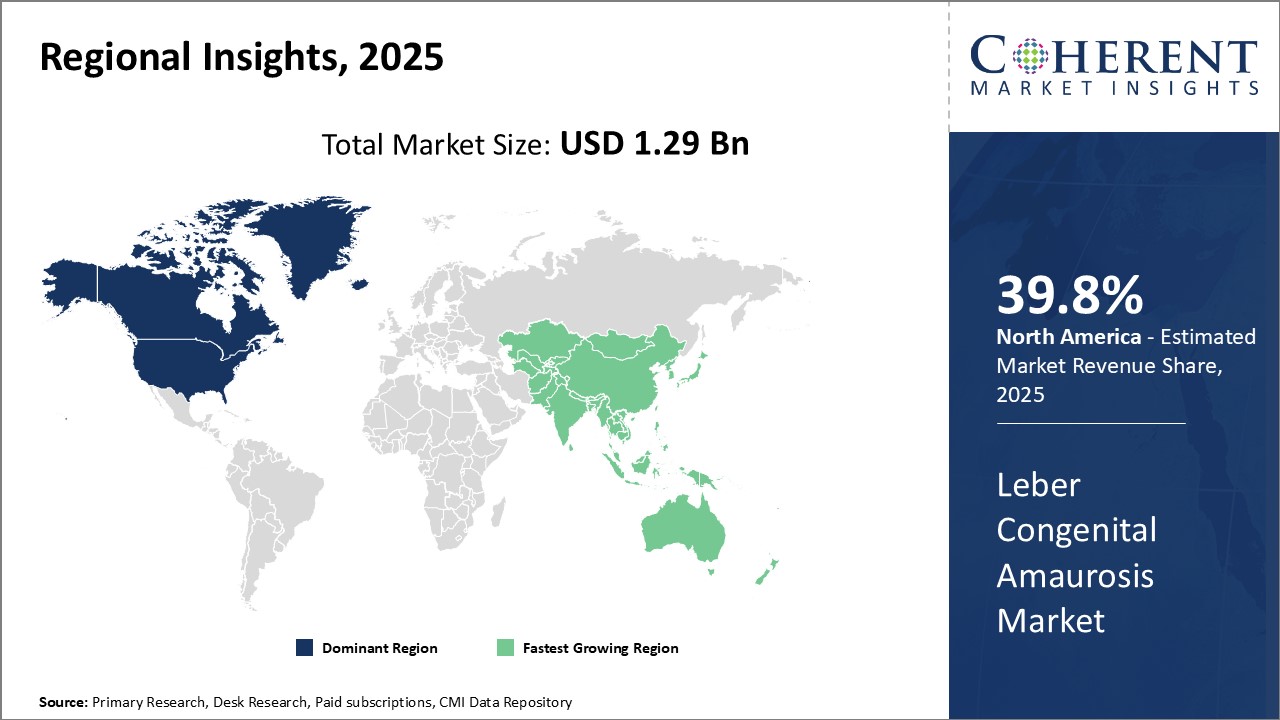
北米は、2025年の推定シェア39.8%で、世界のリーベル先天性黒内障市場における支配的な地域としての地位を確立している。主要市場プレイヤーの大半は、米国やカナダなどの国に本社を置いている。このため、北米企業は業界のプレゼンスと市場へのリーチという点で優位に立っている。同地域には、研究開発に多額の投資を行う大手製薬企業がある。その結果、画期的な遺伝子治療薬やLCA治療薬の多くが、北米市場で最初に導入された。
さらに、同地域では医療インフラが発達しており、医療費も高いため、高額な治療薬への患者のアクセスも確保されている。このため、企業は新しい治療法の商業化に向けて、この地域に一層注力するようになった。北米から他の先進国市場へのLCA治療薬の輸出もかなりの規模に達している。今後数年間は特許の大幅な失効が課題となる可能性があるが、北米企業は多数の新薬をパイプラインとして抱えており、依然として優位を保っている。全体として、強力なイノベーション・エコシステムと強固な商業化環境が、北米を世界のLCA市場における支配的勢力として位置づけている。
アジア太平洋地域、特に中国とインドは、予測期間中に最も速い成長を遂げると予測されている。拡大する患者人口の医療ニーズの高まりと医療投資の増加が、有利な機会をもたらしている。このため、複数の多国籍企業がパートナーシップ、合弁事業、投資を通じてアジア太平洋地域に注目するようになった。
さらに、輸入関税の引き下げと現地製造能力の開発は、長期的には医薬品へのアクセスを改善し、薬価を引き下げると予想される。特に中国は、先端療法への投資を呼び込むため、効率的な規制枠組みの構築に積極的に取り組んでいる。未開拓の市場ポテンシャルが大きいアジア太平洋地域のLCA市場は、成熟した欧米市場と比べて飛躍的な成長を遂げるものと思われる。世界的なイノベーターとアジアの地元企業とのコラボレーションは、この地域での製品採用を加速させるだろう。
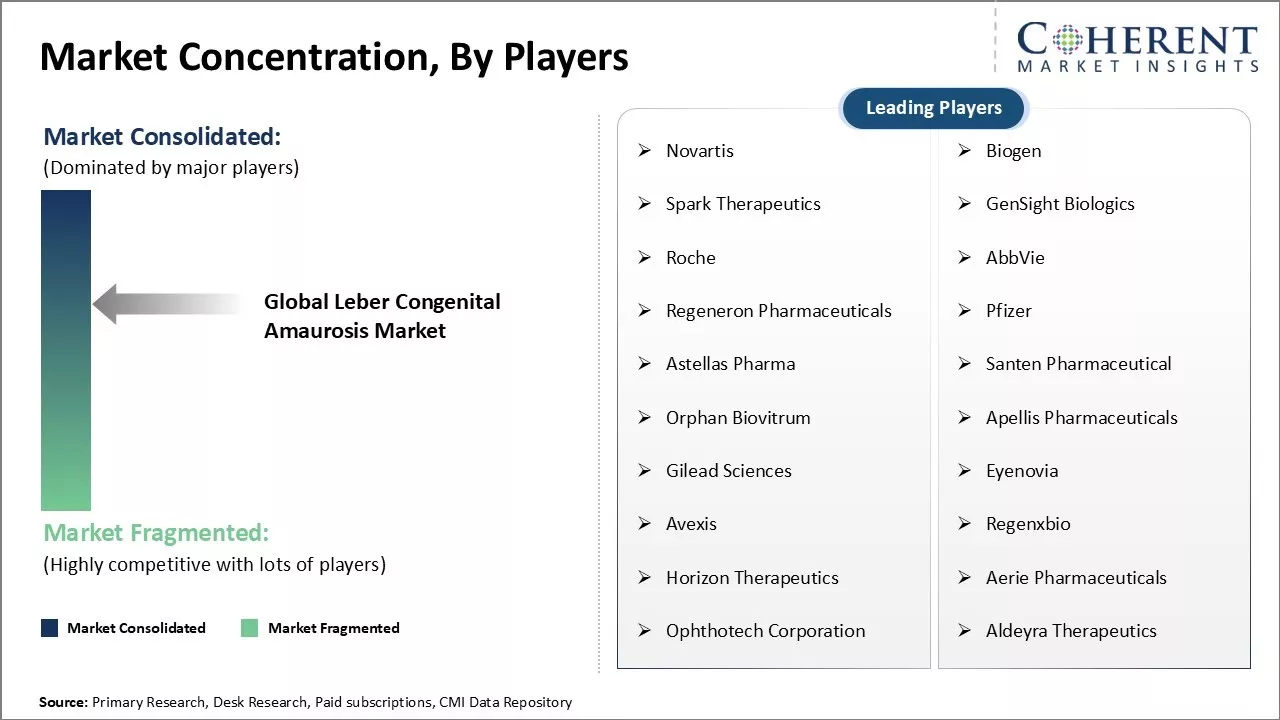
主要企業、最新動向、競争インテリジェンス
希少疾病用医薬品の指定
希少疾病用医薬品の指定は、製薬企業が希少疾病の治療法の研究開発に多くの資源を投入するための貴重なインセンティブを提供する。希少疾病用医薬品の指定を受けると、臨床試験費用の払い戻し、税額控除、承認後7年間の独占的権利など、さまざまなメリットがあります。そのため、LCAのようなニッチな希少疾患市場に特化したパイプラインのオーファン指定を積極的に目指す製薬メーカーが増えている。
過去10年間で、希少疾病用医薬品を取り巻く規制の状況も大きく変化した。FDAもEMAも、アンメットニーズの高い分野での技術革新を奨励するため、希少疾病用医薬品のインセンティブをさらに強化し、承認経路を合理化した。製薬会社は、臨床試験の初期段階であっても、医薬品の臨床的有用性に関するもっともらしい仮説に基づいて、希少疾病用医薬品の指定を受けることができるようになった。さらに、規制当局は、希少疾患に対して従来の大規模な有効性試験を実施することの現実的な難しさを認識しており、その代わりに代替マーカーや実臨床でのエビデンスを受け入れることに寛容になっている。
こうした政策展開の目に見える成果は、希少疾病用医薬品の指定数が年々増加していることである。眼科領域でも多くの大手企業がこのステータスを取得している。このことは、LCAのような希少網膜ジストロフィーが今日、商業的関心を集めていることを示している。製薬企業にとって、研究に投資して指定を獲得し、候補となる治療法が成功した場合に市場独占権を享受できるようにすることは有利になる。その結果、LCAのパイプラインは急速に成長しており、臨床評価のさまざまな段階にある複数の新薬候補が、すでに規制当局から希少疾病用医薬品(オーファン)の地位を獲得している。今後数年のうちに承認される見込みであり、LCA患者の治療選択肢は大幅に拡大するだろう。したがって、希少疾病用医薬品(オーファンドラッグ)の普及は、世界のLCA市場を着実な成長のための強固な基盤に置くことになる。
主要動向
- 2023年4月、国立眼病研究所の研究者らは、もともと高血圧の治療薬としてFDA(米国食品医薬品局)に承認されているレセルピンが、レーバー先天性黒内障10型(LCA10)の治療の可能性を示すことを発見した。実験室モデルにおいて、レセルピンはCEP290変異による遺伝性疾患であるLCA10に罹患した光感受性視細胞の保存を助けた。
- エディタスメディシンは2022年11月、稀な網膜疾患であるレーバー先天性黒内障10(LCA10)に対するCRISPR/Cas9ベースの治療薬EDIT-101の第1/2相BRILLIANCE試験の臨床データを発表した。同試験では、治療を受けた14人の患者のうち3人で、最良矯正視力(BCVA)およびその他の視覚機能指標が有意に改善したことが示された。EDIT-101はIVS26 CEP290変異を標的とした薬剤で、米国では約1,500人の患者が罹患しており、現在有効な治療法はない。
*定義 世界のレーバー先天性黒内障市場は、レーバー先天性黒内障(LCA)と呼ばれる希少な遺伝性疾患の治療に焦点を当てています。この市場には、遺伝子治療、視力検査、病気の症状を管理するためのカウンセリングなどの治療法の研究、開発、商品化が含まれます。また、LCA治療法を支える規制ガイドラインや償還シナリオについても分析しています。
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
レポートの範囲
レーバー先天性黒内障市場レポートカバレッジ
| レポート範囲 | 詳細 | ||
|---|---|---|---|
| 基準年 | 2024 | 2025年の市場規模 | 12.9億米ドル |
| 過去データ | 2020年から2024年まで | 予測期間 | 2025年から2032年 |
| 予測期間:2025年~2032年 CAGR: | 4.7% | 2032年の価値予測 | 17.8億米ドル |
| 対象地域 |
| ||
| 対象セグメント |
| ||
| 対象企業 | Novartis、Biogen、Spark Therapeutics、GenSight Biologics、Roche、AbbVie、Regeneron Pharmaceuticals、Pfizer、Astellas Pharma、Santen Pharmaceutical、Orphan Biovitrum、Apellis Pharmaceuticals、Gilead Sciences、Eyenovia、Avexis、Regenxbio、Horizon Therapeutics、Aerie Pharmaceuticals、Ophthotech Corporation、Aldeyra Therapeutics | ||
| 成長ドライバー |
| ||
| 阻害要因と課題 |
| ||
市場力学
アナリストの見解(専門家意見)
[世界のレーバー先天性黒内障市場は、予測期間中に大きな成長が見込まれる。この病気と利用可能な様々な治療オプションに関する認知度の向上が、診断と治療を求めるより多くの患者を駆り立てている。希少疾患研究を支援する政府の取り組みも、市場の成長を後押ししている。
しかし、特に中低所得国では、治療費の高さが普及の大きな課題となっています。診断と管理を行う経験豊富な医療従事者の不足が、さらに市場の足かせとなっている。
北米は、進行中の臨床試験と新製品の承認に支えられ、今後も世界市場を支配し続けるだろう。有利な償還政策が地域市場をさらに押し上げている。欧州も、高齢者人口の増加と医療費の増加により、安定した成長が見込まれる。
アジア太平洋地域は未開拓の巨大な市場ポテンシャルを秘めており、今後数年間で最も急成長する地域市場になる見込みである。この背景には、生活水準の向上、医療ツーリズムの増加、希少疾患に対する認識を広める取り組みなどがある。
より優れた有効性と安全性を備えた新製品の上市が、さらなる成長機会への道を開いている。パイプライン候補は、将来の市場拡大に向けて良い兆しを見せている。手ごろな価格で治療を受けられるようにするための主要な業界関係者間の協力は、有利な機会をもたらす。]
市場の課題高い治療費
世界のレーバー先天性黒内障市場における主要な課題の1つは、治療費の高さである。レーバー先天性黒内障は、生まれつき重度の視覚障害を引き起こす稀な遺伝性疾患である。現在、この疾患の治療薬として承認されているものはなく、遺伝子治療のような利用可能な治療法には法外な価格がついている。例えば、LCAの遺伝子治療薬として初めてFDAに認可されたボレチゲン・ネパルボベックは、1回の治療につき定価85万ドルである。このような天文学的な価格は、患者、医療システム、政府に莫大な経済的負担を強いる。多くの患者は、適切な保険適用や経済的支援がなければ、このような高額な治療費を支払うことができない。また、高額な費用は治療へのアクセスを制限し、新しい治療法の市場可能性に悪影響を与える可能性がある。遺伝子治療やその他の先端治療を開発する企業は、世界規模でより多くの患者が治療を受けられるようにするため、技術革新と手頃な価格のバランスをとる必要がある。
市場機会:レーバー先天性黒内障を治療する遺伝子治療の出現
遺伝子治療の出現は、世界のレーバー先天性黒内障市場に大きな機会を提供している。LCAは主に特定の遺伝子の変異によって引き起こされるため、遺伝子治療は1回で完治する可能性のある非常に実行可能な選択肢と考えられている。複数の製薬メーカーが、臨床試験で有望な結果を得ている遺伝子治療を積極的に開発している。Voretigene neparvovecは2021年に初めて承認された遺伝子治療薬である。後期臨床試験段階にある他の治療法には、AVROBIO社のAVR-RD-01、MeiraGTx社のAAV-CNGB3、AGTC社のXLRP療法などがある。初期の遺伝子治療が承認され成功すれば、このアプローチが検証され、この分野への投資が増えることが期待される。また、LCAのさまざまな遺伝的原因をターゲットとする追加的な遺伝子治療の開発にも道を開く可能性がある。継続的な技術革新により、遺伝子治療は将来、レーバー先天性黒内障を管理するための重要な標準治療となるかもしれない。
Speak to the analyst
Want personalized insights?
Take the findings above to one of our principal consultants, or have the report rebuilt around the segments, geographies and competitors you actually track.
市場セグメンテーション
- 治療タイプ別インサイト(売上高、10億米ドル、2020年~2032年)
- 遺伝子治療
- 医薬品
- 網膜補綴
- 補助装置
- その他
- ターゲット遺伝子別インサイト(売上高、10億米ドル、2020年~2032年)
- RPE65
- GUCY2D
- AIPL1
- RPGRIP1
- CEP290
- その他の遺伝子
- エンドユーザー別インサイト(売上高、10億米ドル、2020年~2032年)
- 病院
- 眼科専門クリニック
- 眼科研究センター
- 在宅医療
- その他
- 地域別インサイト(売上高、10億米ドル、2020年~2032年)
- 北米
- 米国
- カナダ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- メキシコ
- その他のラテンアメリカ
- 欧州
- ドイツ
- 英国
- スペイン
- フランス
- イタリア
- ロシア
- その他のヨーロッパ
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- ASEAN
- その他のアジア太平洋地域
- 中東
- GCC諸国
- イスラエル
- その他の中東諸国
- アフリカ
- 南アフリカ
- 北アフリカ
- 中央アフリカ
- 北米
- 主要プレーヤーの洞察
- ノバルティス
- バイオジェン
- スパーク・セラピューティクス
- ジェンサイト・バイオロジクス
- ロシュ
- アッヴィ
- リジェネロン
- ファイザー
- アステラス製薬
- 参天製薬
- オーファン・バイオビトラム
- アペリス製薬
- ギリアド・サイエンシズ
- アイエノビア
- エイベクシス
- リジェンクスバイオ
- ホライゾン・セラピューティクス
- アエリー・ファーマシューティカルズ
- オフトテック・コーポレーション
- アルデイラ・セラピューティクス
主要関係者
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
独占トレンドレポートで戦略を変革:
よくある質問
全世界のリーバー・コンゲニタール・アマレシス市場規模は、2024年1月23億米ドルで評価され、2031年に1.68億米ドルに達する見込みです。
2024年~2031年にかけて、グローバル・リーバー・コンゲニタール・アマルーシス・マーケットのCAGRが4.5%を予定しています。
継承された網膜病および成長させたオラン薬物の指定の増加のprevalenceはグローバル・リーバー・コンゲニタールの異常症の市場の成長を運転する主要な要因です。
希少疾患に対する治療と限られた意識の高コストは、グローバル・リーバー・コンゲニタール・アマウレシス市場の成長を妨げる主要な要因です。
治療タイプでは、遺伝子治療セグメントは2024年に市場を支配すると推定されます。
Novartis、Biogen、Spark Therapeutics、GenSight Biologics、Roche、AbbVie、Regeneron Pharmaceuticals、Pfizer、Astellas Pharma、Santen Pharmaceutical、Orphan Biovitrum、Apellis Pharmaceuticals、Gilead Sciences、Eyenovia、Aves、Regenxbio、Horizon Therapeutics、Aerie Pharmaceuticals、Ophthotech Corporation、Aldeyra Therapeuticsは主要なプレーヤーです。
北米は、グローバル・リーバー・コンゲニタール・アマレシス市場をリードする見込みです。