

遺伝学 Angioedema 市場規模と予測 - 2025-2032
遺伝学 Angioedema 市場規模は評価されると推定される2025年のUSD 3.13 Bnそして到達する予定米ドル 5.96 によって Bn 2032,化合物年間成長率の展示2025年から2032年にかけて9.6%のCAGR。
キーのテイクアウト:
- タイプ別、遺伝性浮腫 タイプI事業部は、既存および診断および治療経路と共に、より大きな優先順位により、2025年に67.8%のシェアで市場をリードし続けます。
- 薬物クラスでは、C1のエステルイビターセグメントは、その有効性と安全プロファイルのために2025年に30.1%の最高の市場シェアをキャプチャすることが予測されています。 米国でHAEの第一線治療を継続し続けます。
- 管理のルートによって、皮下 セグメントは、便宜上患者が持っているため、2025年に30.1%の最大の市場シェアをキャプチャすることを期待しています。 自己管理された処置はヘルスケアの設定の外の穏やかなから適度な攻撃を管理するためにより普及しています、特に。
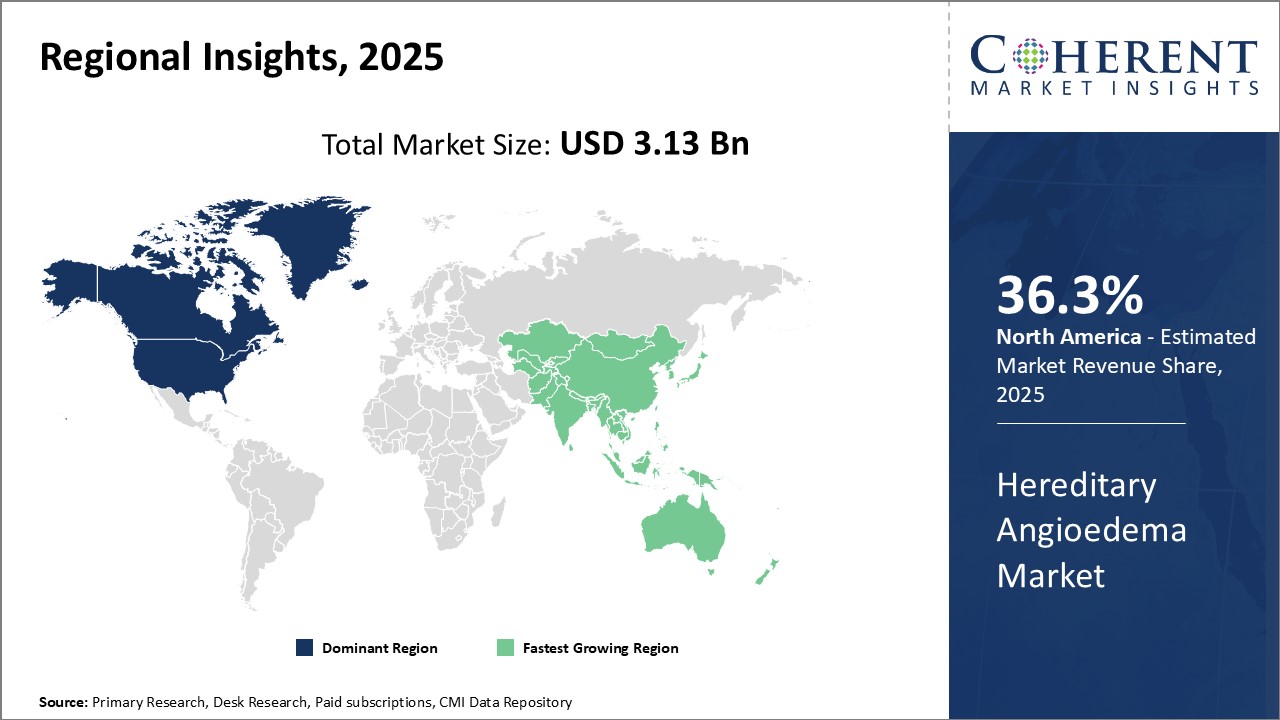
- 地域的には、北米は、強固な償還方針と高度な生態学の高支出量のために、2025年に36.3%の遺伝性血管浮腫市場シェアをリードすることが期待されています。
- アジアパシフィックは、認知、医療インフラの改善、予防・標的療法の活用により、急速に成長する市場として誕生しています。
市場概観
遺伝学 Angioedema 市場成長拡大は、主に条件の理解を高めるだけでなく、新しい治療代替の導入によって引き起こされます。 より新しい診断ツールは、患者の人口増加と治療の必要性を増加し、より正確に早期に診断されている患者を引き起こしました。 経口投与量の形態の可用性は、家での簡単な自己管理を可能にします, これは、伝統的なよりも便利です 注射器お問い合わせ 一方、市場は、患者数のアクセスを制限するこれらの薬にしばしば関連付けられている全体的な高い治療費に関するいくつかの課題に直面しています。
現在のイベントとその影響 遺伝性血管浮腫市場
イベント | 記述および影響 |
遺伝性血管浮腫の増加(HAE) |
|
HAE治療オプションの高度化 |
|
HAE空間でのコラボレーションとパートナーシップ |
|
セグメント分析

サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
遺伝学 Angioedema タイプによる市場洞察 - 有利な意識は遺伝性血管浮腫をブースト タイプIの区分の成長
タイプの面では、遺伝性血管浮腫タイプIセグメントは、最も高い遺伝性血管浮腫市場需要のシェアに貢献するために推定されます67.8%2025年(2025年)、条件の意識が高まりました。 診断率の上昇と認知イニシアチブは、治療を求めるために軽度の症状を持つ患者を奨励しています。 職業紹介ターゲット療法また、攻撃の管理を改善し、治療プロトコルに準拠しています。
遺伝学 Angioedema 医薬品クラスによる市場動向-C1 エステルアゼ阻害剤は、安全プロファイルによる優位性を維持
医薬品クラスでは、C1 エステルアセターゼ阻害剤のセグメントは、その十分に確立された有効性と安全プロファイルにより、2025 年に 30.1% の遺伝性血管浮腫市場予測株式をリードします。 このクラスは、自己管理強化患者のオプションでHAEの急性攻撃の治療のために米国FDAによって承認された最初の薬を備えています。 30分以内に再構成し、作用する患者の能力は、初期の症状制御に対処するためにそれらを可能にし、さらにC1エステルアセターゼ阻害剤の命令市場位置をセメントで覆います。
遺伝学 Angioedema 管理の経路による市場インサイト-患者の利便性は、皮下セグメントの成長を促進します
管理のルートの面で, 管理の皮下経路は、遺伝性血管浮腫市場見通しを支配します 2025年は、患者様が高いため、30.1%のシェアを 自己管理されたsubcutaneous注入の使用はHAEの患者間の上昇にありましたり、病院のアクセスのための必要性を、医学設備の外で起こる軽度に変復調攻撃の処置に関連付ける傾向あります。
地域洞察
北アメリカの遺伝性血管浮腫市場分析と傾向
北米は、2025年に約36.3%のシェアをコントロールする最大の遺伝性浮腫市場価値を持つことが予測されています。 これは、地域における主要な製薬選手のカウント、有利な医療払い戻し方針、および患者の意識を高めることに起因する。
Asia Pacific Hereditary Angioedema 市場分析とトレンド
アジア太平洋地域は、2025年に約22.9%の市場シェアを占める最速で成長する見込みです。 これは、進化する医療システム、医療サービスへのより良いアクセス、新興市場で他の主要な選手による拡大の取り組みによるものです。
遺伝学 Angioedema 主要国のための市場見通し
米国における革新的な治療の開始
革新的な治療法は、常に米国で導入されています。, 遺伝性血管浮腫市場の傾向の拡大を明らかにしています。. 企業は、標的療法を通じて治療療法を開発するために、より臨床試験に投資することにより、個々の患者のニーズに精密薬に焦点を当てています。 このシフトは、経口および注射可能な皮下薬などの次世代療法の開発につながるので、より便利で既存の療法に従うことが容易です。
ドイツの有利な国家ガイドラインと資金
ドイツの遺伝性血管浮腫のセクターの成長は、希少疾患の管理に向けた国家政策とサポートを奨励することによって促進されます。 ドイツ政府は、診断、治療、および患者管理のための全体的な戦略を改善することを目的とする国民行動計画を通してまれな病気のためのヘルスケアを強化しています。 ヘルスケアプロバイダーおよび製薬会社とのパートナーシップは、研究開発のイニシアチブを積極的にサポートし、より幅広い用途で新しいセラピーを開発しています。
日本が増加する臨床焦点
HAEに関する日本の臨床慣行に焦点を合わせると、地域に対する著名な成長が進んでいます。 専門家の間でHAEの高められた認識は病気を促進する集中されたマーケティングによって示されます。 製薬会社は、標識について医師を教育し、方法を特定し、HAEのために利用可能な治療オプションをキャンペーンに参加しています。 日本遺伝性浮腫市場でHAEの患者様のニーズに焦点を合わせた市場リーダーから注目すべき開発があります。
中国政府の医療アクセスを強化し、医療インフラを改善するためのコミットメント
中国遺伝性血管浮腫市場の拡大は、国の健康システムへの投資の成長に起因する。 医療専門家は、最新の医療機器への資格と広範なアクセスを改善しました。 人口全体が都市圏と農村地域の医療アクセシビリティと品質の問題を解決しながら、医療援助を受けることができることを確実にすることを目指しています。 この目標は、より大きな病気の予防を提供することを目的とした「健康中国2030」というより広い取り組みの下にあります。
最近の開発
- 2025年4月、KalVista Pharmaceuticalsは、米国FDA(セベラルスタット)とHAEの急性攻撃に対する経口プラズマカリン阻害剤であるオーラルプラズマカリン阻害剤であるニュードラッグアプリケーション(NDA)を充填することにより、規制手順に移行しました。
- 2025年3月、有望なインテルリア・セラピューティクス・オブ・プライズ・インテルリア・セラピューティクス(Intellia Therapeutics of the promising interim Phase 1)の発表は、1か月以内にHAEの攻撃率を95パーセント削減したCRISPRベースの遺伝子編集療法です。 このマークは、一回限りの治癒的解決策であることを期待しているものに対してさらに進んでいます。
- 2025年2月、EUは、CSL Behringによって開発された組換えのモノクローナル抗体であるGaradacimab(Andembry)を、再発の遺伝性浮腫(HAE)攻撃の標準的な予防のために、12歳以上の患者に対して、活性因子XIIaの新規妨げを必要とする。
- 2025年1月、大塚製薬は、後者の調査療法のドニダールセンがアジア太平洋地域にアクセスし、日本、中国、韓国、台湾でHAE治療へのアクセスを増加させたいイオス医薬品とのライセンス契約を拡張しました。
Hereditary Angioedema Marketの最新情報
- 9月3日、2024年、KalVista Pharmaceuticals、Inc.\医薬品メーカーは、食品医薬品局がセベラルスタットの新規医薬品アプリケーション、調査用経口プラズマカロリン阻害薬のマークが12歳以上の患者におけるHAE攻撃のオンデマンド治療のために意図されていることを報告しました。
- 2019年6月18日 株式会社イオーニス製薬医薬品メーカーである大塚製薬株式会社は、アジア太平洋地域における後者独占ドニダラーセンの権利を付与するバイオ医薬品会社とライセンス契約を締結しました。 DonidalorsenはHAEのための調査RNA-targetedprophylactic処置です。 本契約は、大塚がこの重要な市場における規制承認とその後の商用化を追求する、既存のコラボレーションの拡大です。
- 2019年6月18日 株式会社カルビスタ医薬品 医薬品メーカーは、セベラルスタットの食品医薬品局と新しい医薬品アプリケーションを提出する計画を発表しました。 この調査用経口血漿ケイリン阻害剤は、成人および小児患者におけるHAE攻撃のオンデマンド治療のために12歳以上である。
市場集中と競争力のある風景
エルディタリー・アンギエマ・マーケット・プレイヤーがフォローするトップ戦略
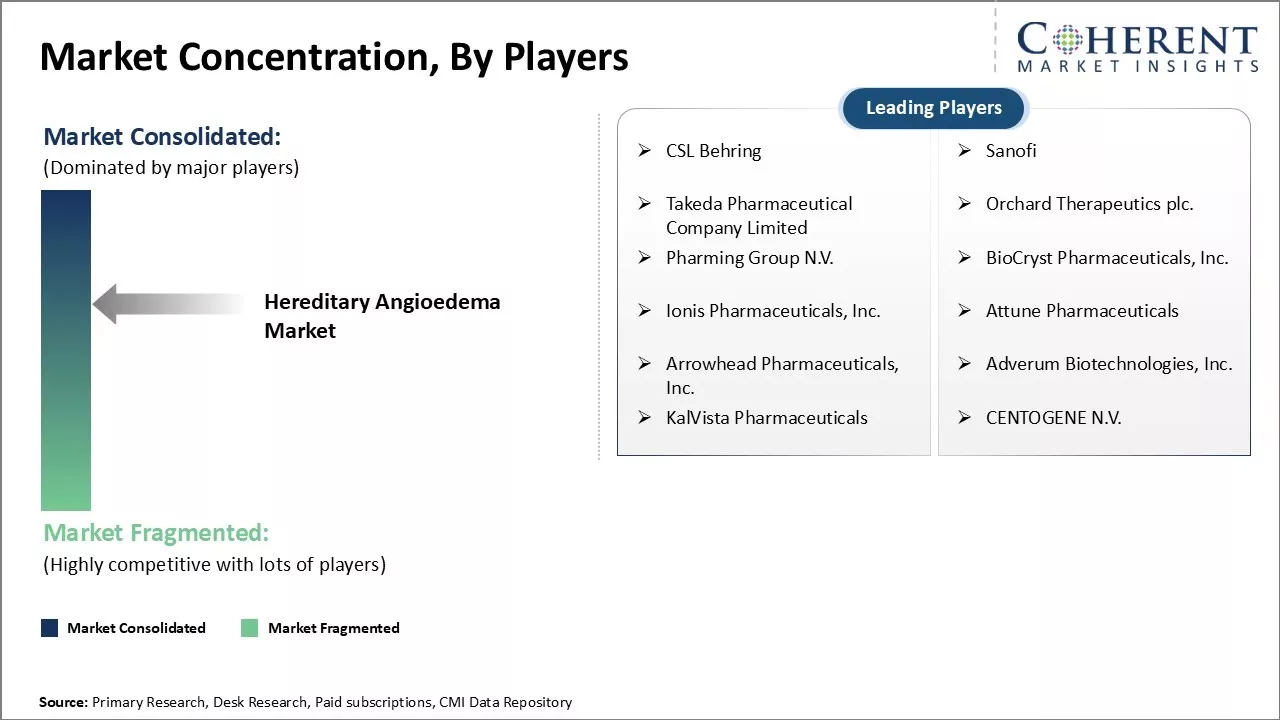
- 遺伝性血管浮腫市場で選手を支配し、R&Dで多くの努力を払って新しい治療法を提供します。 CSL BehringやSanofiなどの企業は、研究開発に関する年間売上高の15%以上を費やしています。 これらの企業は、症状を軽減し、患者の攻撃の頻度を減らすのに役立つ将来のより正確で強力な療法を提供することを目指しています。
- 中層メーカーは、主要な焦点として低コストの対策を採用することにより、より実用的なアプローチを採用しました。 BioCrystやIonis Pharmaceuticalsなどの企業は、ブランド療法よりも20〜30%の割合でジェネリック医薬品やバイオシミラー薬を生成することに焦点を当てています。 ジェネリック医薬品は、低・中所得の経済における治療へのアクセスを改善します。 ログイン ビスタは、製造能力と商用能力を向上させるために、大規模な製薬会社との合意を形成しています。
遺伝性血管浮腫市場における新興スタートアップ
- 先駆的なスタートアップがHAE管理を改善するために変革の技術を発展させるために取り組んでいます。 免疫力科学は、特に病気の病理に関与する経路をターゲットとする抗体工学プラットフォームを使用して高度に選択療法を開発しています。 Apellisは遺伝子組み換え細胞を継続的に内部で治療分子をfurnish採用しています。 このような鋭利な計算措置は、より多くの患者の寛容を達成し、悪影響を低下させる可能性を向上させることができます。
- バイオブリッジサイエンスは、植物由来のキャリアやバイオデオグラードを想定したポリマーを配合することで、持続性に向けて取り組んでいます。 その植物ベースの薬は、オートインジェクターや注射で使用されるプラスチックによって引き起こされる汚染問題を軽減しようとしています。 酵素, 英国ベースのスタートアップ, 皮下に交差し、腸を標的する変更された細菌によって分解される薬の経口投与量の形態に取り組んでいます. このような新しいアイデアは、HAE治療の費用と環境に行われた害の量を減らすことができます。
マーケットレポートスコープ
遺伝学 Angioedema マーケットレポートカバレッジ
| レポートカバレッジ | ニュース | ||
|---|---|---|---|
| 基礎年: | 2024年(2024年) | 2025年の市場規模: | 米ドル 3.13 Bn |
| 履歴データ: | 2020年~2024年 | 予測期間: | 2025 へ 2032 |
| 予測期間 2025〜2032 CAGR: | 9.6% | 2032年 価値の投射: | 米ドル 5.96 Bn |
| 覆われる幾何学: |
| ||
| カバーされる区分: |
| ||
| 対象会社: | CSL Behring、Sanofi、タケダの薬剤の株式会社、OrchardのTherapeutics plc。、グループN.V.、BioCrystの薬剤、Inc.、Ionisの薬剤、Inc.、Attuneの薬剤、Arrowheadの薬剤、Inc.、AdverumのBiotechnologies、Inc.、KalVistaの薬剤およびCENTOGENE N.V. | ||
| 成長の運転者: |
| ||
| 拘束と挑戦: |
| ||
マーケット・ダイナミクス
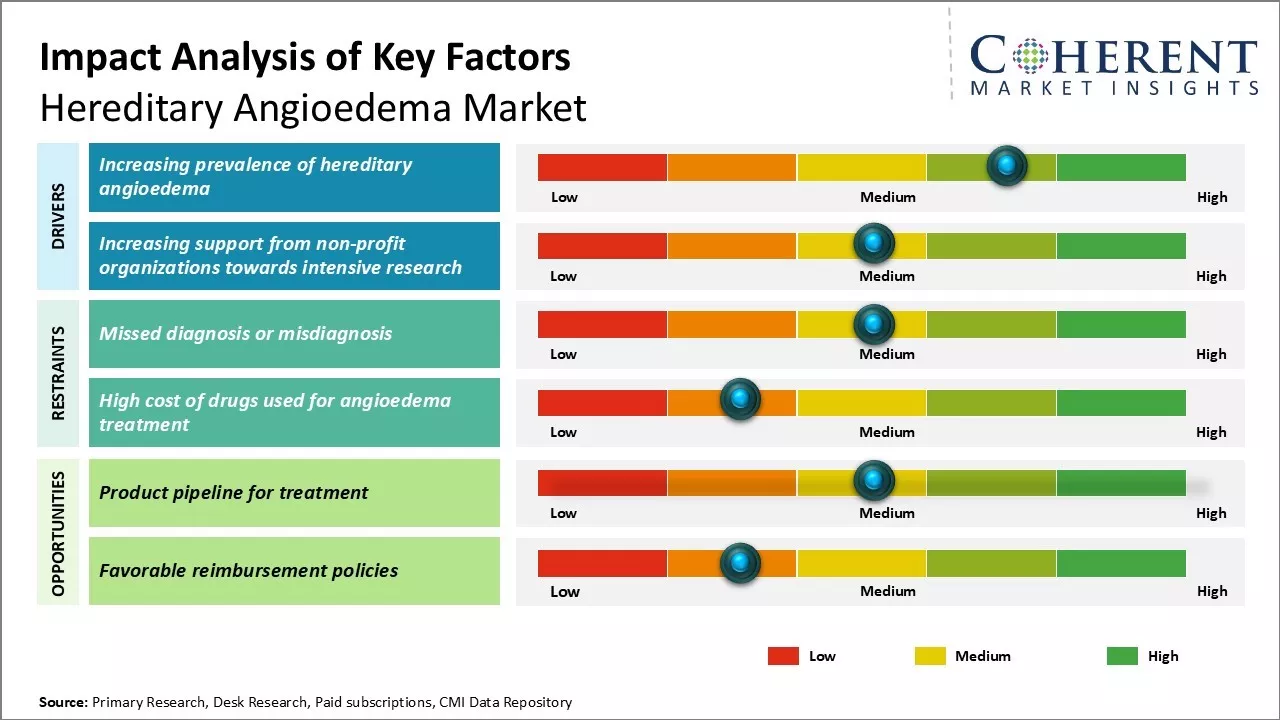
市場ドライバ - 遺伝性血管浮腫の普及率
HAEの普及は、経済投資の増加を引き起こす可能性があります。 「遺伝学、経済学、および遺伝性血管浮腫のヒューマニスティック・ブルデン: 希少疾患のOrphanet Journalの2024年に発表された系統的レビュー」は、10,000人以上の参加者と65以上の研究を調べ、遺伝性血管浮腫(HAE)の世界的な優先順位は、地域における10万人あたりの0.13〜1.6例です。 例えば、オーストリアは10万分の1.6の優先順位を報告し、韓国は10万分の0.13を報告した。 米国における黒人患者は、100,000人当たり1.64分の1100,000の罹患率を有すると報告されていました。これは、100,000人当たり1.47よりも白の推定患者よりも高くなっています。
市場課題- 欠損診断または誤診断
市場機会は、条件に関する公的な理解の欠如によって制限される場合があります。 例えば、「遺伝性血管浮腫(HAE)について知っておくべきことは、2025年に Health.com に掲載された記事で、HAE を識別する難しさについて議論しています。 その希少性や他の多くの病気の共有症状のために、HAEはしばしば誤って診断され、さらなる診断遅延に貢献します。 この記事では、患者は、10年以上前に正しい診断を受ける可能性があると言及しています。 詳しくはこちら
市場機会 - 治療のための製品パイプライン
開発されたHAEの処置プロダクトは高められた有効性および拡張された応用範囲を通して市場の競争相手によって容易に利用することができます。 口腔薬および皮下注射の革新によって処置の付着力は、次世代の予防療法およびオンデマンド療法と共に改善されます。 長時間作用するC1阻害剤およびカリキン阻害剤の組み入れは、HAEに苦しんでいる患者の生活を大幅に高める自己管理および可変的な投薬と変容することができる。 例えば、ガラダシマブのようなモノクローナル抗体は、XIIaが長期的予防処置のために有望している。 2024年の研究では、HAE攻撃と全体的な有利な安全の間にgaradacimabの永続的な安全プロファイルによる皮下月注射の概念をサポートしています。
特許文献
- 米国およびEUにおけるHAEバイオロジカルおよび小分子療法に対する70以上の活性特許。
- 主要な特許には、経口カリキン阻害剤および延長放出された皮下注射剤を含む。
- 武田は、主要な市場において2035年までのLanadelumab(Takhzyro)の特許を保有しています。
- CRISPRベースの特許出願の増加は、将来の遺伝子治療の利益を示しています。
パイプライン分析
- Berotralstat (BCX7353)
- フェーズ: 承認(米国、日本、EU)
- イノベーター/スポンサー: バイオクリスト医薬品
Berotralstatは、米国、日本、EUで現在入手可能な遺伝性浮腫(HAE)の承認された治療です。 - IONIS-PKK-LRx (ドニダラーセン)
- フェーズ: フェーズ3
- イノベーター/スポンサー: Ionisの薬剤、Roche
この調査療法は、血漿kallikreinを阻害することにより、遺伝性血管浮腫を治療するために設計された1週間のRNAターゲット薬です。 - KVD900 (Sebetralstat)
- フェーズ: フェーズ3
- イノベーター/スポンサー: ログイン ビスタ医薬品
KVD900は、遺伝性血管浮腫の攻撃を管理する能力のために調査されている経口、オンデマンド治療です。 - Garadacimab (CSL312)
- フェーズ: フェーズ3
- イノベーター/スポンサー: CSLシリーズ ふりがな
Garadacimabは、遺伝性血管浮腫攻撃の頻度を減らすために開発されたモノクローナル抗体ターゲティング因子XIIです。 - NTLA-2002の特長
- フェーズ: フェーズ1
- イノベーター/スポンサー: インテルリア治療薬
NTLA-2002は、標的遺伝子補正による遺伝性血管浮腫の治療の可能性に関する調査に基づく革新的なCRISPRベースの遺伝子編集療法です。 - ARU-1801の特長
- フェーズ: フェーズ1/2
- イノベーター/スポンサー: アローヘッド医薬品
ARU-1801は、血漿カリキンレベルを削減することにより、遺伝性血管浮腫の長期的治療を提供することを目的としたRNAターゲット療法です。 - BIO-11006の特長
- フェーズ: フェーズ1
- イノベーター/スポンサー: バイオマリン医薬品
この初期処理は、カリクレイン経路を阻害することにより、遺伝性血管浮腫の攻撃を防ぐように設計されています。 - AZN-7986の特長
- フェーズ: フェーズ1
- イノベーター/スポンサー: アストラゼネカ
AZN-7986は、遺伝性血管浮腫患者におけるカリンキニン系を調節するように設計された調査治療薬です。 - ALN-F12の特長
- フェーズ: プレクライニング
- イノベーター/スポンサー: Alnylam 医薬品
ALN-F12は、RNA干渉による遺伝性血管浮腫の攻撃を防止するという約束を示す、非公式療法ターゲティング因子XIIです。 - スター-0215
- フェーズ: フェーズ1
- イノベーター/スポンサー: Astria Therapeutics(以前はCatabasis Pharmaceuticals) STR-0215は、血漿のkallikrein活性をブロックする最初の遺伝性浮腫の攻撃を治療するために設計された調査薬です。
遺伝性血管浮腫(HAE)市場向け融資分析
- 遺伝性血管浮腫(HAE)は、迅速な治療を必要とする遺伝的起源の珍しい状態です。 患者アクセスのコンテキスト内で、償還動が重要である。 このレポートでは、国際的にHAEの保険スキームを vis-à-vis に コーディング、ポリシー、手順、および制約条項を vis-à-vis にまとめて、融資エコシステムを回収します。
- ポリシーとコーディング
- ICD-10- D84.1 (C1のエステルゼの抑制剤の欠乏)
- CPTコード: 96372 皮下/筋肉内注射、96374 IV 注射
- HCPCSコード:J0596 S Ruconest;J0597 Berinert;J0598 Cinryze;J0599 ハエガーダ
- 規制機関:米国FDA、EMA、ナショナルガイドライン機関。
- 払い戻しプロセス
- 米国: 医師の処方, 事前の承認, クレーム提出 (CMS, プライベート保険).
- ヨーロッパ: HTAボディ(NICE、HAS)による承認、国固有の払い戻し。
- 主な代理店: NHS(イギリス)、SHI(ドイツ)、NHI(日本)
- 保険プランと補償
- 米国:
- 医療: 控除後の80%カバレッジ(合計額:$200M、75%カバー)。
- メディケイド: 状態(総消費量:$150M、80%のカバー)による変動。
- プライベート保険: 事前の承認が必要です(総費:$300M、70%)。
- ヨーロッパ:
- 英国(NHS): 90%の適用範囲(合計の消費:£50M)。
- ドイツ(SHI): 85%の適用範囲(合計の消費:€80M)。
- フランス(NHI): 80%のカバレッジ(総費:€60M)。
- アジアパシフィック:
- 日本(NHI): 70%のカバレッジ(合計:1.5B円)。
- オーストラリア(PBS): 払い戻し条件に基づく補償。
遺伝性血管浮腫(HAE)市場での処方者の好み
遺伝性血管浮腫(HAE)を管理する処方者は、各攻撃の重症度、その頻度、および個々の患者の選択に対するアプローチをカスタマイズします。 彼らの戦略は、疾患の段階に対応する - 効果的で安全な治療のための非寛容な必要性 - 管理の利便性を巻き起こす - 要求、急性処置、長期予防、および短期的な予防接種。
- 急処置の環境
処方者は、即時症状緩和のための迅速な行動療法を優先します。
- Berinert(IV C1-INH、ヒト): 実証済みの有効性と許容性を優先します。
- Firazyr (subcutaneous icatibant): 迅速なオンセットと自己管理の利便性のために価値があります。
- Ruconest(IV組換えC1-INH): 強い効力の組換えの選択を要求する患者のために選ばれます。
- 長期Prophylaxis リファレンス
頻繁に/重度の攻撃を持つ患者のために、処方者は好みます:
- Cinryze(IV C1-INH、ヒト): ルーチンprophylaxisでの使用を確立しました。
- Haegarda (subcutaneous C1-INH、人間): 安定した血漿レベルおよび減らされた注入の頻度のために好まれる。
- Takhzyro (subcutaneous lanadelumab): 隔週の投薬および実質的な攻撃の減少を選ぶ。
- Orladeyo(経口Brotralstat): 非注射可能な、毎日の療法をdesiring患者のために好まれる。
- 短期のProphylaxis リファレンス
事前手続き防止のために、処方薬は通常使用します。
- Cinryze/Berinert (IV C1-INH): イベントをトリガーする前に時間を有効にします。
- ダナゾール(経口アンドロゲン): 安全上の懸念が限られているにもかかわらず、長期にわたる歴史のために選択的に使用される。
プレクサーの選択を形づける主要な要因
- 効能: 攻撃を防止または管理する臨床性能は最優先事項です。
- 安全及び許容: 低副作用プロファイルは、付着力と長期的な結果を改善します。.
- 管理のルート: IVは特定の患者集団にとって重要なままであるが、急性および経口製剤は、便宜上優先されます。
患者のライフスタイルのニーズとHAE市場バランス臨床結果の処方者, 効果的のための需要を駆動, 十分に許容, 簡単に病気管理のすべての段階にわたって治療を管理.
アナリスト視点
- 疾患の認知と診断の増加により、予測された期間の全体的な遺伝性血管浮腫の市場を着実に成長することができます。 いくつかの承認された療法のオプションとともに既存の治療ギャップは、改善された有効性と管理の容易さで高度な治療の必要性を強調します。 このような改善は、治療パラダイムを変更する際に重要な違いをもたらす可能性があります。
- 新興国における病気の意識の欠如は市場成長を阻害する可能性があります。 医薬品市場をリードするプレーヤーは、既存の処理ギャップのための新しい治療法を開発する可能性が高いです。 より良い薬理学的プロファイルを持つ皮下および経口投与量の形態の革新は、治療の遵守を強化します。
- ヘルスケアの普及と地域における新療法の早期採用により、引き続き市場を支配します。 しかし、発展途上国の欧州は、成長の観点から地域内の他の国を抜粋することが期待されています。
市場区分
- タイプインサイト(Revenue、USD Bn、2020 – 2032)
- 遺伝学 Angioedema タイプI
- 遺伝学 Angioedema タイプII
- 薬物クラスインサイト(Revenue、USD Bn、2020 – 2032)
- C1 エステラーゼ阻害剤
- Kallikrein阻害剤
- Bradykininの受容器
- 強化アンドロゲン
- その他
- 管理インサイト(Revenue, USD Bn, 2020 – 2032)のルートで
- サブカタンス
- イントラベニアス
- オーラル
- ディストリビューション・チャネル・インサイト(Revenue, USD Bn, 2020 – 2032)
- 病院薬局
- 小売薬局
- オンライン薬局
- 地域的インサイト(Revenue, USD Bn, 2020 – 2032)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- メキシコ
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- スペイン
- フランス
- イタリア
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて 国土交通
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 北アフリカ
- 中央アフリカ
- 北アメリカ
- キープレーヤーの洞察
- CSLシリーズ ふりがな
- サノフィ
- 武田薬品 会社概要
- オーチャード治療薬 plc.
- 武装グループN.V.
- バイオクリスト医薬品株式会社
- 株式会社イオニス製薬
- アチューン医薬品
- アローヘッド製薬株式会社
- 株式会社アドバームバイオテクノロジー
- KalVista医薬品
- CENTOGENE N.V.の特長
ソース
第一次研究インタビュー:
- 遺伝性血管浮腫分野における主要なオピニオンリーダー(KOL)
- 遺伝学 Angioedema 治療プロバイダ
- 遺伝性血管浮腫患者と介護者
- 製薬会社
- その他
データベース:
- オルファネット
- 臨床トライアル.gov
- 希少障害(NORD)の国家機関
- その他
雑誌:
- 希少疾患報告
- 医薬品技術
- バイオファーマ ダイビング
- その他
ジャーナル:
- アレルギー・臨床免疫学ジャーナル
- アレルギー・喘息・臨床 免疫学
- 希少疾患のオルファネットジャーナル
- その他
新聞:
- ニューヨークタイムズ
- ウォールストリートジャーナル
- アメリカ 今日更新
- ガーディアン
- その他
協会:
- 米国遺伝学協会(HAEA)
- 遺伝学 Angioedema International (HAEi)
- アレルギーと臨床免疫学のヨーロッパアカデミー(EAACI)
- その他
パブリックドメインのソース:
- 世界保健機関(WHO)
- 国立衛生研究所(NIH)
- 疾病対策センター(CDC)
- その他
主な要素:
- ログイン データ分析ツール
- プロモーション CMI 過去8年間の情報の登録
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
独占トレンドレポートで戦略を変革:
よくある質問
遺伝性血管浮腫市場は、2025年にUSD 3.13 Bnで評価され、2032年までUSD 5.96 Bnに達すると予想されます。
2025年から2032年にかけて、遺伝性浮腫市場のCAGRが9.6%に投影される。
遺伝性血管浮腫の普及と、非営利団体から集中的な研究への支援の増加は、遺伝性血管浮腫の市場の成長を促進する主要な要因です。
欠損診断または誤診断および血管浮腫治療に使用される薬の高コストは、遺伝性血管浮腫の市場の成長を妨げる主要な要因です。
タイプの面では、遺伝性血管浮腫タイプIセグメントは2025年に市場を支配すると推定されます。
CSL Behring、Sanofi、タケダの薬剤の株式会社、OrchardのTherapeutics plc。、PharmingのグループN.V.、BioCrystの薬剤、Inc.、Ionisの薬剤、Inc.、Attuneの薬剤、Arrowheadの薬剤、Inc.、AdverumのBiotechnologies、Inc.、KalVistaの薬剤およびCENTOGENE N.V.は主要なプレーヤーです。
北アメリカは、2025年に遺伝性浮腫の市場をリードすると期待されています。