
グローバルデジタル 遺伝子製造 マーケット サイズと予測 – 2026 に 2033
グローバルなデジタル遺伝子製造市場が成長する見込み ツイート 1,620.0 Mnの に 2026 へ 米ドル 5,191.2 Mn 2033年までに、化合物の年間成長率を登録 18.1%のCAGR 2026年~2033年お問い合わせ 世界的なデジタル遺伝子製造のための市場は、自動およびスケーラブルな遺伝子医薬品製造における政府の上昇による燃料化による大幅な拡大のために普及しています。
9月1日、2026日 先端健康研究プロジェクト機構(ARPA-H) 統合DNA/RNA生産およびデジタルプロセス管理を含む、オンデマンドRNAベースの遺伝子医学のための自動化された、分散型製造システムを開発するためにGIVEプログラムによって最大USD 125百万を約束しました。 この投資は、デジタル化、自動生成ワークフローへのシフトをサポートしています。
グローバル・デジタル・ジェネ・マニュファクチャリング・マーケットのキー・テイクアウト
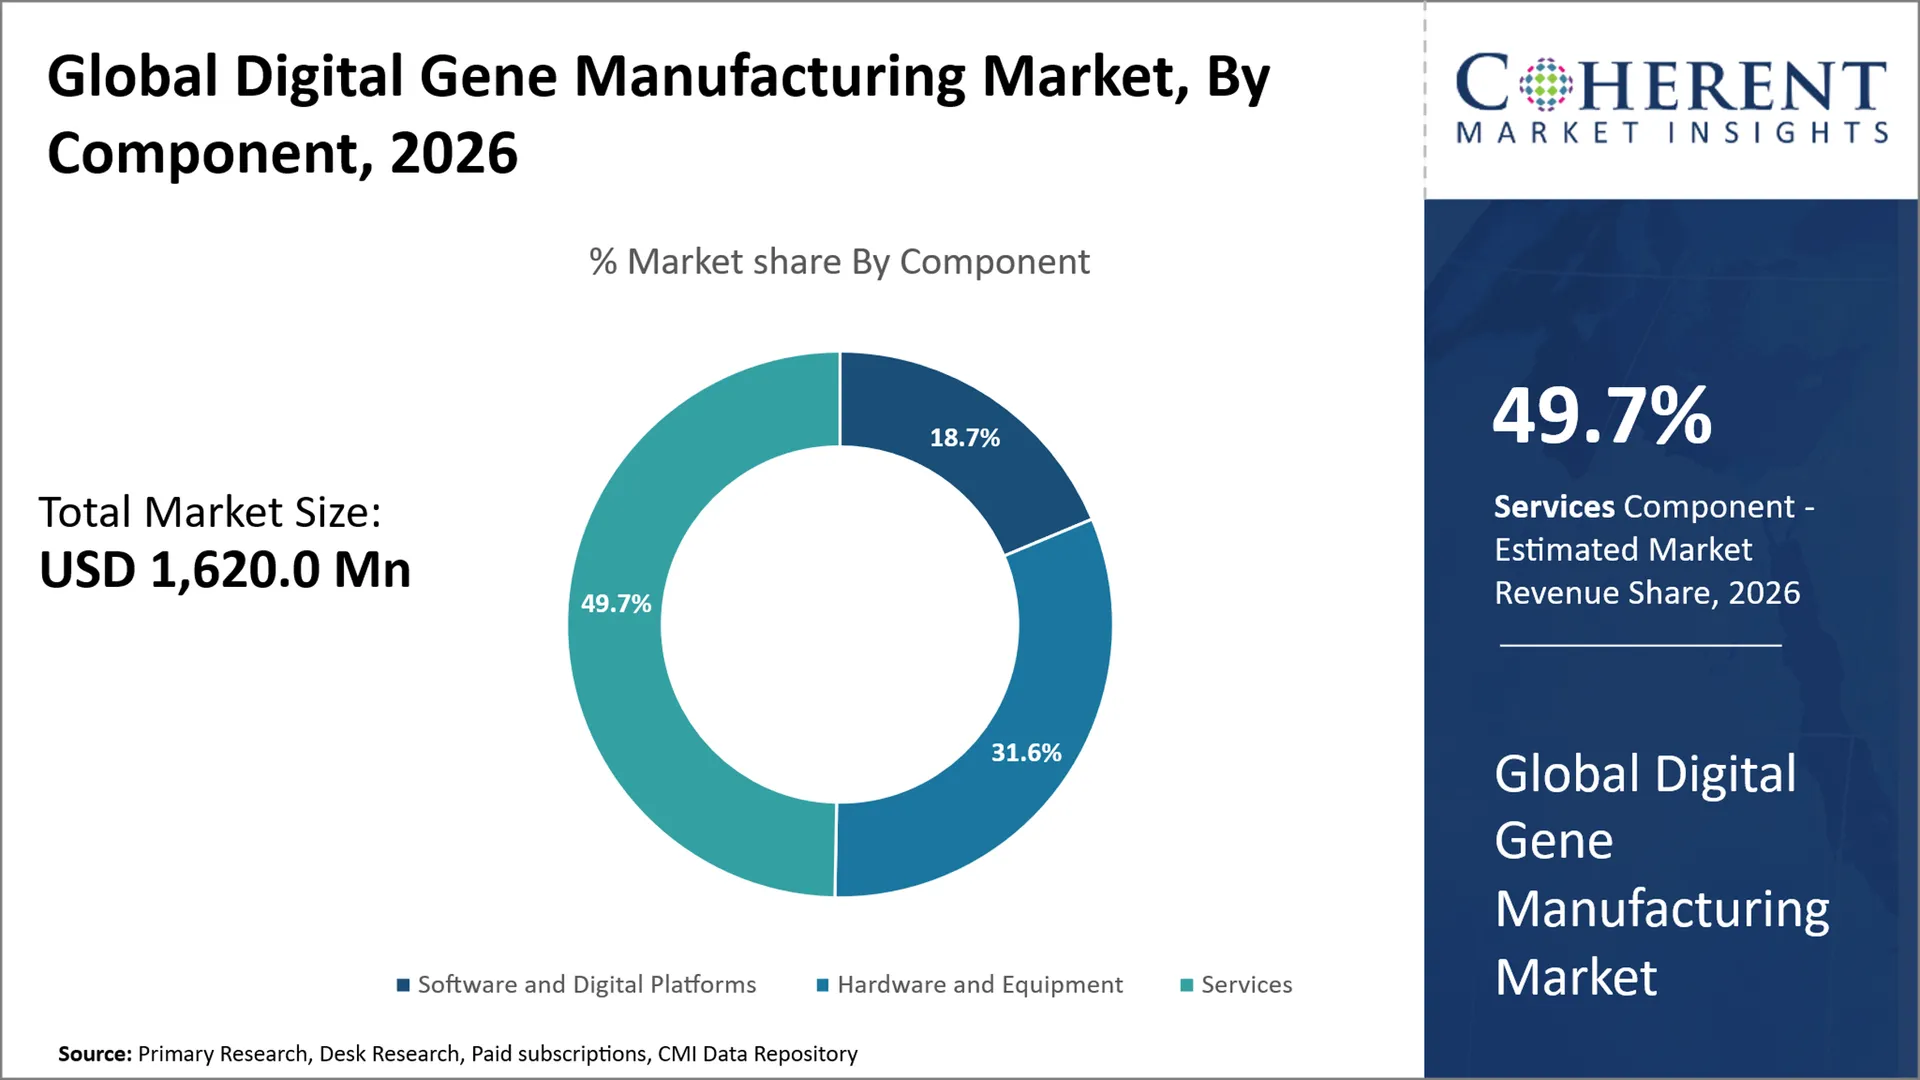
- 保有するサービス 49.7%の 2026年のグローバルデジタル遺伝子製造市場シェアのなかで、革新的でデジタル化した製造のための規制対応により、ヨーロッパ全域で優位性のあるコンポーネントセグメントを作る。 たとえば、欧州医薬品庁(EMA)は、デジタル化、高度な製造、分散型製造など、革新的な製造・制御技術を具体的に確立し、2026~2028の作業計画は、革新的な製造技術に注力しています。
- DNAのDNA Synthesis は、保持する 42.8%の 2026年のグローバルデジタル遺伝子製造市場シェアのなかで、合成核酸製造に関する規制指針を制定し、欧州全域で技術分野を統括しています。 例えば、欧州医薬品庁(EMA)は、個別化医療用途の検討など、合成オリゴナクレオチドの製造、特性評価、仕様、分析制御に関する具体的なガイダンスを開発しました。
- 創薬・開発を予定 25.6% 2026年のグローバルデジタル遺伝子製造市場シェアのなかで、遺伝子を標的とした治療開発のための規制支援により、北米で優位性のあるアプリケーションセグメントを作る。 2026年5月、米国FDAは、ヒト細胞および遺伝子治療製品に対するCMCの柔軟性を解明し、深刻なまたは生命を脅かす状態のために治療の発達と見直しを促進するためのアプローチを含む。
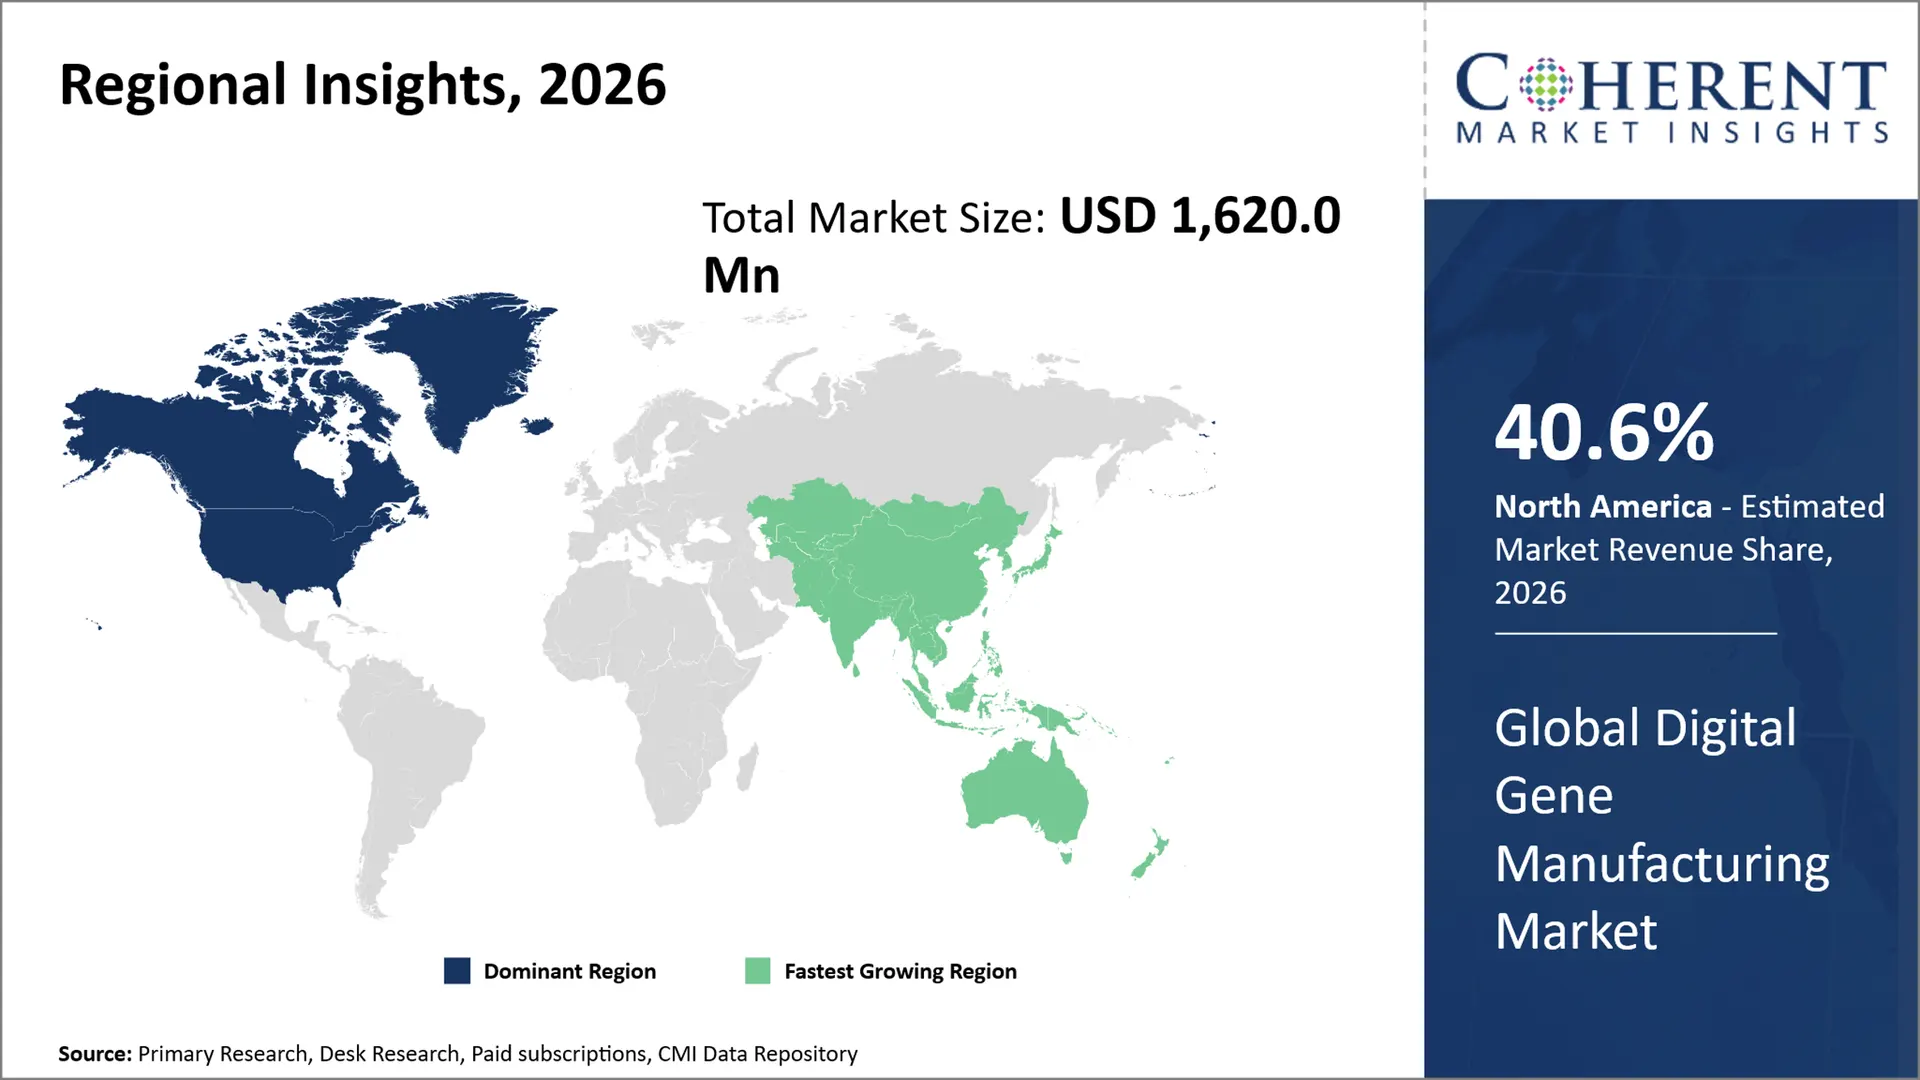
- 北米市場は予想されるシェアで優位性を維持 40.6%の 2026年、合成核酸研究および遺伝子基盤技術のための成熟した規制枠組みによって強化される。 たとえば、2026年3月、米国NIHは、研究の組換えまたは合成核酸分子の分子に関するガイドラインを改訂し、合成核酸の関与と組織の生態学的安全性に関する研究の監督を継続しました。 規制インフラは、合成DNAや関連するデジタル遺伝子製造ワークフローの広範な利用をサポートしています。
- アジアパシフィックは、世界規模のデジタル遺伝子製造市場における最速成長を期待し、推定CAGRを登録する 19.4%(税抜) 2026年から2033年にかけて、政府が生み出すバイオ・マニュファクチャリングとバイオ・AIインフラの拡充を推進。 たとえば、インドのバイオテクノロジー部門は、バイオファウンデーション、バイオマニュファクチャリングハブ、バイオAIハブ、合成生物学、バイオ分子設計、ゲノム診断、および精密バイオセラピーなどの重点分野を挙げたBioE3ポリシーを策定しました。 政府は、17人のBioEnabler施設および15のBio-AIハブのための推奨事項のための資金援助を報告し、デジタルで有効な遺伝子の設計と製造に直接関連したインフラを作成しました。
セグメント情報
グローバル・デジタル・ジェネ・マニュファクチャリング・マーケットはなぜですか?
サービスの市場シェアを保有するプロジェクト 49.7%の 2026年に、複雑でカスタマイズされた遺伝的シーケンスの製造のための増加された要求による。 専門プロバイダーは、研究者が社内の施設の大きな資本支出なしで高度な合成能力にアクセスできるようにし、シーケンスの複雑性が高まります。 例えば, で 5 月 2026, ツイストバイオサイエンス 複雑な遺伝子の発売に伴い、Clonal Genesの製品ラインを牛にし、構造的に複雑で高度に設計されたタンパク質コーディングのシーケンスを合成し、AI対応薬の発見と核酸治療を支援しました。
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
なぜDNA合成は、デジタルジェネレーション製造市場で最も大きい技術セグメントを表していますか?
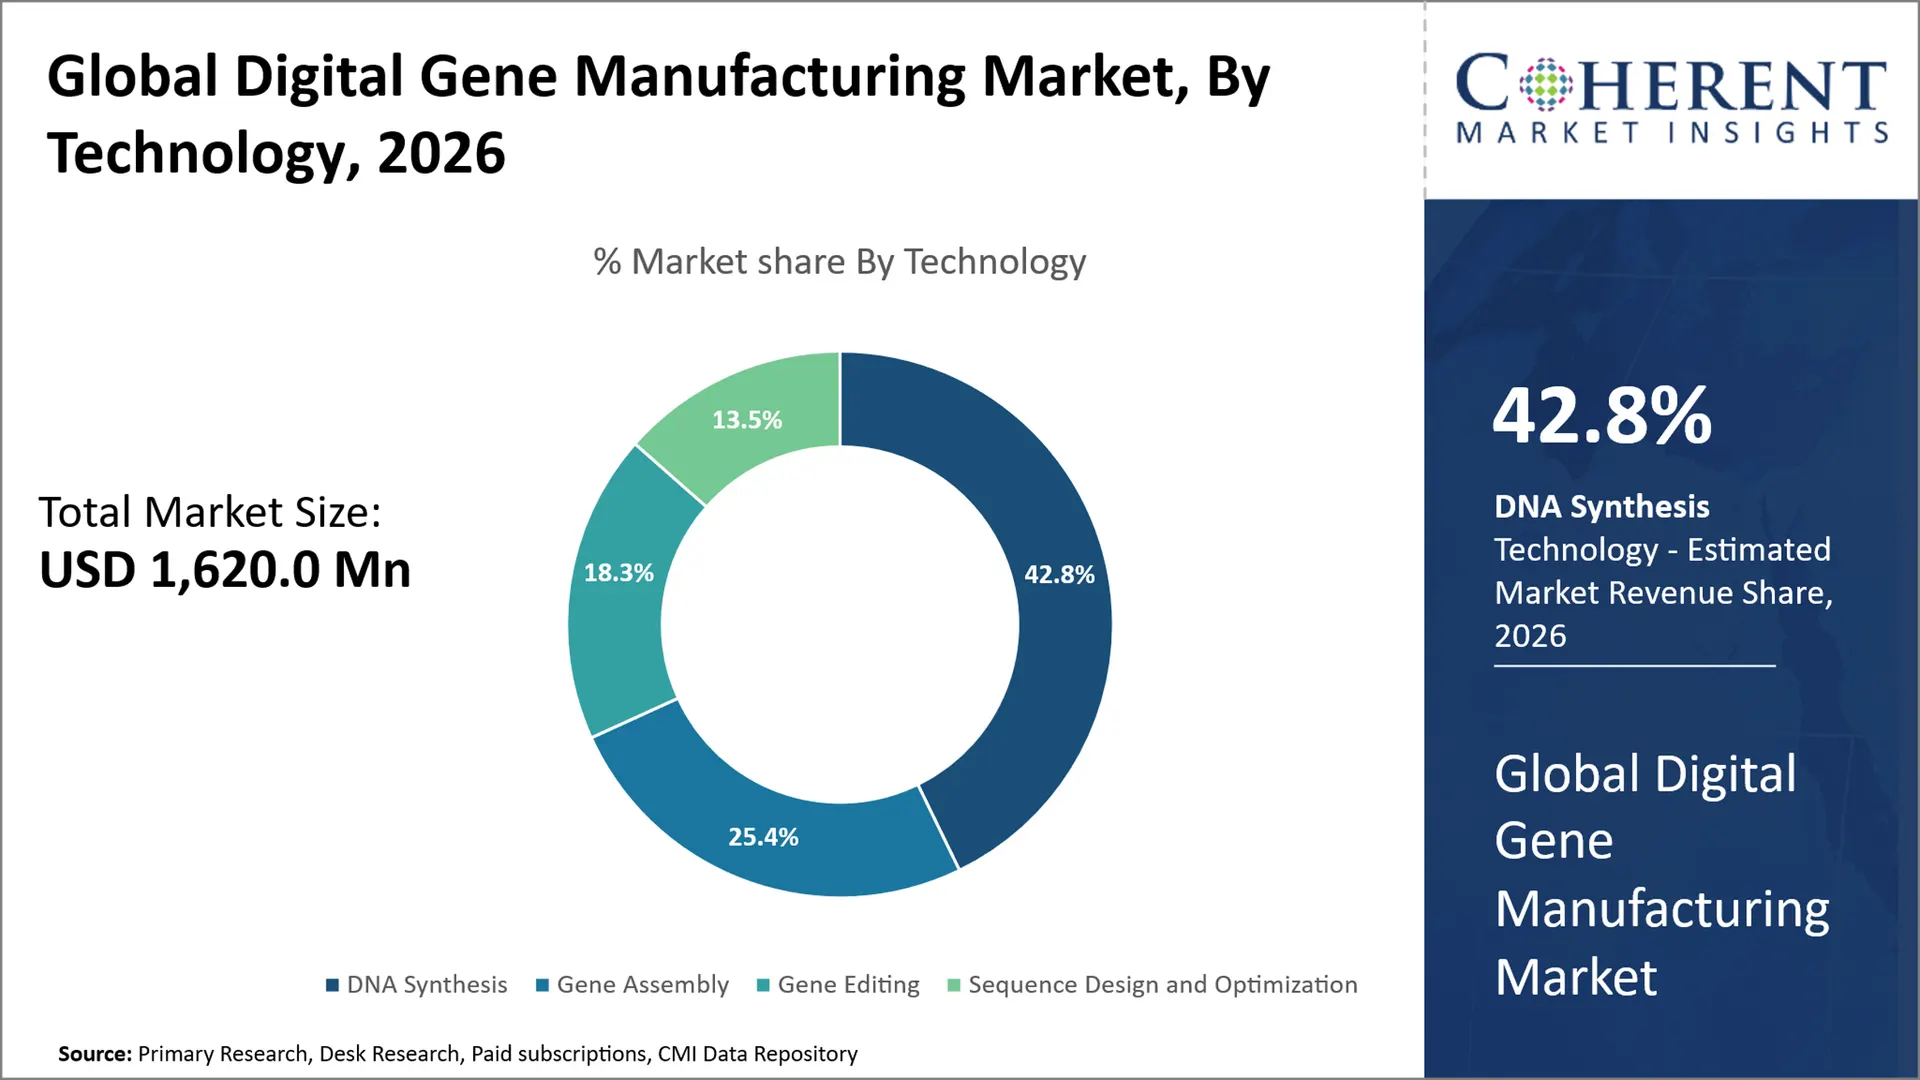
DNA合成は、市場のシェアを保持するために計画されています 42.8%の 2026年に、デジタル設計のシーケンスから実際のDNAを生成する基本段階であるため。 酵素合成の高度化は長く、良質および複雑な順序を作り出す能力を高めます。 例えば, で 5 月 2026, 4ベースビオ PLC 遺伝子および細胞の編集および核酸薬を最大10,000基に作ることができる高スループット酵素sDNA製品ラインを転がし、複雑な遺伝子構造のための増幅製造能力を実証しました。
創薬・開発分野は、グローバルデジタル遺伝子製造市場を指す
創薬・開発分野は、市場シェアを持たせるよう計画されています。 25.6% 2026年に、ターゲットを絞った療法を判断し、生態学的および精密医学の開発の助けとなるために、デジタル設計の遺伝的構造の使用の増加に起因する。 スピーディーな統合と反復テストにより、研究者が複数の遺伝子の変異と治療薬を効率的にテストし比較することができます。 例えば、2026年1月、 米国食品医薬品局(FDA) 欧州医薬品庁(EMA)は、非臨床検査、臨床開発、製造、市場戦略など、医薬品の検出プロセスにおける人工知能の使用に関する10原則を共同で発表しました。
現在のイベントとその影響
現在のイベント | 説明とその影響 |
英国は、USD 11.2ミリオン(£8.5ミリオン)エンジニアリング生物学の協業R&Dプログラムを開きます(9月2026) |
|
英国は、USD 6.6ミリオン(£5ミリオン)インフラストラクチャパイロットへの生物学アクセスをエンジニアリング(9月2026) |
|
英国医薬品およびヘルスケア製品規制庁(MHRA)は、更新された遺伝子治療の定義に相談する(2026) |
|
デジタル遺伝子製造 マーケット・ダイナミクス
マーケットドライバー
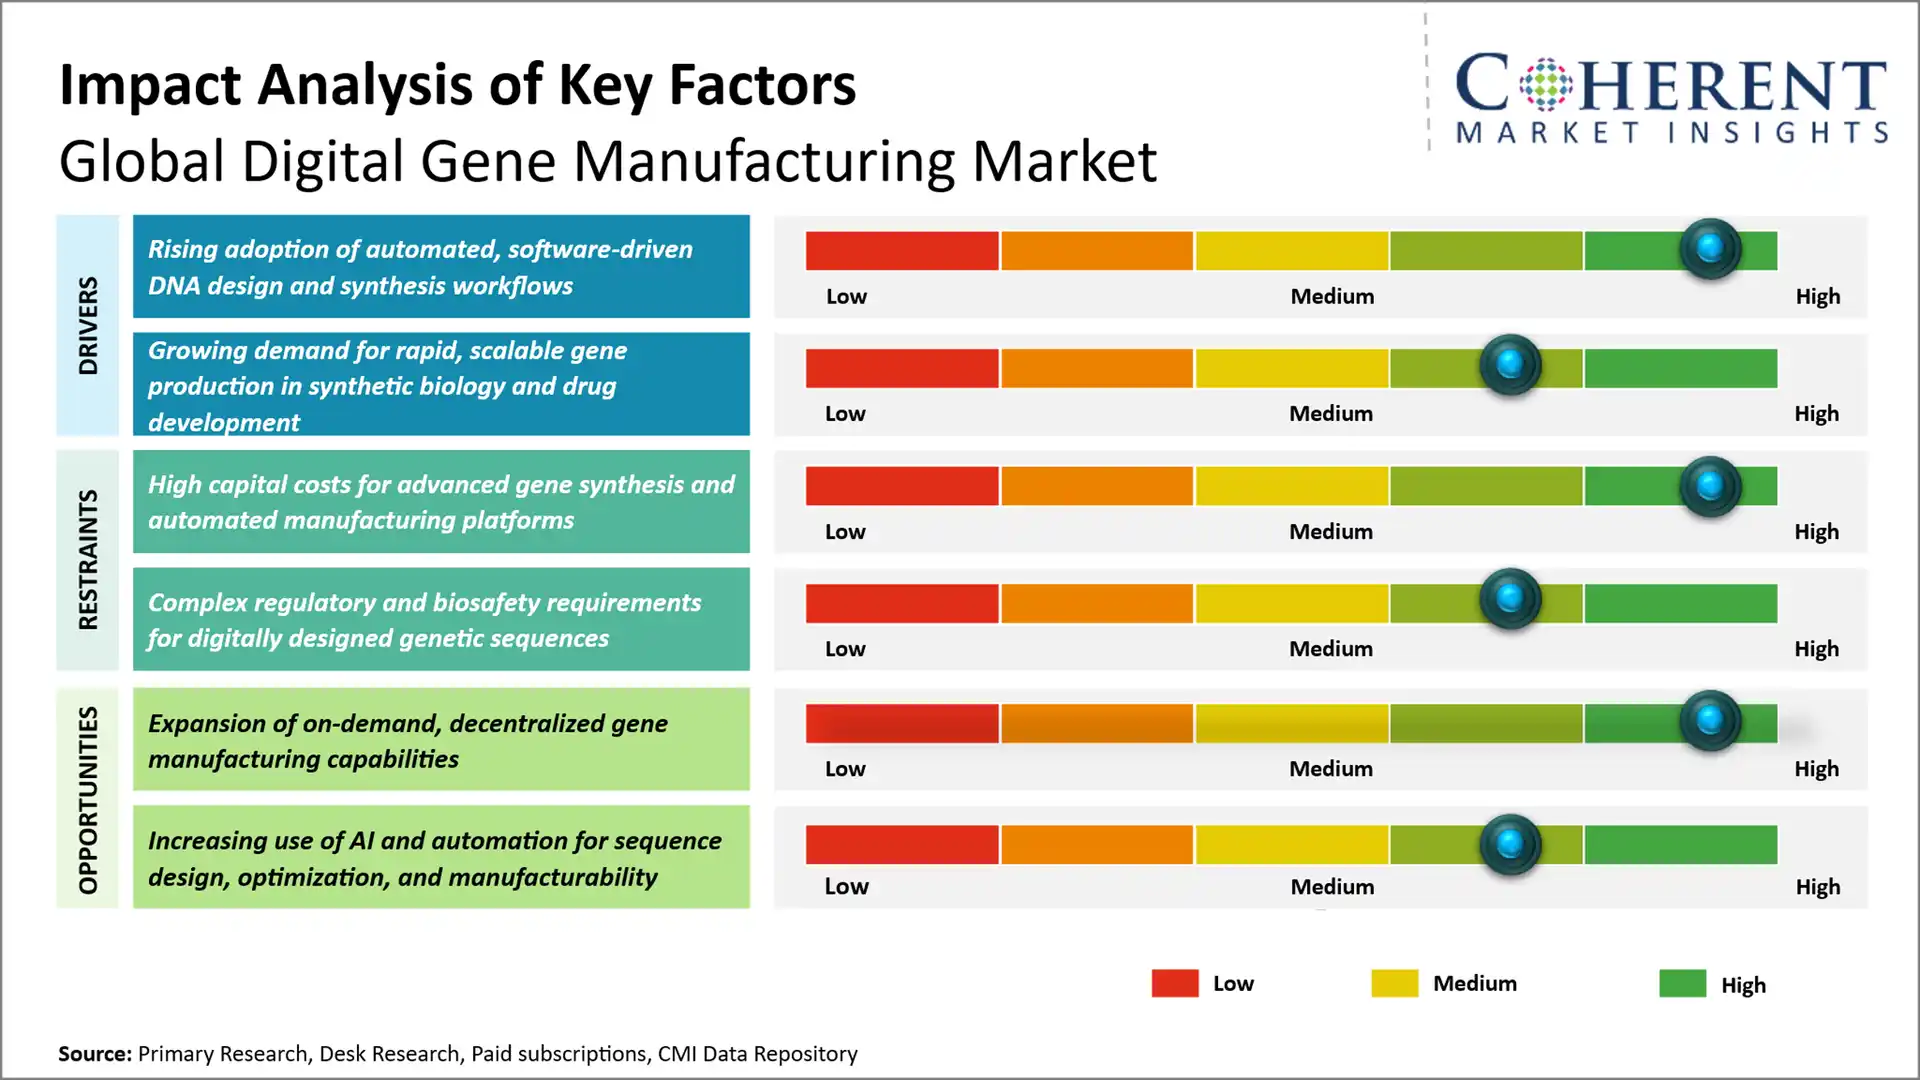
- 自動化された、ソフトウェア主導のDNA設計および合成のワークフローの活用: 自動化、ソフトウェア駆動へのシフト DNA製造 統合ワークフロー内でシーケンス設計、合成設定、および生産を接続するラボラトリーは、手動介入を減らし、設計構築テストサイクルを加速することができます。 これは、バイオテクノロジーと医薬品研究におけるデジタル遺伝子製造のスケーラビリティとアクセシビリティを高めています。 たとえば、2026年8月には、Telesis Bioは、AIを搭載したシーケンス設計とAIネイティブ創薬研究所のオンデマンド DNA合成を組み合わせた、Gibson SOLAプラットフォームの商用ライセンス契約を発表しました。
- 合成生物学および医薬品開発における迅速でスケーラブルな遺伝子産生に対する需要の拡大: 大量の遺伝子構造を急速に生成する必要性は、高スループット DNA アセンブリおよびスケーラブルな生産プラットフォームにバイオテクノロジー企業をプッシュしています。 より高速な設計構築サイクルにより、研究者は合成生物学のより多くの生物学的候補を評価し、治療的発見と開発を加速することができます。 例えば、2026年2月にバイオ医薬品を生成し、スケーラブルなDNAアセンブリ、迅速なタンパク質生産、高スループットアッセイを組み合わせて統合プラットフォームを強調し、多数の生物学的設計を生成し、加速された発見サイクル内でテストすることができます。
- 酵素、細胞なしのDNAの製造の採用を成長させる: 酵素と細胞フリーのDNA生成へのシフトは、従来の細菌クローニングに頼らずに、より長い複雑な遺伝子構造を製造する能力を向上させます。 これらのアプローチは、生産のタイムラインを短縮し、プロセスの複雑性を削減し、高度な遺伝子医学のためのスケーラブルなDNA製造をサポートすることができます。 たとえば、2026年5月、4basebioは大規模支援を目的とした大容量酵素sDNAプラットフォームを発売 遺伝子編集, 細胞工学, 核酸医薬品開発, 従来の化学合成に関連した製造制限に対処する.
新興トレンド
- AI主導の遺伝子設計と最適化: AIと機械学習は、遺伝子のパフォーマンスを予測し、最適なシーケンスを特定し、合成前の製造性を改善するために、シーケンス設計にますます統合されています。
- 分散型およびオンデマンド遺伝子製造: コンパクトで自動化された合成プラットフォームは、エンドユーザーに近い DNA の生産を可能にし、より迅速な納期、在庫の低減、より柔軟な製造をサポートします。
- 合成生物学によるデジタル遺伝子製造の統合: デジタル遺伝子製造は、合成生物学のワークフローと統合され、複雑な遺伝子回路の設計、組み立て、テスト、設計経路、および生物学的システムに急速に統合されています。
地域洞察
なぜ北アメリカがデジタル遺伝子製造のための強い市場ですか?
北アメリカは推定のための会計の全体的なデジタル遺伝子の製造業の市場を導きます 40.6%の 2026年に分かち合い、多種多様な必須バイオテクノロジー施設、医薬品、研究でハイエンドバイオテクノロジー産業の存在下へ。 また、政府有限のゲノムとバイオテクノロジーの研究と開発に対する高い費用は、革新的な環境、高知的所有権保護、およびその他の知的資本が、遺伝子合成、編集、計算生物学技術の商用化を促進するために、地域にとってより容易である地域を駆動することが期待されます。
例えば、2026年2月、 先端健康研究プロジェクト機構(ARPA-H) 計算式モデリングとAI/MLを採用し、遺伝子治療の製造を最適化し、開発時間と実験サイクルを削減するAIプラットフォームであるENGINEを開発するために、最大USD 9.3百万をBio Curieに授与。 また、この技術の急速な商品化プロセスにおいても、優れた規制と政策支援が役立ちます。
なぜ、 アジアパシフィックデジタル遺伝子製造 市場展示高成長?
アジアパシフィックは、世界規模のデジタル遺伝子製造市場における最速成長を期待し、推定CAGRを登録する 19.4%(税抜) 2026~2033年頃 地域は、 25.8% 2026年のグローバル市場では、バイオテクノロジーのインフラの拡大、ヘルスケア業界の成長、ライフサイエンスの政府の資金調達に取り組んでいます。 地域を横断する国々は、バイオテクノロジースタートアップやFDIの教育環境を構築するために、さまざまな政策を通じてイノベーションクラスターをサポートしています。
たとえば、2030年までにFDI株式に764億円(120兆円)を目指し、海外資本、人的資源、技術を引き寄せる取り組みを強調し、海外直接投資推進のための2026プログラムを実施しました。 (出典: 海外直接投資) また、強力なCRO、製造能力、およびR&Dのインフラストラクチャの改善の存在は、バイオテクノロジーの商品化、共同研究、規制に関するさまざまな取り組みにより強化される地域における研究活動を実施するために、業界プレーヤーを注力しています。
グローバルデジタル遺伝子製造 主要国のための市場見通し
なぜ米国がデジタルジェネレーション製造市場でイノベーションと採用をリードしているのでしょうか?
米国は、DNA合成および遺伝子工学のゲノム研究と専門知識のための強力なエコシステムと共に、確立された生態学的インフラを持っているので、デジタル遺伝子製造市場の革新と採用を促進することが期待されています。 また、生態学的研究開発、規制環境、知的所有権に対する大規模な政府支援は、採用を著しく推進し、デジタル遺伝子製造技術の商用化を可能にすることが期待されています。 大規模な統合研究、製造、およびバイオ医薬品生態系は、デジタル遺伝子製造技術の採用を支援するためにさらに期待されています。
日本はデジタル・ジェネ・マニュファクチャリング・マーケットの有利な市場ですか?
日本は、バイオテクノロジー、合成生物学、先端医療に関する政府の重要な焦点によって駆動され、デジタル遺伝子製造のための魅力的な市場として見られます。 先進医療技術であるバイオヘルスケアは、2026年の日本統合イノベーション戦略の戦略的優先事項の1つです。 合成生物学、バイオマニュファクチュアリングおよび遺伝子治療は、バイオ経済戦略における重要な産業分野として設定されています。
中国は、デジタル遺伝子製造市場の主要な成長ハブとして新興していますか?
中国は、合成生物学のインフラの増加、およびバイオマニュファクチャリングのための政府のイニシアチブへの市場の主要な成長の運転者として勢いを増加しています。 2026年、産業情報技術省、中国では、AI対応のツールや機器をカバーし、バイオマニュファクチャリング製品を見つけるための取り組みを開始しました。 さらに、北京は、イノベーションやパイロット生産プラットフォームを通じて、大規模な合成バイオロジー製造へのブーストを提供します。
なぜドイツはヨーロッパのデジタル遺伝子製造市場をトップにしていますか?
ドイツは、バイオテクノロジーの研究と開発の専門知識、最先端のバイオマニュファクチュアリングインフラ、および遺伝子および細胞療法技術に政府の統合的スタンスに基づいて、欧州のデジタル遺伝子製造市場を支配する予定です。 また、バイオテクノロジーのイノベーション、研究産業のシナジー、商品化の力でアップグレードする国は、デジタル遺伝子製造の応用を促進しているようです。
デジタル遺伝子製造市場は英国で発展していますか?
U.K. デジタル遺伝子製造市場は、その繁栄するエンジニアリング生物学エコシステムによって駆動され、合成生物学能力とバイオテクノロジーインフラにおける政府出資の増加により、国の生物学の展開の可能性を享受します。 また、エンジニアリング生物学、研究コラボレーション、商品化、エッジを提供するその他のデジタルイノベーションのスケールアップに関する国の焦点は、デジタル遺伝子製造用途に有利な条件を作り出しています。
デジタル遺伝子製造 市場:技術に応用風景
テクノロジー | 製造業の役割 | 主出力 | 主な用途 |
DNA合成 | デジタルシーケンスを物理DNAに変換 | 合成遺伝子、オリゴナクレオチド、DNAフラグメント | 創薬・開発、合成生物学、遺伝子・細胞 セラピー |
Geneアセンブリ | DNAの断片をより大きな遺伝子構造に結合 | 複雑な遺伝子、プラシドミド、遺伝子回路 | 合成生物学、遺伝子治療、産業バイオテクノロジー |
遺伝子の編集 | 設計した遺伝子シーケンスを正確に変更 | 遺伝的コンストラクト/セルの編集 | 遺伝子と細胞療法、診断、農業バイオテクノロジー |
シーケンスデザイン&最適化 | デジタル設計と製造前の遺伝子シーケンスを改善 | 最適化されたシーケンスと遺伝子構造 | 創薬、合成生物学、遺伝子治療 |
AI・計算設計 | 順序の性能および製造性を予測して下さい | AIに最適化された遺伝子設計 | 治療薬、合成生物学、産業バイオテクノロジー |
デジタル遺伝子製造市場における新たな成長機会を創出するオンデマンド、分散遺伝子製造能力の拡大は?
オンデマンドの分散遺伝子製造は、研究者やエンドユーザーに近い DNA のより柔軟な生産を可能にし、集中型設備の信頼性を最小限に抑えることが期待されます。 生産時間を短縮します。 クラウドベースの DNA シーケンス設計、自動合成、ミニチュア製造システムにより、より高速で柔軟な DNA 製造が可能になります。 このコンセプトは、パーソナライズされた医療、ワクチン設計、遺伝子治療に有用である可能性があります。 例えば、8月2026日、 先端健康研究プロジェクト機構(ARPA-H) DNAスクリプトを含むGE Health Careとプロジェクトパートナーに最大26万米ドルを付与し、ケアの点でDNAの急速な分散製造を可能にするモジュラープラットフォームを開発します。
市場プレーヤー、キー開発、および競争力のあるインテリジェンス
主な開発
- 9月11日、2026日 Exegenesisバイオ そしてModalisのTherapeuticsはDuchenneのmuscularのdystrophyのためのMDL-201を進展させるために共同を書き入れました。 このプログラムは、Exegenesis Bio の EMC181 マッスルターゲティング AAV キャピシドと Modalis の CRISPR-GNDM エピゲノムエディット プラットフォームを組み合わせ、遺伝子治療の開発における計算遺伝子設計と高度な配信技術の統合を実証しています。
- 2026年8月、米国FDA承認 ウルトラゲニキス'GENGLYCOS、最初のFDA承認遺伝子治療は、Ia(GSDIa)の糖質貯蔵疾患タイプです。 AAV8ベースの療法は機能G6PC遺伝子を提供し、マサチューセッツ州のUltragenyxの遺伝子治療製造施設で製造されています。 承認は、遺伝子治療の継続的な商品化と、専門遺伝子治療製造インフラの拡大を強調しています。
- 2026年3月、メルクは理解覚書に署名しました シトファクト アジア・太平洋地域における細胞・遺伝子治療製造能力の進歩 コラボレーションは、APACの高度なセラピーの開発者のための製造インフラと機能の拡大をサポートしています。
- 2026年1月、ドイツを拠点とするグローバルリサーチコラボレーションとライセンス契約を締結 シームレスな治療 難聴のためのプログラム可能な組換えに基づく処置を開発するため。 リリーは開発および商品化のための排他的な免許証を受け取る間、精密な DNA のinsertions のできる設計し、プログラム サイトの特定のrecombinasesをプログラムします; 取引はマイルストーンを含む米ドル 1.12 億以上で評価されます。
競争力のある風景
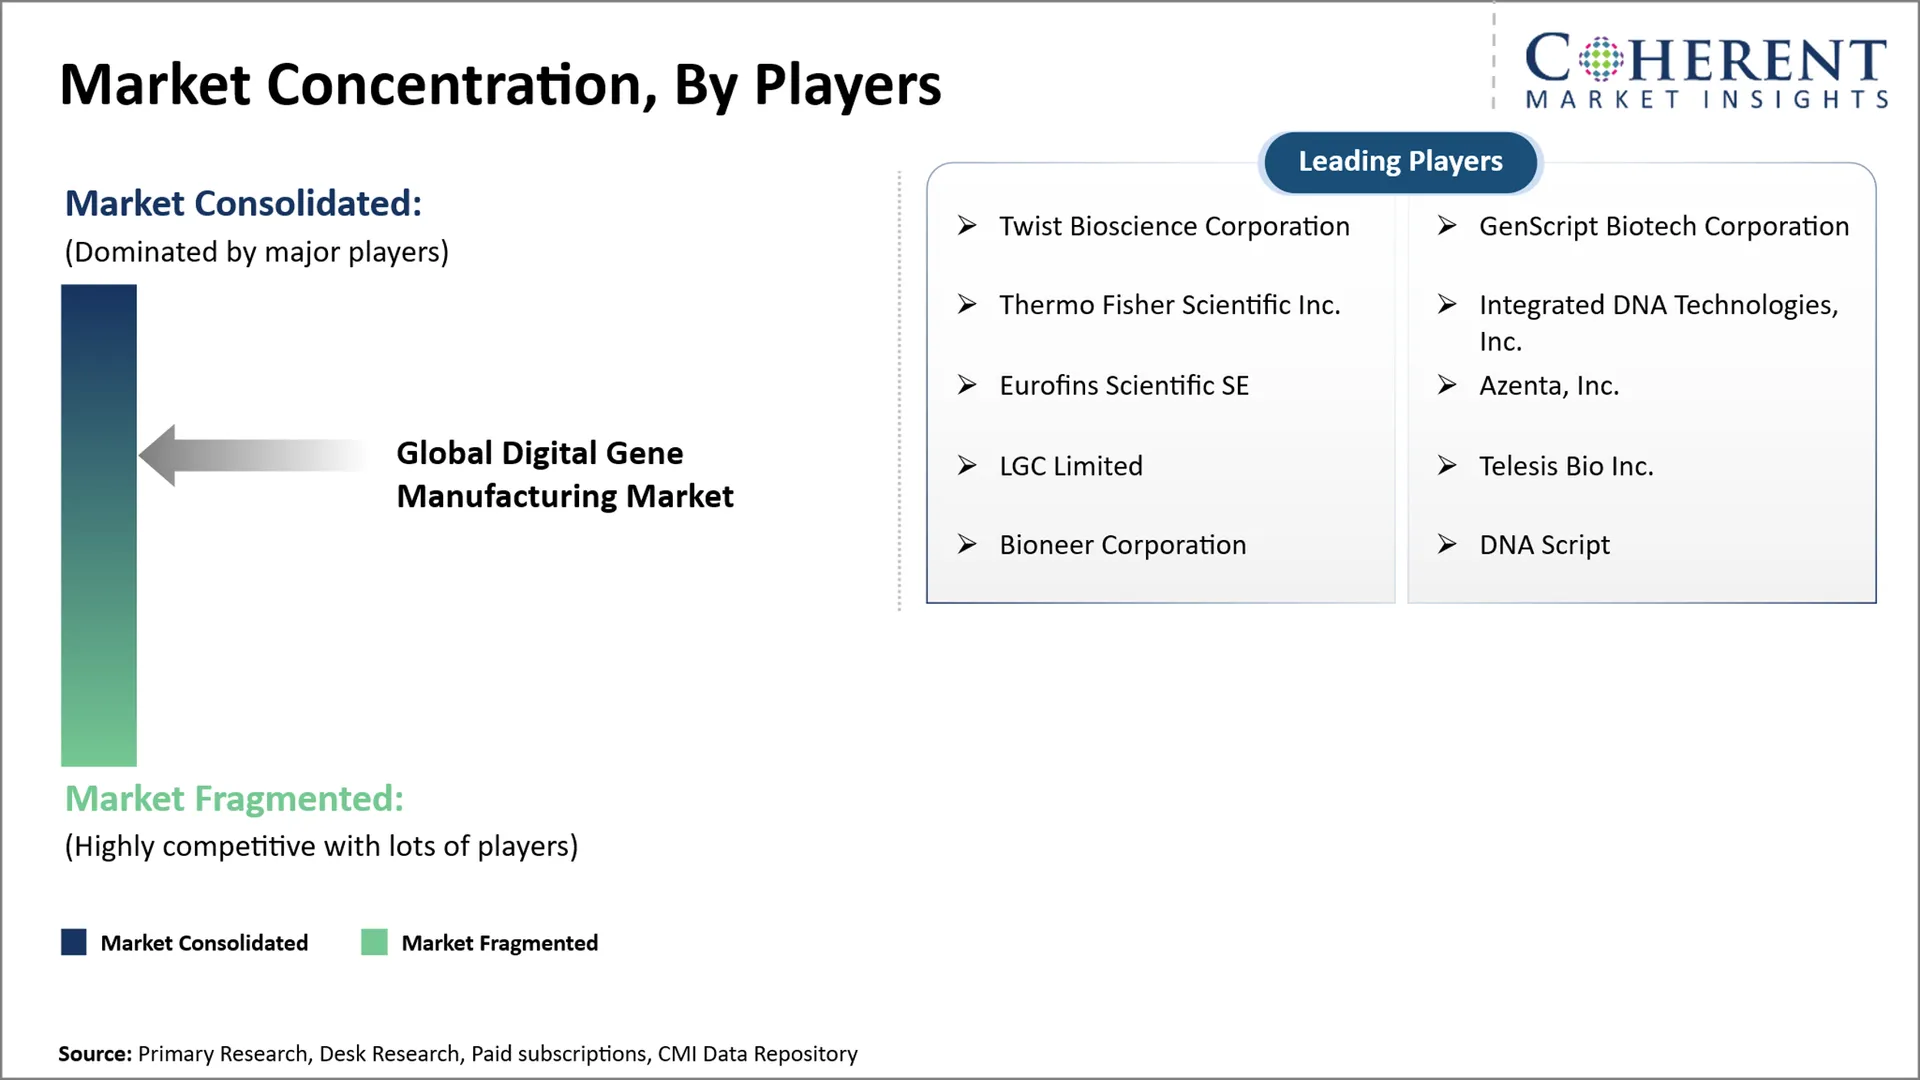
世界的なデジタル遺伝子製造市場は、自動DNA合成、計算遺伝子設計、AI対応のシーケンス最適化、および統合デジタル・ツー・バイオロジカル製造ワークフローの進歩によって形作られた市場ダイナミクスが適度に競争しています。 市場参加者は、合成精度の向上、生産のタイムラインの短縮、複雑な遺伝的構造のスケーリング、および治療、研究、農業、および産業バイオテクノロジーに関するアプリケーションの拡大にますますます注力しています。
主焦点区域は含んでいます
- AI対応遺伝子設計、シーケンス最適化、製造性予測の開発
- 高スループットの生産のための自動化された DNA の統合および遺伝子アセンブリ プラットフォームの拡大
- 自動ラボと製造システムを備えたデジタル遺伝子設計プラットフォームの統合
- 遺伝子および細胞療法、合成生物学、および創薬応用のための拡張可能なワークフローの開発
- 遺伝子製造プロセスのクラウドベースの発注、ワークフローの自動化、リアルタイム追跡の強化
デジタル遺伝子製造 マーケットレポートスコープ
グローバルデジタル 遺伝子製造 マーケットレポートカバレッジ | |||
レポートカバレッジ | ニュース | ||
基礎年 | 2025年 | 2026年の市場規模: | 米ドル 1,620.0 Mn |
歴史・歴史 データのための: | 2020年~2024年 | 予測期間: | 2026 へ 2033 |
予測期間 2026〜2033 CAGR: | 18.1% | 2033年 価値の投射: | 米ドル 5,191.2 Mn |
覆われる幾何学: |
| ||
カバーされる区分: |
| ||
対象会社: | ツイストバイオサイエンス株式会社、ジーンスクリプトバイオテクノロジー株式会社、サーモフィッシャーサイエンス株式会社、統合DNA技術株式会社、Eurofins Scientific SE、アゼンタ株式会社、LGC Limited、テレシスバイオ株式会社、バイオニア株式会社、DNAスクリプト | ||
成長の運転者: |
| ||
拘束と挑戦: |
| ||
- 今後数年間で、世界規模のデジタル遺伝子製造市場は、単一ワークフローでシーケンス設計、最適化、合成、アセンブリ、品質管理、データ管理を接続する統合、ソフトウェア主導の製造エコシステムに向けたスタンドアローンDNA合成からシフトします。 開発サイクルを削減し、より複雑な遺伝子構造を可能にし、分散型およびオンデマンド製造は、大規模な研究開発やバイオ医薬品組織を超えてアクセスを広げることができる一方で、AI-assisted設計と自動化が期待されます。
- 米国における細胞および遺伝子治療の開発のためのAI対応遺伝子設計および自動DNA合成において、最大の機会が予見されます。 複雑な治療構造の組み合わせ、迅速な設計から製造までのサイクルを要求し、確立されたバイオテクノロジーエコシステムは、デジタルシーケンス設計をスケーラブルな物理的生産と接続できる企業にとって価値の高い機会を生み出します。
- 競争力のある優位性を獲得するために、市場プレイヤーは、合成能力に単独で競争するよりも、エンドツーエンドプラットフォームの統合を優先すべきである。 独自のAI主導のシーケンス最適化の構築、自動化と納期の改善、シームレスなデジタル・ツー・マニュファクチャリング・ワークフローの提供、および高価値な治療用途向けの専門的なソリューションを開発することで、より強力な差別化と顧客保持を実現します。
市場区分
- コンポーネントの洞察(Revenue、USD Mn、2021 - 2033)
- ソフトウェアとデジタルプラットフォーム
- ハードウェアおよび装置
- サービス
- 技術の洞察(Revenue、USD Mn、2021 - 2033)
- DNA合成
- Geneアセンブリ
- 遺伝子の編集
- シーケンスデザインと最適化
- アプリケーションインサイト(Revenue、USD Mn、2021 - 2033)
- 創薬・開発
- 合成生物学
- 遺伝子と細胞療法
- 診断
- 農業バイオテクノロジー
- 産業バイオテクノロジー
- その他
- エンドユーザーインサイト(Revenue、USD Mn、2021 - 2033)
- 医薬品・バイオテクノロジー企業
- 学術・研究機関
- クロス/CMO
- 農業・産業バイオテクノロジー企業
- その他
- 地域インサイト(Revenue、USD Mn、2021 - 2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- メキシコ
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- スペイン
- フランス
- イタリア
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて 国土交通
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 北アフリカ
- 中央アフリカ
- 北アメリカ
ソース
第一次研究インタビュー
- デジタルシーケンス設計と自動遺伝子製造に関わるDNA合成と遺伝子設計スペシャリスト
- 合成生物学研究者が設計した遺伝子構造と生物学的システムを開発
- バイオ医薬品 合成遺伝子と遺伝子構造を用いた研究開発・遺伝子治療スペシャリスト
- CRO/CMOおよびCDMOの専門家は、外部の遺伝子合成、アセンブリおよび製造に関与しました
- 合成DNA、遺伝子の編集、計算生物学に関する学術研究者およびバイオテクノロジーの科学者
ステークホルダー
- デジタル遺伝子製造、DNA合成、遺伝子設計プラットフォーム開発者
- 自動化された DNA の統合、遺伝子アセンブリおよび実験室のオートメーションの技術の提供者
- バイオインフォマティクス、AI対応シーケンスデザイン、計算生物学ソフトウェアプロバイダ
- DNA合成試薬、オリゴナクレオチド、シーケンシング、ラボ機器サプライヤー
- 医薬品、バイオテクノロジー、遺伝子治療、合成生物学会社
- 遺伝子生産を支える受託研究開発・製造組織
- エンドユースセクター
- 医薬品・バイオテクノロジー 会社案内
- 学術・研究機関
- 受託研究・製造 組織(CRO/CMO)
- 農業バイオテクノロジー企業
- 産業バイオテクノロジー 会社案内
- 診断および分子 試験会社
- 規制と健康ボディ
- 米国食品医薬品局(FDA) – バイオロジック、遺伝子治療、合成核酸、バイオテクノロジー製品
- 国立衛生研究所(NIH) - 合成核酸、ゲノム、合成生物学、および生物医学研究
- 欧州医薬品庁(EMA) - 先端治療薬およびバイオテクノロジーベースの医薬品
- 医薬品・ヘルスケア製品 規制機関(MHRA)、英国 - 高度な治療と生物学的医薬品
- 医薬品医療機器庁(PMDA) – 遺伝子治療・再生医療製品
- 国家医療製品管理(NMPA)、中国 - 生物学的製品と高度な治療
- 中央医薬品標準制御機構(CDSCO)、インド - 生物学的製品および遺伝子治療関連の規制当局の監督
- 米国農業省(USDA) – 農業バイオテクノロジーと遺伝的に設計された製品
データベース
- NCBI GenBank - パブリックDNAシーケンスデータベースと合成コンストラクトレコード
- NCBIについて Gene – 遺伝子情報、シーケンス、アノテーション、ゲノムリソースのキュレーション
- NCBIシーケンス読み取りアーカイブ(SRA) - 高スループットシーケンスデータ
- ヨーロッパヌクレオチドアーカイブ(ENA) – 核種配列とゲノムデータ
- DNAのDNA 日本データバンク(DDBJ) – 核種配列データベース
- 臨床Trials.gov – 遺伝子および細胞療法を含む臨床研究
- USPTOについて 特許センター - 遺伝子合成およびバイオテクノロジーに関する特許および知的財産権情報
協会について
- バイオテクノロジーイノベーション機構(BIO)
- 細胞・遺伝子治療の国際社会(ISCT)
- 国際遺伝工学機械(iGEM)財団
- 総合生物学リーダーシップ協議会
- アメリカ微生物学会(ASM)
- アメリカ化学会(ACS)
- 欧州微生物学協会連合(FEMS)
パブリックドメインソース
- 米国国立衛生研究所(NIH) – ゲノム、合成生物学、合成核酸、バイオテクノロジー研究
- 生体技術情報センター(NCBI) – ゲノムデータベースとシーケンス分析リソース
- 米国食品医薬品局(FDA) – 遺伝子治療、バイオロジック、バイオテクノロジー規制情報
- 国立標準技術研究所(NIST) - バイオテクノロジー測定科学と標準
独自の要素
- ログイン データ分析ツール
- プロモーション CMI 過去10年間に情報を再発行する。
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
よくある質問
世界的なデジタル遺伝子製造市場は、USD 1,620.0で評価されると推定される 2026年のMnは2033年までにUSD 5,191.2Mnに達すると予想されます。
外部委託遺伝子の設計、DNA合成、アセンブリ、最適化、および関連製造ワークフローの需要が高いため、サービスドミネーション。
デジタル遺伝子製造は、計算遺伝子の設計、自動合成、データドリブンなワークフローを統合し、遺伝子のシーケンスをデジタル設計から物理生物学的コンストラクトに変換します。
2026年から2033年にかけて、世界規模のデジタル遺伝子製造市場のCAGRが18.1%となる。
自動化された、ソフトウェア主導のDNA設計と合成ワークフローの採用と、合成生物学および医薬品開発における迅速でスケーラブルな遺伝子生成に対する需要の増加は、世界的なデジタル遺伝子製造市場の成長を牽引する主要な要因です。
先進的な遺伝子合成および自動化製造プラットフォームのための高資本コスト、およびデジタル設計遺伝子シーケンスのための複雑な規制およびバイオセーフティ要件は、世界的なデジタル遺伝子製造市場の成長を妨げる主要な要因です。
技術の面で、DNA合成は2026年の市場収益シェアを支配すると推定されます。