
グローバルデュアルカーボンバッテリー市場規模と予測 - 2026 へ 2033
グローバル・デュアル・カーボン電池市場は価値があると推定されます 米ドル 126.8 Mn 2026年、到達見込み 米ドル 413.6 Mn 2033年までに、化合物の年間成長率を示す (CAGR)の 18.4%(税抜) 2026年~2033年 この堅牢な成長は、持続可能で高速充電の需要が高まっています。 効率的なエネルギー貯蔵 自動車、再生可能エネルギー、電子機器、産業用途におけるソリューション
カーボンベースの電極を使用し、低コスト・安全・環境に整った電池開発に対応できるため、デュアルカーボンバッテリー技術が注目されています。 2025年11月、スプリングア・ネイチャーは、韓国化学工学会で、デュアルイオン電池がコストの圧力を削減し、安全を改善し、電気自動車でのアプリケーションをサポートできると強調しました。 グリッドストレージ、携帯用電子工学および家エネルギー貯蔵は、二重カーボン電池の採用のための商業見通しを増強します。 (出典: スプリング・ネイチャー)
グローバルの主なテイクアウト デュアルカーボンバッテリー市場
- リチウムイオン デュアル カーボン電池はと期待されます 58.6マイル ツイート リチウム ベースのデュアル イオン アーキテクチャは確立された李イオン供給の鎖およびカーボン電極の革新間の最も実用的な橋を提供する2026年の市場の共有の、です。 2024年2月、RSC Advancesは、Li+とPF6−インターカレーションを用いたデュアルカーボンファイバーバッテリーに関する研究を発表しました。
- 袋セルは、セル形式セグメントをドミネーションする見込み 36.8マイル ツイート 2026年の市場シェアでは、フレキシブルなパッケージング、より軽量なモジュール設計、モビリティ、ドローン、およびコンパクトなエネルギーストレージアプリケーションに適した製品がサポートしています。 10月2022日 PJP 目は、2018年にポーチタイプのセルを商品化し、2019年に電動自転車、電子スクーター、およびドローンに設置し、早期のアプリケーションに適合させると述べました。
- 自動車の保有が期待される 36.2マイル ツイート 2026年の市場シェアでは、自動車メーカーはEVの差別化のための高速充電、より安全な、および長い生命電池のプラットホームを優先します。 トヨタは、2024年9月、前世代のBEVバッテリー開発と生産計画を認定し、2026年からバッテリー生産、全固体バッテリーR&D、高度な化学品のためのOEM食欲を強化することを発表しました。
- アジアパシフィックは、優勢な地域に残ると予想される 39.4の ツイート 2026年の市場シェアでは、日本のバッテリーイノベーション基盤、中国製セル製造エコシステム、地域EVサプライチェーン統合の支援を行っています。 2026年6月、国内の「電池・電力業界戦略」を策定し、国内生産の強固化、グローバルバッテリー関連販売成長、次世代電池の商用化を推進
- 北米は急速に成長する地域であり、 26.7マイル ツイート 電池材料のローカリゼーション、リサイクルおよび高度の部品の製造によって支えられる2026の市場のシェアの。 2026年3月、米国エネルギー省は、最大500万米ドルを調達し、重要な材料加工、電池製造、リサイクルを拡充し、グラファイトリッチシステムをはじめとする新たな化学品の普及強化に取り組みました。
- OEM-Ledの商品化: 二重カーボン電池の採用は性能の検証、パックの統合、保証設計および安全資格が細胞の開発者、車のプラットホームおよびエネルギー貯蔵の積分者間の緊密な協同を要求するので、開いた小売チャネルではなく戦略的なOEMのパートナーシップを、動かすことです。 パイロット・ツー・スケールのタイムラインを短縮し、早期の商用展開のための銀行性を向上させることができます。
- クリティカル・ミネラル ライトの価値提案: 市場方向は、充電速度、安全、およびライフサイクル性能を維持しながら、禁忌の金属に依存することを減らす化学品に向かってシフトしています。 デュアルカーボンバッテリーは、調達リスク、ESGスカルチニー、およびモビリティ、エレクトロニクス、産業および固定ストレージアプリケーション間で圧力をリサイクルする顧客のための差別化された持続可能性の物語を提供することで、この位置に合ったものです。
セグメント情報
なぜリチウムイオンデュアルカーボンバッテリーは、グローバルデュアルカーボンバッテリー市場を支配しますか?
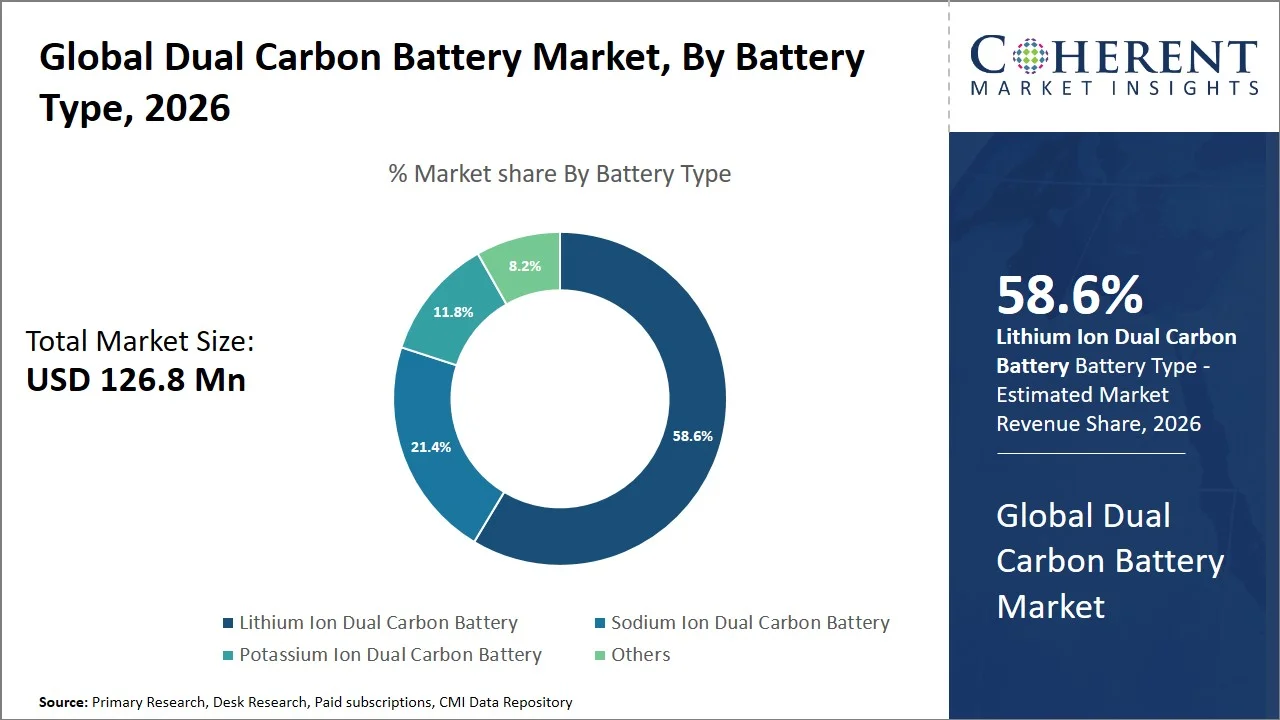
リチウムイオン デュアル カーボン電池は市場をとのdominateと期待されます 58.6% デュアルカーボン化学品の中で最も低い商用化リスクを提供するため、2026年にシェア。 セグメントは、確立されたリチウムイオン製造ノウハウ、既存の電解サプライチェーン、有能なグラファイト処理能力、および成熟したバッテリー管理システムから恩恵を受けています。 需要は、EVパイロット、静止ストレージ開発者、および高度な電子機器メーカーから最も強く、より安全な、高電圧、リチウムベースのインフラストラクチャから完全に移動することなく、カーボン電極システムを求めています。 リチウム塩、グラファイトアノード、コーティングライン、形成プロセスが既に工業化されているため、供給側スケーラビリティも強化されます。 2026年3月 材料化学のジャーナル グラファイトアノード、Li ベースの濃縮電解液、LiF カーボンカソードを使用したリチウム ベースのフラクレーション/デフレーション デュアル カーボン バッテリー設計を発表し、高容量デュアル カーボン システムに対する技術的な進歩を示す。 (出典: 化学の王立会)
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
なぜポーチセルをやるのか グローバル・デュアル・カーボン・バッテリー・マーケットで最大のセル・フォーマットを表すか?
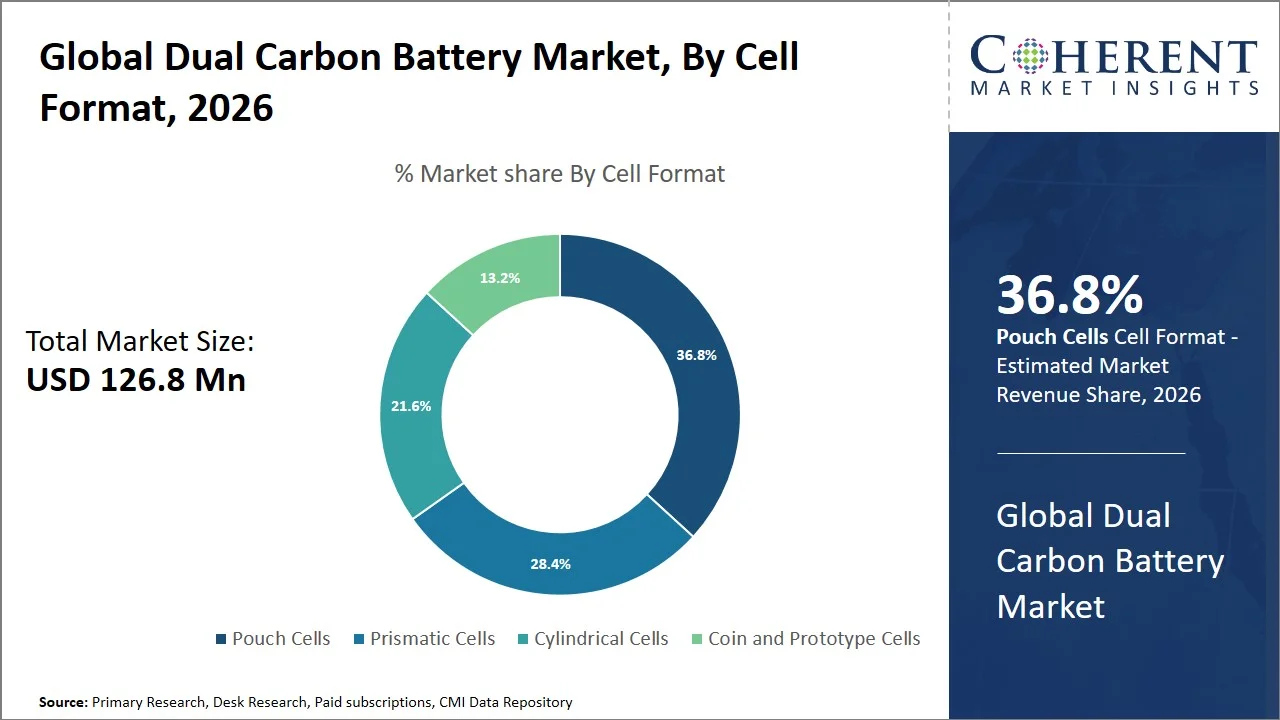
パウチセルは、最大の細胞フォーマットを表すために期待されます 36.8% 2026年、デュアルカーボン電池がプロトタイプ、パイロット、および初期の商用検証フェーズで移動しているため、フレキシブルセルエンジニアリングが不可欠です。 袋のフォーマットは堅い円筒形か硬貨のフォーマットより速い電極積み重ねの修正、より容易な熱テスト、より低い重量およびよりよいスペース利用を可能にします。 要求は、最終的なモジュールの設計の前に構成可能なパックの形を要求する移動性のプラットホーム、無人機、密集した貯蔵システムおよびOEMの検証プログラム間で集中されます。 供給側から、袋製造は、多層積層、高速設計反復、および固定円筒形ツーリングに開発者をロックすることなくスケーラブルなパイロット生産をサポートしています。 グラフェン・マニュファクチャリング・グループは、2026年4月、グラフェン・マニュファクチャリング・グループでは、そのグラフェン・アルミニウム・イオン・セルがエネルギー密度の倍増と、高速充電サイクルで出力を維持したことを報告し、その開発ロードマップは、コイン・セルからパウチ・セル・プロトタイプ、商用化のステップまでの動きを示しています。 (出典: グラフェン製造グループ株式会社)
なぜ自動車が世界的なデュアルカーボン電池市場を支配しますか?
自動車は市場をとのdominateと期待されます 36.2% 車の電気化が速い充満、改善された安全、より長い周期の生命を結合できる電池システムのための最も強い要求を作成するので2026年に、共有して下さい、および制約された電池の金属に対する依存を下げて下さい。 デュアルカーボン電池は、カーボンベースの電極は、高出力の動作と強力な熱安定性をサポートし、プレミアムEV、都市のモビリティ、車両、および将来の航空機の概念に関連した製品を作ることができるため、EVおよび光のモビリティアプリケーションに最適です。 オートメーカーは、保証と火災リスクの暴露を削減しながら、既存のパックアーキテクチャに統合できる技術も好みます。 2025年4月、現代Amperexの技術Co.、限られる(CATL)はFreevoyの二重力電池、Nextraの乗客EV電池および二次世代のShenxingの超高速充満電池を、自動車産業の転位を複数の化学、カスタマイズされた性能の高い発電電池のプラットホームにunveiled。 (出典: 現代Amperexの技術Co.、限られる)
グローバルデュアルカーボンバッテリー市場ダイナミクス
主要市場ドライバー
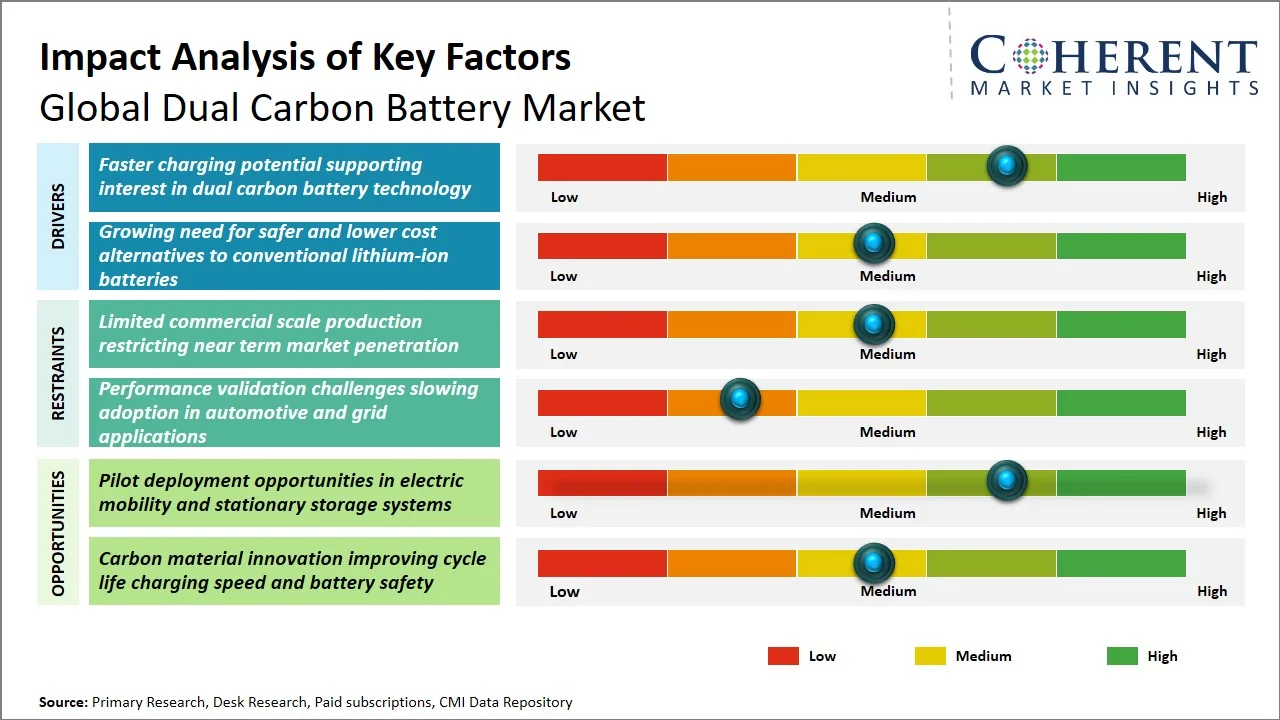
- 二重カーボン電池の技術のより速い充満潜在的な支持の興味: EV、光のモビリティ、ドローン、産業機器、および分散型エネルギー貯蔵を横断して、デュアルカーボン電池を商用的に魅力的にし、カーボン電極設計と高出力のポテンシャルにより高速充電が重要な購入と投資要因になっています。 テクノロジーの価値提案は、ダウンタイムがアセットの利用、フリートの生産性、消費者の受け入れに直接影響を及ぼす最も強いものです。 充電速度の期待が上昇するにつれて、電池の開発者はイオン輸送を改善し、熱蓄積を減らし、そして高速度の充満の下で周期の安定性を維持する電極の建築にますますます集中しています。 これは、デュアルカーボンシステム、特にリチウムイオンデュアルカーボンおよびパウチセルフォーマットへの投資をサポートしています。 2025年5月、BASFおよびGroup14は、より速い充満、より高いエネルギー密度および耐久性を提供する市場準備のケイ素・アノデの解決を発表しました、ハイレート電池材料へのより広い企業のシフトを反映し、および急速充電の代わりのための商業用プルを有効にする。
- 安全およびより低い費用のための必要性を慣習的なリチウム イオン電池への代わり育てること: トランジションメタルの安全性、コストのボラティリティ、依存性は、メーカーとエンドユーザーをプッシュして、火災リスクと材料コストの暴露を削減するバッテリー化学者を評価することです。 カーボンベースの電極は、より安全な熱動作をサポートしながら、コバルト、ニッケル、その他の制約物質に対する信頼性を減らすことができるため、デュアルカーボン電池は、このシフトの恩恵を受けます。 要求は、特に、安全認証、ライフサイクルコスト、および信頼性の影響調達の決定を提供する静止したストレージ、コンパクトな電子機器、医療機器、都市モビリティアプリケーションに関連しています。 また、スケーラブルなカーボン素材と簡易リサイクル経路に対応した化学品を求める企業として、サプライサイドの関心も高まっています。 2026年4月、インドの科学技術部(DST)は、蓄電池を手頃な価格、安全で安定したものにすることを目指したアルミニウムイオン電池用の複合電極材料の開発を報告し、リチウムイオンシステムに対するより安全な代替品の普及に注力しました。
新興市場 トレンド
- カーボンリッチとメタルライトバッテリーアーキテクチャに向けてシフト: 世界的なデュアルカーボンバッテリー市場は、リサイクル性とライフサイクルの経済性を改善しながら、高価で供給禁忌の金属への暴露を削減するバッテリーシステムに移行しています。 炭素が豊富な電極設計は、より弾力性のある原料ベースをサポートし、重要なミネラル価格のスイングに対する感度を低下させ、持続可能性主導の調達によるより強いアライメントを得ることができるため、戦略的関連性を高めています。 この傾向は、性能、コンプライアンス、および長期供給のセキュリティのバランスをとらなければならないOEMおよびエネルギー貯蔵の積込み機のために特に重要です。 デュアルカーボンバッテリーデベロッパーにとっては、カーボン電極を技術的差別化だけでなく、調達リスク低減ツールとして位置付けている機会です。 お客さまは、オーナーシップ、トレーサビリティ、およびエンド・オブ・ライフ・ハンドリングのトータルコストをますます評価し、カーボン・ベースのシステムは、初期の商用パイロットやプレミアム・ニッチ・アプリケーションにとってより魅力的なものとなります。
- パイロットスケール検証 商業採用への橋になること: デュアルカーボンバッテリーは、パイロットの調達、OEMテスト、プロトタイプフォーマット、および即時量産ではなく、制御されたアプリケーション試験を通してますます評価されています。 この傾向は、市場の現在のステージを反映しています。技術の関心は強いですが、買い手はまだサイクル寿命、充電保持、温度安定性、安全性、およびパックレベルのパフォーマンスに関する証拠を必要とします。 袋の細胞および硬貨/プロトタイプ細胞は生産の工具細工が締められる前に急速な物質的なテストおよび設計変更を可能にするので早い検証で重要残ります。 自動車、電子機器、エネルギー貯蔵の顧客は、高速充電、安全、軽量設計が測定可能な値を提供するユースケースで、デュアルカーボンバッテリーを最初に採用することが期待されています。 市場の次のフェーズは、ラボのパフォーマンスから反復可能なパイロット製造、品質一貫性、信頼性の認定経路への移行に依存します。
現在のイベントとその影響
現在のイベント | 説明とその影響 |
2024年10月 – 米国財務省とIRSファイナル45Xアドバンスト製造クレジット規則 |
|
7月2025日 – 廃棄物電池リサイクル効率と材料の回復に関する欧州委員会規則 |
|
10月2025 - リチウム電池と人工黒鉛陽極材料の中国輸出制御 |
|
地域洞察
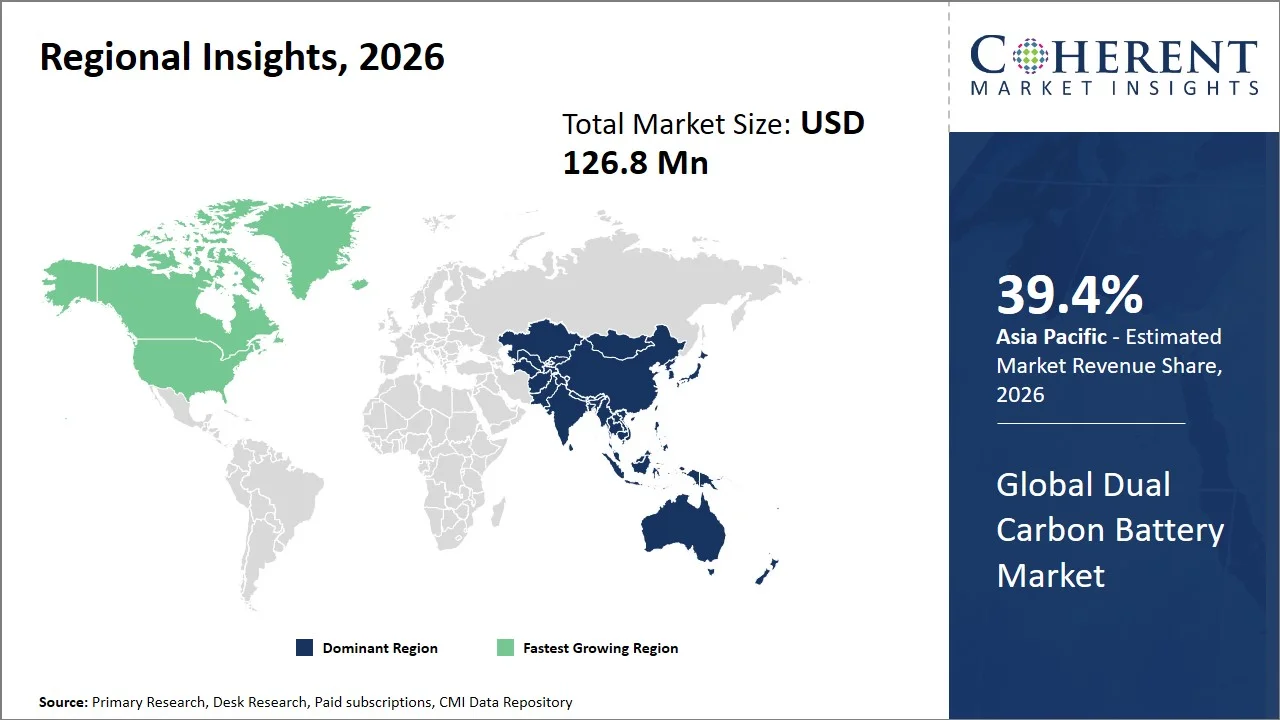
なぜアジアパシフィックは、グローバル・デュアル・カーボン・バッテリー・マーケットを支配していますか?
アジアパシフィックは、世界規模のデュアルカーボンバッテリー市場を、 39.4% 2026年、中国、日本、韓国における蓄電池製造能力、強炭素材料加工能力、先進的な細胞開発エコシステムにより支持される。 領域は、実験室化学からパイロット生産への強力なルートを持っています。 すでにグラファイト、電解液、分離器、パックアセンブリ、EVプラットフォームの統合サプライヤーをホストしているためです。 需要は、高EVの生産、電子機器製造、ドローン、および固定ストレージプロジェクトによって強化され、高速充電と安全なバッテリーフォーマットが商業的に関連しています。 3月2026日, 新エネルギー・産業技術開発機構(NEDO)は、次世代蓄電池・リサイクル技術に関する日本のグリーン・イノベーション・ファンドを強調し、自動車用バッテリーサプライチェーンを強化し、重要な材料調達リスクを削減する取り組みを行っています。 (出典: ネド)
なぜ北米は、グローバルデュアルカーボンバッテリー市場における最も速い成長地域として新興していますか?
北米は急速に成長する地域であり、 26.7%の 米国およびカナダが国内電池材料の生産を加速する2026年に、EVの供給鎖の局在化および高度の細胞の商品化として共有して下さい。 お客さまがより安全・高パワー・低負荷・アジアバッテリー輸入の依存性を低下させるため、デュアルカーボンバッテリーの重要性が高まっています。 EVメーカー、防衛アプリケーション、グリッドストレージ、データセンターバックアップシステムからの強力な需要は、パイロット調達と共同開発モデルをサポートしています。 9月2025日, Silaは、Moses Lake、Washington Automotive-scale Siliconアノード工場で操業を開始し、北米の次世代電池材料を従来のLi-ionサプライチェーンを超えて産業化する能力を増加させることを発表しました。 (出典: シラ)
世界の主要国のためのデュアルカーボンバッテリー市場見通し
なぜ中国はグローバルデュアルカーボンバッテリー市場のための重要な市場ですか?
中国は、比類のない電池製造スケール、グラファイト加工ベース、EVエコシステム、および統合された産業クラスターを介して急速に新興化学品を商業化する能力のために、世界的なデュアルカーボンバッテリー市場のための重要な市場です。 国の強みは、炭素材料、電極コーティング、セルアセンブリ、パックインテグレーション、および電気モビリティおよびエネルギー貯蔵からの大きな下流需要を含むフルバッテリーバリューチェーンにあります。 二重カーボン電池の開発者は競争が激しく、費用の圧力が高い残っているが、中国の成熟した製造者ネットワークおよび強いテスト環境から寄与できます。 2025年11月、中国国家評議会の白書は、国が8月2025日の終わりまでに約17.35万EV充電施設を持っていたことを報告し、高速充電電池の採用のための大きなインフラ基盤を作成しました。
なぜ日本がグローバル・デュアル・カーボン・バッテリー・マーケットで重要なの?
日本は、先進電気化学の研究、高品質の材料工学、強力な自動車電池開発能力を兼ね備えているため、世界的なデュアルカーボンバッテリー市場で重要です。 日本企業は、市場が電解質設計、カーボン電極の安定性、安全性試験、およびコンパクトなセルエンジニアリングの精度を必要とするため、デュアルカーボンバッテリーに特に関連しています。 EV、ドローン、ロボティクス、プレミアムコンシューマーデバイスにおける高信頼性バッテリーの需要も高まります。 1月2026日, 2027~2028年のトヨタ全ソリッドステートBEVバッテリーロードマップをサポートし、次世代バッテリープラットフォームや材料供給セキュリティに引き続き投資を続けてきた、大規模な硫化物製造施設の計画を発表しました。
なぜ韓国は、グローバルデュアルカーボンバッテリー市場における成長をサポートしていますか?
韓国は、その強力な二次電池メーカー、高度なセル加工ノウハウ、および輸出指向EVバッテリーサプライチェーンを通じて、世界的なデュアルカーボンバッテリー市場における成長をサポートしています。 全国の企業は、高性能なセルのスケーリング、グローバルオートメーカーと連携し、自動車や電子機器の用途に求められる電池を修飾するなど、商業的に関連しています。 これは、特に、パウチセル製造、安全検証、OEMパートナーシップが必要であるデュアルカーボンバッテリーパイロットのための支持環境を作成します。 韓国は2026年1月、韓国は2025年に10,624の二次電池の特許出願を提出し、14.4%、LGエネルギーソリューション、Samsung SDI、SK Onなどの大型電池会社が主導したと報告しました。
グローバル・デュアル・カーボン・バッテリー・マーケットの戦略的市場はなぜ?
米国は、蓄電池材料の回収に焦点を合わせ、グラファイト供給チェーンの依存性を削減し、EV、防衛、グリッドストレージ、および産業用電気化を横断する高値バッテリーアプリケーションをサポートするため、世界的なデュアルカーボンバッテリー市場向けの戦略的市場です。 デュアルカーボンバッテリー開発者は、より安全な化学品、高速充電性能、および国内調達コンプライアンスの米国需要から恩恵を受けることができます。 自動車メーカーや電池材料会社がアノードやカーボンベースの材料のローカライズされた供給契約を構築しているため、パイロット製造にも魅力があります。 1月2025日, ヴァイオノードは、EVバッテリーグレードの合成陽極グラファイトの一般モーターとマルチビルライオンドルの長期供給契約を結び、北米バッテリー素材のローカリゼーションを強化しました。
なぜドイツは、グローバルデュアルカーボンバッテリー市場における戦略的国ですか?
ドイツは、その優れた自動車ベース、高度なエンジニアリングエコシステム、厳格な品質基準、および輸入電池の欧州の信頼性を減らすための強い関心のために、世界的なデュアルカーボンバッテリー市場における戦略的な国です。 ドイツの自動車メーカーおよびサプライヤーは、充電性能、安全性、ライフサイクル値、およびサプライチェーンのレジリエンスを向上させる次世代のバッテリーを必要としています。 デュアルカーボンバッテリーは、高性能EVバリデーション、特殊産業用アプリケーション、将来のバッテリーR&Dプログラムを自動車の電動化に連動させることにより、ドイツにおける関連性を得ることができます。 8月2025日, ポルシェは、セルフォースは、バッテリー活動を再調整した後、バッテリーセルとシステム開発に注力し、ドイツの役割をハイエンドバッテリーR&Dとして補強し、製造戦略が調整すると同時にエンジニアリングハブとして補強することを述べました。
グローバル・デュアル・カーボン電池市場における技術導入風景
テクノロジー | 採用のレベル | 主な用途 エリア | ビジネスインパクト |
デュアルカーボン電極アーキテクチャ | メディア | EVパイロット、電子機器、固定ストレージ | 安全、高電圧、金属光電池の差別化をサポート |
ポーチセルプロトタイピング | 高い | パイロットセル、モビリティパック、ドローン | より速い設計反復、軽量包装およびパックのカスタム化を可能にします |
高純度グラファイト加工 | 高い | カーボン電極および陽極/陰極材料 | 導電性、一貫性、サイクル安定性、サプライヤーの資格を改善 |
高度な電解製剤 | メディア | リチウムイオンおよびナトリウムイオン二重カーボン システム | イオンモビリティ、電圧安定性、高速充電性能の向上 |
バッテリー管理システム | 高い | 自動車、産業、エネルギー貯蔵 | 安全監視、充満制御および保証の信任を改善して下さい |
リサイクルおよびカーボン材料の回復 | メディア | 電池の終生および円の供給の鎖 | コンプライアンスリスクを削減し、持続可能な調達位置をサポート |
グローバル・デュアル・カーボン・バッテリー・マーケットで新しい成長機会を作成する高速充電モビリティ・アプリケーションとメタル・ライト・バッテリー・ケミストリーの作り方
高速充電モビリティと金属光電池化学は、グローバルデュアルカーボンバッテリー市場にとって最も強力な機会ゾーンを表しています。 EV、二輪車、無人機、および密集した産業装置は安全か周期の生命を妥協しないで充満ダウンタイムを減らすことができる電池を必要とします。 カーボンベースの電極構造により、高出力の動作をサポートし、高出力のトランジションメタルの依存性を低減できるため、デュアルカーボンバッテリーがこのニーズに適合します。 商用機会は、バイヤーが安全、軽量設計、およびより速い再充電を最大エネルギー密度だけ価値のある適用で最も強いです。 プレミアムパイロットの展開、OEM検証プログラム、都市のモビリティと分散型エネルギー貯蔵のための専用パックのためのルームを作成します。 メーカーは、持続可能性、原材料の弾力性、再生性を区別するために、デュアルカーボン位置決めも使用できます。 予測期間にわたって、安定したセル性能、スケーラブルポーチフォーマット製造、および信頼できる安全認証を組み合わせる企業は、研究調達から商用供給契約に迅速に移動することができます。
市場プレーヤー、キー開発、および競争力のあるインテリジェンス
主な開発
- 5月2026日 ログイン オートノーマチックマシン、物理AIアプリケーション、AIデータセンター向けの超高速、高出力エネルギー技術を加速する1億米ドルで、シリーズCの資金調達で60万ドルを調達しました。 同社は、バッテリーは、高強度24 / 7操作をサポートし、強力な耐久性を提供し、デュアルカーボンバッテリープラットフォームへの関心をサポートする高速充電バッテリー要求に関連する開発を述べました
- で 4月 2026, グラフェン製造 グループ 英国クイーンズランド大学と共同開発契約を締結し、電池イノベーションセンターの協力のもと、黒鉛アルミニウムイオン電池技術の主要な性能更新を報告しました。 GMGは、2025年12月以降、その細胞はエネルギー密度のパフォーマンスを倍増し、6分間の高速充電速度で数百回以上のサイクルのパフォーマンスを維持し、炭素/グラフェンベースの高電力バッテリーの商用ケースを強化することを述べました
競争力のある風景
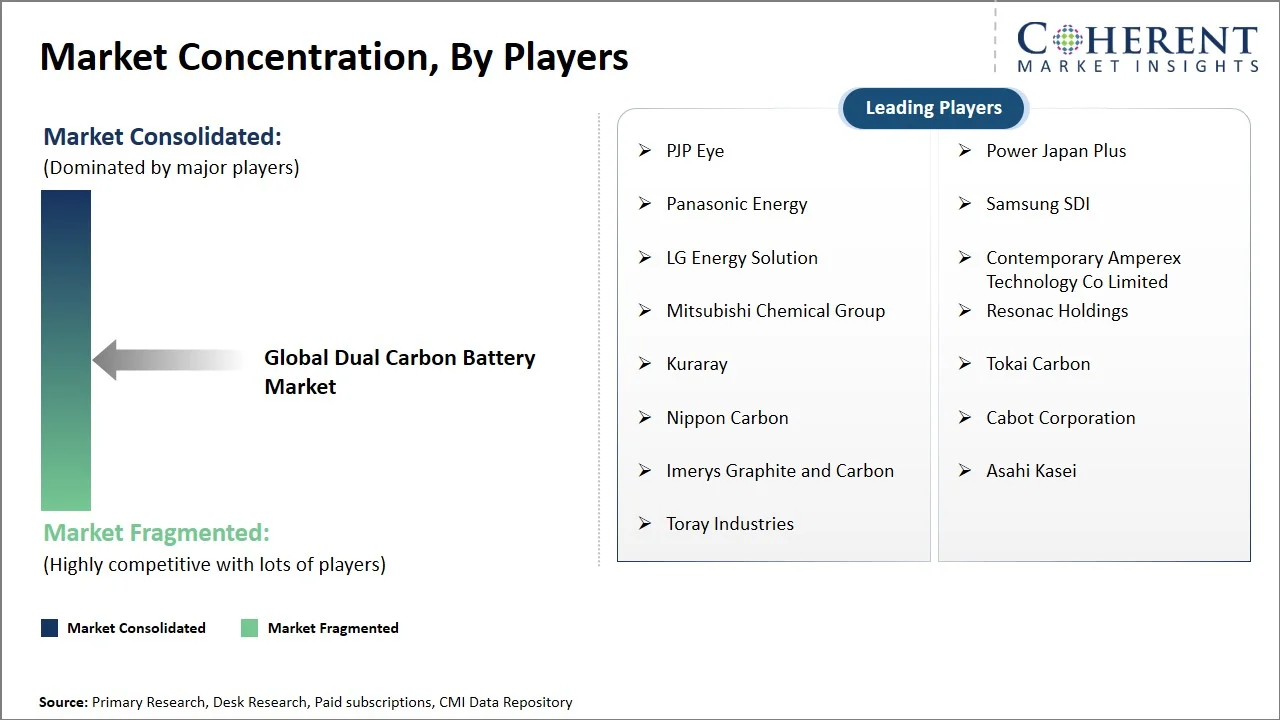
世界的なデュアルカーボンバッテリー市場は、バッテリーのスタートアップ、カーボン素材開発者、大学のスピンオフ、高度なバッテリーメーカー、エネルギー貯蔵インテグレータを横断する競争で、技術主導で適度にフラグメントを維持しています。 市場はまだ初期の商品化段階にあるため、プレイヤーは、パフォーマンス検証、知的所有権、電極化学、パイロット製造能力、戦略的な顧客アクセスで、ボリュームとより多くの競合します。
主焦点区域は含んでいます
- プロダクト質および差別: 企業は充満率、サイクル寿命、電圧安定性、熱安全およびカーボン電極の性能で競争します。
- 技術の採用およびプロセス効率: 強力な焦点は、電極コーティング、電解物最適化ポーチ、セルエンジニアリング、スケーラブルなパイロット生産に残ります。
- 価格とコスト競争力: カーボンリッチなバッテリー設計により、コバルト、ニッケルなどの高価な材料への暴露を抑えることを目指しています。
- 容量の拡張および供給の信頼性: 初期のムーバーは、大規模な契約の前にグラファイト、炭素繊維、電解質、分離器、およびセルアセンブリのパートナーを固定しなければなりません。
- 認証、コンプライアンス、品質管理: 安全試験、輸送認証、バッテリーパスポートの信頼性、およびリサイクルコンプライアンスが重要になっています。
- 指定の差別: セル形式、電圧ウィンドウ、サイクル性能、充電公差、およびアプリケーション固有のパック設計は、顧客の選択に影響を与える。
- パートナーシップとサプライヤーの合意:OEMのコラボレーション、研究調達、パイロットプログラム、および契約製造は、商業化に集中しています。
- 持続可能な位置決め:カーボンベースの化学、再生性、およびより低いクリティカル・ミネラル・リライアンスは、ESGに焦点を絞った顧客のための重要なメッセージです。
マーケットレポートスコープ
デュアルカーボンバッテリー市場レポートカバレッジ
| レポートカバレッジ | ニュース | ||
|---|---|---|---|
| 基礎年: | 2025年 | 2026年の市場規模: | 米ドル 126.8 Mn |
| 履歴データ: | 2020年~2024年 | 予測期間: | 2026 へ 2033 |
| 予測期間 2026〜2033 CAGR: | 2033年 価値の投射: | 米ドル 413.6 Mn | |
| 覆われる幾何学: |
| ||
| カバーされる区分: |
| ||
| 対象会社: | プロフィール 目, パワージャパンプラス、パナソニックエナジー、Samsung SDI、LG Energy Solutions、Mobility Amperex Technology Co Limited、三菱ケミカルグループ、Resonac Holdings、Kuraray、Tokai Carbon、日本カーボン、Cabot Corporation、Imery Graphite、カーボン、旭化成、 東レ産業 | ||
| 成長の運転者: |
| ||
| 拘束と挑戦: |
| ||
アナリストオピニオン(エキスパートオピニオン)
- 世界的なデュアルカーボンバッテリー市場は、より安全な、より高速充電、およびメタルライトバッテリー代替の要求によって支えられ、予測期間にわたって高成長、革新主導市場を維持することが期待されています。 商用採用は、EVスケールの展開前に、特殊なモビリティ、電子機器、および固定ストレージアプリケーションを開始する可能性があります。
- リチウムイオンデュアルカーボンバッテリー、ポーチセルフォーマット、自動車用途、OEMパートナーシップ、アジア太平洋製造エコシステムにおいて最も強力な成長ポケットが期待されています。 北アメリカは政策のインセンティブ、国内材料の調達および高度電池の試験が地域の競争力を改善するので勢いを得る可能性が高いです。
- 重要なリスクは、限られた商業規模の検証、電解安定性の課題、グラファイト供給濃度、認証遅延、およびナトリウムイオン、シリコン・アノデ、LFP、ソリッドステート技術による競争が含まれます。 企業は、アプリケーション固有の性能の証明、安全認証、材料のトレーサビリティ、OEMの共同開発に焦点を合わせ、防御可能な市場位置を構築する必要があります。
市場区分
- 電池式インサイト(Revenue、USD Mn、2021 - 2033)
- リチウム イオン二重カーボン電池
- ナトリウムイオン二重カーボン電池
- カリウムイオン二重カーボン電池
- その他
- セル形式インサイト(Revenue、USD Mn、2021 - 2033)
- ポーチセル
- プリズム細胞
- 円筒細胞
- コインとプロトタイプセル
- エンドユース業界インサイト(Revenue、USD Mn、2021 - 2033)
- 自動車産業
- エネルギー・ユーティリティ
- エレクトロニクス
- 産業
- 研究・試験プロジェクト
- その他
- 販売チャネルの洞察(Revenue、USD Mn、2021 - 2033)
- OEMのパートナーシップ
- 直接供給契約
- 研究・試験調達
- 地域インサイト(Revenue、USD Mn、2021 - 2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- メキシコ
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- スペイン
- フランス
- イタリア
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて 国土交通
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 北アフリカ
- 中央アフリカ
- 北アメリカ
- キープレーヤーの洞察
- プロフィール ログイン
- パワージャパンプラス
- パナソニックエネルギー
- サムスンSDI
- LGエネルギーソリューション
- アメレックステクノロジー株式会社
- 三菱ケミカルグループ
- レソナックホールディングス
- クラレー
- 東海カーボン
- 日本カーボン
- 株式会社キャボット
- Imerys グラファイトおよびカーボン
- 旭化成
- 東レ産業
ソース
第一次研究インタビュー
- デュアルカーボン電池開発者およびカーボン電極電池技術企業
- リチウムイオン、ナトリウムイオンおよびカリウムイオン二重カーボン電池の技術の開発者
- カーボン電極、グラファイト、ハードカーボン、活性炭、グラフェン、炭素繊維材料サプライヤー
- バッテリーセルメーカーは、ポーチ、プリズム、円筒、プロトタイプ/コインセルを製造しています。
- 電解物、分離器、バインダー、現在のコレクターおよび電池の添加物 サプライヤー
- EVバッテリーパックメーカー、自動車OEM、二輪EV会社、ドローンメーカー、電子モビリティプラットフォーム開発者
- エネルギー貯蔵システムインテグレータ、ユーティリティスケールストレージ開発者、再生可能エネルギープロジェクト開発者、およびグリッドストレージソリューションプロバイダ
- 消費者向け電子機器、産業用機器、ロボット、バックアップパワーバッテリーユーザー
- 電池試験機関、認証機関、安全試験専門家、電気化学研究者
- 電池リサイクル企業、カーボン材料の回復会社および円電池の供給鎖のコンサルタント
ステークホルダー
- デュアルカーボンとカーボンベースのバッテリー技術開発者: PJP 目, パワージャパンプラス、グラフェン製造グループ、スケルトンテクノロジーズ
- 電池細胞およびエネルギー貯蔵の製造業者: パナソニックエネルギー、サムスンSDI、LGエネルギーソリューション、現代Amperexテクノロジー株式会社、東芝エネルギーシステムズ&ソリューションズ、村田製作所
- カーボンおよびグラファイト材料の製造者: 三菱ケミカルグループ、レソナックホールディングス、東海カーボン、日本カーボン、キャボット株式会社、アイモリーズグラファイト&カーボン、SGLカーボン、グラフテックインターナショナル
- 特殊炭素、活性炭、ポリマー/炭素材料会社: クラレ、旭化成、東レ、クレハ株式会社、昭和電工材料
- バッテリー部品サプライヤー:電解メーカー、セパレータメーカー、バインダーサプライヤー、ホイル/電流コレクターサプライヤー、および導電添加物会社
- エンドユース部門: 電気自動車、二輪車、ドローン、家電、再生可能エネルギー貯蔵、グリッドスケールストレージ、産業バックアップシステム、データセンター、ロボティクス、パイロット研究アプリケーション
- 支援エコシステム: 電池管理システムのプロバイダ、モジュールおよびパックのアセンブリ、契約の細胞の製造業者、電池のテストの実験室、リサイクルの会社および専門化学ディストリビューター
- 規制および認証機関: 米国エネルギー省、欧州委員会、日本経済、中国MIIT、韓国MOTIE、BISインド、IEC、ULソリューション、SAE 国際、国連、ISO
データベース
- 米国エネルギー省 - 電池製造、重要な材料、ストレージ技術、クリーンエネルギーの資金調達データ
- 欧州委員会バッテリー規制とバッテリーポリシーデータベース - 持続可能性、リサイクル、カーボンフットプリント、およびバッテリーパスポートの要件
- 次世代バッテリー戦略、グリーンイノベーションファンドプロジェクト、蓄電池供給チェーンへの取り組み
- 中国MIITと商務省 - バッテリー製造ポリシー、グラファイト輸出制御、および新しいエネルギー車両供給チェーン更新
- 韓国MOTIEと韓国電池産業協会 – 二次電池製造、技術、輸出エコシステムデータ
- IEA Global EV Outlook and Battery and Secure Energy Transitions – EV バッテリーの需要、エネルギー貯蔵、化学的トレンド
- IRENA - 重要な材料、EV電池材料、および再生可能エネルギー貯蔵見通し
- USGSミネラルコモディティサマリー - グラファイト、リチウム、およびその他の電池材料の供給データ
- UN Comtradeデータベース - グラファイト、カーボン素材、リチウム電池、電池部品および電池部品のための取引フロー
- ITCについて トレードマップ - 電池、グラファイト電極、カーボン製品、エネルギー貯蔵部品のためのインポート/エクスポート分析
- Googleの特許、WIPOのパテントスコープ、およびEspacenet - デュアルカーボンバッテリー、デュアルイオン電池、カーボン電極、および高速充電電池システムに関連する特許
雑誌・業界出版物
- バッテリー技術
- 電池インターナショナル
- エネルギー貯蔵のニュース
- PVの雑誌のエネルギー貯蔵
- パワーテクノロジー
- 充電されたEV
- インサイドEV
- エレクティブ
- グリーンカーコングレ
- ベンチマーク・ミネラルインテリジェンス
- 電池材料レビュー
- ベスト マガジン
- EEパワー
- エネルギー デジタル
- TechCrunchの気候
- クリーンテックニカ
ジャーナル
- 電源のジャーナル
- エネルギー・環境 科学研究
- 先進エネルギー材料
- 材料化学会 A
- 自然エネルギー
- 自然通信
- ACSエネルギーレター
- エレクトロチマイカ アクション
- バッテリー&スーパーキャップ
- エネルギー貯蔵材料
- カーボン
- カーボンエネルギー
- ナノエネルギー
- 電気化学会ジャーナル
- RSCの進歩
- 韓国化学工学会
- 応用エネルギー
- 材料 今日のエネルギー
新聞/信頼できるニュース ソース:
- ロイター - バッテリー供給チェーン、グラファイト取引、EVバッテリー製造、エネルギー貯蔵投資
- 金融タイムズ - 重要な鉱物、バッテリー戦略、およびグローバルEV産業開発
- ウォールストリートジャーナル - バッテリーの商用化、クリーンな技術投資、および自動車サプライチェーン
- CNBC – EV電池業界、クリーンエネルギー技術、製造投資
- 日本タイムズ – 日本の電池の革新と産業政策の更新
- 韓国ハラルド - 韓国のバッテリーセクターと政策更新
- 中国毎日 - 中国EV、バッテリー製造、およびエネルギー貯蔵業界更新
- ヒンズー教のビジネスライン - インドのバッテリーストレージ、EV、エネルギー移行開発
協会について
- 国際エネルギー機関
- 国際再生可能エネルギー機関
- グローバルバッテリーアライアンス
- 電池評議会国際
- 充電 - 高度な充電式&リチウム電池協会
- 欧州バッテリーアライアンス
- 韓国電池産業協会
- 日本電池協会
- 中国電力の産業協会
- SAEインターナショナル
- 国際電気技術委員会
- 電気電子工学の技術者の研究所
- 電気化学会
- マテリアルリサーチ協会
- グラフェンフラッグシップ
- 欧州カーボンおよびグラファイト協会
パブリックドメインソース
- 米国エネルギー省 - 電池製造助成金、重要な材料戦略、エネルギー貯蔵への取り組み
- 米国環境保護庁 – バッテリーのリサイクル、有害廃棄物、および持続可能性のガイダンス
- 欧州委員会 – EU 電池の規則、リサイクルの効率、電池のパスポートおよびカーボン足跡の規則
- バッテリー戦略、蓄電池業界方針、次世代バッテリーサポート
- NEDO – グリーンイノベーションファンドプロジェクト、バッテリー研究開発、リサイクル技術、次世代ストレージプログラム
- 中国産業情報技術省 – 新エネルギー車・電池製造政策更新
- 中国商務省 - グラファイトおよび電池関連輸出管理規則
- 韓国MOTIE – 充電式バッテリー戦略、バッテリー製造サポート、技術ポリシー
- UN ECE - 電気自動車のバッテリーの安全と輸送関連の規制
- IEC – バッテリーの安全、性能、試験基準
- ISO – バッテリーの品質、安全性、持続可能性、環境管理基準
- USGS – グラファイト、リチウム、および重要な鉱物供給データ
- IEA - EVバッテリーの需要、バッテリー化学ミックス、および固定ストレージの展開傾向
- IRENA - 再生可能エネルギー貯蔵、重要な鉱物、およびバッテリーバリューチェーン分析
独自の要素
- ログイン データ分析ツール、特有CMI 過去10年間に情報を再発行する。
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
独占トレンドレポートで戦略を変革:
よくある質問
2026年から2033年にかけて、世界的なデュアルカーボンバッテリー市場のCAGRが18.4%になるように計画されています。
デュアルカーボン電池は、従来のリチウムイオン電池設計と比較して、充電速度、安全性、サイクル寿命、および持続可能性を向上させるのに役立ちます。
デュアルカーボンバッテリーは、主に電気自動車、エネルギー貯蔵システム、家電、産業機器、ドローン、および研究ベースのパイロットプロジェクトで使用されます。
世界的なデュアルカーボンバッテリー市場は、2026年のUSD 126.8百万で評価され、2033年までのUSD 413.6百万に達すると予想されます。
従来のリチウムイオン電池へのより安全なおよびより低いコストの代わりのための二重カーボン電池の技術そして成長の必要性のより速い充満潜在的な支持の興味は全体的な二重カーボン電池の市場の成長を運転する主要な要因です。
自動車および格子適用の採用を遅らせる言葉の市場浸透および性能の検証の挑戦を制限する限られた商業スケールの生産は全体的な二重カーボン電池の市場の成長を妨げる主要な要因です。
電池式では、リチウムイオンデュアルカーボンバッテリーは2026年の市場収益シェアをdominateと推定されます。