
上咽頭癌治療市場シェア分析 - 2026 年から 2033 年
上咽頭癌治療市場の規模はCAGR 7.2%で成長すると予想され、2026 年には13 億 5,000 万米ドルに達し、2033 年には22 億米ドルに達すると予想されています。主な要因は、上咽頭癌の発生率の増加によって特徴付けられます。 標的治療と免疫療法の使用の増加、併用療法の採用の増加、放射線治療と高精度腫瘍学の継続的な開発。 2025 年 4 月、米国 FDA は、再発または転移性の非角化性上咽頭癌の成人の第一選択治療として、ペンプリマブ-kcqx とシスプラチンまたはカルボプラチンおよびゲムシタビンの併用を承認しました。
重要なポイント
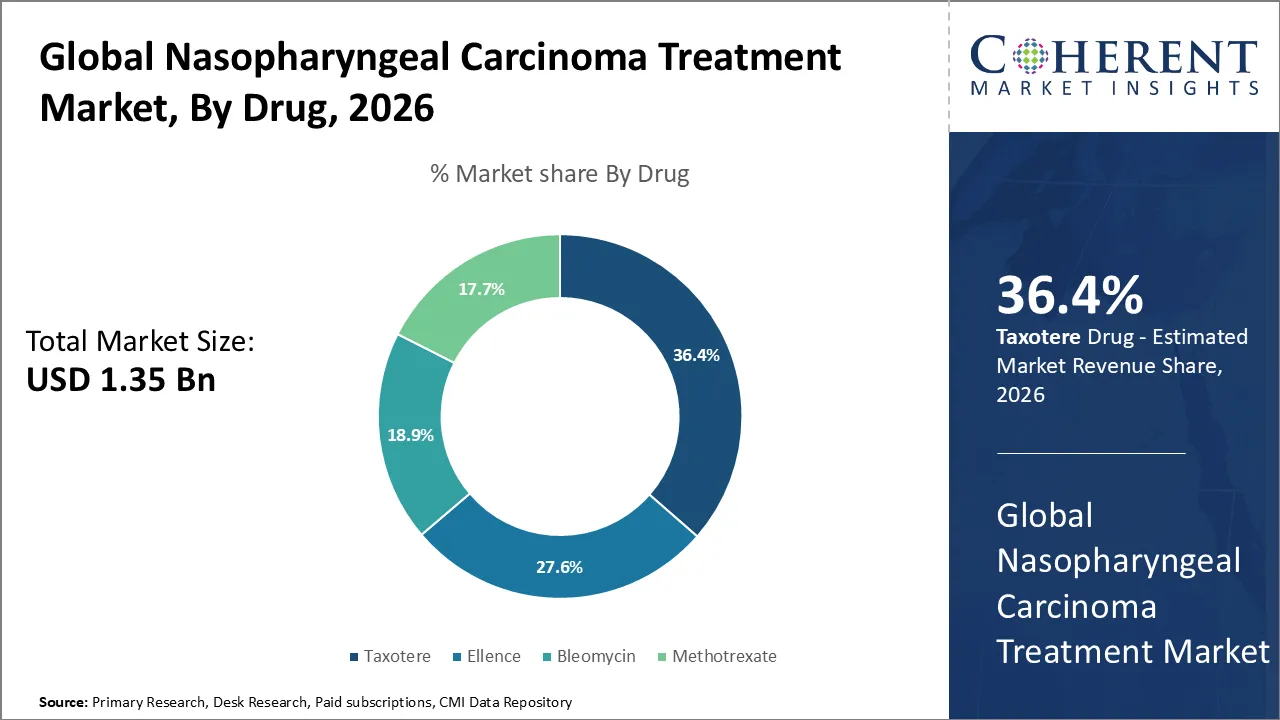
- タキソテール (ドセタキセル) セグメントは、2026 年に36.4% で市場を独占する見込みです。このセグメントの成長は、上咽頭癌の全身化学療法レジメンにおけるドセタキセルの役割が確立されていることと、他の抗がん剤との併用によるものです。 米国立がん研究所(NCI)によると、ドセタキセルはシスプラチン、カルボプラチン、フルオロウラシル、ゲムシタビンと並んで上咽頭がんに使用される化学療法薬の 1 つであり、併用療法は進行した疾患の設定全体で一般的に使用されています。
- 病院薬局セグメントは、2026 年に57.4%でトップとなる見込みです。このセグメントの成長は、病院での静脈内化学療法と免疫療法の実施、腫瘍学の監督義務、専門のがんセンターでの複雑な治療の集中によるものです。 この裏付けとなる臨床研究には 291 人の患者が登録され、この薬は医療専門家によって静脈内投与されており、施設内治療環境の重要性が裏付けられています。
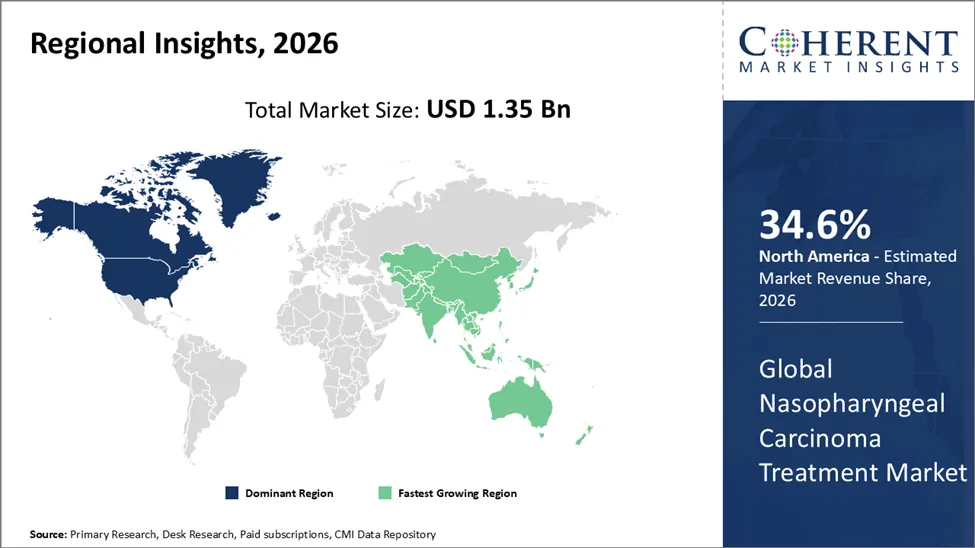
- 北米は、2026 年に34.6%という卓越したシェアを獲得すると予想されています。この地域の成長は、先進的な腫瘍学インフラの利用可能性、免疫療法の採用、大手医薬品開発会社の存在、および新しい治療法に対する規制当局の継続的な承認によるものです。 2025 年 4 月、米国 FDA は再発または転移性の非角化性上咽頭癌に対するペンプリマブ-kcqx を承認し、米国の治療状況に PD-1 を対象とした別の治療選択肢を追加しました。
マーケットドライバー
高い病気は処置の要求をバーデンおよび高度の沈殿物の診断運転しています
Nasopharyngealのカルチノーマの処置の市場は病気の連続的な負荷によって支えられ、集中的なmultimodal処置を要求する患者の相当な比率です。 放射線療法に加えて、全身療法を必要とする多くの患者が病気で存在するため、治療要件は特に重要です。
2025 JAMA(ジャマ) フェーズIIIの調査は、「新しく診断された鼻咽頭がんの70%以上がlocoregionally高度で、シスプラチンベースの化学療法が伝統的に重要な治療アプローチである。
PD-1免疫療法の拡張は、鼻咽頭がん治療の景観を変化させます
免疫チェックポイント阻害剤の導入は、再発および転移性鼻咽頭がん患者に利用可能な治療オプションを拡大しています。 2025年4月、米国食品医薬品局(FDA)は、シスプラチンまたはカルボプラチンと併用し、再発または転移性非ケラチン化の鼻咽頭がんと成人の第一線治療のためのGemcitabineを承認しました。
1月2026日、JAMA 腫瘍学は、再発または転移性鼻咽頭がん患者263人を含むフェーズIII CAPTAIN-1st試験の5年の結果を発表しました。 カムリズマブと化学療法を受けている患者は、化学療法単独で26.6ヶ月と比較して34.5ヵ月の全体的な生存率を達成しました。
現在のイベントとナソ咽頭がん治療市場への影響
現在のイベント | 説明とその影響 |
米国FDAはNasopharyngeal Carcinoma (2025)のためのPenpulimab-kcqxを承認しました |
|
中国は、がん検診および早期診断ポリシーを拡大し、Nasopharyngeal Cancer Screeningを含む(2025〜2026) |
|
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
セグメント情報
税理士法人税理士事務所 最大の株式を取得する?
薬のベースでは、納税(ドクエタキセル)セグメントは2026年に36.4%の最大の鼻咽頭がん治療市場シェアを占める予定です。 セグメントの成長は、ロコアギオンリー高度鼻咽頭がんおよびシスプラチンおよび化学療法と組み合わせて継続的な評価のドセタキセル含有誘導化学療法の確立された使用を借りています。
2025年頃 フェーズIIIのマルチセンターは、BMJで発表されたランダム化試験は、未治療段階N2〜3鼻咽頭がん患者186を評価しました。 同時化学療法前の4サイクルのドセタキセルとシスプラチンを受けた患者は、同時化学療法単独で78.2%と比較して、91.3%の5年間の遠転移のない生存率を有しました。 同じ研究では、それぞれ90.3%対82.6%の5年間の全体的な生存率を報告しました。
2026年3月、サプナノは、その予測ナノメディシンプラットフォームに基づいて、ドセタキセルの高度な注射可能な製剤であるSapu006候補が、フェーズI臨床開発に入りました。
なぜ病院薬局は最大の市場シェアを保持しますか?
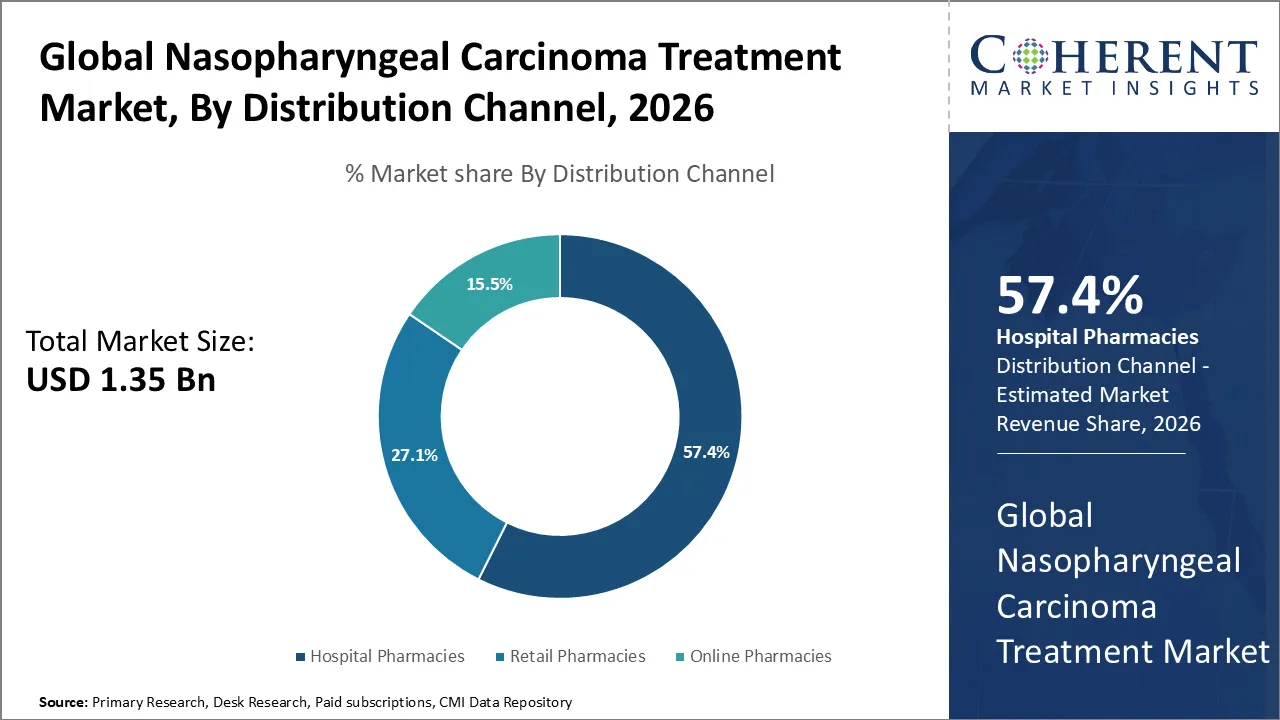
配布チャネルに基づいて、病院薬局のセグメントは、2026年に57.4%のシェアを持つナ咽頭カルチノーマ治療市場をリードするように計画されています。 セグメントの成長は、化学療法、免疫療法、化学療法、および支持腫瘍治療、特にステージII-IVまたは再発性疾患を有する患者の間で、病院中心の配達に喜んでいます。
222の鼻咽頭がん患者を含む教育病院の調査では、89.6%が高度段階疾患で提示されたことを発見したが、76.1%は誘導化学療法を受け、同時化学療法を受けました。
2026年9月、Allina Health Cancer Instituteは、エディナ、ミネソタ州に腫瘍学サービスを展開し、10の注入椅子、10の検査室、オンサイト薬局が腫瘍学的治療の調整された配達を支援しました。
鼻咽頭がん治療市場動向
- PD-1の普及 免疫チェックポイント阻害剤 化学療法との併用では、再発または転移性鼻咽頭がんの第1線治療風景を変更しています。 263人の患者のPhase III CAPTAIN-1st試験の2026 JAMA腫瘍学的分析は、35.8%の5年間の生存率をカムリズマブと化学療法対24.2%で実証しました 化学療法 単独で、先進疾患における化学免疫療法への移行を支援します。
- Epstein-Barr ウイルス DNA を治療監視および予後バイオマーカーとして成長させると、精密ベースの患者管理が向上します。 同じ 2026 CAPTAIN-1st 分析はまた、プラズマ Epstein-Barr ウイルス DNA の急速なクリアランスがより良い長期生存と関連していたことを示しました。, 生体マーカー ガイド モニタリング システム療法中に成長する役割を実証します。.
- 適応性 放射線療法 治療計画再評価は、治療中に解剖学を変化させることで患者の放射線配達を改善するためにますます使用されています。 2025の研究では、分数15〜20の周りの放射線療法計画を再評価し、増量リンパ節を含む臨床因子を強調したことを示唆しました。また、適応放射線療法の恩恵を受ける可能性がある患者を識別するための潜在的な基準として、大量の腫瘍量、および高パトイド放射線曝露。
地域洞察
北米は、オウイングを先進のオンコロジーインフラとノベル療法の迅速な導入を約束
北アメリカは、2026年にナソフィリナカルカチノーマ治療市場の実質的な34.6%のシェアを占めることを期待しています。 地域の成長は、開発されたがん治療インフラ、免疫療法および組み合わせ療法への強力なアクセス、開発された臨床的有利な生態系および比較的急速な規制上の新しい腫瘍学療法の摂取によって支えられています。
米国の治療風景には、鼻咽頭がんのtoripalimab-tpziのFDA承認が含まれています。これは、11.7ヶ月の経常のない生存を実証した、ピボタルJuPITER-02試験でのみ化学療法で8.0ヵ月間。 複数の承認されたPD-1ベースのレジメンの可用性は、治療の選択を拡大し、北米のがんセンターを横断した高度な全身療法の使用をサポートしています。
2026年8月、コハロス・オノコロジーは、2026年2四半期に米国売上高13.6百万米ドルを生成し、Q2 2025のUSD 10.0百万から37%増加し、Q1 2026から15%増加すると報告した。
Asia Pacific Nasopharyngeal Carcinoma 治療市場動向
アジアパシフィックは、予測期間にわたって最も急速に成長する地域市場であることが期待されます, 例外的に高い地域の病気の負担でサポート, 腫瘍学インフラの拡大, 免疫療法へのアクセスの増加, 中国や他の内科アジア市場での継続的な臨床研究活動.
2026年に発売された最新のIARC GLOBOCAN 2024データベースによると、約119,750の新しい鼻咽頭がん症例は2024年に世界中で推定されました。 初期のIARC地域データでは、アジアが100,298件、世界中咽頭がんの発生率83.3%、グローバル5年分の症例の83.5%を占めていることを示しています。
2026年6月、四川バイオキン医薬品およびSystImmuneは、中国の国立医療製品管理は、前回プラチナベースの化学療法およびPD-1/PD-L1阻害剤治療後に進行した再発または転移性鼻咽頭癌の患者のためのiza-bren(izalontamab brengitecan;BL-B01D1)を承認したと発表しました。
疾患特異免疫療法の増大は、米国の鼻咽頭癌治療市場を強化しています
米国鼻咽頭がん治療市場は、疾患固有の免疫療法、PD-1阻害剤の広範な使用、および専門家の腫瘍学的治療経路の継続的な拡大によってサポートされています。
Coherusは、再発または転移性鼻咽頭がんに対する、約250万米ドルのアドレス指定可能な米国市場を推定し、LOQTORZIは米国で唯一のFDA承認および市販の利用可能な治療を維持していると述べた。 特に再発、局部的、または転移性鼻がん。
中国 Nasopharyngeal 癌治療市場動向
中国は、その大きな根本的な患者集団、オンコロジーの国内開発、免疫療法の商品化、次世代ターゲット治療の迅速な導入に強い成長を目撃することが期待されています。
中国はまた、国内で開発された免疫療法の強い商業成長を目撃しています。 ジュンシバイオサイエンスは、2026年半ばにトripalimabから国内売上高が約1,299億ドルを調達し、約36%の成長率を占めています。 同社の総売上高は、年間で最大45%の年間で約1,696億ドルに達した。
中国のNMPAは2026年3月、また12の腫瘍の徴候を渡るtoripalimabの皮下な公式のためのマーケティングの塗布を受け入れました。
Nasopharyngealの癌治療の企業の誰であるか
Nasopharyngeal Carcinomaの処置の主要なプレーヤーのいくつか 市場は 株式会社Pfizer、Sanofi、Merck及びCo.、Eli Lillyおよび会社、Tevaの製薬産業株式会社、Fresenius SE及びCo. KGaA。
ニュース
- 2026年2月、メルク&Co.、Inc.は、再発または転移性鼻咽頭がんにおける新しいKEYNOTE-122バイオマーカー分析を発表しました。 215(94.3%)が評価可能なベースラインプラズマEpstein-BarrウイルスDNAデータを保有している患者228件を含む分析。
- 2026年8月、 欧州医薬品庁 Fresenius Kabi Deutschland GmbH が販売する Docetaxel Kabi の規制評価履歴を更新しました。 Docetaxel Kabi は、欧州の正規のジェネラル・ドセタキセル製品であり、ヘッドと首のがん治療の設定で用いられるタマネベースの化学療法の継続的な制度可用性をサポートします。
マーケットレポートスコープ
Nasopharyngealのカルチノーマの処置の市場レポートの適用範囲
レポートカバレッジ | ニュース | ||
基礎年: | 2025年 | 2026年の市場規模: | 米ドル 1.35 Bn |
履歴データ: | 2020年~2024年 | 予測期間: | 2026〜2033 |
カリフォルニア: | 7.2%(税抜) | 2033年 価値の投射: | 米ドル 2.20 Bn |
覆われる幾何学: |
| ||
カバーされる区分: |
| ||
対象会社: | Pfizer Inc.、Sanofi、Merck及びCo.、Eli Lillyおよび会社、Tevaの製薬産業株式会社、Fresenius SE及びCo. KGaA。 | ||
成長の運転者: |
| ||
拘束と挑戦: |
| ||
アナリストオピニオン
- Nasopharyngealのカルチノーマの処置の市場は免疫療法主導の全身の処置、特に再発または転移性疾患のためにますます移ります。 2025年、患者の選定、コンビネーションレジメン、アドバース・エベント・マネジメント、多分野にわたる治療計画など、鼻咽頭がんにおける免疫チェックポイント阻害剤の使用に関する多角的な合意書がESMO Openに掲載されました。
- Biomarker-guided治療と精度のストラティフィケーションは、治療計画において重要になっています。 2025 ASCOエデュケーショナルブックのレビューでは、プラズマEpstein-BarrウイルスDNAを、治療の stratification とパーソナライゼーションに関する重要なバイオマーカーとして強調し、バイスペクティブ抗体、抗体ドラッグコンファゴ、および新しい免疫療法の組み合わせに関する試験が進行しています。
- また、放射線療法および多変性治療基準の継続的な改良により、市場が形成されています。 2025年のSEOM-TTCC臨床ガイドラインは、非転移性疾患の治療の礎石として、放射線療法と化学療法を組み合わせた生存上の利益を強調し、転移性疾患はプラチナ/ゲムシタビンベースの全身療法に大きく依存しています。
市場区分
- 薬剤によって(Revenue、USD Bn、2021-2033)
- エレンス
- 税理士法人
- ブレオマイシン
- メトトレキサート
- 配布チャネル(Revenue、USD Bn、2021-2033)
- 病院薬局
- 小売薬局
- オンライン薬局
- 地域別(Revenue、USD Bn、2021-2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- メキシコ
- アルゼンチン
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- フランス
- イタリア
- スペイン
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 中央アフリカ
- 北アフリカ
- 北アメリカ
ソース
第一次研究インタビュー
- 頭部および首癌を専門にする医学の腫瘍学者
- 鼻咽頭がんの治療放射線腫瘍学者
- 病院の薬剤師および腫瘍学の薬学のマネージャー
- 鼻咽頭がん試験に関与する臨床研究者
- 製薬会社 医療・腫瘍学チーム
- がんセンターの調達と処方決定メーカー
- 頭と首の腫瘍学における主要な意見リーダー(KOL)
データベース
- がん研究国際機関(IARC) – グローバルがん天文台
- 世界保健機関(WHO)
- 米国食品医薬品局(FDA)
- 欧州医薬品庁(EMA)
- 国立がん研究所(NCI)
- 臨床トライアル.gov
- パブメダル/MEDLINE
雑誌
- ASCOポスト
- オンコロジー・タイムズ
- がんネットワーク
- HemOnc 今日
- オンクライブ
ジャーナル
- 臨床腫瘍学ジャーナル
- JAMA(ジャマ) 腫瘍学
- ランセット腫瘍学
- エスモ オープン
- がん医療
- 国際放射線腫瘍学ジャーナル、生物学、物理学
新聞
- ニューヨークタイムズ
- ガーディアン
- ウォールストリートジャーナル
- 金融タイムズ
- ロイター
協会について
- 米国臨床腫瘍学協会(ASCO)
- 医療腫瘍学会(ESMO)
- 米国放射線腫瘍学会(ASTRO)
- 欧州放射線療法と腫瘍学協会(ESTRO)
- 肺がんと頭脳腫瘍学グループの研究のための国際協会
- 全国総合がんネットワーク(NCCN)
パブリックドメインソース
- 企業年次報告書および投資家発表
- 規制承認と医薬品ラベルデータベース
- 政府がん統計と疫学出版物
- 臨床試験の登録と査読された臨床研究出版物
- 病院・がんセンター治療ガイドライン
- 医薬品パイプラインおよび製品開発ディスクロージャー
独自の要素
- ログイン データ分析ツール
- プロモーション CMI 過去10年間の情報の既存のリポジトリ
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
独占トレンドレポートで戦略を変革:
よくある質問
Nasopharyngealの癌治療の市場は2033年にUSD 2.20 Bnに達すると予想されます。
世界中咽頭がん治療市場で動作する主要なプレーヤーは、Pfizer Inc.、Sanofi、Merck&Co.、Eli Lilly、Company、Teva Pharmaceutical Industries Ltd、Fredsenius SE&Co. KGaAを含みます。
先進的ながん治療の費用は、市場の発展、治療関連の毒性、専門的腫瘍学インフラの限られた可用性における新規治療へのアクセスに限定され、市場成長を妨げる重要な要因です。
免疫療法および標的治療アプローチの採用の増加、鼻咽頭がんの診断の上昇、組み合わせ治療レジメンの使用の増加、放射線療法および精度腫瘍の進歩は、市場の成長を促進しています。
Nasopharyngealのカルチノーマの処置の市場は2026年から2033間の7.92のCAGRで成長することを期待しています。
北米は2026年の市場シェアを占める地域です。 コヒーレント・マーケット・インサイト・レポートは、研究開発活動と主要な製薬会社の存在によって支えられ、北米を支配している地域市場を識別します。
アジアパシフィックは、南中国と東南アジアのナソフィアル・カルチノーマの高発生率で支持され、腫瘍学のインフラを拡大し、先進的な全身療法の可用性を高めることで、予測期間における最速成長を目撃する見込みです。