

北アメリカの総合的なオピオイドの市場分析及び予測: 2025-2032
北米合成オピオイド市場規模は、 米ドル 94.16 Bn 2025年、到達見込み 米ドル 108.16 Bn 2032年、化合物の年間成長率(CAGR)を展示2.0%の2025年~2032年
キーテイクアウト
- 製品の種類によって、合成オピオイドセグメントは、北米市場の2025で55.0%のシェアに達すると推定され、急性および慢性疼痛管理における痛みと臨床的使用を制御する効果が期待されます。
- カントリーでは、米国と2025年に60.1%の投影されたシェアで地域市場をリードすると予想され、慢性疼痛条件の上昇率と医療サービスへのアクセスにつながります。
市場概観
北アメリカの合成オピオイド市場予測は、慢性疼痛およびがん関連条件の増加による着実に成長しています。 メタドンやメペリジンなどの著名な合成オピオイドは痛みの軽減に大きく活用されています 腫瘍学 重度の痛みに適度な管理の効率による後外科ケアの単位。
がんの発生率は、主要な市場ドライバーの1つです。 例えば、アメリカがん協会は、2025年に米国で2億以上の新しいがん症例を予測し、これらの患者の大部分は治療中に効率的な痛みの軽減が必要になります。 緩和ケアお問い合わせ その結果、病院はオピオイドを監視し、管理するための管理された環境を提供するため、第一次流通チャネルになりました。
現在のイベントと北米合成オピオイド市場への影響
イベント | 記述および影響 |
プレカーサー化学規制における地政シフト |
|
法執行/技術主導サプライチェーンの中断 |
|
公衆衛生政策の変革 |
|
パイプライン分析
- 北アメリカの合成オピオイド市場成長は、すべての開発レベルで包括的なパイプラインを備えています, すべての新しい進歩によって駆動され、痛みだけでなく、虐待防止. フェーズ3では、Nektar Therapeuticsが開発したNKTR-181は、低虐待の可能性で痛みを和らげることを目指しています。また、DSUVIAが開発したDSUVIAは、急性疼痛とNafamostat Mesilate SK Biopharmaceuticalsは、安全性に焦点を当てています。
- フェーズ2の主要ハイライトは、CNSの副作用を削減し、Heron Therapeuticsによって、KemPharm、CR845によるアンチマウスプロドラッグKP201/APAPが含まれています。
- TrevenaのAlkermesやTRV250からALKS 1083などの資産は、高度なデリバリーシステムおよび新しい受容体をターゲットとする新規に対応することを目指しています。 PPL-138 や Mitragynine pseudoindoxyl などの非公式な候補は、効果と安全性を向上させるために次世代のオピオイドアナログを調べます。 パイプラインは、依存症のリスクを管理しながら効果的な痛みの軽減を提供する試みを示しています。
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
特許文献
研究機関および製薬企業の競争の市場は区域の大きい興味そして活動を示す合成のオピオイドのための広範囲の北アメリカのパテントで反映されます。 最近の特許は、特に虐待や副作用の可能性について、合成オピオイドの有効性と安全性の両方に対処することに重点を置いているようです。
次の重要なトレンドは、提供されたデータの中で最も重要な機能を示しています。
- Abuse-Deterrent処方(ADF): タンパー抵抗力があるタブレットおよびprodrugsのようなADFの技術で服を着た実施された制限は、誤用、転換する、またはそうで悪用する処方薬に大量のADFのパテントを飾る能力を限ります。
- 新しい合成化合物: 新しいオピオイドの開発に焦点を合わせ、呼吸、依存性、鬱病などの負の副作用を阻害しながら、堅材を維持することを目的とした新合成オピオイドアナログのための特許があります。
- 高度の薬剤の伝達システム: ナノテクノロジーのキャリアと並外れたリリースデリバリーシステムは、患者のコンプライアンスと治療上の結果に対する最適化の努力で特許を取ったナノテクノロジーのキャリアとともに実証されています。
- 結合された療法: 多レベルの痛みの治療を達成する, いくつかの特許は、非オピオイドアセテートアミノフェンと抗炎症薬と組み合わせて、オピオイド投与量を削減しながら、.
- バイアスド・アゴニストおよび選択受容器の変調器: これは、特定のオピオイド受容体に対処することによって、副作用を排除することに関して、これらの受容体とその機能の理解を深めます。 この発明は、オピオイド受容体の特定の部分を目的としています。
多くの第一世代の合成オピオイドの特許満了日は、ジェネリックエントリーの波を運転し、創始者企業が保護、次世代処方に大きく投資しています。 全体として、特許のランドスケープは、規制の規模と公衆衛生上の課題を増加させつつ、市場成長を持続することを目的としたイノベーションに焦点を当てています。
払い戻しシナリオ
北米における合成オピオイドの償還は、市場へのアクセスや採用に著しく影響する、コーディングシステム、規制の監督、および多様な給与方針の複雑なフレームワークによって管理されています。
規制およびコーディングフレームワーク:
Reimbursement プロセスはヘルスケアの共通のプロシージャのコーディング システム(HCPCS)および病気の国際分類(ICD-10)のような標準化されたコーディング システムを利用します。 キーキー カートン 合成オピオイドに適用されるJコードには以下が含まれます。
- J2310 (注入、Naloxoneの塩酸塩)
- J2315 (注射、Naltrexone)
- J3490(合成オピオイドを含む非分類薬)
ICD-10は、オピオイド関連の障害に関連するコードには、F11.1(Opioid Abuse)、F11.2(Opioid dependence)、F11.9(Opioid use、Unspecified)が含まれます。 また、制御物質法(CSA)に基づく薬物執行管理(DEA)規則は、乱用の可能性に基づく合成オピオイドのスケジューリングによる償還に影響を及ぼします。
支払者および払い戻しプロセス:
メディケア&メディケイドサービスセンター(CMS)は、償還率を設定し、合成オピオイドのためのメディケアパートDカバレッジを管理する際に重要な役割を果たしています。 民間保険会社は、処方と事前承認プロトコルを管理し、多くの場合、計画全体に分散性をもたらします。 State Medicaidプログラムでは、多様なカバレッジポリシーおよび返金率を提示し、州固有の規制風景を反映しています。
保険の適用範囲の概要:
- 医療: 主にパートDを介して合成オピオイドをカバーし、これらの薬に専念する実質的な支出。 ただし、プランの仕様によっては、制限や外食費がかかる場合があります。
- メディケイド: カバレッジは、フィール・フォー・サービスとマネージド・ケア・プランの両方に、州と政策によって異なる払い戻しを伴います。
- プライベート保険: 雇用主が主催する保険(ESI)と個々の市場計画は、計画設計と規制要件の影響を受け、さまざまな範囲のカバレッジを提供します。
- 未使用の人口: このグループは、多くの場合、重要な財務負担に直面しています。, 合成オピオイドと関連する中毒治療サービスへのアクセスに限定されています。.
チャレンジと今後の方向性:
悪用を防止する衝動に対する効果的な痛み管理に十分な患者のアクセスの必要性のバランスをとることは重要な課題を残します。 進化する合成オピオイドの景観は、価値に基づくケアイニシアチブを含む革新的な償還モデルを呼び出し、リスクを軽減しながら結果を最適化します。
Prescribersの環境
合成オピオイドのための処方設定は、臨床効力、安全プロファイル、管理、患者特性、規制環境、コストの考慮事項、および処方者の専門知識の経路を含む多面的な要因によって形成されます。
処置ラインおよび苦痛管理の段階:
- 激しい苦痛: 第一線療法は通常、イブプロフェンやナプロクセンのような非ステロイド抗炎症薬(NSAIDs)などの市販の鎮痛薬から成り、アセトアミノフェンと一緒に成ります。 これらは、コードインやトランカドルなどのより簡単に入手できるオピオイドによってエスカレーションに続いています。 モルフィヌ、オキシコドン、ハイドロモルフォンなどのより強力なオピオイドがより複雑な場合に使用されます。
- 慢性の苦痛: 癌を持たない慢性の痛みを伴う患者のために、オピオイドは通常、NSAID、抗鬱剤、または抗凝集剤療法などの非オピオイド治療後の2番目のラインオプションです。 癌や終生ケア(緩和ケア)による痛みの場合には、強力なオピオイドは、しばしば追加のコルチコステロイド、ベンゾジアゼピン、またはより良い制御症状に抗精神薬で最初の治療になります。
キーファクターは、プレクサーの選択に影響を与える:
- 効能と安全: 鎮痛の軽減と副作用は、処方者に慎重に計量されます。 合成オピオイドは、患者内の効力、行動期間、許容度に与えられた体重の面で選択されます。
- 管理のルート: 好みは別の臨床設定と異なっています; 経口投与は、使用の容易さのために人気があります。, フェンタニルなどの経皮パッチは、持続的なリリースのために認められています, そして注射は、急性ケアや病院の設定のために予約されています.
- 忍耐強い特徴: 年齢とともにコモディティ、オピオイドへの耐性、および中毒の危険性はオピオイドの選択および投薬の戦略に大きく影響を与えます。
- 規制とガイドラインの影響: 悪質な危機は、より厳しいガイドラインを作成しました, 特に、不均質なアルゴリズムと式制限を適用するためのCDCの勧告は、低ブランドの薬のオプションを選択するなどの切削対策をコストに処方者に駆動.
- 処方の専門家:家族医師と比較して、痛み管理の専門家は、その処分でさまざまなオピオイドと処方の増加を持っていますが、がんおよび終末期の痛みの強いオピオイドは、腫瘍学および緩和ケアプロバイダーによって利用されます。
- 新興トレンド: 非オピオイド痛み緩和剤に関連する変更は、臨床の必要性を満たしながら、オピオイドの誤用に対処するための努力を示しています。 未定の処方がより魅力的になっています。
セグメント分析
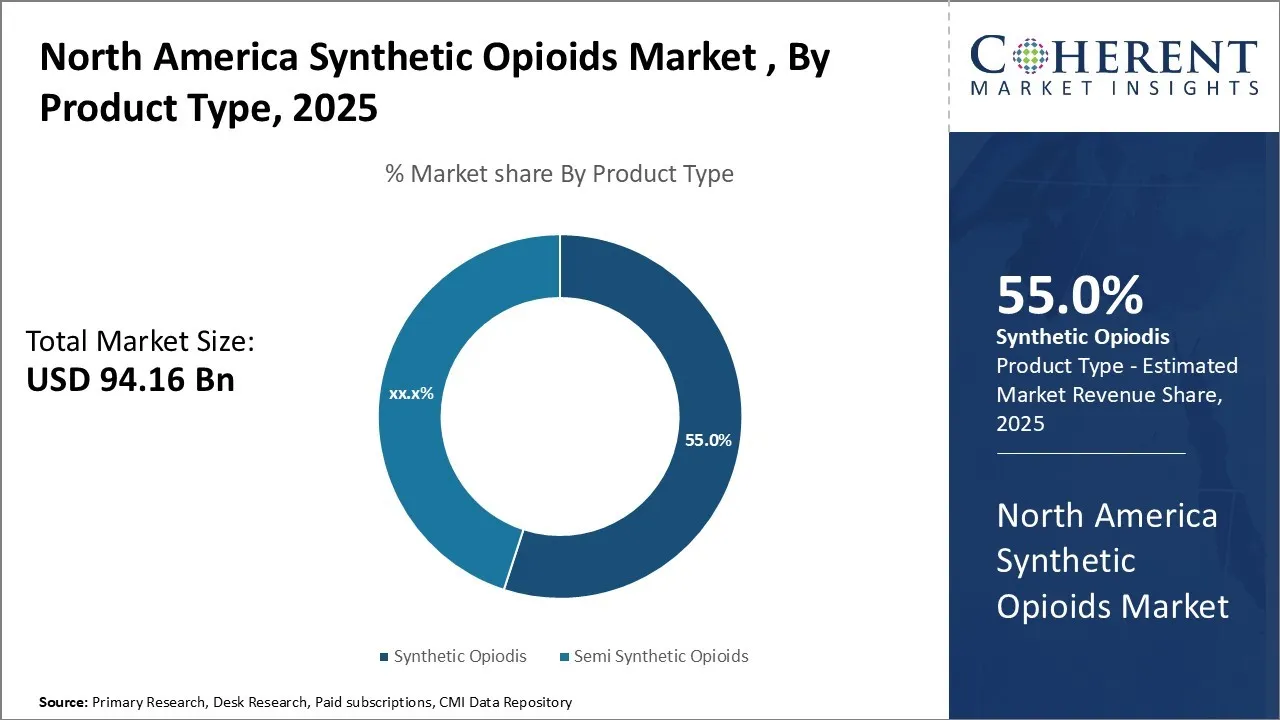
北アメリカの合成のオピオイドの市場洞察、プロダクト タイプによって
製品の種類によって、合成オピオイドのセグメントは、2025年に北米市場で55%の優位なシェアを保持する予定です。 これは、地域における広範囲にわたるがんの症例のせいで、効果的な疼痛管理の要求が増えています。
合成オピオイドは、しばしば癌による激しい痛みに適度に緩和する最大限の有効性を持っていると引用されます。 それらは彼らの速いオンセットおよび強い鎮痛効果のために練習で一般的です。 このセグメントの成長は、適切な臨床ユーティリティを維持しながら、乱用の可能性を減らすために設計された合成形態の定数開発によっても駆動されます。
一方、セミ合成オピオイドセグメントは、ハイドロコドン、オキシモルフォン、オキシコドン、ハイドロモルフォン、およびbuprenorphineが特定のターゲット市場に対応し続けていますが、全体的な市場の魅力を高めることを前提とする厳しい制御の下で残っています。
北アメリカの塗布による総合的なオピオイドの市場洞察、
アプリケーションにより、痛み管理セグメントは、北米合成オピオイド市場需要をリードし、2025年に最大のシェアを占める見込みです。 この機能は、北米の老化人口と組み合わせて、重篤な関節炎、腰痛、神経障害の状態によって導かれます。
慢性的な痛みは、患者の生活の質、生産性、そして順番に低下し、オピオイドの使用を増加させる - 処方と合成 - マルチモーダル疼痛管理計画で使用されます。 これにより、術後の痛み管理方針、緩和的治療プログラム、特に腫瘍学患者に関する状況が悪化する。
De-addiction セグメントが成長している間、それはまだstigma に囲まれています。治療施設へのアクセスが困難で、その市場シェアを近い用語で制限する厳しい規則。
北アメリカの配分チャネルによる総合的なオピオイドの市場洞察、
流通チャネルにより、病院のセグメントは2025年までに市場を支配する予定です。 病院は、病院のインフラの拡張モジュールのために、このサービスエリアで彼らの優位性を維持しています, 腫瘍学ユニットに大きな焦点を合わせています, だけでなく、合成オピオイドを介して臨床監督と癌と術後の痛みを管理する傾向の増加.
一方、集中購買と管理制御は、組織が誤用や多様なリスクを減らすことを可能にします。 特に、これらの施設の患者は慎重に監視し、オピオイドによる系統的治療を好む包括的な計画を提供します。
対照的に、小売アウトレットのセグメントのカバレッジは特に注目すべきです。しかし、オピオイドの不適切な分配を減らすことは大きく制御されます。 より多くの規制制御と処方のレビューは、病院へのオピオイド分布のより大きな割合のシフトで起因しました。
北アメリカの総合的なオピオイドの市場: 地域洞察
米国は、予測期間を通じて、北アメリカの合成オピオイド市場トレンドの優位性として残っていると予想されます。 米国の市場シェアは、国の慢性的な痛みの負担が大きいため60.1%です。 2021年4月14日、2025年4月14日、米国における成人の20.9%(約51.6万人)が慢性疼痛に苦しんでいるため、6.9%(約17.1万人)は高影響性慢性疼痛を抱えていました。
マーケットレポートスコープ
北アメリカの総合的なオピオイドの市場レポートの適用範囲
| レポートカバレッジ | ニュース | ||
|---|---|---|---|
| 基礎年: | 2024年(2024年) | 2025年の市場規模: | 米ドル 94.16 Bn |
| 履歴データ: | 2020年~2024年 | 予測期間: | 2025 へ 2032 |
| 予測期間 2025〜2032 CAGR: | 2.0%の | 2032年 価値の投射: | 米ドル 108.16 Bn |
| 覆われる幾何学: |
| ||
| カバーされる区分: |
| ||
| 対象会社: | ジョンソン&ジョンソン サービス、Inc.、Purdue Pharma L.P.、Hikmaの薬剤PLC、AbbVie Inc.、Sanofi、日曜日の薬剤 株式会社インダストリーズ、株式会社ファイザー、アストラゼネカ Plc、マリンクロロット医薬品、Teva Pharmaceutical Industries Ltd、エンデオ医薬品株式会社、ボヘリンガーインゲルハイムインターナショナル GmbH | ||
| 成長の運転者: |
| ||
| 拘束と挑戦: |
| ||
北米合成オピオイド市場 – ドライバー
- 政府機関による新たな戦略の立ち上げ
合成オピオイドのグローバル危機を防止するために、政府機関による新たな戦略の立ち上げの増加が予想される。 たとえば、2021年11月、薬物と犯罪に関する国連事務所(UNODC)は、合成オピオイドの世界的な危機を防止するための新しい戦略を開始しました。
この新しい戦略は、政策立案者が効果的な政策の方向と戦略を導入し、世界のさまざまな部分で治療へのアクセスを提供するのに役立ちます。 この戦略はまた、合成薬の製造とトラフィックを中断するための新しい政策の方向を導入するのに役立ちます。
- 北アメリカの総合的なオピオイドの市場 クロスの部門別分析:
アプリケーションの中で、痛み管理セグメントは、慢性腎臓病による腎臓の痛みの増殖による米国で優位を保持しています。 例えば、2022年7月に提供した情報によると、疾病対策センターでは15件以上ツイート米国または37万人の成人は、2020年に慢性腎臓病を患っていると推定されています。
北アメリカの総合的なオピオイド 市場: キー トレンド
- キーマーケットプレイヤーによる商品発売を増加
主要な市場選手は新製品の発売に焦点を合わせています, これは、予測期間にわたって北米合成オピオイド市場成長を駆動することが期待されています. たとえば、2020年5月では、Hikma Pharmaceuticals PLC、製薬会社、Buprenorphine Hydrochloride Injection、0.3mg/mL、米国Buprenorphine HCl注射のBuprenexの一般的なバージョンは、オピオイド鎮痛が必要で、他の治療が効果的である痛みを治療するために使用される。
北アメリカの合成オピオイド市場に関するアナリストの意見:
- 北アメリカの合成のオピオイドの市場は医学の要求および公衆衛生の心配によって形づけられる非常に動的、多面的に残ります。
- 慢性疼痛の予防接種 - がん、関節炎、および手術後の回復などの条件を含む - 地域全体のオピオイド処方の主要なドライバであることが続きます。
- 合成オピオイドによって提供される高速作用の痛みの軽減の利点の高められた認識は、臨床設定の採用を加速しています。
- しかしながら、市場は中毒、誤用、および過剰摂取の死に対する懸念の増加、公衆衛生当局からの圧力を増強し、より厳しい規制の監督を促すことによって禁忌です。
- オピオイドの流行は厳密な処方ガイドラインで、米国とカナダの両方の保健機関がより大きな説明責任とリスク軽減のために押し上げています。
- 非オピオイド医薬品および物理的なリハビリテーションプログラムを含む代替疼痛管理療法は、トラクションを獲得し、長期的なオピオイド要求に挑戦する可能性があります。
- これらの制約にもかかわらず、R&D投資を悪用する処方(ADF)や他の安全強化イノベーションに投資することで、市場再生に強い可能性をもたらします。
- 米国は、堅牢な医療インフラ、高ヘルスケア支出、および慢性疼痛患者の大きな基盤によって支えられた地域市場をリードします。
- カナダは、合成オピオイド、有利な規制改革へのアクセスを拡大し、公衆衛生投資を成長させることにより、急速に成長しているサブ市場として新興しています。
北米合成オピオイド市場:主要開発
- 2025年5月2日 ジョンソン&ジョンソン 米国市場における次世代の乱用防止拡張型合成オピオイド製剤の発売を発表しました。 この製品は、慢性疼痛患者の臨床的有効性を維持しながら、誤用を減らすことを目指しています。
- 2025年3月25日 プルデューファーファーファーマ バイオテクノロジー企業と戦略的パートナーシップを結び、低依存性、標的受容体変調技術を活用した新たな合成オピオイド化合物を共同開発しました。
- 2025年2月14日、米国食品医薬品局(FDA)は、Collagium Pharmaceuticalによる開発中の合成オピオイドへの高速トラックの指定を付与し、がん関連性ブレークスルーの痛みを治療することを目的としています。
- 2025年1月、保健カナダは、そのオピオイド処方ガイドラインを更新し、緩和および終生ケア設定における合成オピオイドへのアクセスを改善するための規定を組み込んでいます。 カナダの医療システムにおける合成オピオイド利用の増大が期待されます。
北アメリカの総合的なオピオイドの市場-キー プレイヤー
北米の合成オピオイド市場で動作する主要なプレーヤーは、ジョンソン&ジョンソンサービス、Inc.、PurdueファーマL.P.、Hitma Pharmaceuticals PLC、AbbVie Inc.、Sanofi、Sun Pharmaceutical Industries Ltd、Pfizer、Inc.、AstraZeneca Plc。、Mallinckrodt Pharmaceuticals、Teva Pharmaceuticals Ltd.、Endo Pharmaceuticals Inc.、およびBouehringer Ingelheim International GmbHを含む。
市場区分
- 北アメリカの合成のオピオイドの市場、プロダクト タイプによって:
- 合成オピオイド
- メタドン
- フェンタニル
- メペリジン
- 半合成オピオイド
- ハイドロコダイン
- オキシモルフォン
- オキシコドン
- ハイドロモルフォネ
- ブプレノルフィネ
- 合成オピオイド
- 北アメリカの総合的なオピオイドの市場、 適用によって:
- 痛み管理
- 脱付加
- 北アメリカの総合的なオピオイドの市場、 配分チャネルによって:
- 小売アウトレット
- 病院
- 北アメリカの総合的なオピオイドの市場、 国別:
- アメリカ
- カナダ
- 会社案内
- ジョンソン&ジョンソン 株式会社サービス
- プルデューファーファーファーマ L.P.の特長
- Hikmaの薬剤PLC
- 株式会社AbbVie
- サノフィ
- サン製薬工業株式会社
- 株式会社Pfizer
- AstraZeneca Plc。
- Mallinckrodtの薬剤
- Tevaの薬剤 株式会社インダストリーズ
- 内藤製薬株式会社
- ボヘリンガー インゲルハイム インターナショナル GmbH
ソース
第一次研究インタビュー
- アクション (Drug Enforcement Administration)の公式
- FDA(食品医薬品局)規制専門家
- 製薬業界幹部(例、虐待悪化オピオイド開発者)
- 痛み管理医療提供者
- その他
データベース
- 国立研究開発法人 バイオテクノロジー情報センター(NCBI)
- CDC WONDER(疾病対策センター)
- IBISWorld 医薬品・ヘルスケア業界データ
- その他
雑誌
- 医薬品事業部
- 痛み管理 今日更新
- その他
ジャーナル
- 痛み研究ジャーナル
- アメリカ公衆衛生学会
- その他
新聞
- ニューヨークタイムズ
- ワシントンポスト
- その他
協会について
- アメリカがん協会
- アメリカ薬局協会
- その他
パブリックドメインソース
- アクション 国立薬物脅威評価レポート
- FATF(金融行動タスクフォース)がオピオイドのトラフィックキングに関する出版物
- ニューヨーク州のコントローラーは、過剰摂取の死亡率に関する報告
- FDA.gov(医薬品承認・安全データ)
- その他
独自の要素
- ログイン データ分析ツール
- プロモーション CMI 過去8年間の情報の登録
*定義:合成オピオイドは実験室で合成される薬であり、同じ脳の受容器で作用することによって自然なオピオイドと同じ痛み緩和効果を有する。 一方、天然オピオイドは、特定のポピー植物種の種子のポピーから取られる有機化合物です。 フェンタニルやメダドンを含むいくつかの合成オピオイドは、薬の使用のために許可されています。
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
独占トレンドレポートで戦略を変革:
よくある質問
北アメリカの合成オピオイドの市場規模は2025年のUSD 94.16 Bnで評価され、2032年までUSD 108.16 Bnに達すると予想されます。
北米市場は2025年から2032年にかけて2.0%となる見込みです。
合成オピオイドのグローバル危機を防止するために、政府機関による新たな戦略の立ち上げの増加が期待されています。
疼痛管理は、市場で有数のアプリケーションセグメントです。
オピオイドの過剰摂取による副作用の増加は、予測期間にわたって市場成長を妨げると予想されます。
市場で動作する主要なプレーヤーは、ジョンソン&ジョンソンサービス、Inc.、Purdue Pharma L.P.、Hikma Pharmaceuticals PLC、AbbVie Inc.、Sanofi、Sun Pharmaceutical Industries Ltd、Pfizer、Inc.、AstraZeneca Plc、Mallinckrodt Pharmaceuticals、Teva Pharmaceutical Industries Ltd.、Endo Pharmaceuticals Inc.、およびBoehringer Ingelheim International GmbHを含む。