
セグメント情報
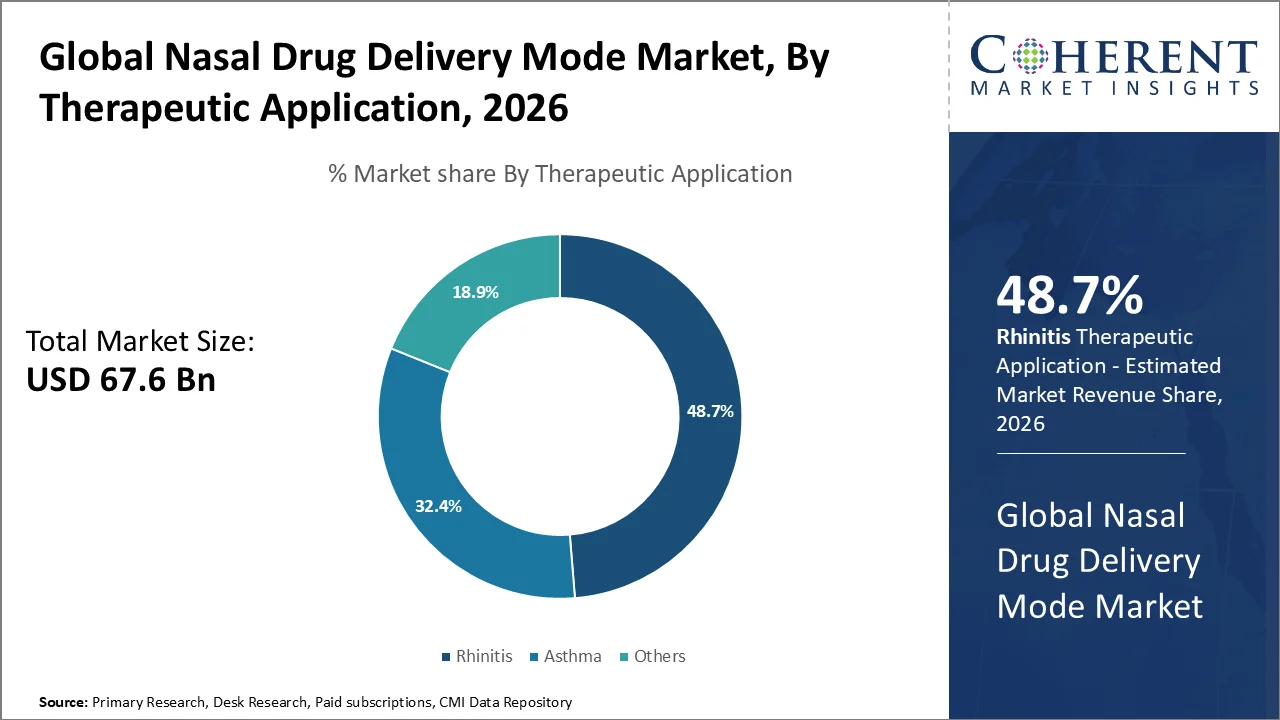
なぜRhinitisなのか 最大の株式を取得する?
鼻炎セグメントは、治療用途に基づいて2026年に48.7%の最大の鼻薬配信モード市場シェアを保持することが期待されます。 セグメントの成長は、アレルギー性および非アレルギー性鼻炎の増加の蔓延と、最初のライン治療モダリティとして内因性コルチコステロイドおよび抗ヒスタミンの広範な使用に起因する。 標的行動、迅速な症状緩和と良好な安全プロファイルは、鼻スプレーのための選択された治療オプションであり続ける。
BMJのメタアナリシスによると、16のランダム化制御試験の2,267人の患者からの結果に基づいて、内因性コルチコステロイドは、アレルギー性鼻炎の治療における経口抗ヒスタミンよりもはるかに効果的でした。
2025年7月、Lupin Limitedは、米国におけるIpratropium Bromide Nasal Solution(Nasal Spray)、0.03%、0.06%の商用発売を発表しました。 製品は、アトロベント鼻スプレーとアレルギーおよび非アレルギー性多年生性鼻炎、ならびに季節アレルギー性鼻炎に関連する鼻咽頭炎の症状緩和のために示されています。
なぜスプレー処方 最大の株式を取得する?
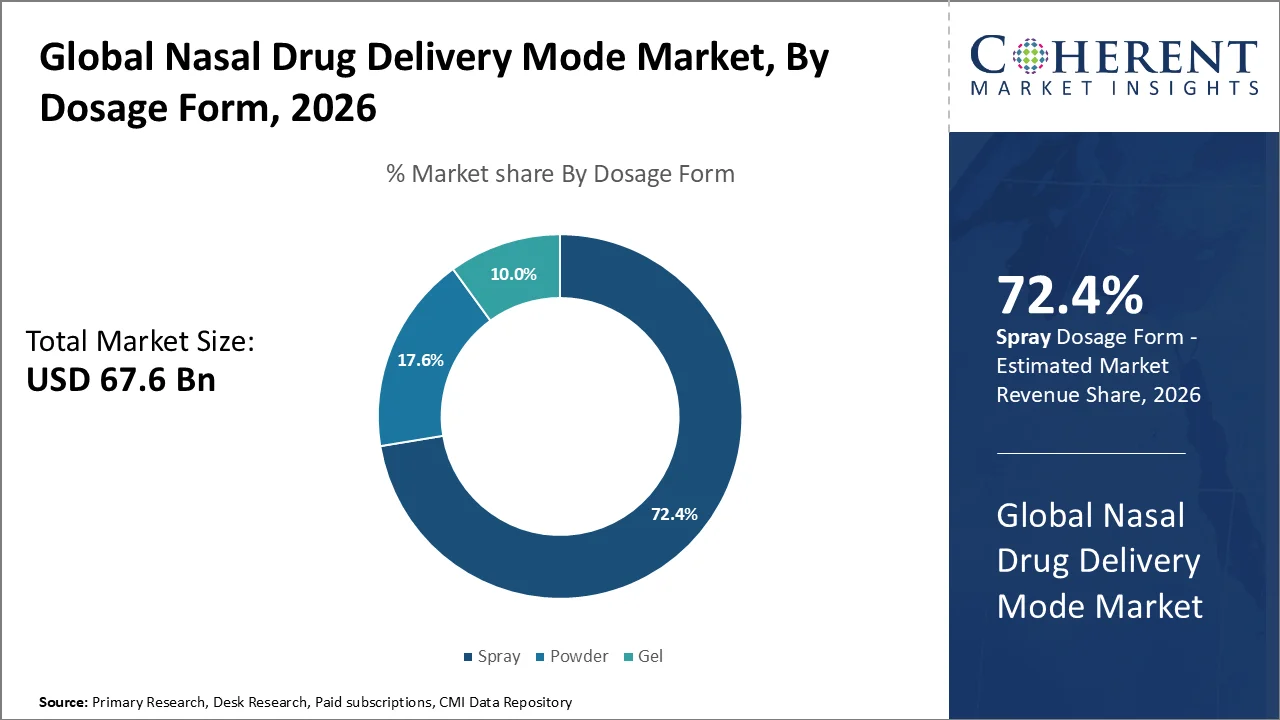
投与量の形態によって, スプレーセグメントは、鼻薬デリバリーモード市場の最大割合を保持することが期待されます, 72.4%, で 2026. 市場は、管理の利便性、迅速な行動の開始、正確な投薬および高い忍耐強い受諾にowingを開発することを期待しています。 スプレー処方はまた、増加した利便性と再現性薬管理を提供し、したがって、急性および慢性の徴候の両方に使用することができます。
に従ってAptarファーマ、ポンプに基づくスプレー配達技術は、世界中で承認される鼻の薬剤プロダクトの70%以上で使用され、薬剤の企業の投薬の正確さ、使用の容易さおよび広範囲の公式との両立性のおかげでスプレーの公式のための強い好みの下にあります。
2024年10月、Aero Pump GmbHとResyca B.V.は、超軟式鼻ポンプスプレーの発売を発表しました。このスプレープラットフォームは、鼻薬の輸送における精度と忍耐強い快適さを高めるように設計されています。
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
非圧力容器は最も大きい市場シェアを握ります
容器の種類に基づいて、非圧力容器のセグメントは、2026年に67.9%の最大の市場を保持することにより、鼻薬デリバリーモード市場をリードすることが期待されます。 従来の鼻スプレー製品では、製造コストの減少、使いやすさ、マルチ線量システムとの互換性、および慢性治療の一般的な鼻スプレー製品での幅広い使用を想定しています。
2025年7月、アプタールファーマは、ハレオンのオトリバンブランドとグローバルに使用されているフリーポッド非圧力鼻スプレーポンプが52%のバイオベースのフィードストックを使用して製造されたことを発表しました。
多線量 最大の市場シェアを保持
システムタイプによって、マルチ線量の区分は2026年に58.6%の最高鼻の薬剤配達モードの市場占有のための記述に期待されます。 このカテゴリは、その便宜のために拡大しています, 繰り返し投与量を提供する能力, アレルギー性鼻炎や慢性副鼻腔疾患などの病気の長期的治療のためのより良い患者の遵守と適切性.
Aptar Pharmaの高度な防腐剤フリー(APF)技術は、高度に規制された領域でいくつかの重要な鼻製品発売で使用され、これにより、多用量鼻配送システムに対する製薬部門の依存性を強調しています。
2026年3月、Aptar Pharmaは、独自のマルチ線量イントラナサルデリバリープラットフォームがLTRファーマの第2相臨床試験で使用されていることを発表しました。
どの端 ユーザーセグメントは市場を支配していますか?
エンドユーザーによって、ホームケア設定セグメントは、2026年に61.3%のNasal Drug Delivery Mode Marketの最大のシェアを保持することが予測されます。 このカテゴリは、自己管理のための増加の傾き、ユーザーフレンドリーな鼻装置の増加された可用性と慢性疾患管理のための病院の訪問を回避する増加の焦点のために開発されています。
米国食品医薬品局(FDA)によると、ナスルスプレーは、患者や介護者による自己管理を目的としており、医療施設の外での使いやすさのために処方され、家庭での治療や病院の訪問を減らすことができます。
8月2025日アストラゼネカ インフルエンザワクチンは、米国で承認された唯一のインフルエンザワクチンであるFluMist(インフルエンザワクチン)が、直接宅配でFluMistホームプログラムを通じて利用可能になったことを発表しました。
なぜ小売薬局なのか 最大の株式を取得する?
流通チャネルに基づいて、小売薬局市場セグメントは、年2026による54.8%の最高鼻薬デリバリーモード市場シェアを保持することが期待されます。 これは、小売薬局の幅広い可用性、開発および新興国における強力な存在、およびそのような薬局によって処方される多数の鼻薬が原因です。
チェーンドラッグストア(NACDS)の全国協会は、会員薬局が40,000以上の薬局の場所を運営し、毎年3億以上の処方を記入し、医薬品やセルフケア製品へのアクセスの第一点として、小売薬局の重要な重要性を強調しています。
2024年5月、アムニール医薬品は、米国全国の小売薬局にNaloxone Hydrochloride Nasal Spray、USP、4mgを供給し始めたことを発表しました。
アレルギーおよび呼吸障害の有利な負担は、鼻薬デリバリーモード市場における成長を促進しています
鼻薬の配達市場は、主にアレルギー性鼻炎、副鼻炎、喘息および他の呼吸器疾患の増加の蔓延によって運転されます。 鼻薬のデリバリーシステムは、行動の急速な始まり、ターゲティングされた局所管理、改善された忍耐強い順守および少数の全身の副作用に卵する慢性の上部の呼吸器障害のための好まれる処置の選択です。
2024年11月 ARS 医薬品は、重度のアレルギー反応の緊急治療のための最初のFDA承認針なしのエピネフリン鼻スプレー、拡大治療アプリケーションを実証し、侵入薬のデリバリー技術の受け入れを成長させることを発表しました。
自己高度化および針のない療法のための成長の環境は市場拡大を支えます
自己管理のための増加の要求および 針のない薬剤配達 Nasal Drug Delivery Marketの第一次ドライバーとして誕生しました。 臨床設定の外で提供することができるユーザーフレンドリーな治療ソリューションは、ヘルスケアの使用コストを削減しながら、利便性、遵守、生活の質を向上させる能力のために、患者や医療専門家によってますます支持されています。
WHOは、2030年までに約10万人の医療従事者の世界的な不足を予測し、患者管理薬や非侵襲薬のデリバリー機器に対する傾向をさらに加速します。
2024年8月、米国食品医薬品局(FDA)は、緊急アレルギー反応のための最初の針なしのエピネフリン鼻スプレー、自己投与された内視鏡の採用における主要なマイルストーンを表しています。
現在のイベントとナルドラッグデリバリーモード市場への影響
現在のイベント | 説明とその影響 |
ノーズ・ツー・ブレイン・セラピエスの育成 ナサル・ドラッグ・デリバリー・モード・マーケットにおけるイノベーションを加速 |
|
AtzumiTMのFDA承認により、ミグライン管理のためのイントラナサルセラピーを導入 |
|
鼻ドラッグデリバリーモード市場 トレンド
- ナサルパウダーワクチンは、イノベーションの重要な傾向として誕生しています。 Orexoは、OrexoのAmorphOX技術を用いた非破壊的な粉末ワクチンを開発するために、2024年12月にAbera Bioscienceと共同契約を締結しました。 ワクチンの耐久性と粘膜の免疫反応を改善し、針のないワクチンの送達を伴います。
- 鼻パウダー装置は、より大きな配合の柔軟性と製造の容易さのために人気を得ています。 2023年11月、ホビオーネは、その鼻薬の送達能力の開発を発表し、IDCと共同して、単一の使用とマルチデュースデバイスを含む2つのアクティブ鼻粉末配送デバイスの商品化をスピードアップしました。
- レギュレーション・インペータスは、侵入配信の可能性を検証し続けています。 最近の FDA 承認は、緊急医療、予防医療および慢性疾患管理における鼻腔管理の増大ユーティリティを強調し、次世代の鼻薬の商品化に自信を強化します。
地域洞察
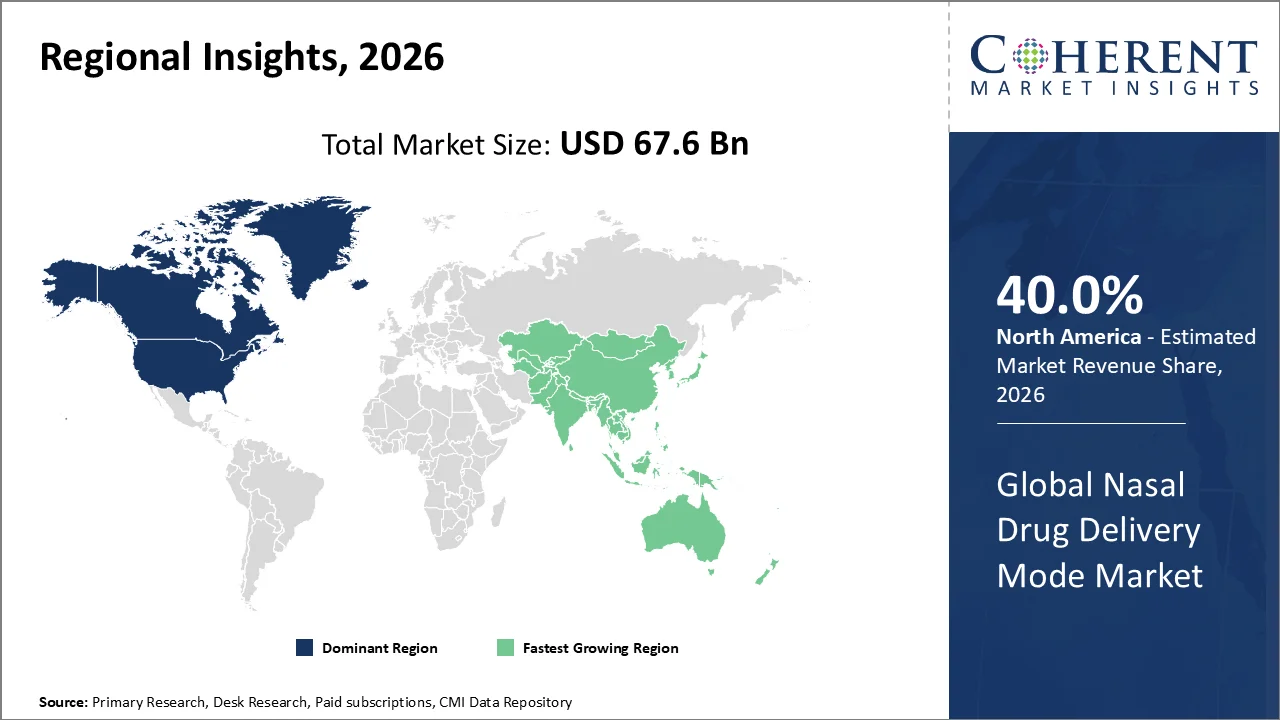
北アメリカは強いプロダクト革新および規制の承認にOwingを支配します
2026年までに、北アメリカは、40.0%である鼻薬デリバリーモード市場の最高のシェアを保持すると推定されます。 地域の成長は、呼吸器およびアレルギー障害、好ましい規制プロセス、大手製薬会社の存在の強力な存在および処方および店頭セクターの両方にわたる革新的なイントラナサル薬の使用の増加による燃料供給されます。
アメリカの喘息とアレルギー財団(AAFA)によると、毎年100万人を超えるアメリカ人はさまざまな種類のアレルギーの影響を受けており、アレルギーは米国における慢性疾患の第6原因です。 これは、鼻の治療を必要とする重要な患者プールを示し、地域の市場需要をサポートしています。
2025年3月、サイエンチュア・ホールディングスは、米国で10mgの鼻スプレー「レゾノンHCl」の商用発売を発表しました。
アジアパシフィックナザルドラッグデリバリーモード市場 トレンド
アジアパシフィックは、今後数年間、ナサルドラッグデリバリー・モード・マーケットで最速成長を目撃する見込みです。 この地域で目撃された成長の背後にある重要な要因は、増加したヘルスケア支出、増加した医療の可用性、呼吸器疾患のより高い発生率、非侵襲的な薬の配送方法に関する成長意識、および地域製薬会社による投資の増加を含みます。
世界保健機関(WHO)によると、南東アジア地域は、慢性呼吸器疾患に苦しんでいる約246万人の人々が抱えており、吸入や内視鏡検査に大きな患者プールを提供し、鼻薬配送製品の長期的成長の可能性を追加します。
2025年11月、Glenmark Pharmaceuticalsは中国の国民の医学プロダクト管理(NMPA)が成人および小児患者のアレルギー性鼻炎の処置のためのRyaltris Nasalのスプレーを承認したことを発表しました。
強力な規制革新と高病バーデンは、米国で市場を加速しています
米国鼻薬デリバリーモード市場は、包括的な規制枠組みの存在、呼吸器疾患および神経疾患、強力な商品化能力、および非侵襲的治療の増加による重要な成長を目撃しています。 今後も、いくつかの治療分野における新薬の革新と導入の重要な中心となりつつあります。
CDCの保健統計センター(NCHS)によると、米国の成人の1四半期(25.2%)は2024年に季節性アレルギーを確認しました。 また、成人の7.7%が湿疹と6.7%が食物アレルギーを起こし、鼻腔治療を含むアレルギー関連の治療法に利益をもたらす可能性がある大規模な患者グループを提案しました。
2025年12月、米国食品医薬品局(FDA)は、非異常に速い心臓のリズムによって特徴付けられる条件である、血小キシSmalの脊柱動脈炎(PSVT)のエピソードの処置のためのCardamyst (etripamil)の鼻のスプレーを承認しました。
中国鼻ドラッグデリバリーモード市場 トレンド
中国鼻薬デリバリーモード市場は、増加する医療費の増加、アレルギー疾患の蔓延、非侵襲的治療に関する意識の増加、および革新的な鼻製品の承認のスピード化のために重要な率で開発されています。 医薬品業界を増加させ、国のヘルスケアへのアクセスも市場拡大を推進しています。
同審の疫学的研究で公表された臨床研究によると、人口の17.6%で中国でアレルギー性鼻炎の蔓延を推定し、これは都市化と大気汚染の暴露の増加を続け、内臓療法のための重要な患者基盤を作成します。
2026年2月、上海シリング製薬は、2028年までのグローバル臨床試験完了を目標とするセマルチド系鼻スプレープログラムの進歩を発表しました。
Nasalドラッグデリバリーモード業界における主要企業
Nasal Drug Delivery Modeの主要プレイヤーの中には、Merck & Co., Inc.、AstraZeneca、GraxoSmithKline Plc、Mystic Pharmaceuticals、Johnson & Johnson Services Inc.、PendoPharm Inc.、Bausch Health Companies Inc.、3M、Cadila Pharmaceuticals Ltd.、 オプティノーズ, Dr. Reddy Laboratories, ENT Technologies Pty Ltd., Neurelis Inc., Aptar Group, Becton, Dickinson, Company, 他
ニュース
- 2025年3月、OptiNoseはXHANCEの継続的な商品化の取り組みを継続し、慢性鼻炎のための排泄配送システムベースの鼻の治療の採用を強化しました。
- 2024年4月、AmnealはFDAの承認と最初のジェネリックOTCナロキソネ塩酸塩の鼻スプレーの発売を発表しました。
マーケットレポートスコープ
鼻ドラッグデリバリーモード市場レポートカバレッジ
| レポートカバレッジ | ニュース | ||
|---|---|---|---|
| 基礎年: | 2025年 | 2026年の市場規模: | 67.6 円 |
| 履歴データ: | 2020年~2024年 | 予測期間: | 2026 へ 2033 |
| 予測期間 2026〜2033 CAGR: | 5.8% | 2033年 価値の投射: | 米ドル 100.3 Bn |
| 覆われる幾何学: |
| ||
| カバーされる区分: |
| ||
| 対象会社: | メルク・アンド・コー株式会社、アストラゼネカ、グラクソスミスクライン(GSK)、マイスティック・ファーマ、ジョンソン・アンド・ジョンソン・サービス株式会社、ペンドファーマ株式会社、バウシュヘルス・カンパニー株式会社、3Mカンパニー、キャディラ・ファーマ株式会社、オプティノース株式会社、Dr. Reddy’s Laboratories Ltd.、ENT Technologies Pty Ltd.、Neurelis Inc.、Aptar、Inc.、Dr.、Dr.、Dr.、Dr. | ||
| 成長の運転者: |
| ||
| 拘束と挑戦: |
| ||
アナリストオピニオン
- ナスルドラッグデリバリーモード市場は、特にアレルギー、CNSおよび緊急ケアセグメントにおける高速作用、非侵襲的および患者中心的な医薬品に対する増加の移動によって推進されます。 薬物乱用国家研究所(NIDA)は、2024年にオピオイド使用障害を持っていた米国で2億人以上が、そのようなナロキソノン鼻スプレーの侵入的救助療法に対する要求のための重要なサポートを提供したと述べています。
- 緊急の鼻の処置および規制の整理の革新は採用を運転しています。 針のないエピネフリン鼻スプレーのFDAのクリアランス(2024)は、急性心血管および緊急表示に鼻の配送を拡大するための重要な動きを表し、医師の信頼と市場浸透を強化しています。
- 業界は、特に神経疾患の鼻から脳薬の配達研究で高い投資から恩恵を受けています。 アルツハイマー協会によると、2024年にアルツハイマー病の65歳以上のアメリカ人は6億6千万人以上、アルツハイマー病の居住者もいます。 急速な治療作用のための血脳の障壁を迂回する内臓CNSの処置の研究そして開発は増加しています。
市場区分
- 治療用アプリケーション(Revenue、USD Bn、2021-2033)
- アスマ
- 鼻炎
- その他
- 適量形態(Revenue、USD Bn、2021-2033)
- パウダー
- スプレー
- ログイン
- コンテナタイプ(Revenue、USD Bn、2021-2033)
- 加圧容器
- 非加圧
- コンテナ
- システムタイプ(Revenue、USD Bn、2021-2033)
- 多線量
- ビドース
- ユニットドーズ
- エンドユーザー(Revenue、USD) ベン、2021-2033)
- 病院
- ホームケア設定
- 配布チャネル(Revenue、USD Bn、2021-2033)
- 病院薬局
- 小売薬局
- オンライン薬局
- 地域別(Revenue、USD Bn、2021-2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- メキシコ
- アルゼンチン
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- フランス
- イタリア
- スペイン
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 中央アフリカ
- 北アフリカ
- 北アメリカ
ソース
第一次研究インタビュー
- 医薬品・バイオテック 企業(Nasal Drug Delivery Developers)
- ドラッグデリバリーデバイスメーカー(スプレー、ポンプ、吸入システム)
- 受託開発・製造 組織(CDMO)
- 臨床研究機関(CRO)
- 規制業務スペシャリスト(FDA、EMA、NMPA、コンサルタント)
- 病院の薬剤師及び臨床実践者
- ENT&Respiratoryスペシャリスト
- 神経・緊急 医薬品エキスパート
- その他
データベース
- IQVIAの特長 (ドラッグセールス&処方分析)
- ファーマ評価
- グローバルデータヘルスケア
- Clarivate コルテリス
- S&Pグローバルマーケットインテリジェンス
- ブルームバーグターミナル
- ファーマプロジェクト データベース
- D&Bフーバー
- その他
雑誌
- 医薬品技術
- 医薬品配送と翻訳 リサーチ
- ファースファーマ
- バイオファーマ ダイビング
- MedTech ダイブ
- 医薬品事業部
- 医薬品開発・デリバリー
- その他
ジャーナル
- 医薬品国際ジャーナル
- 管理された解放のジャーナル
- 高度な医薬品配送レビュー
- 医薬品・バイオ医薬品の欧州ジャーナル
- 薬剤配達
- 医薬品(MDPI)
- エアロゾル医薬品・肺薬のジャーナル
- その他
新聞・ニュースポータル
- ロイター
- ブルームバーグニュース
- 金融タイムズ
- ウォールストリートジャーナル
- 経済の時代
- ビジネススタンダード
- 日経アジア
- その他
協会について
- 米国食品医薬品局(FDA)
- 欧州医薬品庁(EMA)
- 国立医療製品管理(NMPA – 中国)
- 世界保健機関(WHO)
- アレルギーのアメリカンアカデミー、喘息&免疫学(AAAAI)
- アスマ・アレルギー財団(AAFA)
- 呼吸薬(RDD)協会
- その他
パブリックドメインソース
- 米国疾病対策センター(CDC)
- 国立衛生研究所(NIH)
- パブメッドセントラル(PMC)
- 世界銀行健康データ
- OECD健康統計
- 臨床トライアル.gov
- WHOグローバルヘルス天文台
- その他
独自の要素
- ログイン マーケットインテリジェンスデータベース
- 企業内製薬・医薬品配信リポジトリ(8年以上)
- 予測および市場モデリングツール
- 医薬品デリバリーシステム向けCMI Analyticsフレームワーク
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
独占トレンドレポートで戦略を変革:
よくある質問
Nasal Drug Delivery Mode Marketは、2033年にUSD 100.3 Bnに達すると予想され、2026年にUSD 67.60 Bnから成長しています。
主要プレイヤーは、Merck & Co., Inc.、AstraZeneca、GlaxoSmithKline plc(GSK)、Mystic Pharmaceuticals、Johnson & Johnson Services Inc.、PendoPharm Inc.、Bausch Health、3M Company、Cadila Pharmaceuticals Ltd.、OptiNose Inc.、Dr. Reddy's Laboratories Ltd.、Ent Technologies Pty Ltd.、Neurelis Inc.、Aptar、Bon、Don、Dr.、Dr.、Dr. Reddy、Dr.、Dr.、Dr.
重要な課題は、限られた鼻の吸収能力、粘膜のクリアランスを減らし、薬物の有効性、生態学の処方安定性の問題、および鼻の解剖学における患者の変動による線量の一貫性を含みます。
市場は、呼吸器疾患およびアレルギー疾患の増加の予防によって駆動され、非侵襲的および針のない治療に対する需要の増加、自己管理の採用の増加、および緊急ケアおよびCNS薬の配信アプリケーションの使用拡大。
市場は2026~2033年の間に5.8%のCAGRで成長する予定です。
北米は、高い病気の負担、強力な医薬品の存在感、高度な医療インフラにより、最大の市場シェアを保持することが期待されます。
慢性および緊急の処置のための行為、使いやすさ、改善された忍耐強い承諾、針なしの管理および適性の急速な設定によるそれらは採用されます。