
グローバルジェネデリバリープラットフォーム市場 サイズと予測 – 2026 に 2033
グローバル遺伝子配信プラットフォーム市場が成長する見込み ツイート 8.74 ベン に 2026 へ 米ドル 24.52 Bn 2033年までに、化合物の年間成長率を登録 (CAGR)の 15.9% 2026年~2033年お問い合わせ 世界的な遺伝子配信プラットフォームの市場は、遺伝子治療開発パイプラインの急速な拡大によって燃料を供給し、大幅な拡大のために表彰されます。
に従って 米国食品医薬品局(FDA), 元の遺伝子治療調査ニュードラッグの数 (INDs) 増加から 44 に 2008 に 208 に 2023, 遺伝子治療開発活動の実質的な成長を反映しています. この拡張パイプラインは、効率的なウイルスおよび非ウイルス遺伝子配信プラットフォームの需要が高まっています。
グローバルジェネデリバリープラットフォーム市場の主要なテイクアウト
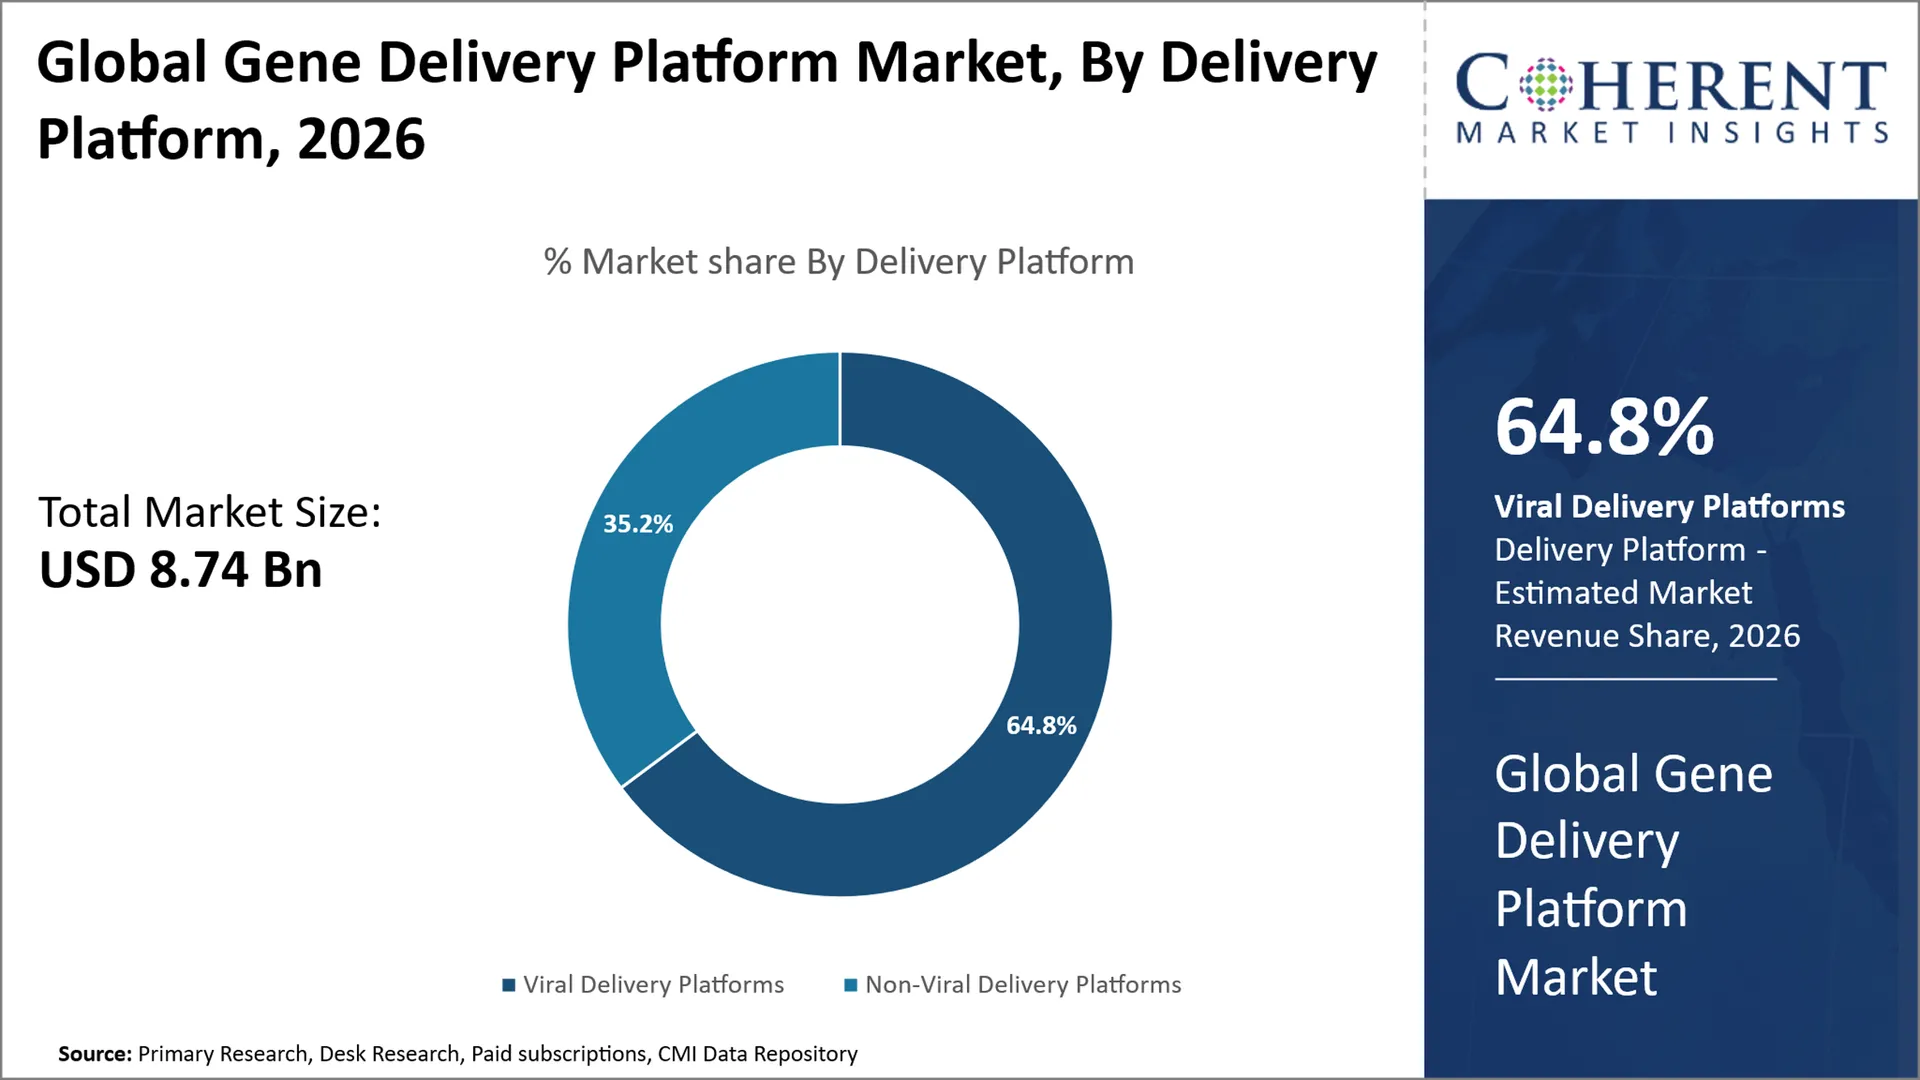
- ウイルス配信プラットフォームは、保持する予定です 64.8%の 2026年のグローバルジェネレーションデリバリープラットフォーム市場シェアのなかで、地域が確立したバイラル・ベクター開発と規制インフラにより、北米各地のデリバリー・プラットフォーム・セグメントを優勢化。 たとえば、2026年5月、米国FDAは、ヒト細胞および遺伝子治療製品のCMCの柔軟性に関する最終ガイダンスを発足し、遺伝子治療製品に対するより柔軟な開発と製造アプローチをサポートしました。
- Adeno-Associated Virus (AAV) は、アデノ・アソシエイテッド・ヴィラス(AAV)を保有する予定です。 43.7%の 2026年のグローバルジェネレーションデリバリープラットフォーム市場シェアでは、AAVベースのセラピスの規制枠組みとして、アジア・パシフィックとベクター・タイプ・セグメントを優位に展開しています。 たとえば、2026年2月、日本PMDA/MHLWは、AAV-vector療法製品からウイルス/ベクターシーディングの評価、AAV安全の規制評価を強化する具体的な検討を行いました。
- 遺伝子治療は保持するために投影される 52.8% 2026年のグローバルジェネデリバリープラットフォーム市場シェアのなかで、規制枠組みや遺伝子治療の拡大により、アジア太平洋地域における優位性のあるアプリケーションセグメントを占める。 たとえば、日本PMDAは、遺伝子治療製品を再生医療製品として識別し、2026年3月にマーケティング承認申請要件を更新し、遺伝子治療の商用化のためのより構造化された規制経路をサポートしました。
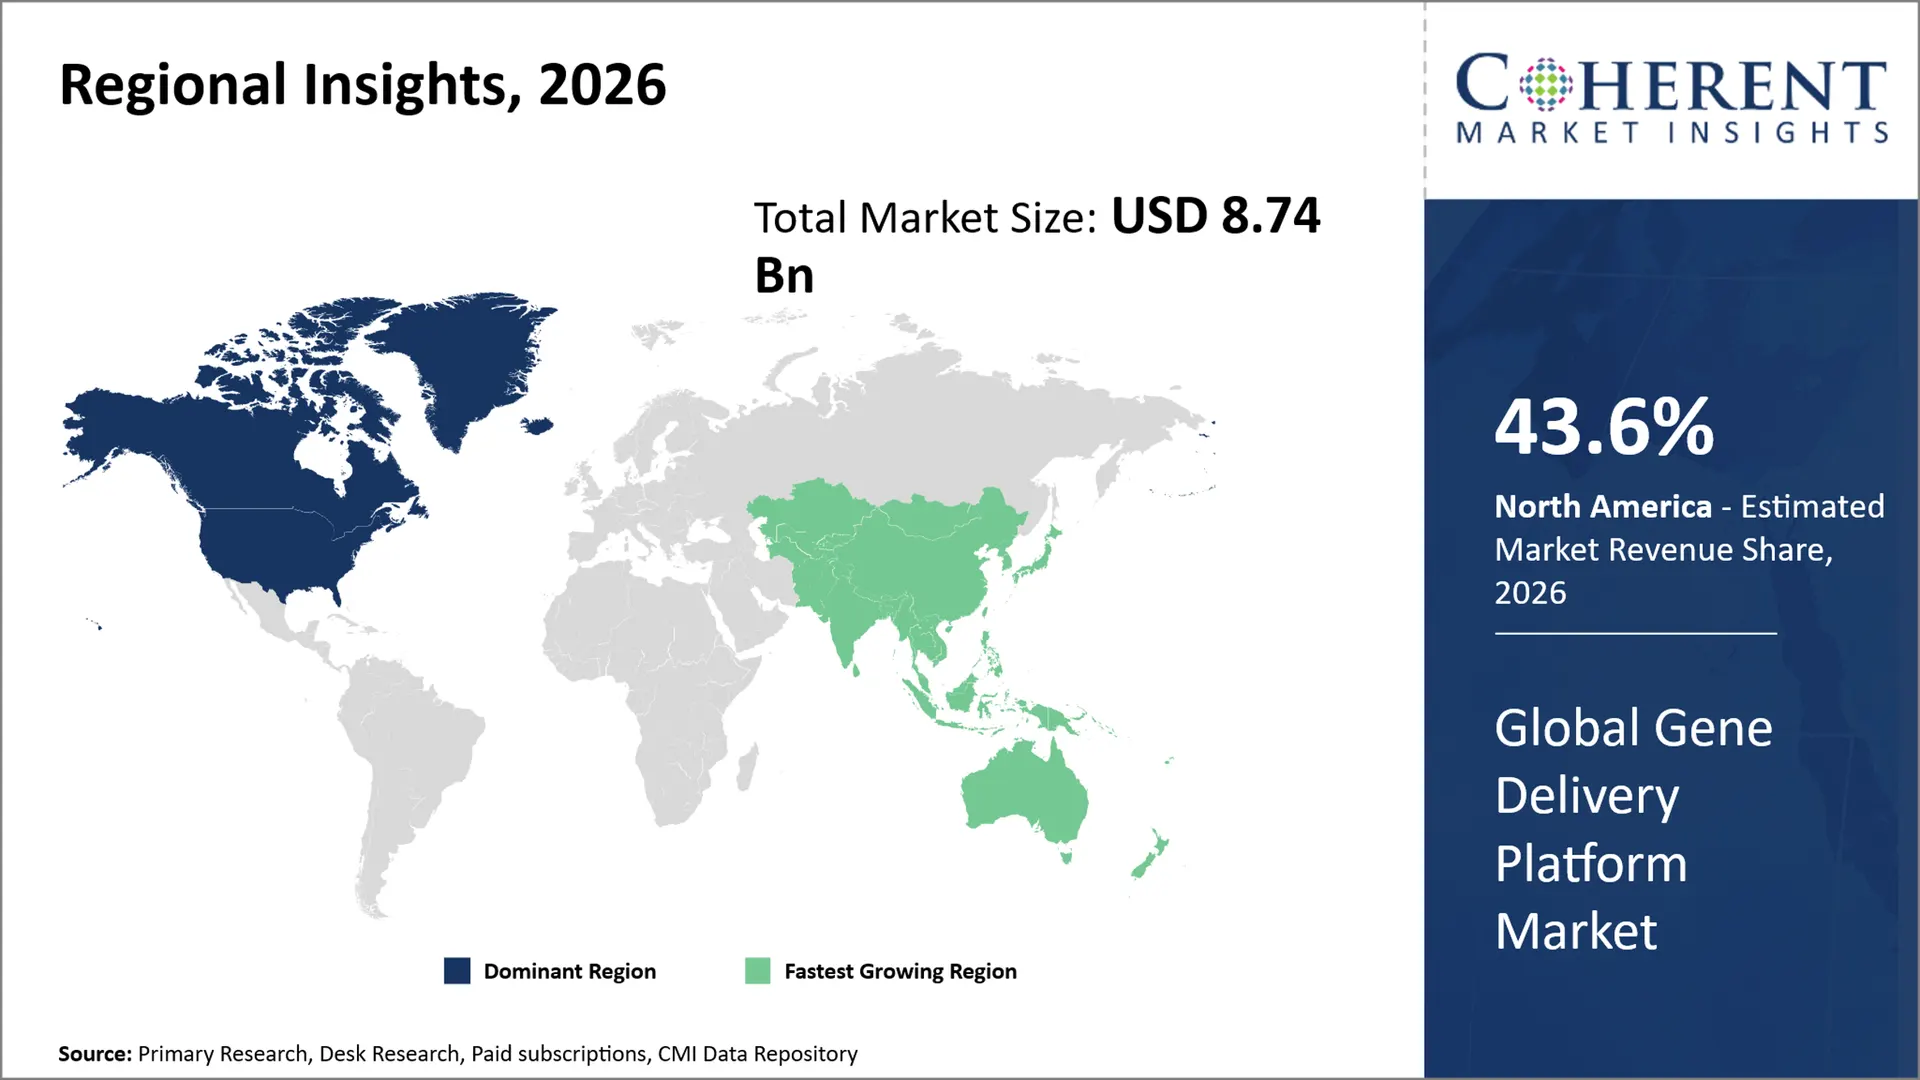
- 北米市場は予想されるシェアで優位性を維持 43.6% 2026年、その成熟した遺伝子治療の生態系、高度なベクトル開発能力、および強力な公共セクターの翻訳インフラによって強化された。 たとえば、2026年5月、米国FDAは、NIH-ledプログラムによって開発されたAAVベースの遺伝子治療候補のINDをクリアし、メチルマロンアカデミーの第一人フェーズI/II試験を可能にします。
- アジア・パシフィックは、グローバル・ジェネレーション・プラットフォーム市場における最速成長を期待し、推定CAGRの登録を予定しています。 16.8% 2026年から2033年にかけて、規制枠を拡大し、高度なバイオテクノロジー開発のサポートを強化。 例えば、2026年4月、中国国家衛生委員会と国立医療製品局は、新しいガイダンスを導入し、新興生物医学技術を定義し、革新的な細胞と遺伝子関連技術の臨床研究と翻訳の経路を確立しました。
セグメント情報
なぜウイルス配送プラットフォームは、グローバルGene配送プラットフォーム市場を支配しますか?
ウイルスデリバリープラットフォームは、市場のシェアを保持するために計画されています 64.8%の 2026年に、優秀なtransductionの効率、証明された臨床効力およびペイロードのターゲットを付けられた配達を提供する能力が原因で。 また、細胞および遺伝子治療アプリケーション用のウイルス配信プラットフォームの使用は、非ウイルスアプローチよりも広範な使用と決定者に影響を及ぼします。 例えば、8月2026日、 欧州医薬品庁(EMA) 事前承認ガイダンスを修正し、レトロウイルス、lentiviral、adeno-associatedウイルスベクターと遺伝的に変更された細胞の特別な言及をしました。これらは、残りのウイルス粒子と再依存性ウイルスのためにそれらをカバーし、主要なウイルスベクトルプラットフォームのための規制経路を強化します。
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
Adeno-Associated Virus(AAV)がGene Delivery Platform Marketで最大のベクトル型セグメントを表すのはなぜですか?
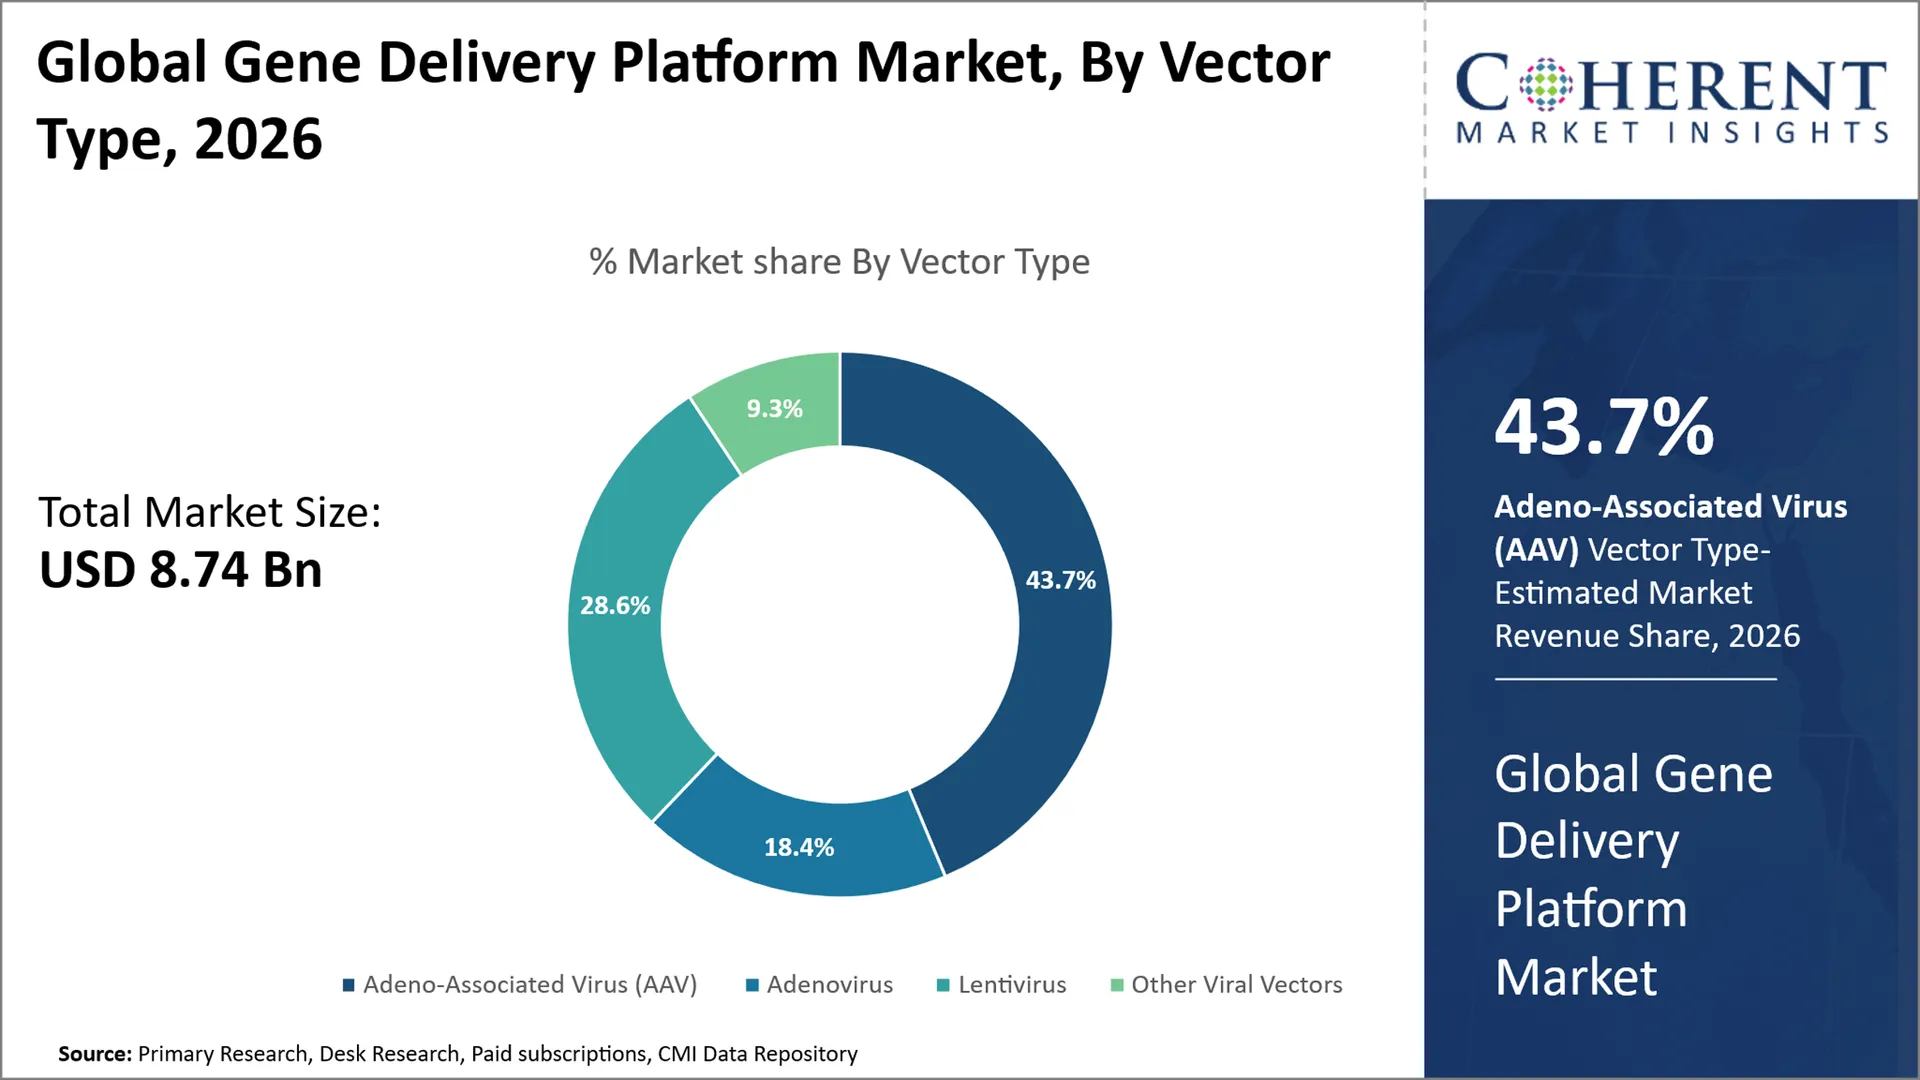
アデノ・アソシエーションウイルス(AAV)は、市場シェアを持たせるように計画されている 43.7%の 2026年に、優秀な安全プロフィール、高いtransduction容量およびターゲット ディバイドおよび非分裂の細胞への能力が原因で。 また、肝臓、筋肉、中枢神経系に覆われる可能性がある可能性は、遺伝子治療のための多くのツールを提供します。 例えば, で 4月 2026, 米国食品医薬品局(FDA) OTF遺伝子による難聴のための初のデュアルAAVベクター遺伝子治療であるOtarmeni(lunsotogene parvec-cwha)が承認され、ターゲット遺伝子配信におけるAAVベクターの拡大使用を強調した。
遺伝子治療セグメントは、グローバル遺伝子配信プラットフォーム市場を指しています
遺伝子治療セグメントは、市場のシェアを保持するために計画されています 52.8% 2026年、希少疾患の根本的な原因を治療する能力と、クリニックでの商業的受容性を高める能力を有します。 さらに、遺伝子治療製品の規制検証は、効率的な遺伝子配信プラットフォームの需要を阻害しているようです。 例えば、6月2026日、 欧州医薬品庁(EMA) 遺伝子治療による脊髄筋萎縮の治療のためのイチェマ(オナセムノジェネアベパボベック)の使用を承認しました。, 患者の欧州連合におけるアデノ評価ウイルス 2 歳と年.
現在のイベントとその影響
現在のイベント | 説明とその影響 |
米国FDAは、ゲノム編集安全ガイダンス(8月2026)を更新 |
|
米国FDAが遺伝子の遺伝子治療に関する新たなガイダンスを発行(2026) |
|
オーストラリアは、遺伝子改変細胞療法(2026)に関する更新ガイダンスを採用 |
|
ジェネデリバリープラットフォーム市場ダイナミクス
マーケットドライバー
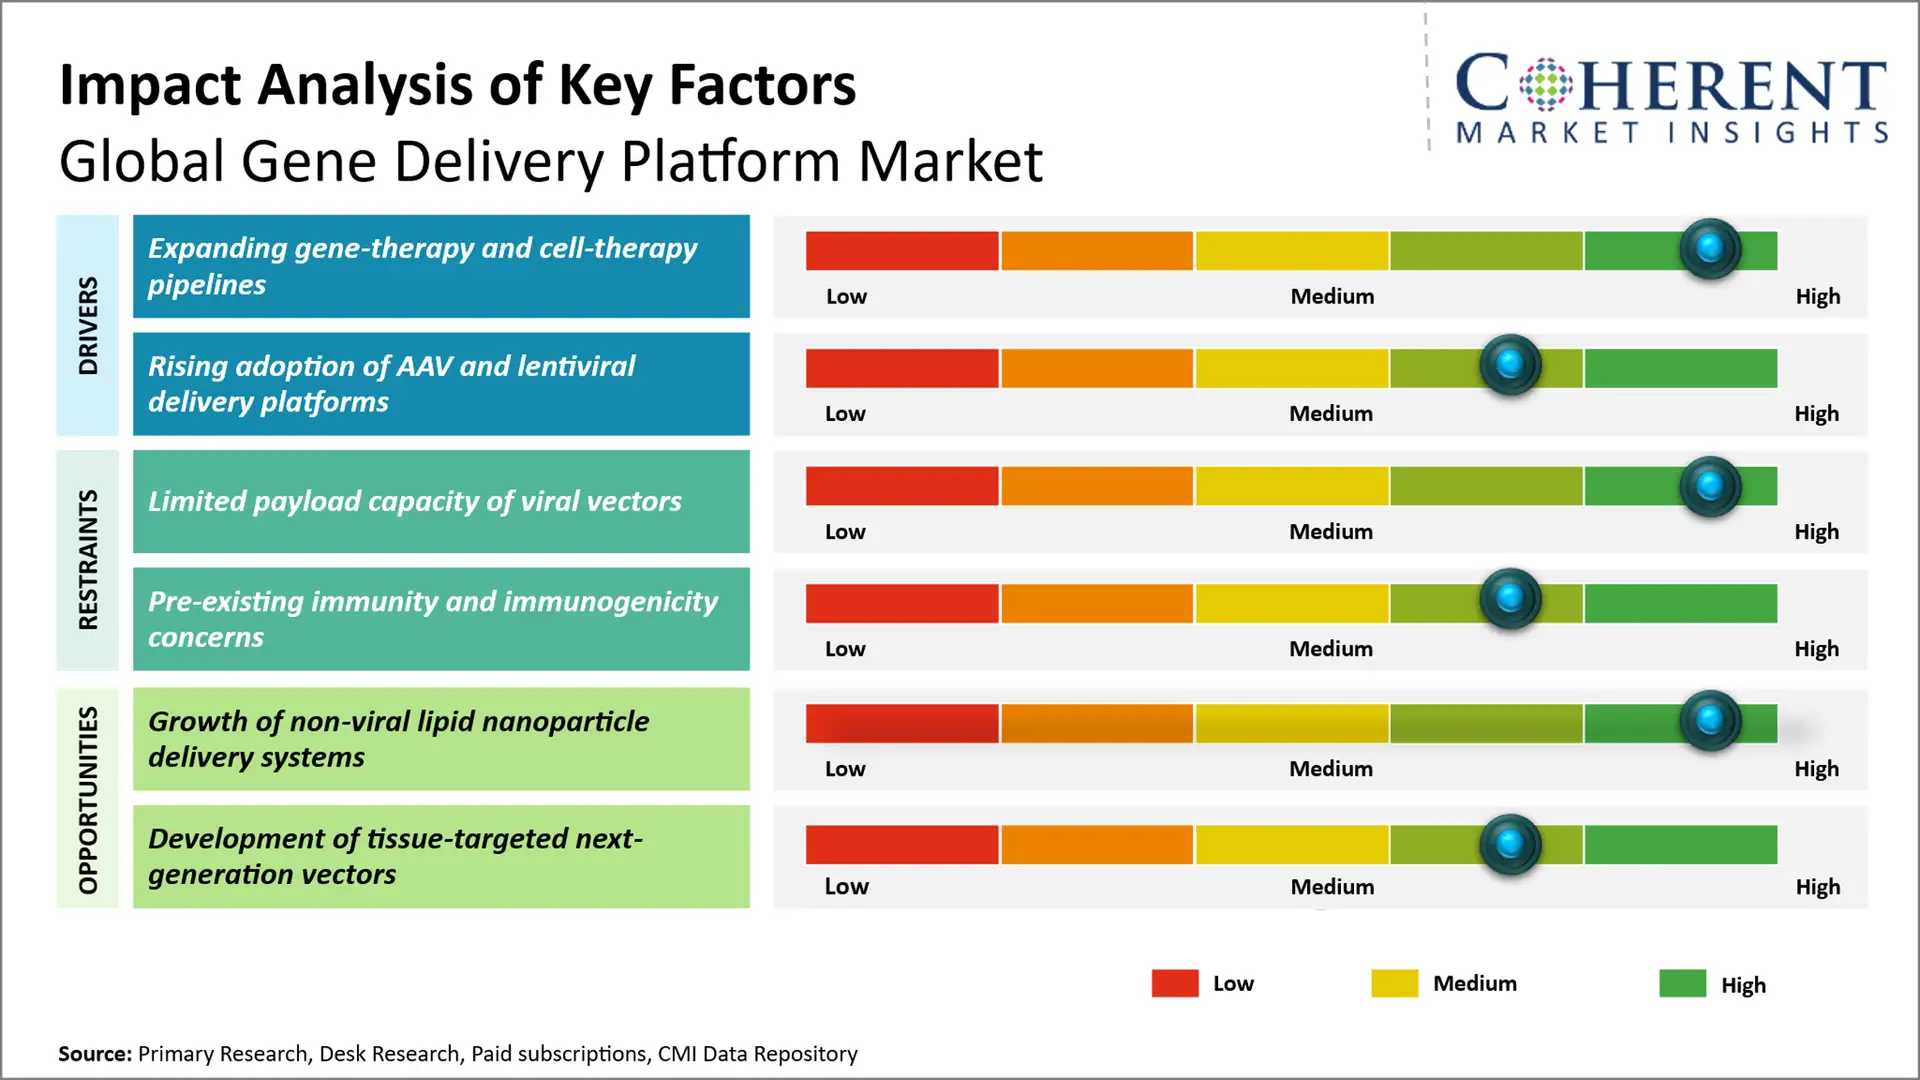
- 遺伝子治療および細胞療法パイプラインの拡大: 拡大する 遺伝子治療 そして、細胞療法パイプラインは、新興治療用途にわたって、効率的かつ臨床的に検証された遺伝子保護プラットフォームの需要が増加しています。 たとえば、9月17日、2026日、米国FDAは、小児科Sanfilippo症候群タイプAのAAV9ベースの遺伝子治療であるFayuviを承認し、AAV-mediated配達の臨床進歩を実証しました。 承認はまた神経障害のための全身の遺伝子配達の成長した適用を強調します。
- AAVおよびlentiviral配達プラットホームの上昇の採用: AAVとレンチラのデリバリープラットフォームの採用は、スケーラブルなベクター製造技術と標準化された製造プロセスの需要が高まっています。 たとえば、2026年2月、NIMBLは、AAV製造と分析のための共有アクセスプラットフォームを開発し、プロセスの堅牢性、特徴化、スケーラビリティに焦点を当てたプログラムを開始しました。 製造業の制約に取り組むことで、AAVベースのデリバリープラットフォームの幅広い採用をサポートしています。
- 標準化された遺伝子配信プラットフォームの焦点を増加: 標準化へのシフト ジェネデリバリー プラットフォームは、一般的なベクトル、製造プロセス、および複数の指標を横断する規制アプローチを可能にすることによって、遺伝子治療の効率性と拡張性を改善しています。 たとえば、2026年2月、NIHのNCATSはPaVe-GTのイニシアチブを強調し、AAVの一般的なデリバリーシステムと複数のレアダーゼ遺伝子治療に関する製造方法を使用しています。 このプラットフォームベースのアプローチは、開発の重複を減らし、遺伝子配信技術の翻訳を加速することができます。
新興トレンド
- 標的非ウイルス配信に向けたシフト: LNPや他の非ウイルス系は、遺伝子治療やゲノムエディットアプリケーションに潜在能力を拡充し、肝臓を超えて組織固有の配信のために設計されています。
- ハイブリッド遺伝子配信プラットフォームの統合: ウイルスおよび非ウイルスキャリアを組み合わせたハイブリッドシステムは、配送効率、ペイロードの柔軟性、ターゲティング、および免疫力低下などの補完的な利点を統合する方法として注目を集めています。
- AI対応配信プラットフォームの設計: 脂質化学、処方特性、組織ターゲティング、細胞内配送の最適化にAIと高スループットスクリーニングがますます適用され、次世代遺伝子配信システムの開発が加速されます。
地域洞察
なぜ北アメリカがGene Delivery Platformの強力な市場ですか?
北アメリカは推定のための会計の全体的な遺伝子配達プラットホームの市場を導きます 43.6% 2026年(昭和27年)に、健康・安心の医療市場、研究開発活動、バイオテクノロジーの分野に精通。 地域は、米国食品医薬品局の加速プログラムのさらなる利点を享受します, 高速トラックを含みます, ブレイクスルーセラピー, 加速承認, 優先レビュー, 再生医療アドバンストセラピー, 練習するために遺伝子の配信発明の変換を向上させる可能性が高い.
例えば、2025年度は、 米国FDA「再生医療アドバンストセラピー(RMAT)プログラム」では、91件の指定リクエストを受け取り、50件が承認され、再生医療製品に対する絶え間ない経路の活用が高まっています。これらは、すべての遺伝子治療薬を含む。 また、開発と見直しのための米国FDAの指導を継続的かつ集中的に実施しています。
なぜアジアパシフィックジェネデリバリープラットフォーム市場が高成長を出展するのか?
アジア・パシフィックは、グローバル・ジェネレーション・プラットフォーム市場における最速成長を期待し、推定CAGRの登録を予定しています。 16.8% 2026~2033年頃 地域は、 22.4% 2026年のグローバル市場では、バイオテクノロジー分野への投資の増加、ヘルスケアインフラの拡大、臨床研究の焦点の増加に取り組みました。 中国、日本、韓国を含む国が採用するプロ・プログレッシブ政府の政策は、助成金やインセンティブ、リベラル規制環境による金融支援の形で、より単純な医薬品承認とともに、地域におけるバイオテクノロジーイノベーションの拡大を抑制する可能性があります。
例えば、2026年5月、 中国国家評議会 臨床研究および臨床医学的新技術の翻訳に関する規則を発行しました。 規制は、革新的な生物医学技術のための専用のチャネルを強調し、臨床翻訳を促進し、安全監督を含む。 さらに、地域が成長するバイオ医薬品製造インフラと先進的な遺伝子配信技術の蓄積は、ターンドライブ市場成長につながります。
グローバル Gene デリバリー プラットフォーム市場 主要国向け見通し
ジェネデリバリープラットフォーム市場における米国の大手イノベーションと採用はなぜですか?
米国は、遺伝子治療の革新と採用を先導する可能性があり、その研究生態系の深さと遺伝子配達技術の強力なFDA規制インフラストラクチャを与えられた。 翻訳研究と臨床開発と、専用の規制経路との間の深い統合は、急速に新しい配信プラットフォームを治療に翻訳しています。 国はまた、ウイルスベクトル設計、ゲノム編集およびターゲット遺伝子配信における深い経験の強いプールを持っているようです。
日本は、Gene Delivery Platform Marketの有利な市場ですか?
日本は遺伝子治療および再生医療製品に特化した受容体規制を備えた遺伝子配信プラットフォームの有利な市場です。 医薬品医療機器庁(PMDA)は、AAVベクター、ゲノム編集技術、生体遺伝子治療製品に関する具体的なガイダンスを提供します。 一方、国の条件と時間制限の承認経路は、検疫の臨床使用をスピードアップすることもあります。
中国は、遺伝子配信プラットフォーム市場のための主要な成長ハブとして新興していますか?
中国は、遺伝子配信プラットフォーム市場向けの最新の成長ドライバーとして、急速に増加するバイオテクノロジー投資に成長し、臨床翻訳のより良い経路に投資しています。 政府による改革は、同時に新しいバイオメディカル技術の成長を奨励しながら、新しい薬のための薬のレビュープロセスの調整を改善するように見えます。
なぜドイツはヨーロッパの遺伝子配信プラットフォーム市場をトップにしていますか?
ドイツは、遺伝子および細胞療法、専用の規制の専門知識、および強力な臨床開発インフラストラクチャにおける、欧州の遺伝子配信プラットフォーム市場を十分に確立する見込みです。 Paul-Ehrlich-Institut(PEI)のGene-therapeuticsとATMP(先進的治療薬製品)のヨーロッパ部門のプレゼンスは、遺伝子治療に焦点を当てたもので、ATMP臨床試験の承認、科学的アドバイス、製品評価などの活動が含まれています。 また、ドイツにおける遺伝子と細胞ベースの治療法の国家戦略は、これらの分野における規制と製造プロセスの整列と調和に向けて取り組んでいます。
韓国でGene Delivery Platform Marketを開発していますか?
韓国は、遺伝子配信プラットフォームの有望なターゲット国であり、先進的な再生医療および遺伝子治療に関する十分に発達した規制によります。 食品医薬品安全省(MFDS)は、遺伝子治療製品および遺伝子編集製品に関するガイダンス文書をそれぞれ発行しました。 さらに、その加速されたレビュープログラムグローバル革新的な高速トラック(GIFT)は、資格のある高度なバイオ医薬品製品に対する迅速なレビューを提供できます。
遺伝子配信プラットフォーム技術風景
配信プラットフォーム | 主なベクトル/技術 | 典型的な遺伝的貨物 | プライマリデリバリーアプローチ | 主な用途 | 主な技術検討 |
AAVの特長 | AAV2、AAV8、AAV9、AAVを設計しました | DNAのDNA | ヴィヴォ | 遺伝子治療、まれな病気、神経障害 | 限られたペイロード容量および免疫学 |
レンティビア | Lentiviral ベクトル | DNA/RNA由来遺伝子構造 | Ex vivo / ヴィヴォ | 細胞療法、遺伝子治療、血液疾患 | ベクターの安全性と製造の複雑性 |
アデノウイルス | アデノウイルスベクター | DNAのDNA | ヴィヴォ | ワクチン、腫瘍学、遺伝子治療 | 既存の免疫 |
リピッドナノ粒子 | イオン化可能な脂質ベースのLPN | mRNA、siRNA、CRISPRコンポーネント | ヴィヴォ | 遺伝子の編集、ワクチン、治療 | Tissueターゲティングとエンドソマルエスケープ |
ポリマー配達 | 生分解性ポリマーキャリア | DNA、RNA、遺伝子編集成分 | ヴィヴォ/エクスヴィボ | 遺伝子治療と研究 | 配達効率および生物適合性 |
電気めっき | 電気膜のpermeabilization | DNA、RNA、CRISPRコンポーネント | エクセレント | 細胞療法および遺伝子編集 | セルの生存性とプロセスのスケーラビリティ |
遺伝子配信プラットフォーム市場で新たな成長機会を創出する非ウイルス性脂質ナノ粒子配信システムの成長は?
脂質ナノ粒子(LNP)配送プラットフォームの広範な採用により、mRNA と genome-editing のペイロードによる非ウイルス遺伝子配信のための重要な機会が開き、柔軟性と反復可能な配送が望まれる。 また、LPN製剤の設計及び標的組織の配信の改善は、ワクチンから治療薬へのLPNの使用を大幅に拡大します。 例えば、8月2026日、 米国食品医薬品局(FDA) LNP(脂質ナノ粒子)で製造されたmRNAインフルエンザワクチンであるModernaTX, Inc.のMFLUSIVAが承認され、さらにLPNベースのデリバリー技術を検証しました。
マーケットプレイヤー、キー開発、競争力のある風景
主な開発
- 2026年9月15日 Glidepathヘルス 細胞や遺伝子治療へのより大きな操作確実性をもたらすように設計されたAI対応プラットフォームでステルスから開始。 同社は、AlleyCorpとA-Squared Venturesがバックアップし、グローバルがんセンターの独占技術ライセンスを保持しています。
- 2026年5月、エリ・リリーが買収 株式会社エンゲージバイオロジックス 20億米ドルに及ぶ前臨床テトソーム非ウイルスDNA配信プラットフォーム。 プラットフォームは、細胞内トラフィック、効力、許容性、および赤みを改善するために設計されたDNAペイロードと脂質ナノ粒子の配信を組み合わせます。
- 2025年9月 株式会社ヴィリアド Weizmann Institute of Scienceの商用アームであるYeda Research and Development Companyは、新しいバイボウイルスベクトルターゲティング技術のための独占ライセンス契約を締結しました。 より多くのターゲットを絞った遺伝子配信をサポートし、効力を保ちながら、ベクトルの特異性を改善する技術です。
競争力のある風景
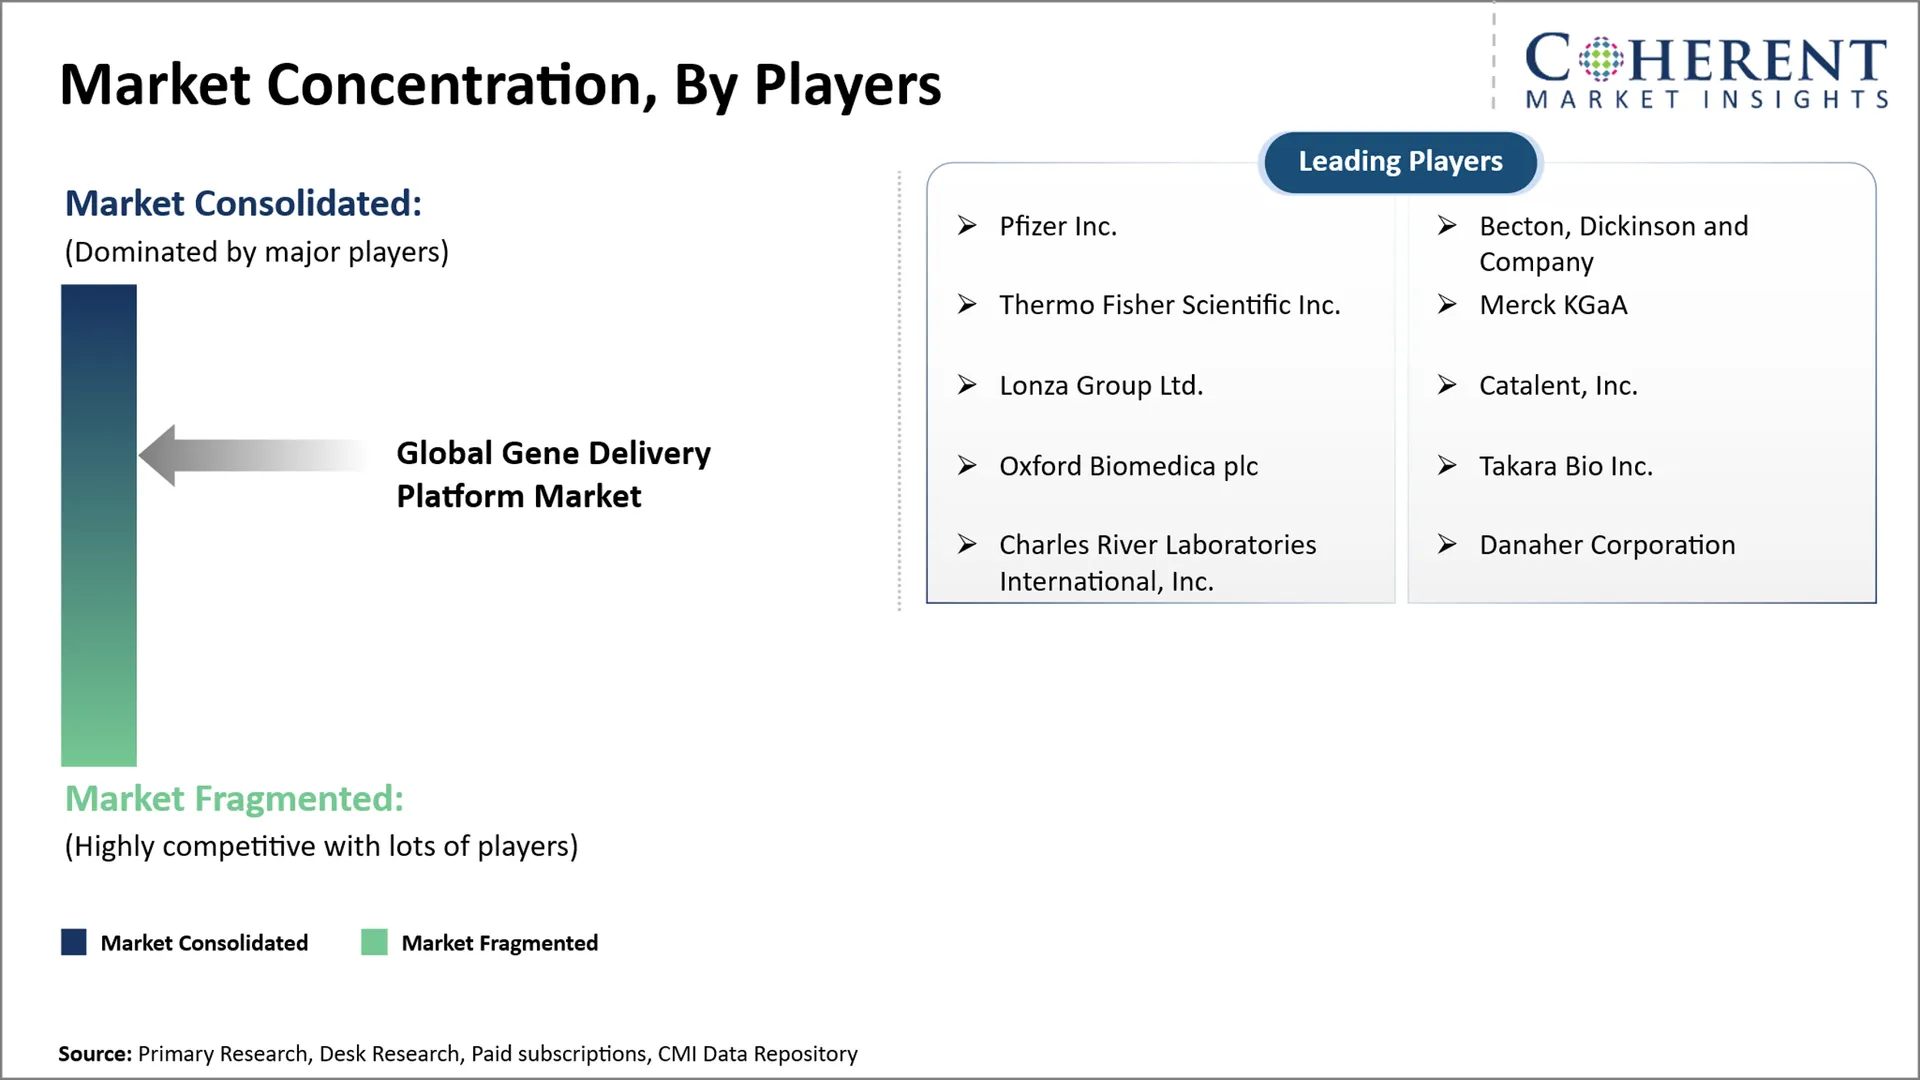
グローバルジェネレーションデリバリープラットフォーム市場は、バイラルおよび非ウイルスベクターエンジニアリング、ターゲットデリバリー、ゲノム編集、および核酸デリバリー技術の進歩によって形成される市場ダイナミクスと適度に競争しています。 市場参加者は、遺伝子治療、細胞療法、研究用途におけるデリバリーの特異性、トランスダクションの効率性、ペイロード能力、安全性、スケーラビリティの向上にますます注力しています。 主な焦点区域は下記のものを含んでいます:
- 次世代AAV、レンチタール、およびアドエンビアルベクトルの開発
- 非ウイルス配信プラットフォームの拡張、特に脂質ナノ粒子
- 組織固有の遺伝子配信能力の向上
- CRISPRなどのゲノム編集技術を用いた遺伝子配信プラットフォームの統合
- ペイロード容量、伝送効率、配送スケーラビリティの向上
マーケットレポートスコープ
遺伝子配信プラットフォーム市場レポートカバレッジ | |||
レポートカバレッジ | ニュース | ||
基礎年 | 2025年 | 2026年の市場規模: | 米ドル 8.74 Bn |
歴史・歴史 データのための: | 2020年~2024年 | 予測期間: | 2026 へ 2033 |
予測期間 2026〜2033 CAGR: | 15.9% | 2033年 価値の投射: | 米ドル 24.52 Bn |
覆われる幾何学: |
| ||
カバーされる区分: |
| ||
対象会社: | Pfizer Inc.、Becton、Dickinson、Company、Thermal Fisher Scientific Inc.、Merck KGaA、Lonza Group Ltd、Catalent、Inc.、Oxford Biomedica plc、Takara Bio Inc.、Charles River Laboratories International、Inc.、Danaher Corporation | ||
成長の運転者: |
| ||
拘束と挑戦: |
| ||
アナリストオピニオン(エキスパートオピニオン)
- 今後数年間で、グローバル遺伝子配信プラットフォーム市場は、アプリケーション固有の精密加工型デリバリーシステムに進化し、APAは、LPN、細胞外受精、ハイブリッドプラットフォームが、より大きなまたは過渡的な遺伝的ペイロードのためのトラクションを獲得しながら、遺伝子治療の確立に重要なままになります。 業界は、組織固有のターゲティングを優先し、ドージングを繰り返し、単一ドミナントプラットフォームに依存するのではなく、細胞内配送を改善します。
- 最大の機会は、中国での遺伝子治療のための非ウイルス配信プラットフォーム内で予見されます, 特にVIVO遺伝子編集と核酸配信のためのLPNベースのシステム. この組み合わせは、開発者がより大きなペイロード容量、繰り返し線量の可能性、およびより柔軟な配送アーキテクチャを求める魅力的な機会を提供します。
- 競争上の優位性を獲得するために、市場プレイヤーは、独自のターゲティング技術を優先し、エンドソマルエスケープ、ペイロードの柔軟性、スケーラブルな製造を改善する必要があります。 一貫性のある組織固有の配送と安全を実証しながら、複数のペイロードタイプと治療的表示をサポートできるプラットフォーム技術を構築し、より強力な差別化を提供できます。
市場区分
- 配達プラットホームの洞察(Revenue、USD Bn、2021 - 2033)
- ウイルス配信プラットフォーム
- 非ウイルス配信プラットフォーム
- ベクトル型インサイト(Revenue、USD Bn、2021 - 2033)
- アデノ・アソシエイト・ウイルス(AAV)
- アデノウイルス
- レンティウイルス
- その他のウイルスベクトル
- アプリケーションインサイト(Revenue、USD Bn、2021 - 2033)
- 遺伝子治療
- 細胞療法
- ワクチン
- リサーチ
- その他
- エンドユーザーインサイト(Revenue、USD Bn、2021 - 2033)
- 医薬品・バイオテクノロジー企業
- 受託開発・製造機関(CDMO)
- 学術・研究機関
- 病院および専門の処置の中心
- その他
- 地域インサイト(Revenue、USD Bn、2021 - 2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- メキシコ
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- スペイン
- フランス
- イタリア
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて 国土交通
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 北アフリカ
- 中央アフリカ
- 北アメリカ
- キープレーヤーの洞察
- 株式会社Pfizer
- Becton、Dickinsonおよび会社
- サーモフィッシャーサイエンス株式会社
- メルク KGaA
- 株式会社ロンザグループ
- 株式会社カタレント
- オックスフォードバイオメディカ plc
- 高良バイオ株式会社
- チャールズリバー研究所インターナショナル株式会社
- 株式会社ダナハー
ソース
第一次研究インタビュー
- 遺伝子治療開発者と遺伝子治療プラットフォームスペシャリスト
- ウイルスベクトルおよび非ウイルス配信技術開発者
- AAV、アデノウイルス、およびレニティブベクター製造スペシャリスト
- 遺伝子編集と核酸配信研究者
- バイオ医薬品研究開発、CMC、プロセス開発の専門家
ステークホルダー
- 医薬品・バイオテクノロジー企業が遺伝子治療を開発
- Gene-deliveryプラットフォームとベクターメーカー
- 受託開発・製造機関(CDMO)
- 学術・研究機関
- 遺伝子治療センターと専門治療センター
- バイオ処理、ベクトル製造、および配信技術プロバイダ
- エンドユースセクター
- 医薬品・バイオテクノロジー企業
- 受託開発・製造機関(CDMO)
- 学術・研究機関
- 病院および専門の処置の中心
- 研究・診断研究所
- 規制と健康ボディ
- 米国食品医薬品局(FDA) – 遺伝子治療製品、ウイルスおよび非ウイルス性ベクター、臨床開発、規制要件
- 欧州医薬品庁(EMA) – 先端治療薬製品および遺伝子治療規則
- 医薬品・ヘルスケア製品 規制機関(MHRA)、英国 – 遺伝子と細胞療法規制
- 医薬品医療機器庁(PMDA) – 再生医療・遺伝子治療製品
- 国家医療製品管理(NMPA)、中国 - 遺伝子および細胞療法製品
- 中央医薬品標準制御機構(CDSCO)、インド – 遺伝子治療および高度な治療製品
データベース
- ClinicalTrials.gov – 遺伝子治療の臨床試験と配信プラットフォーム開発
- WHO国際臨床試験レジストリプラットフォーム(ICTRP) - グローバル臨床検査記録
- FDA CBERデータベース - 細胞および遺伝子治療製品に関する規制情報
- NIH/NCATS PaVe-GT – プラットフォームベクトル遺伝子治療の開発と規制情報
ジャーナル
- 自然バイオテクノロジー
- 自然バイオメディカル工学
- 分子療法
- ヒト遺伝子 セラピー
- 遺伝子治療
- 管理された解放のジャーナル
協会について
- 米国遺伝子治療学会(ASGCT)
- 細胞・遺伝子治療の国際社会(ISCT)
- 再生医療連合(ARM)
- 国際医薬品工学会(ISPE)
- アメリカ微生物学会(ASM)
パブリックドメインソース
- 米国食品医薬品局(FDA) – 遺伝子治療およびベクトル規制情報
- 国立衛生研究所(NIH) – 遺伝子治療の研究と翻訳プログラム
- 翻訳科学の高度化のための国立センター(NCATS) – プラットフォームベクトル遺伝子治療の取り組み
- 国立研究開発法人 バイオテクノロジー情報センター(NCBI) – 遺伝子・分子生物学研究
- 欧州医薬品庁(EMA) – 遺伝子治療および高度な治療規制情報
- 世界保健機関(WHO) – グローバルな臨床検査・健康情報
独自の要素
- ログイン データ分析ツール、特有CMI 過去10年間に情報を再発行する。
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
よくある質問
2026年のUSD 8.74 Bnでは、世界的な遺伝子配信プラットフォーム市場が評価され、2033年までにUSD 24.52 Bnに達すると予想されます。
ウイルスデリバリープラットフォームは、確立された臨床使用、効率的な細胞透過、および遺伝子および細胞療法における治療的遺伝材料を提供する実証済みの能力のために支配します。
遺伝子配信プラットフォームは、遺伝子発現を修正したり、遺伝子の指示を導入したりするために、治療遺伝子材料をターゲットセルに運ぶために使用される技術やベクトルです。
2026年から2033年までのグローバル遺伝子配信プラットフォーム市場のCAGRが15.9パーセントとなると予想されます。
遺伝子治療および細胞療法のパイプラインを拡大し、AAVおよびlentiviral配達プラットフォームの採用の増加は、世界的な遺伝子配信プラットフォーム市場の成長を促進する主要な要因です。
ウイルスベクトルの限られたペイロード容量、および既存の免疫および免疫力の問題は、世界的な遺伝子配信プラットフォーム市場の成長を妨げる主要な要因です。
ベクトル型の面では、アデノ・アソシエーションウイルス(AAV)は、2026年に市場収益シェアを支配すると推定されます。