

바이오시밀러 파이프라인 분석 시장 규모 및 점유율 분석-2026~2033년
바이오시밀러 파이프라인 분석 시장 규모는 2026년 402억5천만 달러에서 2033년까지 약 1207억9천만 달러로 CAGR 17%로 성장할 것으로 예상됩니다. 주요 동인은 주로 임상 개발에 진입하는 바이오시밀러 후보의 수가 증가하고 주요 생물학적 제제의 특허가 만료되는 것으로 정의됩니다. 치료법, 바이오시밀러 승인에 대한 규제 지원 증가, 보다 저렴한 생물학적 치료 옵션에 대한 수요 증가, 바이오시밀러 개발 파이프라인에 대한 제약 및 생명공학 회사의 투자 증가. 미국 식품의약국(FDA)에 따르면 생물학적 의약품은 미국 처방의 약 5%에 불과하지만 2024년 미국 총 의약품 지출의 약 51%를 차지한 반면, 바이오시밀러는 여전히 시장 점유율이 20% 미만으로, 추가적인 바이오시밀러 보급의 상당한 범위를 강조합니다.
주요 사항
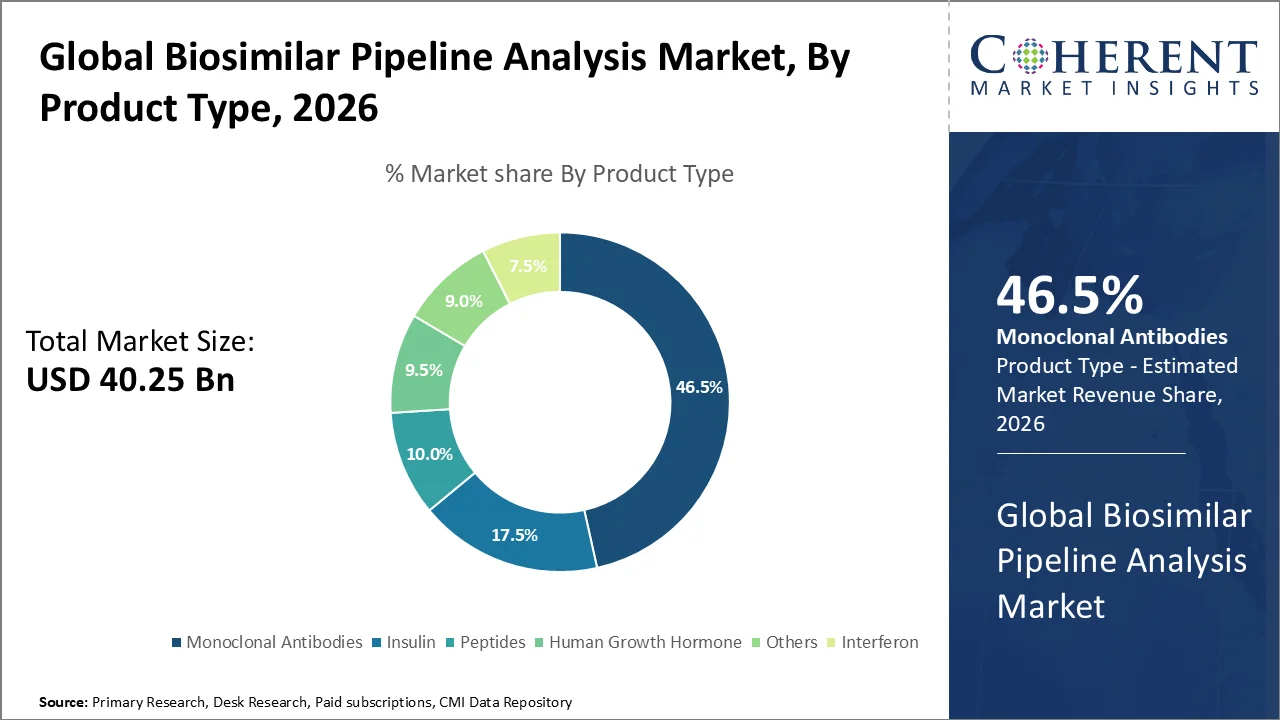
- 단일클론항체 부문은 2026년에 약 46.5%로 시장을 장악할 가능성이 높습니다. 이 부문의 성장은 바이오시밀러 경쟁에 직면한 수많은 고가치 항체 생물학적 제제와 데노수맙, 우스테키누맙, 베바시주맙, 트라스투주맙, 리툭시맙, 페르투주맙, 그리고 종양학 및 자가면역 질환 전반에 걸쳐 바이오시밀러 단일클론 항체의 사용이 증가하고 있습니다. 미국 FDA에 따르면 2025년까지 휴미라 바이오시밀러 10개, 프롤리아/엑스지바 9개, 스텔라라 8개, 아바스틴 6개, 허셉틴 6개 등 20개 대조제품에 해당하는 81개 바이오시밀러가 승인됐다. 이는 항체 기반 생물학적 제제를 중심으로 바이오시밀러 활성이 강하게 집중되고 있음을 보여준다.
- 임상 시험 부문은 2026년에 약 61.0%로 서비스 카테고리를 주도할 것으로 예상됩니다. 이 부문의 성장은 비교 임상 개발, 약동학 및 면역원성 평가, 규제 증거 생성, 승인을 향한 여러 바이오시밀러 후보의 지속적인 발전에 힘입은 것입니다. FDA는 2025년에만 10개 대조 제품에 대한 18개 바이오시밀러가 승인되었다고 보고했는데, 이는 바이오시밀러 개발 파이프라인에서 실질적으로 진행 중인 임상 및 규제 활동을 반영합니다.
- 크로마토그래피 부문은 2026년에 약 29.5%로 기술 범주를 장악할 가능성이 높습니다. 단백질 정제, 물리화학적 특성 분석, 불순물 프로파일링, 전하 변형체 평가 및 바이오시밀러 분자의 비교 가능성 테스트를 위한 크로마토그래피 기술의 광범위한 사용이 이 부문의 선두 위치를 뒷받침합니다. FDA는 바이오시밀러가 안전성, 순도 및 효능에서 임상적으로 의미 있는 차이 없이 기준 생물학적 제제와 매우 유사함을 입증하도록 계속 요구하고 있으며, 이는 바이오시밀러 개발 전반에 걸쳐 고급 분석 특성화 기술에 대한 수요를 뒷받침합니다.
- 종양학 분야는 2026년에 약 41.0%로 응용 분야를 주도할 것으로 예상됩니다. 이 분야의 성장은 종양학 생물학제제의 상업적 및 임상적 중요성, 다수의 참조 제품 특허 기회, 유방암, 대장암, 폐암, 혈액학 및 기타 암에 사용되는 단클론 항체를 표적으로 하는 바이오시밀러의 개발 증가에 기인합니다. 2025년 11월, FDA는 포허디(pertuzumab-dpzb)를 HER2 양성 유방암에 대한 퍼제타의 최초 상호 교환 가능 바이오시밀러로 승인하여 종양학 바이오시밀러 파이프라인의 확장을 더욱 입증했습니다.
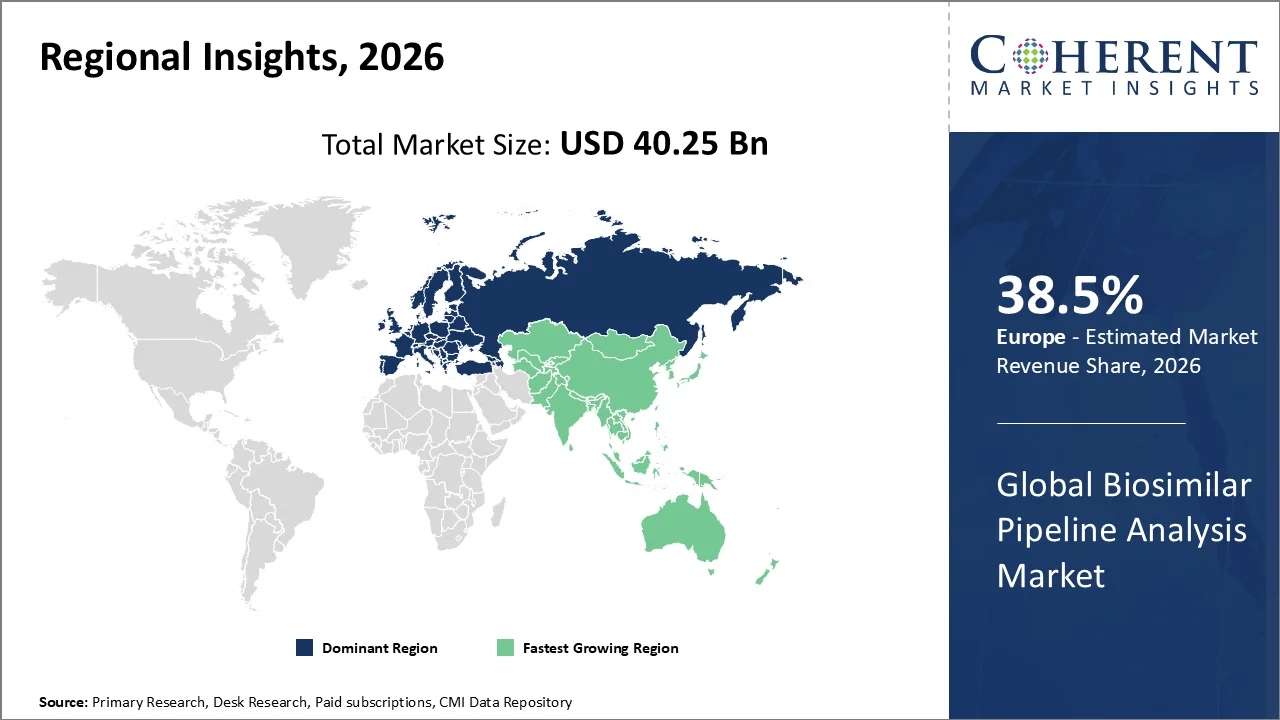
- 유럽은 2026년에 약 38.5%로 바이오시밀러 파이프라인 분석 시장을 장악할 가능성이 높습니다. 이 지역의 선두 위치는 성숙한 바이오시밀러 규제 프레임워크, 승인된 바이오시밀러의 높은 수, 주요 생물학적 계열에 대한 강력한 활용, 종양학, 면역학, 내분비학 및 안과학 전반에 걸친 지속적인 파이프라인 활동으로 뒷받침됩니다. 유럽의약청(EMA)에 따르면, CHMP는 2025년에 41개의 바이오시밀러를 승인했는데, 이는 역대 최대 연간 수치이며, EU 바이오시밀러 프레임워크 설립 이후 165개의 바이오시밀러가 승인되었습니다.
시장 드라이버
특허 Expiries 및 Pipeline Gaps 확장은 Biosimilar Pipeline Analysis Market을 가속화하고 있습니다.
Biosimilar Pipeline Analysis Market은 많은 생물학 의학 접근 손실으로 움직입니다. Biosimilar 개발자를위한 새로운 기회를 창출하여 상업적으로 매력적인 참조 제품 및 개발 파이프라인을 식별합니다. Pipeline 분석은 특허 타임라인, 경쟁력 있는 강도, 임상 단계 자산, 지리적 개발 풋프린트 및 향후 출시 기회를 평가하기 위해 점점 중요합니다.
2026년 IQVIA의 분석에 따르면 약 100개의 생물학적 약이 2032년까지 유럽의 exclusivity를 떨어질 것으로 예상되고, 79%는 현재 개발중인 바이오스미라가 없습니다. 이 중요한 파이프라인 간격은 제약 및 생명 공학 회사에 대한 기회를 열어 생체 공학 대상을 식별하고 biosimilar 개발 프로그램을 성장합니다.
Biosimilar 승인을 간소화하고 성장하는 규정 준수는 개발 활동 강화
규제 지원은 Biosimilar Pipeline Analysis Market의 주요 드라이버가 계속됩니다. 더 많은 개발 통로를 명확하게하고, 상호 교환성 프레임 워크를 확장하고 Biologic Medicines에서 경쟁을 촉진합니다. 이것은 파이프라인 추적, 임상 벤치마킹, 규제 인텔리전스 및 경쟁 평가를 요구하는 잠재적 개발 프로그램의 수를 증가하고있다.
미국 FDA에 따르면, 11월로그, 크롤레, 페라타에 첫 번째 biosimilars를 포함하여 2025에 있는 10의 참고 제품을 위한 18의 새로운 biosimilars를 찬성했습니다. 몇몇 이전에 승인된 제품은 또한 몇몇 치료 종류의 맞은편에 더 중대한 규제 성숙을 반영하는 교환할 수 있는 지적을 받았습니다.
현재 이벤트와 Biosimilar Pipeline 분석에 미치는 영향 가격표
현재 이벤트 | 묘사와 그것의 충격 |
미국 FDA Streamlines Biosimilar 개발 요구 사항 (3 월 2026) |
|
FDA는 BPCI 법의 밑에 Biosimilar 발달 기구를 업데이트합니다 (March 2026) |
|
샘플 보고서에는 어떤 내용이 포함되나요?
무료 샘플 다운로드- 2026년 최신 업계 동향
- 시장 규모 추정
- 지역별 분석
- 경쟁 현황
- 고객 인텔리전스
- 세그먼트별 분석
- 가격 분석
- 주요 시장 성장 동인, 과제 및 향후 트렌드
- 맞춤형 인사이트 섹션
증권
왜 Monoclonal 항체는 가장 큰 주식을 취득합니까?
제품 유형의 기초에, monoclonal 항체 세그먼트는 2026년에 대략 46.5%의 가장 큰 Biosimilar 파이프라인 분석 시장 점유율을 위한 계정에 계획됩니다. 세그먼트의 성장은 생물체 경쟁에 직면하는 고가치 참고 단일 클론 항체의 큰 숫자로 빚지고, 종양학 및 면역 질환에 걸쳐 강력한 개발 활동, 그리고 상호 교환 가능한 biosimilar 프로그램의 지속적인 확장.
단일 클론 항체가 구조적으로 매우 더 큰 약 150,000 daltons에서, 인간의 성장 호르몬에 대 한 약 22,000 daltons와 비교 하 고 5,808 daltons에 대 한 채용정보· 그들의 더 큰 구조적 복잡성은 분석적 보상, 임상 개발 계획 및 Biosimilar 개발 동안 규제 평가의 중요성을 증가시킵니다.
8월 2026일, Fresenius Kabi는 미국 FDA가 rituximab biosimilar 박사에 의해 개발되었다고 발표했습니다. Reddy의 Laboratories는 Rituxan을 언급합니다. Rituximab는 다수 종양학 및 immunology 표시의 맞은편에 사용된 CD20 직접적인 monoclonal 항체입니다.
왜 임상 시험은 서비스에서 가장 큰 주식을 보유합니까?
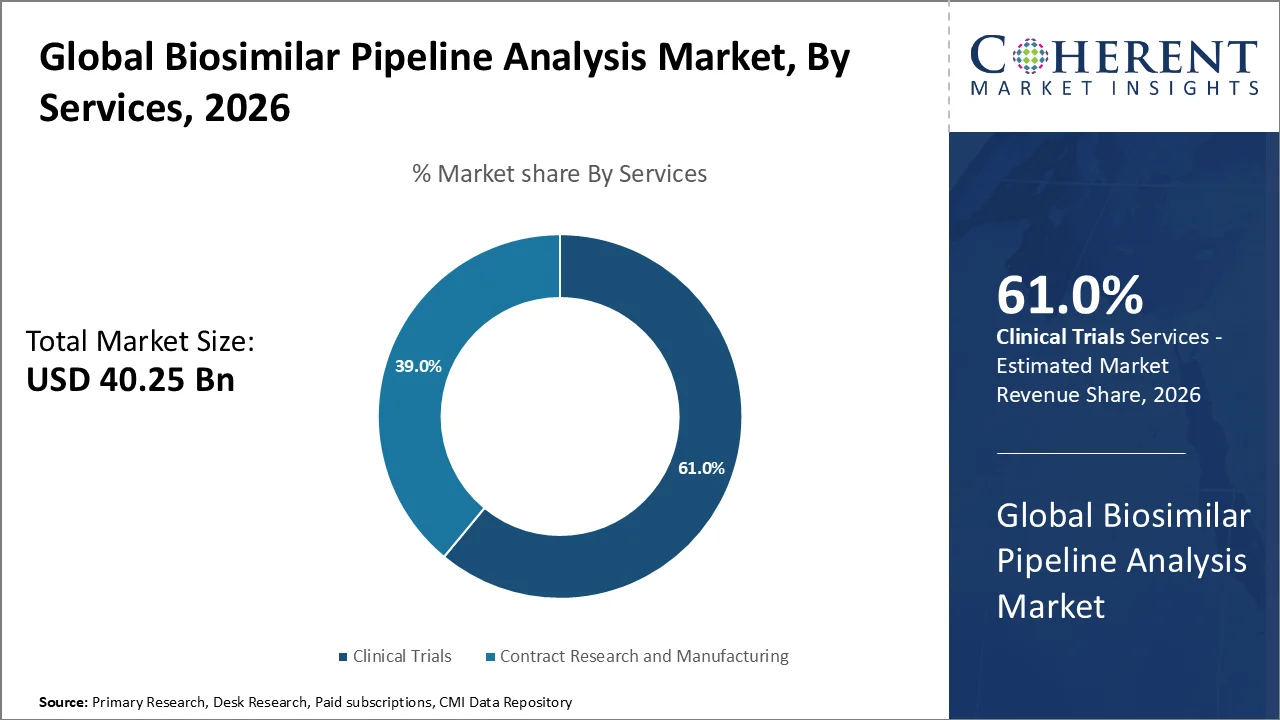
서비스의 기초에, 임상 시험 세그먼트는 2026년에 대략 61.0% 몫과 지도할 것으로 예상됩니다. 세그먼트의 성장은 pharmacokinetic, 안전, immunogenicity, 비교 efficacy에 대한 지속적인 요구 사항 및 biosimilar 개발 프로그램 전반에 걸쳐 장치 사용 연구, 특히 분석 증거 혼자 완전히 residual uncertainty를 해결하지 않는.
최근 예는 제안 된 ustekinumab biosimilar Bmab 1200의 연구이며, 미리 채워진 주사기와 186 명의 참가자와 비교했습니다. 이 연구는 1 월 09, 2025에 시작하여 7 월 12, 2025에 완료되었으며 성숙한 바이오 시미아 분자 및 대안 배달 형식에도 지속적인 임상 개발 활동을 보여줍니다.
8월 2026일, Amgen은 차세대 biosimilar 파이프라인에 대한 여러 비교 임상 연구가 활성화되어 있음을보고했습니다. 회사는 ABP 206 versus Opdivo (nivolumab)의 무작위로, 이중 맹검 비교 임상 연구를 실시하고 비정상 또는 metastatic melanoma 환자.
왜 Chromatography인가? 기술에서 가장 큰 주식을 취득?
기술의 기초에, 크로마토그래피 세그먼트는 2026년에 대략 29.5% 몫으로 지배할 가능성이 있습니다. 세그먼트의 성장은 순도 평가, 충전 차이 프로파일링, 집계 분석, 글리칸 특성화, 펩타이드 매핑 및 바이오스미라 및 참조 제품 사이의 비교 분석 평가를위한 크로마토그래피의 광범위한 사용으로 빚집니다.
2025년 9월, FDA는 치료성 단백질 biosimilars의 비교 분석 평가를 특히 덮고, 상세한 물리 화학 및 기능적인 특성화를 자극하기 위하여 특정한 지도를 발행했습니다.
7 월 2026에서 Agilent Technologies는 새로운 Altura Size Exclusion Chromatography (SEC) 및 Altura PLRP-S 열을 바이오 치료 분석하기위한 Altura HPLC 열 포트폴리오를 확장했습니다.
왜 종양학 질병은 가장 큰 시장 점유율을 보유합니까?
응용 프로그램의 기초에, 종양 질환 세그먼트는 대략 41.0% 2026에서 공유와 함께 지도할 것으로 예상됩니다. 세그먼트의 성장은 암 치료에 있는 biologic monoclonal 항체의 광대한 사용으로 owing, 지형 종양학 생물 공학과 관련된 높은 처리 비용, 그리고 trastuzumab와 같은 설치된 암 약을 표적하는 biosimilar 후보자의 성장 수, bevacizumab, rituximab 및 pertuzumab.
종양학 biosimilar 기초는 이미 넓습니다. 2025년 말에 FDA는 Avastin (bevacizumab)에 6개의 biosimilars, Herceptin (trastuzumab)에 6, 및 Rituxan (rituximab)에 3, 중요한 암 biologics의 주위에 지속적인 경쟁 활동을 연기했습니다.
8 월 2026에서 Formycon AG는 FYB206의 임상 개발의 성공적인 완료를보고, Keytruda에 그것의 제안 된 pembrolizumab biosimilar.
Biosimilar 파이프라인 분석 시장 동향
- Streamlined biosimilar 발달 통로를 향한 상승 이동은 큰 비교 임상 학문에 의존을 감소시키고 진보된 분석 가능성의 중요성을 증가합니다. 2026년 3월, 미국 FDA는 불필요한 약리학적인 테스트를 나타내는 초안 지도를 풀어 놓았습니다 과학적으로 인정받는 때, 잠재적으로 감소될지도 모릅니다 PK 학문은 50%까지, 또는 발달 프로그램에 의하여 대략 USD 20백만 감소시킵니다.
- 차세대 종양학 biosimilars에 대한 관심은 높은 가치 monoclonal antibodies 및 checkpoint 억제물로 파이프라인을 구동하고 있습니다. 1월 2026일 Biocon Biologics는 trastuzumab/hyaluronidase, nivolumab 및 pembrolizumab를 포함하여 3개의 추가 종양학 biosimilar 자산을 발표했습니다. Keytruda는 약 USD 29.5 억에 기여하면서 Opdivo는 약 USD 9.3 억에 기여하고 참조 제품에 대한 2024 판매, 미래 종양학 biosimilar 기회에 대한 상업 잠재력을 민주화.
- 차별화된 배송 시스템 및 수명주기 전략에 대한 성장은 분자 수준의 역량을 넘어서 바이오스미라 파이프 라인 분석 확장입니다. 2026년 8월, FDA는 biosimilar와 교환할 수 있는 biosimilar 제품을 위한 콘테이너 울안 체계와 장치 constituent 부속을 두는 초안 지도를 추가했습니다.
지역 통찰력
유럽 지배 성숙한 규제 프레임 워크와 Biosimilar Ecosystem 설립
유럽 지역은 2026년에 Biosimilar Pipeline Analysis Market 공유의 약 38.5%를 차지합니다. 지구의 지배는 성숙한 biosimilar 규제 기구, 찬성된 biosimilars의 큰 수, 강한 payer 몬 채택, 설치된 교환성 연습 및 종양학, immunology, 안과학, 및 endocrinology의 맞은편에 광대한 파이프라인 활동에 owing 입니다.
IQVIA의 2026 분석에 따르면, Biologic 약은 총 EU 제약 시장 가치의 약 44%를 차지했으며, Biosimilars는 약 5 %를 차지했습니다. Biosimilar 지출은 이미 성숙한 채택 수준에도 불구하고 지속적으로 상업적 확장을 나타내는 약 11%에 의해 여전히 성장했습니다.
Asia Pacific Biosimilar Pipeline 분석 시장 동향
아시아 태평양은 예측 기간 동안 Biosimilar Pipeline Analysis Market에서 가장 빠르게 성장하는 지역이 될 것으로 예상됩니다. 이 지역의 성장은 한국, 인도, 일본 및 중국에 있는 회사에게서 생물 자원 제조 능력, 규제 개혁, 일어나는 생물 자원 expenditure 및 강한 발달 활동을 확장하기 위하여 owing 입니다.
일본은 더 큰 상업 입장을 목격하고 있습니다. 5월 20일, 2026일, 삼성 바이오피스는 NIPRO Corporation을 통해 일본에 있는 ustekinumab biosimilar를 발사해, 삼성 바이오피스는 국내 건강 보험 약 가격 기준에 있는 그것의 포함을 따르는 일본에 있는 첫번째 제품 발사를 표시하. 이 확장은 아시아 기반의 Biosimilar 개발자의 증가율을 주요 지역 제약 시장으로 보여줍니다.
8월 2026일, Celltrion은 일본에 있는 STEQEYMA (ustekinumab biosimilar)의 정맥 정립을, 일본 보건부, 노동부 및 복지부로부터 승인을 받기 후에 대략 4 달 발사했습니다.
독일 Biosimilar Pipeline Analysis 시장 동향
독일 Biosimilar 파이프라인 분석 시장은 급속한 biosimilar uptake, 호의를 베푸는 reimbursement 구조에 유럽 내의 주요한 위치를 유지하기 위하여 예상되고, biologics의 대용암호를 증가시키고, 새로 찬성된 제품의 초기 상용화. IQVIA에 따르면, biosimilars는 2025의 상반기 동안 독일의 총 바이오매스 시장 매출의 약 56%를 차지했으며 이미 국가에서 바이오매스 매출의 절반 이상을 차지했습니다.
독일 기반의 Formycon은 독일에 본사를 둔 Biosimilars AHZANTIVE와 BAIAMA를 출시했으며 프랑스와 이탈리아와 함께 유럽 롤아웃의 일부로 출시되었습니다. Formycon의 상용 포트폴리오를 3개로 개발된 Biosimilars로 확장하고 독일의 새로운 바이오스미라 자산을 위한 초기 유럽 출시 시장 역할을 보여줍니다.
중국 Biosimilar Pipeline Analysis 시장 동향
중국 Biosimilar Pipeline 분석 시장은 국내 바이오매스 개발을 확대하기 위해 강력한 성장을 목격할 것으로 예상되며, 모노클래스 항체 파이프라인에 투자를 증가시키고, 규제 인프라 개선 및 중국 기업들의 발전을 글로벌 바이오매스미라 개발 프로그램으로 확대할 것으로 예상됩니다.
상하이에 본사를 둔 Henlius는 중국 NMPA가 HLX18, 그것의 제안 된 nivolumab biosimilar에 대한 IND 응용 프로그램을 승인했다고 발표했습니다. 이 후보자는 이전에 미국 FDA IND 정리를 받았고 중국, 미국 및 유럽의 바이오 모밀러 요구 사항에 따라 개발되고 중국 바이오 모밀러 파이프라인의 점점 글로벌 방향을 설명했습니다.
핵심 뉴스
- 4 월 2026에서 Biocon은 BOSAYA와 AUKELSO의 미국 상업 출시를 발표했습니다. 그것의 denosumab biosimilars. 4월 21, 2026일, 회사는 또한 BOSAYA와 VEVZUO, 프로리아와 Xgeva에 바이오스미라에 대한 건강 캐나다 승인을 받았습니다.
- 8월 2026일 암겐 ABP 206, ABP 234 및 ABP 692의 지속적인 임상 전진은 Opdivo (nivolumab), Keytruda (pembrolizumab) 및 Ocrevus (ocrelizumab)에 biosimilars를, 각각 제안했습니다.
시장 보고서 Scope
Biosimilar 파이프라인 분석 시장 보고 적용
| 공지사항 | 이름 * | ||
|---|---|---|---|
| 기본 년: | 2025년 | 2026 년 시장 크기 : | 50-100 원 |
| 역사 자료: | 2020년에서 2024년 | 예측 기간: | 2026에서 2033 |
| 예상 기간 2026년에서 2033년 CAGR: | 17% 할인 | 2033년 가치 투상: | 50-100 원 |
| 덮는 Geographies: |
| ||
| 적용된 세그먼트: |
| ||
| 회사 포함: | Biocon, Pfizer Inc., F. Hoffmann-La Roche Ltd, Amgen Inc., Kyowa Pharmaceutical Industry Co. Ltd, Boehringer Ingelheim GmbH, AstraZeneca, Novartis AG 및 Merck & Co. | ||
| 성장 운전사: |
| ||
| 변형 및 도전 : |
| ||
항문 Opinion
- Biosimilar Pipeline Analysis Market은 규제자가 개발 통로를 단순화하고 분석 증거에 중점을 둡니다. 2026년 3월, 미국 FDA는 pharmacokinetic 필요조건이 50%까지, 또는 biosimilar 프로그램에 의하여 대략 USD 20백만을 감소시킬 수 있다는 것을, 추가 파이프라인 후보자의 상업적인 feasibility 개량한다는 것을 진술했습니다.
- 시장은 또한 실질적으로 다가오는 손실의 exclusivity 파에 의해 형성됩니다. IQVIA의 2026 분석에 따르면, 약 100 Biologic 약은 2032 년까지 유럽의 exclusivity를 잃을 것으로 예상되며, 79%는 현재 개발중인 바이오스미라가 없습니다. 이 간격은 표적 선택, 임상 단계 경쟁, 특허 타이밍, 및 지리적 개발 활동에 집중된 파이프라인 분석에 강한 필요조건을 창조합니다.
- 규제 성숙과 승인 순간은 장기적인 전망을 강화하고 있습니다. 유럽 의학기구 (European Medicines Agency)는 2025 년 41 개의 바이오 모밀라 승인, 기록에 가장 높은 연간 번호, EU biosimilar 프레임 워크에서 165 제품에 대한 누적 승인. 이 확장 경쟁베이스는 참조 분자, entrants, 규제 이정표 및 상용화 전략의 지속적인 모니터링에 대한 필요성을 증가시킵니다.
가격표 회사연혁
- 제품 유형 (Revenue, USD Bn, 2021-2033)
- 인간성장 호르몬
- 채용정보
- 인터페론
- 펩타이드
- Monoclonal 항체
- 이름 *
- 서비스(Revenue, USD Bn, 2021-2033)
- 임상시험
- 계약 연구 및 제조
- 기술 (Revenue, USD Bn, 2021-2033)
- 전기 이동법
- 재조합 DNA 기술 정보
- 크로마토그래피
- 핵 자기 공명 기술
- 채용정보
- 질량 분석
- 서부 Blotting
- 으로 신청 (Revenue, USD Bn, 2021-2033)
- 종양학 질병
- 자동 면역 질환
- 혈액 질환
- 성장 호르몬 결핍
- 지역별 (Revenue, USD Bn, 2021-2033)
- 북아메리카
- 미국
- 한국어
- 라틴 아메리카
- 인기 카테고리
- 주요 시장
- 아르헨티나
- 라틴 아메리카의 나머지
- 유럽 연합 (EU)
- 한국어
- 미국
- 한국어
- 담당자: Mr. Li
- 이름 *
- 러시아
- 유럽의 나머지
- 아시아 태평양
- 중국 중국
- 주요 특징
- 일본국
- 담당자: Ms.
- 대한민국
- 사이트맵
- 아시아 태평양
- 중동
- GCC 소개
- 한국어
- 중동의 나머지
- 주요 특징
- 대한민국
- 대한민국
- 북한
- 북아메리카
이름 *
1차 연구 인터뷰
- Biosimilar 개발 과학자
- Biologics와 biosimilar R&D 머리
- 임상 개발 및 평가 관리 전문가
- biosimilar 제출에 관련된 규제 affairs 전문가
- Bioprocessing 및 분석 특성화 전문가
- 계약 연구 및 바이오 제조 전문가
- Oncologists, immunologists, pharmacists 및 Biologic 치료 채택과 관련된 다른 임상 KOLs
데이터베이스
- 미국 식품의약품안전처 (FDA) Purple Book
- 유럽 의학기구 (EMA) 의약품 데이터베이스
- 임상시험.gov
- EU 임상 시험 정보 시스템 (CTIS)
- 세계 보건기구 (WHO)
- 미국 특허 및 상표 사무소 (USPTO)
- 세계 지적재산권기구 (WIPO)
- 의학의 국립 도서관 / PubMed
회사 소개
- BioPharma 제품 사이트맵
- 제약 기술
- BioProcess 국제
- Biosimilars 센터
- 유럽 제약 이름 *
- 약제 행정
학회소개
- BioDrugs 소개
- 의약품
- 임상 약리학 및 치료
- m/분 뚱 베어
- 제약 과학 저널
- 생물학 전문가 Opinion ·
- 약물 안전에 치료 전진
신문
- 금융 시간
- 벽 거리 저널
- 이름 *
- 경제 시간
- Nikkei 아시아
회사연혁
- 국제 일반 및 Biosimilar 의학 협회 (IGBA)
- 유럽 의학
- 접근성 의학 협회 (AAM)
- Biosimilars위원회
- 생명 공학 혁신기구 (BIO)
- 국제 제약 제조 업체 및 협회 (IFPMA)
- Human Use (ICH)에 대한 기술 요구 사항에 대한 국제위원회
공공 도메인 소스
- 회사 연례 보고서 및 투자자 발표
- Biosimilar 파이프라인과 임상 발달 disclosures
- FDA, EMA, MHRA, 건강 캐나다, PMDA 및 NMPA 규제 간행물
- 임상 시험 등록 및 연구 의정서
- WIPO, USPTO, EPO 및 Google 특허와 같은 특허 데이터베이스
- 생물에 대한 Peer-reviewed 간행물, 분석 가능성, 약리학 및 면역성
- 정부 재투자, 가격 및 바이오스미러 대변 정책
- Biosimilar 승인, 발사, 파트너십 및 파이프라인 개발에 대한 회사 보도 자료
공급 업체
- 사이트맵 Data Analytics 도구
- 보조 CMI 지난 10 년간의 정보 이전
250페이지 이상의 보고서에 액세스하세요
위 분석의 근거가 되는 모든 세그먼트, 전망, 경쟁사 프로필 및 데이터 테이블을 즉시 다운로드하실 수 있습니다.
- ESOMAR 회원
- ISO 9001:2015 인증
- D-U-N-S 등록
- GDPR 및 CCPA 준수
독점적인 트렌드 보고서로 전략을 혁신하세요:
자주 묻는 질문
Biosimilar Pipeline Analysis Market은 약 USD 120.79에 도달 할 것으로 예상됩니다. 2033년까지 Bn, 2026년 USD 40.25 Bn에서 증가.
Biosimilar Pipeline Analysis Market에서 운영하는 주요 플레이어는 Biocon, Pfizer Inc., F. Hoffmann-La Roche Ltd, Amgen Inc., Kyowa Pharmaceutical Industry Co. Ltd, Boehringer Ingelheim GmbH, AstraZeneca, Novartis AG 및 Merck & Co.를 포함합니다.
주요 요인 hampering 시장 성장은 높은 biosimilar 개발 및 임상 시험 비용 및 복잡한 규제 승인 요구 사항을 포함합니다.
이 시장은 임상 발달에 들어가는 생물 학적 후보자의 증가 수에 의해 1 차적으로 몰고, 높은 가치 생물학 약의 특허 expiries, biosimilar 승인을 위한 규제 지원을 성장하고, 적당한 생물 논리 치료를 위한 수요를 증가시키고, biosimilar 발달 파이프라인에 있는 상승 투자.
Biosimilar Pipeline Analysis Market은 2026년부터 2033년까지 17%의 CAGR에서 성장할 것으로 예상됩니다.
지역 중, 유럽은 2026 년에 약 38.5%의 점유율을 가진 Biosimilar Pipeline Analysis Market을 지배 할 것으로 예상되며, 성숙한 규제 프레임 워크, 강한 biosimilar 채택 및 주요 치료 영역에서 광범위한 개발 활동을 지원합니다.
아시아 태평양은 Biosimilar 제조 능력, 규제 개혁, 성장 바이오 논리 지출, 그리고 한국, 인도, 일본 및 중국에 있는 강력한 개발 활동에 의해 지원된 예측 기간에 가장 빠르게 성장하는 지역일 것으로 예상됩니다.