
Global Gene 배달 플랫폼 시장 크기 및 예측 - 2026에서 2033
글로벌 유전자 전달 플랫폼 시장은 성장할 것으로 예상됩니다. 100원 8.74 파운드 2026에서 50-100 원 2033년까지 화합물의 연간 성장률을 등록 (CAGR)의 5.9% 할인 2026년부터 2033년까지· 글로벌 유전자 전달 플랫폼의 시장은 크게 확장되어 유전자 치료 개발 파이프라인의 급속한 확장에 의해 연료를 공급됩니다.
에 따르면 미국 식품의약품안전처 (FDA), 본래 유전자 치료 Investigational 신약 (INDs)의 수는 유전자 치료 발달 활동에 있는 실질적인 성장을 반영하는 2023년에 44에서 2008년에 208에 증가합니다. 이 확장 파이프라인은 효율적인 바이러스성 및 비 바이러스성 유전자 전달 플랫폼에 대한 수요 증가.
Global Gene Delivery Platform Market의 주요 취항지
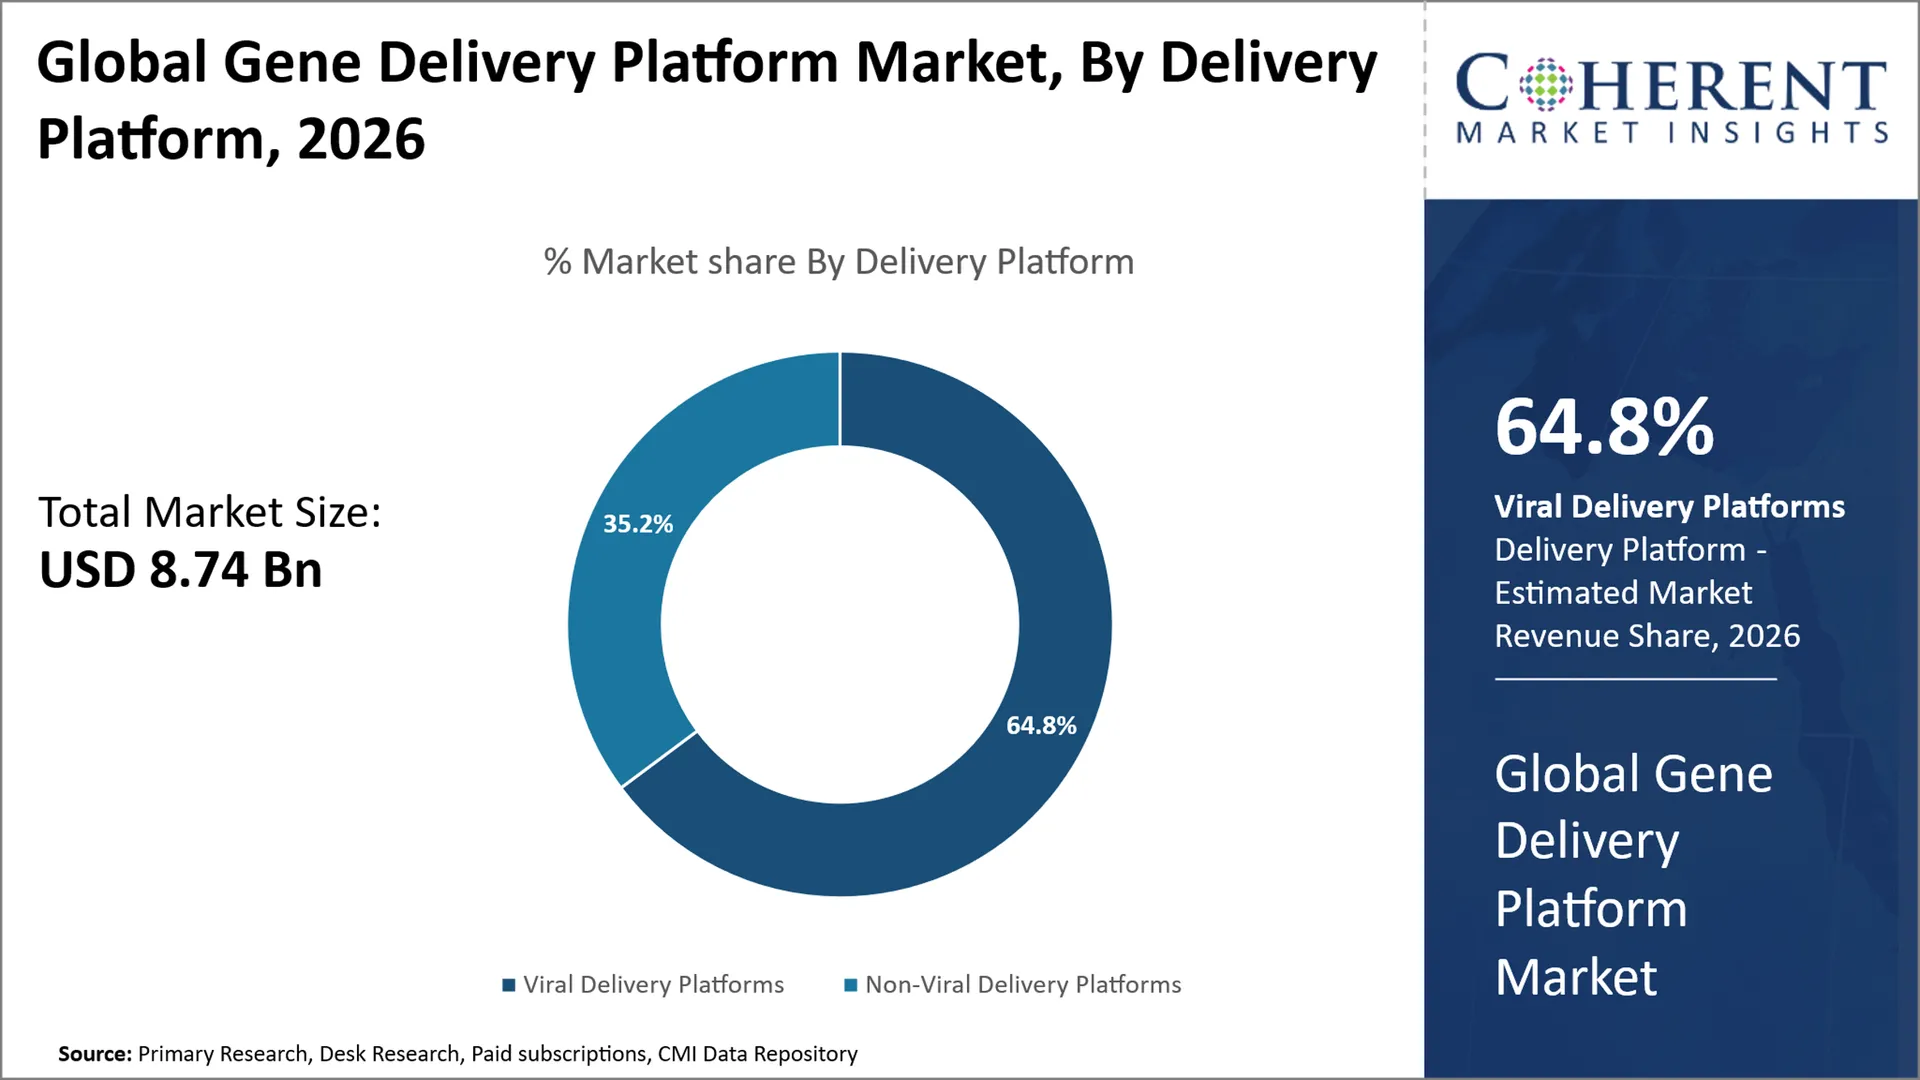
- Viral 납품 플랫폼은 보류에 계획됩니다 7.8% 할인 2026년 글로벌 유전자 전달 플랫폼 시장 점유율을 차지하고 있으며, 지역의 바이러스 개발 및 규제 인프라로 인해 북미 전역의 지배적 인 전달 플랫폼 부문을 만들었습니다. 예를 들어, 5 월 2026에서 미국 FDA는 CMC flexibilities for human cellular and gene-therapy products, 더 유연한 개발 및 유전자 치료 제품에 대한 제조 접근 방식을 지원.
- Adeno-Associated Virus (AAV)는 파악하기 위하여 계획됩니다 43.7% 할인 2026년 글로벌 유전자 전달 플랫폼 시장 점유율을 차지하고, AAV 기반 치료사에 대한 규제 프레임워크로서 아시아 태평양을 가진 지배적 인 벡터 유형 세그먼트를 만듭니다. 예를 들어, 2월 2026일, 일본 PMDA/MHLW는 AAV-vector therapies를 포함한 유전자 요법 제품에서 바이러스 / 바이러스 제거에 대한 특정 고려 사항을 발행했습니다. AAV 안전 규제 평가.
- 유전자 치료는 파악하기 위한 계획 52.8% 할인 글로벌 유전자 전달 플랫폼 시장 점유율 2026 년, 규제 프레임 워크와 유전자 요법 개발을 확장하기 때문에 아시아 태평양 전역의 지배적 인 응용 부문을 만들기. 예를 들어, 일본 PMDA는 유전자 치료 제품을 재생 의료 제품으로 식별하고 3 월 2026의 마케팅 승인 요구 사항을 업데이트하여 지역 전역의 유전자 치료 상용화를 위한 더 많은 구조화 된 규제 통로를 지원합니다.
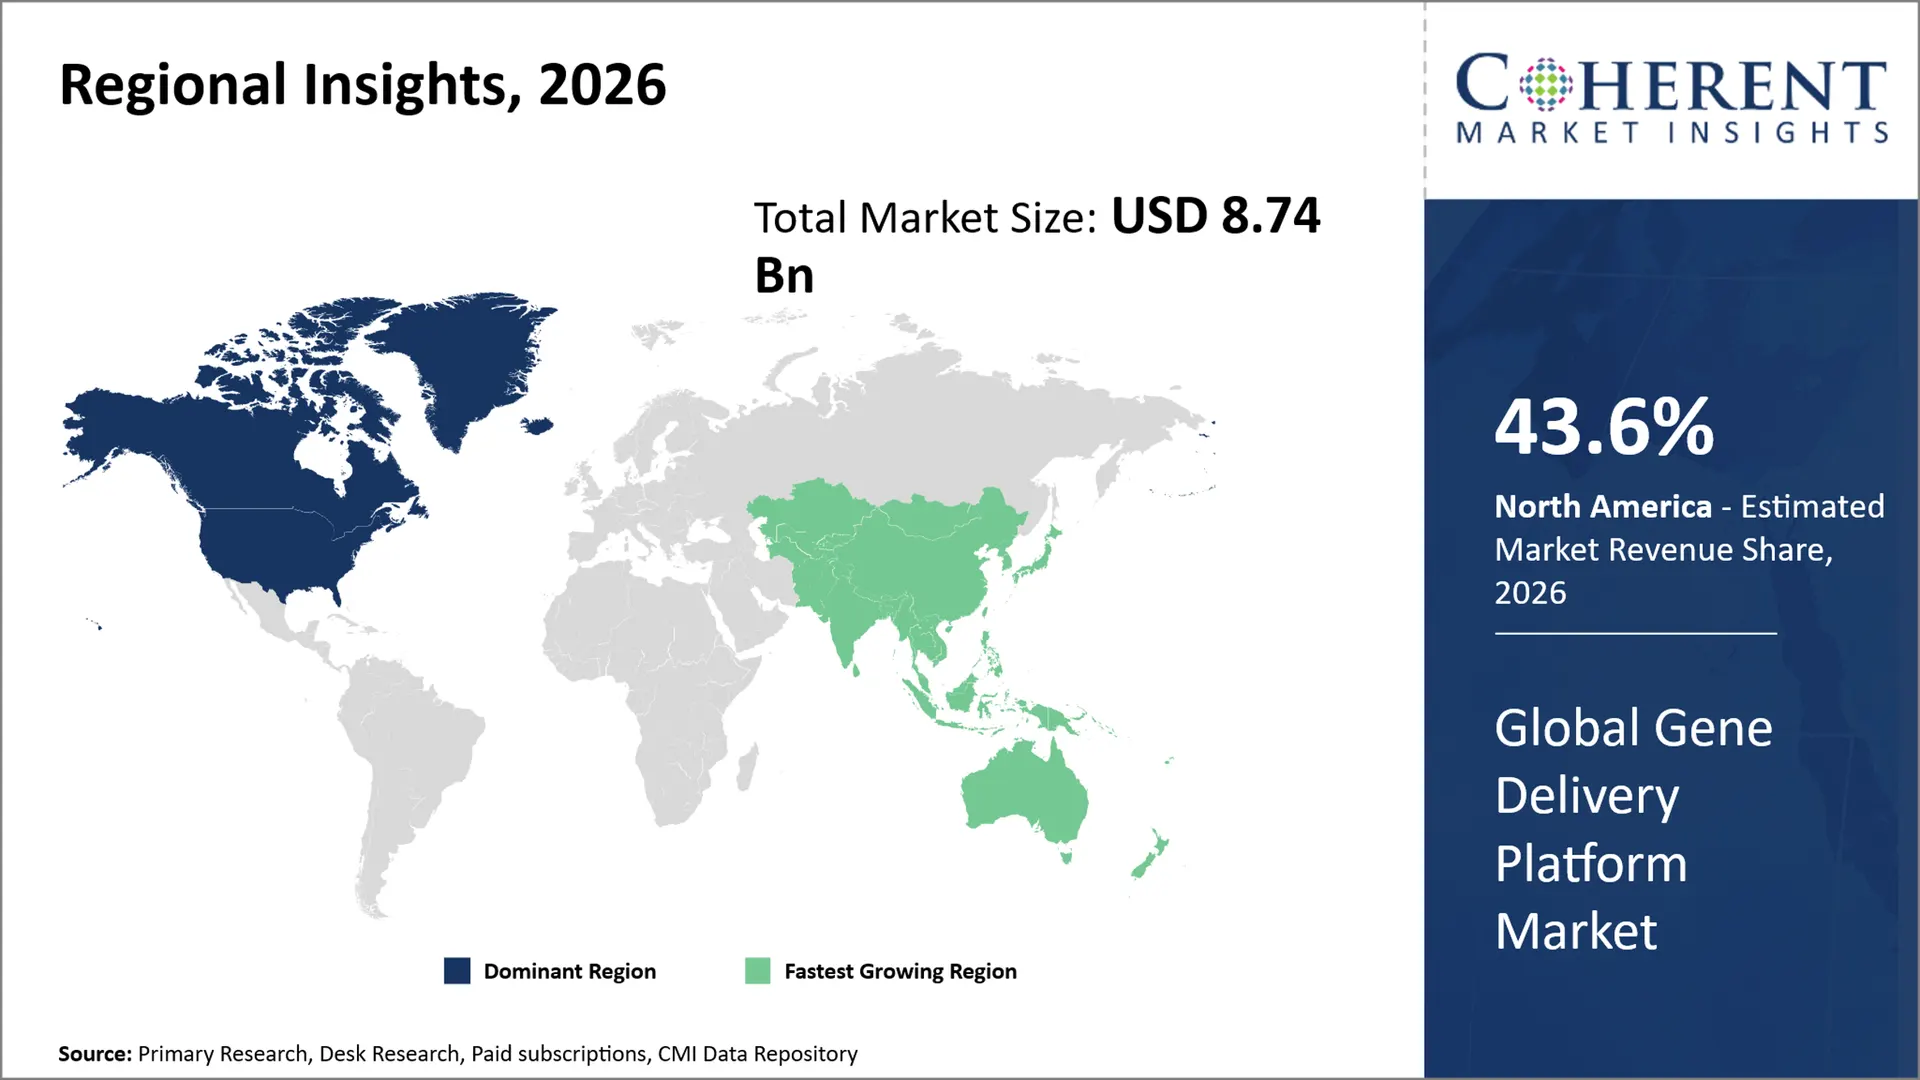
- 북미 시장은 예상 점유율을 가진 지배력을 유지 43.6% 할인 2026년에, 성숙한 유전자 치료 생태계에 의해 bolstered, 고급 벡터 개발 기능, 그리고 강한 대중 학습 번역 인프라. 예를 들어, 5 월 2026에서 미국 FDA는 NIH-led 프로그램을 통해 개발 된 AAV 기반 유전자 요법 후보를 위해 IND을 맑게했습니다. methylmalonic academia의 첫 번째 인 Human Phase I / II 재판을 가능하게합니다.
- Asia Pacific은 글로벌 유전자 전달 플랫폼 시장에서 가장 빠르게 성장할 것으로 예상되며, 예상된 CAGR을 등록 1.8% 할인 2026–2033 동안, 규제 프레임 워크를 확장하고 고급 바이오 기술 개발에 대한 지원 증가에 의해 구동. 예를 들어, 4 월 2026, 중국 국립 보건위원회 (National Medical Products Administration)은 혁신적인 세포 및 유전자 관련 기술의 임상 연구 및 번역을 위해 신생 생물 의학 기술을 정의하고 규제하는 새로운 지침을 도입했습니다.
증권
왜 바이러스 배송 플랫폼은 글로벌 유전자 배달 플랫폼 시장을 지배합니까?
Viral Delivery 플랫폼은 시장 점유율을 파악하기 위하여 계획됩니다 7.8% 할인 2026년에, 그들의 우량한 transduction 효율성 때문에, 입증된 임상 효험 및 payload의 표적으로 한 납품을 제공하기 위하여 능력. 또한, 세포 및 유전자 치료 응용 프로그램에 대한 바이러스 전달 플랫폼의 사용은 비 바이러스 접근 방식에 대한 광범위한 사용 및 결정에 영향을 미칠 것입니다. 예를 들어, 8월 2026일, 유럽 의학기구 (EMA) 사전 승인 지침을 개정하고, retroviral, lentiviral 및 adeno-associated 바이러스성 벡터와 함께 유전자 변형 된 세포의 특별한 언급을 만들었습니다. 반복적으로 바이러스성 입자와 복제 바이러스를 덮고, 주요 바이러스 백신 플랫폼에 대한 규제 경로 강화.
샘플 보고서에는 어떤 내용이 포함되나요?
무료 샘플 다운로드- 2026년 최신 업계 동향
- 시장 규모 추정
- 지역별 분석
- 경쟁 현황
- 고객 인텔리전스
- 세그먼트별 분석
- 가격 분석
- 주요 시장 성장 동인, 과제 및 향후 트렌드
- 맞춤형 인사이트 섹션
왜 Adeno-Associated Virus (AAV)는 유전자 배달 플랫폼 시장에서 가장 큰 벡터 유형 세그먼트를 대표합니까?
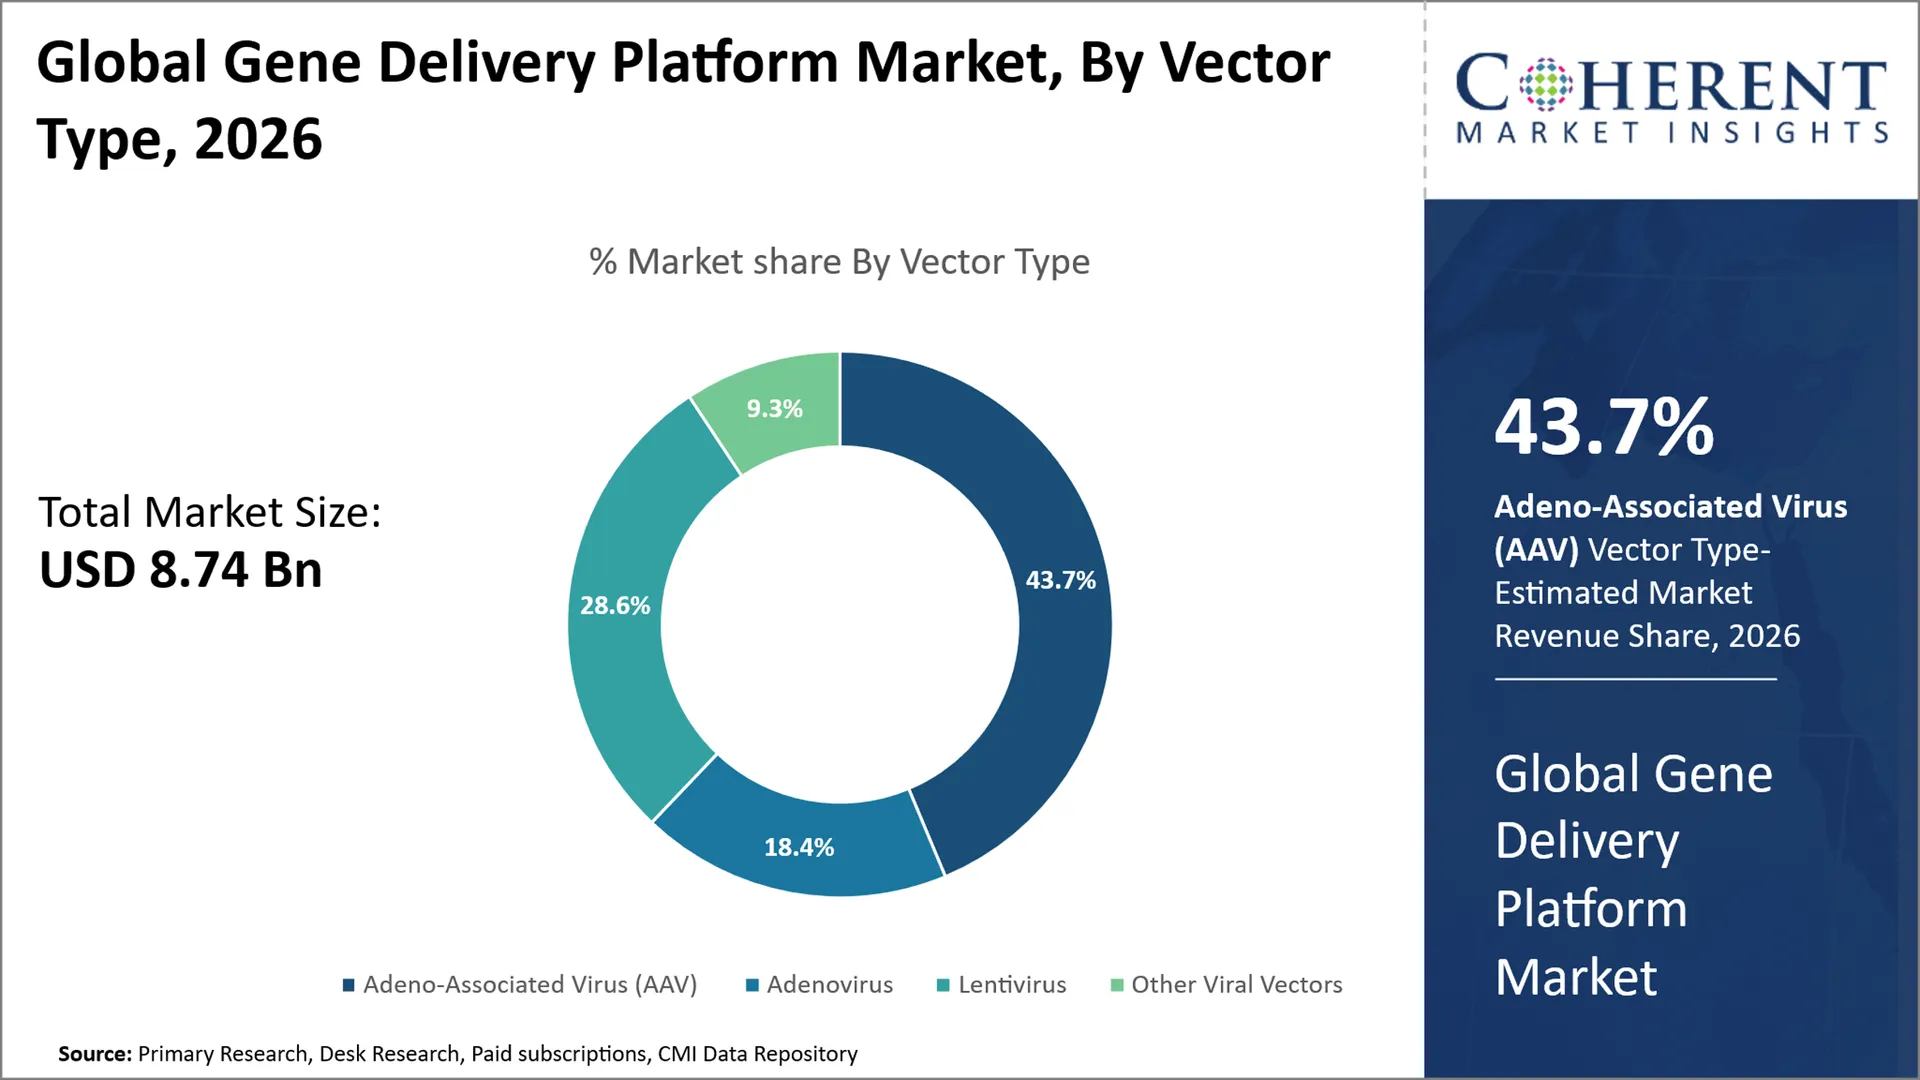
Adeno-associated 바이러스 (AAV)는 시장 점유율을 보유하는 것으로 예상됩니다 43.7% 할인 2026년에, 그들의 우수한 안전 단면도, 높은 transduction 수용량 및 표적 dividing 및 비 dividing 세포 때문에. 또한 간, 근육, 중앙 신경계에서 덮을 수있는 가능성은 유전자 치료를위한 많은 도구를 제공합니다. 예를 들어, 4월 2026일, 미국 식품의약품안전처 (FDA) Otarmeni 승인 (lunsotogene parvec-cwha), OTOF 유전자 때문에 청각 손실을위한 최초의 이중 AAV 벡터 유전자 치료, 표적 유전자 전달에서 AAV 벡터의 확장 사용을 강조.
Gene Therapy Segment 글로벌 유전자 전달 플랫폼 시장 지배
유전자 치료 세그먼트는 시장 점유율을 보유하기 위해 계획된다 52.8% 할인 2026년에 드물고 상속된 질병의 뿌리 원인을 치료하는 능력뿐만 아니라 클리닉에서 성장하는 상업적 수용. 또한, 유전자 치료 제품의 규제 검증은 효율적인 유전자 전달 플랫폼에 대한 수요를 평가하는 것 같습니다. 예를 들어, 6월 2026일, 유럽 의학기구 (EMA) 이비스마의 사용을 승인 (onasemnogene abeparvovec) 유전자 치료에 의해 척추 근육 경련의 치료, 환자의 유럽 연합에서 아데노 관련 바이러스 2 세 이상.
현재 이벤트와 그 영향
현재 행사 | 묘사와 그것의 충격 |
미국 FDA 업데이트 게놈 에디팅 안전 안내 (8 월 2026) |
|
미국 FDA는 Genome-Editing Gene Therapies에 새로운 Guidance를 발행합니다 (June 2026) |
|
호주는 유전자 변형 셀 치료를위한 업데이트 된 Guidance를 채택 (May 2026) |
|
Gene Delivery Platform 시장 역학
시장 드라이버
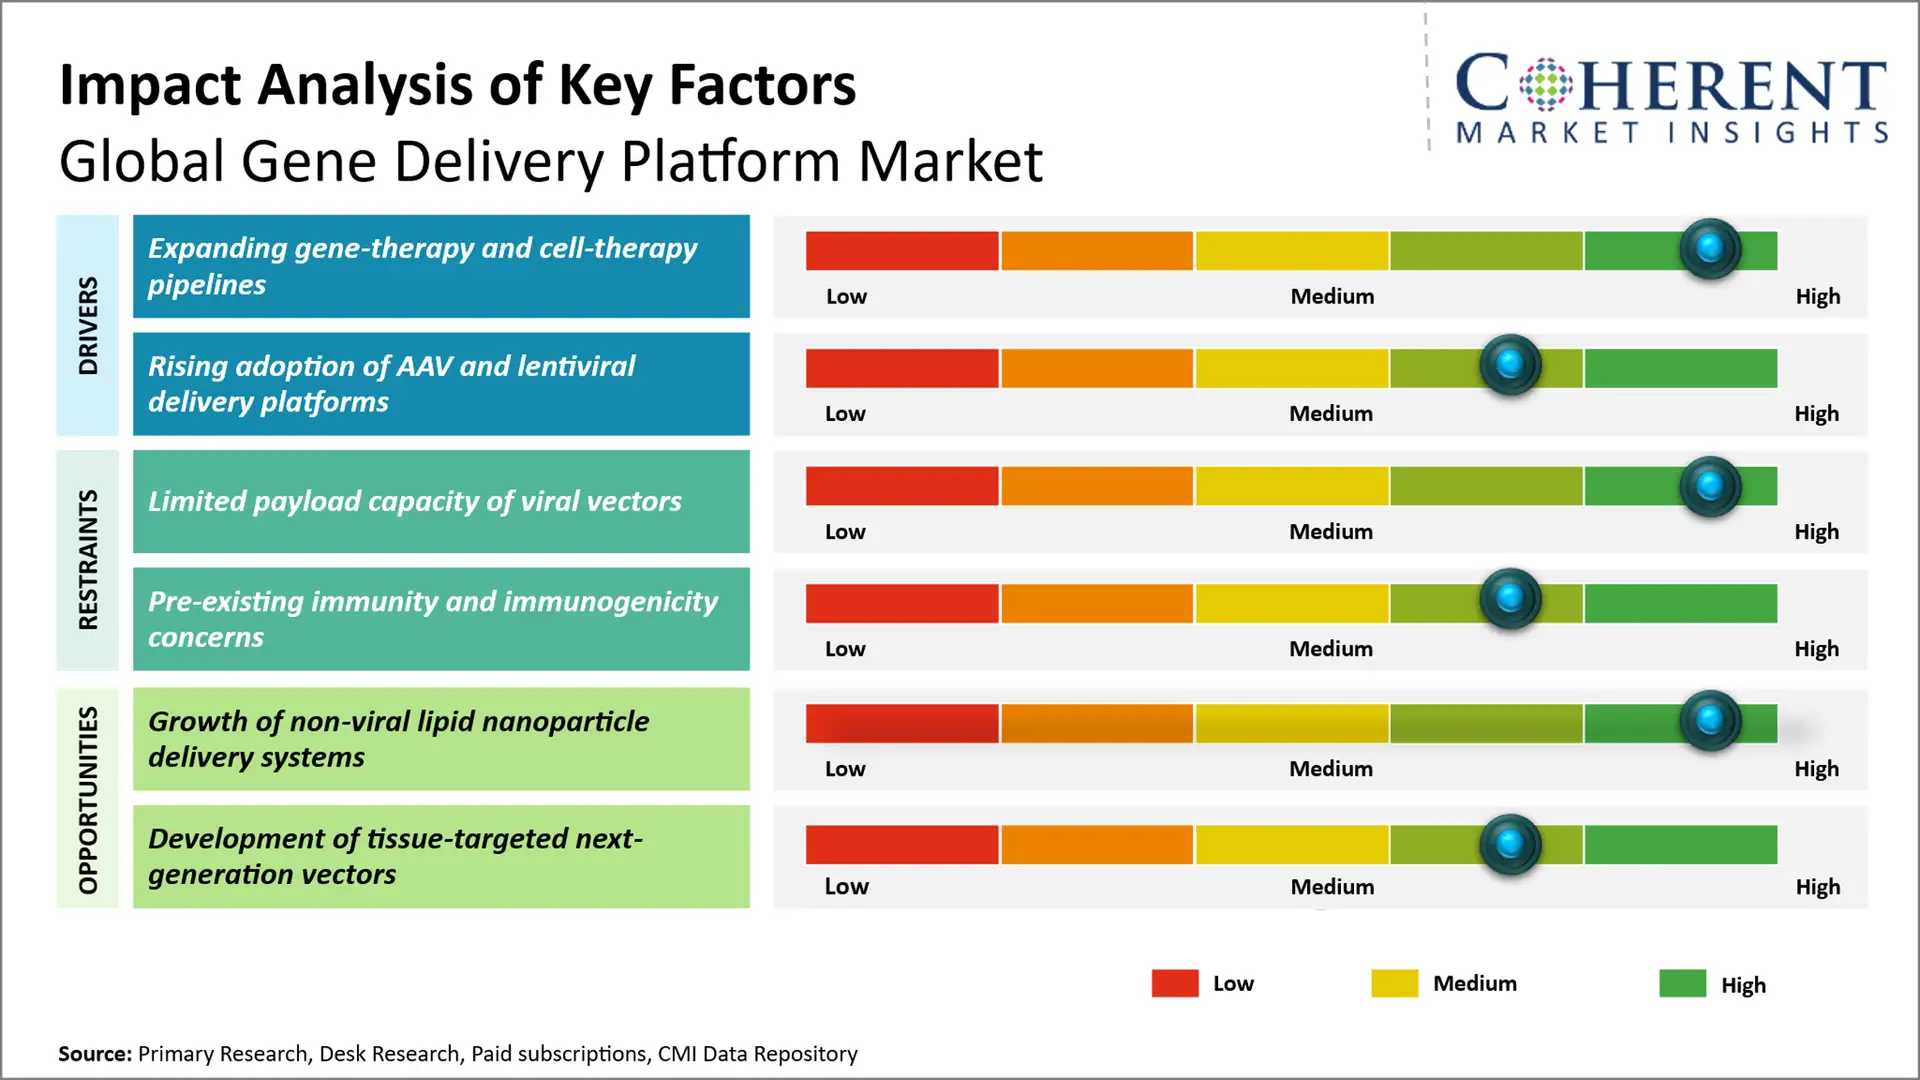
- 유전자 치료와 세포 치료 파이프라인 확장: 확대하기 유전자 치료 Cell-therapy 파이프라인은 신흥 치료 응용 분야에 걸쳐 효율적이고 임상 검증된 유전자 배달 플랫폼을 위한 수요를 증가합니다. 예를 들어, 9 월 17, 2026, 미국 FDA 승인 Fayuvi, 소아 Sanfilippo 증후군 유형 A를위한 AAV9 기반 유전자 치료, AAV-mediated 배달의 임상 발전을 민주화. 승인은 신경 질환에 대한 체계적인 유전자 전달의 성장 응용을 강조합니다.
- AAV와 lentiviral 납품 플랫폼의 상승 채택: AAV와 lentiviral 납품 플랫폼의 상승 채택은 확장 가능한 벡터 생산 기술 및 표준화한 제조 과정을 위한 수요 증가합니다. 예를 들어, 2 월 2026에서 NIIMBL은 공정 견고성, 특성화 및 확장성에 중점을 둔 AAV 제조 및 분석을위한 공유 액세스 플랫폼을 개발하는 프로그램을 시작했습니다. AAV 기반 배송 플랫폼의 광범위한 채택을 지원하여 제조 제약을 해결합니다.
- 표준화 된 유전자 전달 플랫폼에 초점 증가: 표준화 된 이동 유전자 delivery 플랫폼은 일반적인 벡터, 제조 공정 및 여러 표시를 통해 규제 접근을 가능하게하여 유전자 치료 개발의 효율성과 확장성을 향상합니다. 예를 들어, 2 월 2026에서 NIH의 NCATS는 PaVe-GT 이니셔티브를 강조했으며, 이는 여러 개의 희귀 보조 유전자 치료에 걸쳐 일반적인 AAV 전달 시스템 및 제조 방법을 사용합니다. 이 플랫폼 기반 접근은 개발 복제를 줄이고 유전자 배달 기술을 가속화 할 수 있습니다.
Emerging 동향
- 대상 비 바이러스 배송으로 이동: LNP 및 기타 비 바이러스 시스템은 간을 넘어 조직 별 납품을 위해 점점 더 개발되고, 유전자 치료와 게놈 편집 응용 분야에서 잠재력을 확장.
- 하이브리드 유전자 전달 플랫폼의 Emergence: viral 및 non-viral 캐리어를 결합하는 하이브리드 시스템은 납품 효율성, 페이로드 유연성, 타겟팅 및 감소된 immunogenicity와 같은 보완적 이점을 통합하는 방법으로주의를 기울입니다.
- AI-enabled 납품 플랫폼 디자인: AI와 높은 처리량 검열은 점점 지질 화학, 정립 특성, 조직 표적으로 하고, 세포질 납품, 차세대 유전자 납품 체계의 가속 발달을 낙관하기 위하여 적용됩니다.
지역 통찰력
왜 북아메리카는 Gene 납품 플랫폼을 위한 강한 시장입니까?
북미는 글로벌 유전자 전달 플랫폼 시장을 선도, 추정에 대한 회계 43.6% 할인 2026년 창립된 의료 시장, R&D 활동 및 강력한 생명공학 부문으로 인해 2026년 설립 이 지역은 빠른 트랙, Breakthrough Therapy, Accelerated Approval, Priority Review 및 Regenerative Medicine Advanced Therapy를 포함한 미국 식품 및 의약품 관리의 가속화 된 프로그램의 추가 혜택을 누리고 있으며 유전자 전달 발명의 변환을 연습 할 가능성이 높습니다.
예를 들어, FY 2025에서, 미국 FDA's Regenerative Medicine Advanced Therapy (RMAT) 프로그램은 총 91개의 디자인 요청을 받았고, 50은 승인되었으며, 자격을 가질 수있는 모든 유전자 치료법을 포함하여 재생 의약품 제품에 대한 폭발 경로의 높은 수준을 반영합니다. 또한, 프로그램은 지속적인 미국 FDA 개발 및 검토에 대한 지침을 제공합니다.
왜 아시아 태평양 유전자 배달 플랫폼 시장 전시회 높은 성장?
Asia Pacific은 글로벌 유전자 전달 플랫폼 시장에서 가장 빠르게 성장할 것으로 예상되며, 예상된 CAGR을 등록 1.8% 할인 2026–2033 중. 지역은 계정으로 계획됩니다. 24.4% 할인 2026년 글로벌 시장의 글로벌 시장은 생명 공학 분야의 투자를 증가시키고, 의료 인프라를 성장하고, 임상 연구에 중점을 둡니다. 중국, 일본 및 대한민국을 포함한 국가가 채택한 프로그레시브 정부 정책은 보조금과 인센티브를 통해 금융 지원의 형태로, 단순한 약물 승인과 함께, 지역 내 바이오 기술 혁신의 성장을 자극 할 수 있습니다.
예를 들어, 5 월 2026에서, 중국 국가위원회 Biomedical New Technologies의 임상 연구 및 임상 번역에 대한 규정을 발행했습니다. 규제는 혁신적인 생물 의학 기술을위한 전용 채널을 강조하고 임상 번역을 촉진하고 안전 감독을 포함합니다. 또한, 지구의 성장 바이오 제약 제조 인프라 및 고급 유전자 전달 기술의 증가 증가는 드라이브 시장 성장에있을 것입니다.
글로벌 유전자 배달 플랫폼 시장 전망 Key 국가
왜 미국 리드 혁신과 유전자 전달 플랫폼 시장에서 채택?
미국은 아마도 유전자 치료에 대한 혁신과 채택의 길을 선도하고 있습니다. 연구 생태계의 깊이와 유전자 배달 기술에 대한 강한 FDA 규제 인프라. 번역 연구 및 임상 개발 간의 깊은 통합뿐만 아니라 헌신적인 규제 경로는 급속하게 새로운 배달 플랫폼으로 변환하는 도구입니다. 국가는 또한 viral-vector 디자인, genome 편집 및 표적 유전자 납품에 있는 깊은 경험의 강한 수영장이 보인다.
일본은 Gene Delivery Platform Market에 대한 호의적인 시장입니까?
일본은 유전자 치료 및 재생 의약품 제품에 전념 한 저장소 규정을 가진 유전자 전달 플랫폼을 위한 유리한 시장입니다. 제약 및 의료 기기 기관 (PMDA)는 AAV 벡터, 게놈 편집 기술 및 비보 유전자 치료 제품에 특정 지도를 제공합니다. 그러나 국가의 조건 및 시간 제한적 인 승인 경로는 자격 치료의 임상 사용을 가속화 할 수 있습니다.
중국은 유전자 배달 플랫폼 시장을위한 주요 성장 허브로 이수합니까?
중국은 점차적으로 임상 번역을 위한 더 나은 통로에 있는 성장 투자와 함께 급속하게 일어나는 생명 공학 투자에 owing 유전자 배달 플랫폼 시장을 위한 최신 성장 운전사로 신중합니다. 정부의 개혁은 신약에 대한 약물 검토 프로세스의 조정을 개선하고 동시에 새로운 생물 의학 기술의 성장을 격려합니다.
왜 독일은 유럽 유전자 배달 플랫폼 시장을 탑니까?
독일은 유럽의 유전자 전달 플랫폼 시장을 선도하는 유전자 및 세포 치료, 헌신적 인 규제 전문성 및 강력한 임상 개발 인프라에서 잘 설립 된 연구 생태계. Gene-therapeutics 및 ATMPs (advanced Therapy Medicine products)에 대한 전용 유럽 부문의 존재 Paul-Ehrlich-Institut (PEI) 유전자 치료에 초점은 ATMP 임상 시험 승인, 과학적 조언 및 제품 평가와 같은 활동을 포함합니다. 독일의 Gene-and Cell based Therapies에 대한 National Strategy는 이러한 분야의 규정 및 제조 공정을 정렬하고 조화시키기 위해 노력하고 있습니다.
대한민국에서 개발하는 Gene Delivery Platform 시장?
한국은 유전자 전달 플랫폼을위한 유망한 대상 국가입니다. 아마 고급 재생 의약품 및 유전자 치료에 대한 잘 개발 된 규정 때문에. 식품 및 의약품 안전부(MFDS)는 유전자 치료 제품 및 유전자 편집 제품에 관한 지침 문서를 각각 발행했습니다. 또한, 그것의 가속된 검토 프로그램은 세계적인 혁신적인 빠른 궤도 (GIFT) 자격이 된 진보된 biopharmaceutical 제품을 위한 빠른 검토를 제공할 수 있었습니다.
Gene Delivery Platform 기술 동향
납품 플랫폼 | 중요한 벡터/기술 | 일반적인 유전화물 | 1 차 납품 접근 | 주요 용도 | 주요 기술 고려 |
AAV 정보 | AAV2, AAV8, AAV9의 설계한 AAVs | DNA 분석 | vivo에서 | 유전자 치료, 희귀 질환, 신경 질환 | 한정된 탑재량 수용량 및 immunogenicity |
사이트맵 | Lentiviral 벡터 | DNA/RNA-derived 유전자 생성 | Ex vivo / 비보에서 | 세포 치료, 유전자 치료, 혈액 질환 | 벡터 안전 및 제조 복잡성 |
광고 | Adenovirus 벡터 | DNA 분석 | vivo에서 | 백신, 종양학, 유전자 치료 | 면역력 |
Lipid 나노 입자 | Ionizable 지성 근거한 LNPs | mRNA, siRNA, CRISPR 부품 | vivo에서 | 유전자 편집, 백신, 치료 | 타깃 타겟팅 및 endosomal 탈출 |
폴리머 납품 | Biodegradable 폴리머 캐리어 | DNA, RNA, 유전자 편집 구성 | Vivo/Ex Vivo에서 | 유전자 치료 및 연구 | 납품 효율성과 biocompatibility |
회사소개 | 전기 막 permeabilization | DNA, RNA, CRISPR 부품 | 전 vivo | 세포 치료 및 유전자 편집 | Cell viability 및 공정 확장성 |
비 바이러스성 나노 입자 전달 시스템의 성장은 유전자 전달 플랫폼 시장에서 새로운 성장 기회를 창출하는 방법?
지질 나노 입자 (LNP) 배달 플랫폼의 광범위한 채택은 mRNA 및 genome-editing 페이로드와 비 바이러스 유전자 전달을위한 중요한 기회를 열어 유연한 반복 가능한 배달이 원하는. 또한, LNP 정립의 디자인에 있는 개선 및 표적 조직 납품에서 두드러지게 백신에서 치료에 LNPs의 사용을 확장할 것입니다. 예를 들어, 8월 2026일, 미국 식품의약품안전처 (FDA) LNPs (지질 나노 입자)로 제조 된 mRNA 인플루엔자 백신, Inc.의 MFLUSIVA, 더 검증 된 LNP 기반 배달 기술.
시장 선수, 중요한 발달 및 경쟁적인 조경
주요 개발
- 9 월 15, 2026, Glidepath 건강 AI-enabled 플랫폼과 훔쳐서 세포 및 유전자 치료 납품에 더 큰 조작적 특정을 가져올 수 있도록 설계되었습니다. 이 회사는 AlleyCorp와 A-Squared Ventures에 의해 백업되고 글로벌 암 센터의 독점적 인 기술 라이센스를 보유하고 있습니다.
- 5월 2026일 Eli Lilly 인수 Biologics Inc. 소개 USD 202 백만까지, 그것의 preclinical Tethosome 비 바이러스성 DNA 납품 플랫폼을 얻는. 이 플랫폼은 설계한 DNA 탑재량을 가진 지질 nanoparticle 납품을 통합하여 세포 전달, 힘, tolerability 및 적색성을 개량합니다.
- 9월 2025일 Vyriad, 주식 회사 Yeda Research and Development Company, Weizmann Institute of Science의 상용 암은 비보 바이러스성 벡터 타겟팅 기술에 대한 독점 라이센스 계약을 체결했습니다. 기술은 적분을 보존하면서 벡터 특성 향상을 위해 설계되었으며, 더 많은 타겟 유전자 전달을 지원합니다.
공급 업체
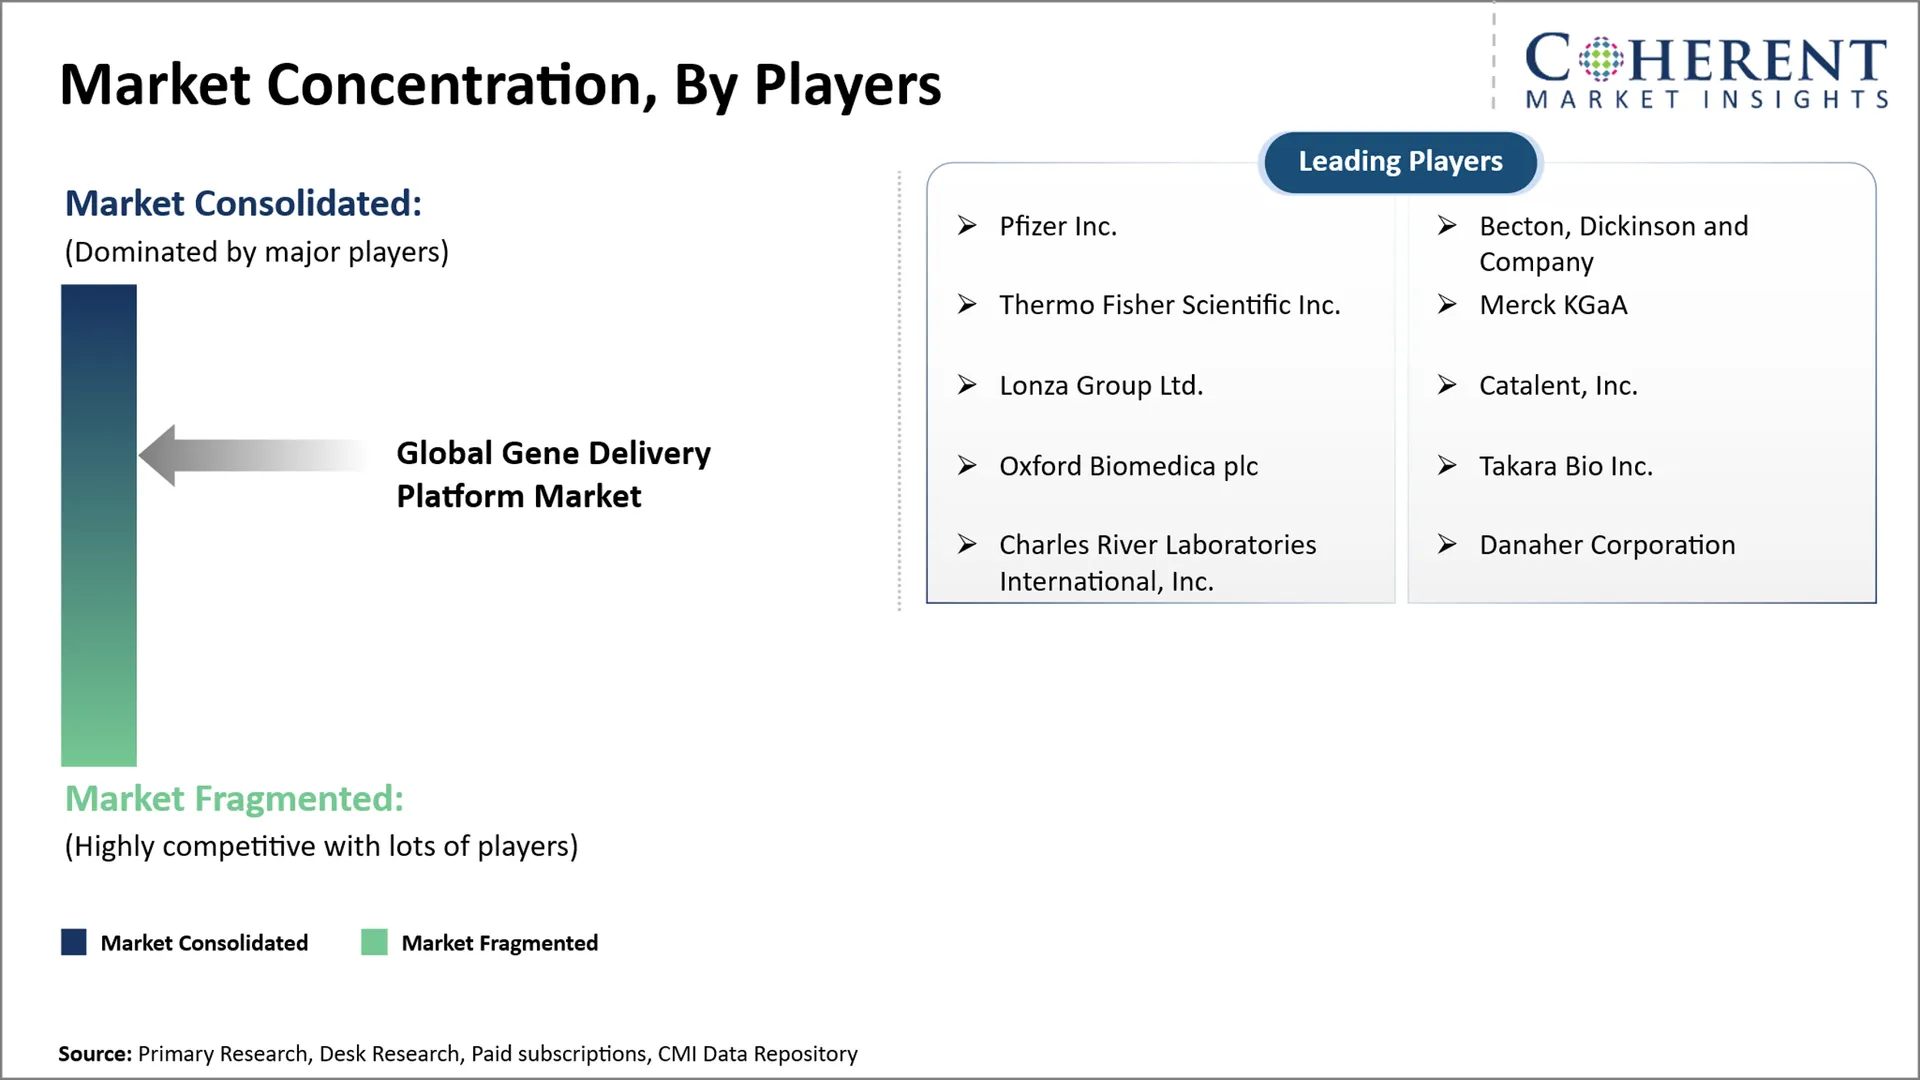
글로벌 유전자 전달 플랫폼 시장은 비 바이러스 및 비 바이러스 벡터 엔지니어링, 타겟 배달, 게놈 편집 및 핵 산사 배달 기술에 의해 미리 형성 된 시장 역학과 경쟁적입니다. 시장 참가자는 유전자 치료, 세포 치료 및 연구 응용 분야에 걸쳐 납품 특성, 투과 효율, 페이로드 용량, 안전 및 확장성을 개선하는 데 중점을두고 있습니다. 핵심 초점 지역은 다음을 포함합니다:
- 차세대 AAV, lentiviral 및 adenoviral 벡터 개발
- 비 바이러스 전달 플랫폼의 확장, 특히 지질 nanoparticles
- 조직별 및 타겟 유전자 전달 기능 향상
- CRISPR 및 기타 genome-editing 기술로 유전자 전달 플랫폼의 통합
- payload 수용량, transduction 효율성 및 납품 확장의 향상
시장 보고서 Scope
Gene Delivery Platform 시장 보고서 적용 | |||
공지사항 | 이름 * | ||
기본 년 | 2025년 | 2026 년 시장 크기 : | USD 8.74 파운드 |
이름 * 자료: | 2020년에서 2024년 | 예측 기간: | 2026에서 2033 |
예측 기간 2026년에서 2033년 CAGR: | 5.9% 할인 | 2033년 가치 투상: | 50-100 원 |
덮는 Geographies: |
| ||
적용된 세그먼트: |
| ||
회사 포함: | Pfizer Inc., Becton, Dickinson 및 회사, Thermo Fisher Scientific Inc., Merck KGaA, Lonza Group Ltd., Catalent, Inc., Oxford Biomedica plc, Takara Bio Inc., Charles River Laboratories International, Inc., Danaher Corporation | ||
성장 운전사: |
| ||
변형 및 도전 : |
| ||
분석 Opinion (전문 Opinion)
- 앞으로 몇 년 동안 글로벌 유전자 전달 플랫폼 시장은 LNPs, extracellular vesicles, Hybrid platform gain traction for large or transient genetic payloads. 업계는 조직 별 타겟팅, 반복 투약 및 단일 지배 플랫폼에 의존하는 것보다 더 많은 인트라셀 전달을 개선하기 위해 점점 늘어납니다.
- 최대 기회는 중국의 유전자 치료를위한 비 바이러스 전달 플랫폼 내에서 foreseen, 특히 vivo 유전자 편집 및 핵산 납품에 대한 LNP 기반 시스템을 대상으로. 이 조합은 개발자가 더 큰 페이로드 용량, 반복 복용량 잠재력을 추구하고 더 유연한 배달 아키텍처를 추구하는 매력적인 기회를 제공합니다.
- 경쟁 우위를 확보하기 위해 경쟁 우위를 확보하기 위해 독점적 인 타겟팅 기술, 향상된 endosomal 탈출, 페이로드 유연성 및 확장 가능한 제조를 우선해야합니다. 다양한 페이로드 유형과 치료 표시를 지원할 수있는 건물 플랫폼 기술, 일관성있는 조직 별 배달 및 안전을 해독하는 동안, 더 강한 차별화를 제공 할 수 있습니다.
시장 Segmentation
- 납품 플랫폼 통찰력 (Revenue, USD Bn, 2021 - 2033)
- Viral 납품 플랫폼
- Non-Viral 납품 플랫폼
- 벡터 유형 통찰력 (Revenue, USD Bn, 2021 - 2033)
- Adeno-Associated 바이러스 (AAV)
- Adeno 바이러스
- Lenti 바이러스
- 다른 바이러스 Vectors
- 애플리케이션 통찰력 (Revenue, USD Bn, 2021 - 2033)
- 유전자 치료
- 세포 치료
- 백신
- 연구분야
- 이름 *
- 최종 사용자 통찰력 (Revenue, USD Bn, 2021 - 2033)
- 제약 및 생명 공학 회사
- 계약 개발 및 제조 조직 (CDMOs)
- 학술 및 연구 기관
- 병원 및 특수 치료 센터
- 이름 *
- 지역 통찰력 (Revenue, USD Bn, 2021 - 2033)
- 북아메리카
- 미국
- 한국어
- 라틴 아메리카
- 인기 카테고리
- 아르헨티나
- 주요 시장
- 라틴 아메리카의 나머지
- 유럽 연합 (EU)
- 한국어
- 미국
- 이름 *
- 한국어
- 담당자: Mr. Li
- 러시아
- 유럽의 나머지
- 아시아 태평양
- 중국 중국
- 주요 특징
- 일본국
- 담당자: Ms.
- 대한민국
- 사이트맵
- 아시아 태평양
- 중동
- GCC 소개 국가 *
- 한국어
- 중동의 나머지
- 주요 특징
- 대한민국
- 북한
- 대한민국
- 북아메리카
- 키 플레이어 Insights
- 회사 소개
- Becton, 딕슨 및 회사
- 열 피셔 과학 Inc.
- 머스크 KGaA
- Lonza 그룹
- 카테고리
- 옥스포드 Biomedica plc
- 다카라 바이오 Inc.
- Charles River Laboratories 국제, Inc.
- 회사 소개
이름 *
1차 연구 인터뷰
- 유전자 치료 개발자 및 유전자 배달 플랫폼 전문가
- Viral-vector 및 비 바이러스 배송 기술 개발자
- AAV, adenoviral 및 lentiviral 벡터 제조 전문가
- 유전자 편집 및 핵산 납품 연구원
- Biopharmaceutical R&D, CMC 및 공정 개발 전문가
회사연혁
- 제약 및 생명 공학 회사 유전자 치료
- Gene-delivery 플랫폼 및 벡터 제조업체
- 계약 개발 및 제조 조직 (CDMOs)
- 학술 및 연구기관
- Gene-therapy 임상 센터 및 전문 치료 센터
- 바이오 가공, 벡터 제조 및 납품 기술 제공
- 끝 사용 분야
- 제약 및 생명 공학 회사
- 계약 개발 및 제조 조직 (CDMOs)
- 학술 및 연구 기관
- 병원 및 특수 치료 센터
- 연구 및 진단 Laboratories
- 규제 및 건강 Bodies
- 미국 식품 및 의약품 관리 (FDA) - 유전자 치료 제품, 바이러스 및 비 바이러스 벡터, 임상 개발 및 규제 요구 사항
- 유럽 의학기구 (EMA) - 고급 치료 약용 제품 및 유전자 치료 규정
- 의약품 및 의료 제품 규제 기관 (MHRA), 영국 – 유전자 및 세포 치료 규정
- 제약 및 의료 기기 대리점 (PMDA), 일본 - 재생 의약품 및 유전자 치료 제품
- 국가 의료 제품 관리 (NMPA), 중국 - 유전자 및 세포 치료 제품
- Central Drugs Standard Control Organisation (CDSCO), 인도 - 유전자 치료 및 고급 치료 제품
데이터베이스
- ClinicalTrials.gov – 유전자 치료 임상 시험 및 납품 플랫폼 개발
- WHO 국제 임상 시험 레지스트리 플랫폼 (ICTRP) - 글로벌 임상 시험 기록
- FDA CBER 데이터베이스 – 세포 및 유전자 치료 제품에 대한 규제 정보
- NIH/NCATS PaVe-GT – 플랫폼 벤처 유전자 치료 개발 및 규제 정보
학회소개
- 생명공학
- 생명의학
- 분자 치료
- 인간 유전자 ·
- 유전자 치료
- Controlled 출시
회사연혁
- 미국 유전자 및 세포 치료 협회 (ASGCT)
- 국제 세포 및 유전자 치료 협회 (ISCT)
- 재생 의학 협회 (ARM)
- 제약 공학 국제 협회 (ISPE)
- 미국 미생물학 협회 (ASM)
공공 도메인 소스
- 미국 식품의약품안전처 (FDA) - 유전자 치료 및 벡터 규제 정보
- 국립 보건 연구소 (NIH) - 유전자 치료 연구 및 번역 프로그램
- 번역 과학 (NCATS)을 양성하는 국립 센터 – platform-vector gene-therapy 이니셔티브
- 생명 공학 정보 센터 (NCBI) - 유전자 배달 및 분자 생물학 연구
- 유럽 의학기구 (EMA) - 유전자 치료 및 고급 치료 규제 정보
- 세계 보건기구 (WHO) - 글로벌 임상 및 건강 정보
공급 업체
- 사이트맵 데이터 분석 도구, Proprietary CMI 지난 10 년간의 정보의 이전 저장소.
250페이지 이상의 보고서에 액세스하세요
위 분석의 근거가 되는 모든 세그먼트, 전망, 경쟁사 프로필 및 데이터 테이블을 즉시 다운로드하실 수 있습니다.
- ESOMAR 회원
- ISO 9001:2015 인증
- D-U-N-S 등록
- GDPR 및 CCPA 준수
자주 묻는 질문
글로벌 유전자 전달 플랫폼 시장은 2026년 USD 8.74 Bn에서 평가되고 2033년까지 USD 24.52 Bn에 도달 할 것으로 예상됩니다.
Viral Delivery 플랫폼은 임상 사용, 효율적인 셀룰러 트랜스덕션 및 유전자 및 세포 치료에 대한 치료 유전자 자료를 전달하는 입증 된 능력으로 인해 지배됩니다.
유전자 전달 플랫폼은 표적 세포로 치료성 유전 물질을 수송하는 데 사용되는 기술 또는 벡터이며 유전자 표현을 수정하거나 유전적 지침을 소개합니다.
글로벌 유전자 전달 플랫폼 시장의 CAGR은 2026에서 2033로 15.9 %로 계획됩니다.
유전자 요법과 세포 요법 파이프라인을 확장하고 AAV와 lentiviral 납품 플랫폼의 상승 채택은 글로벌 유전자 전달 플랫폼 시장의 성장을 주도하는 주요 요인입니다.
바이러스성 벡터의 제한적 인 페이로드 용량 및 사전 노출 면역 및 면역성 우려는 글로벌 유전자 전달 플랫폼 시장의 성장을 추진하는 주요 요인입니다.
벡터 유형의 관점에서, adeno-associated 바이러스 (AAV)는 2026 년에 시장 수익 공유를 지배하는 것으로 추정됩니다.