

現在のイベントとその影響 HPAPISとCytotoxic医薬品製造市場
現在のイベント | 説明とその影響 |
米国の中国貿易関係および規制の張力 |
|
グローバルがん薬パイプラインの拡大 |
|
HPAPIおよびCytotoxic医薬品製造における製品革新の推進方法は?
- 高度の汚染の技術: Isolator、グローブボックス、およびクローズドシステム製造開発により、安全水準で超強力なAPIを安全に処理し、職業露出を削減します。
- 連続的な製造プロセス: 流動化学/連続処理の技術を活用して、優れた効率性、最小限のバッチ分散性、およびより速い生産のタイムラインを実現します。
- 標的バイオロジックとADCs: 抗体ドラッグのコンジュゲイトと生体的HPAPIの革新的な設計により、治療の特定性を改善し、副作用を軽減し、治療のためのオプションを拡張します。
セグメント情報
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
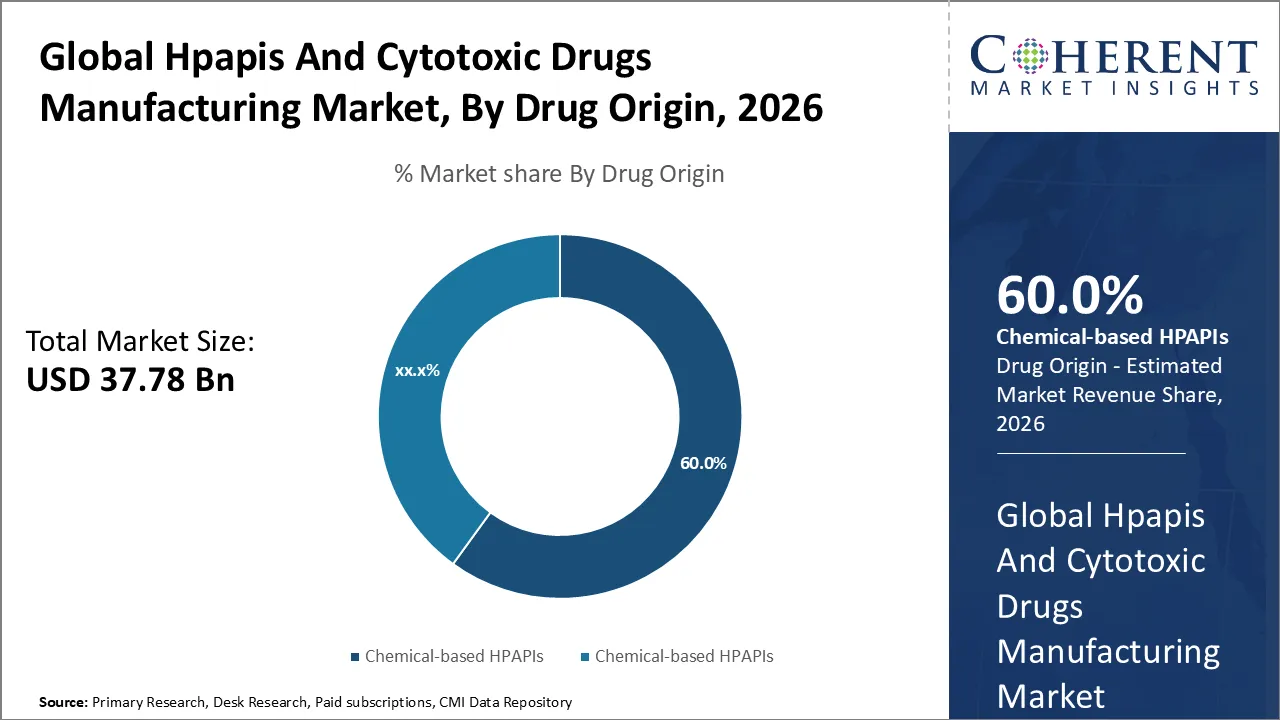
HPAPIとCytotoxicは、市場インサイト、 医薬品の起源によって-確立された生産および腫瘍学の要求による化学ベースのHPAPIのdominate
薬の起源に基づいて、化学ベースのHPAPIセグメントは、既存の十分に確立されたプロセスと化学療法アプリケーションで十分な市場ニーズのために、2026年に60%の最高の市場シェアを保持することを推定しています。 化学ベースのHPAPIは、標的療法および化学療法処方における幅広いアプリケーションを見つける。
例えば、2025年1月、AGCファーマ 化学品はバルセロナ、スペインのHPAPI機能の大きな拡張を発表しました。これにより、1つの技術エコシステムでグラムからトンまでの範囲内でシームレスなスケールアップが可能になります。
HPAPIとCytotoxicは、市場インサイト、 製造拠点 – 複雑な生産をコントロールするために好まれる社内製造
製造拠点を軸に、自社製造部門を2026年に55%の市場シェアを保有。 制御、安全性、および多くの場合、独自の処方の厳しいため、高効力 API の生産の社内運用に興味を持つ大手製薬会社。 これにより、企業は、シト毒性および超強力なAPIの取り扱いに関する規制ガイドラインの遵守を改善することができます。
たとえば、2025年2月、SK pharmteco は、Rancho Cordova で新しい CGMP-compliant 分析テストラボを発表しました。California サイトでは、高効力活性医薬品原料(HPAPI)専用のサイトです。
HPAPIとCytotoxicは、市場インサイト、 医薬品の種類 – ノベルHPAPIは、革新的な治療で市場成長を促進
薬の種類によって、新しいHPAPIセグメントは、革新的な治療と特許保護製品によって駆動され、2026年に65%の最高の市場シェアに貢献することが推定されています。 次世代腫瘍薬および生態学のための必要性はこれらの新しいHPAPI、すなわち、独自の細胞毒性分子およびADCのペイロードに残ります。 高い価値と臨床的重要性により、持続的な需要が生まれ、セグメントをさらに高めます。
たとえば、2025年7月、ブリストル・マイアス・スクイブは、特定のがんタイプを治療するための新しい高効力API製品の発売を発表しました。さらに、革新的な腫瘍学薬の開発に取り組み、精密治療における未治療の医療ニーズの提供と治療を延長しました。
HPAPIとCytotoxicは、薬局モレキュレの種類によって、市場インサイトをドラッグします - 小さい分子は、広範囲にわたる腫瘍学使用のために優勢を維持します
薬理学的分子の型に基づいて、小分子のセグメントは2026年に80%の市場シェアを支配し、細胞毒性および腫瘍学薬の広範な使用を支持する。 小さい分子は、その効力、生産の相対的な容易さ、およびターゲット療法の応用を与えられた高い効力の薬剤の開発を定義し続けました。
たとえば、2025年10月、インデナS.p.A.は、ミラノ、イタリアに近いGMP合成プラントに改良を披露し、小型分子HPAPIの合成と生産の能力の拡大に焦点を合わせ、複雑で強力な分子、原子炉およびろ過乾燥機の改良技術を活用しました。
HPAPIとCytotoxicは、アプリケーションによる市場インサイト、 - Oncologyアプリケーションは、最大の市場シェアを駆動します
応用条件では、腫瘍学の区分はと導くために期待されます 2026年の70%のシェアがんをターゲットとした治療に対する高い要求を反映しています。 HPAPIおよびシト毒性薬は、化学療法、ADCsおよび他の抗癌治療で主に使用され、この市場で最も重要なアプリケーションセグメントを腫瘍学にしています。
例えば、2025年4月、FDAは、肝細胞癌および色素癌のためのニボロンバブ(Opdivo)およびイピリムム(Yervoy)のような複数の腫瘍学の処置を、承認しました。
地域洞察
北米HPAPIとCytotoxic医薬品市場分析とトレンド
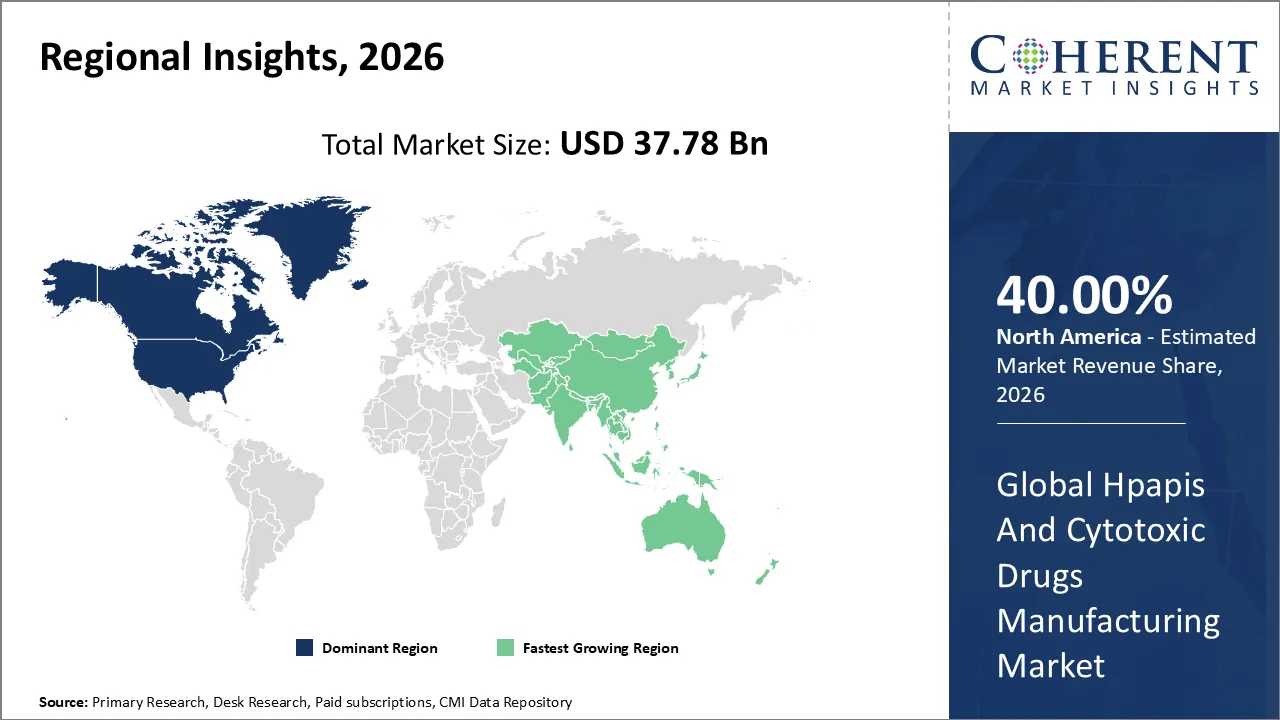
北米は、HPAPIおよびcytotoxic医薬品製造市場における主要な位置を維持することを期待しており、2026年までの市場シェアの40%を占めています。 医薬品およびバイオテクノロジー企業、高度な高機能API製造施設、オンコロジーおよびターゲティングセラピスにおけるハイエンドR&D機能の確立拠点は、地域のリーディングポジションを促進します。
例えば、2025年3月では、ロンザグループ ポーツマス、ニューハンプシャーの高効力 API 製造施設を拡大し、腫瘍学および細胞毒性薬の生産能力を高めます。
アジアパシフィックHPAPIとCytotoxic医薬品市場分析とトレンド
アジアパシフィックは、中国、インド、韓国などアジアの成長市場におけるバイオテクノロジー、CDMO能力への投資を誘致するために、HPAPIのジェネリックの需要増加、医薬品アウトソーシングの増加による最速の市場成長を占める可能性が高い。
例えば、8月2025日WuXiアプリテック 上海、中国に新しいHPAPIの生産単位を、cytotoxicおよび腫瘍学APIの臨床そして商業製造業を支えるように設計しました。
HPAPIとCytotoxicは、主要な国のための製造市場見通しをドラッグします
米国HPAPIおよびシト毒性薬製造市場は、強力な医薬品の存在と高度な製造からリードしていますか?
米国HPAPIおよびシト毒性薬市場は、確立された医薬品の巨人、高度な製造インフラ、腫瘍学および標的療法の強力なパイプラインの存在によって運転され、世界中をリードしています。 R&Dの専門知識と最先端の封入技術により、米国は高効力 API の生産を支配しています。
例えば、2025年3月では、 ロンザグループ ポーツマス、ニューハンプシャーの高機能API製造施設を拡充 先進的なプロセス安全対策により、腫瘍学および細胞毒性薬の生産能力を高めます。
日本は、ニッチHPAPIの成長を促す精度と品質を重視していますか?
日本製薬会社は、シト毒性および高効力 API の高品質で精密な製造を強調し、小型のニッチ腫瘍学療法および革新的な ADC にアピールしています。 日本の厳しい規制環境は、パートナーが最も厳しい安全と品質基準を保証することができることを意味します。
例えば、2024年9月、CMIC Pharma Science Co., Ltd.は、日本における臨床試験のための複雑な腫瘍学分子と細胞毒性をサポートするため、静岡県のHPAPI生産ラインを拡大しました。 これは、HP APIの精密加工に日本を念頭に置いています。
マーケットレポートスコープ
HPAPIとCytotoxic医薬品製造市場レポートカバレッジ
| レポートカバレッジ | ニュース | ||
|---|---|---|---|
| 基礎年: | 2025年 | 2026年の市場規模: | 米ドル 37.78 Bn |
| 履歴データ: | 2020年~2024年 | 予測期間: | 2026 へ 2033 |
| 予測期間 2026〜2033 CAGR: | 8.0%の | 2033年 価値の投射: | 米ドル 64.81 Bn |
| 覆われる幾何学: |
| ||
| カバーされる区分: |
| ||
| 対象会社: | Tevaの薬剤 株式会社インダストリーズ、Pfizer、株式会社ロンザグループ、コーデンパルマインターナショナル、EvonikインダストリーズAG、フラマグループ、メルクKGaA、CARBOGEN AMCIS、カタレント、株式会社、Piramal Enterprises Ltd、AbbVie Inc.、Fareva Group、Cerbios-Pharma SA、Novaasep、Ajinomoto Bio-Pharma、PCIファーマサービス、Pharmaサービス、Pharmaソリューション、Herraia、Se Holding、Se、Se、Se、Se、Se、Se、Se、Se、Se、Se、Se、Se、Se、Se、Se、Se、Se、Se、Se、Se、Se、Se、Se、Se、Se、Se、S、Se、Se、S、S、Se、S、S、S、S、S、S、S、S、S、S、S、S、S、Se、S、Se、S、S、S、S | ||
| 成長の運転者: |
| ||
| 拘束と挑戦: |
| ||
マーケット・ダイナミクス
HPAPIとCytotoxic医薬品市場ドライバ
オンコロジー・オンコロジーの需要の上昇 標的療法
世界的な人口を越えるがん症例の増大率は、高効力 API および cytotoxic 薬の需要において重要なドライバーとなっています。 化学療法剤、標的小分子、抗体ドラッグコンファゲートなどの医薬品の開発に API が必要です。 精密薬および精密腫瘍学薬の製薬会社の成長の焦点が低線量の量を要求する非常に強力なAPIのための要求を後押ししたことを目撃しました。 同じ点で, 成長している研究開発投資と腫瘍学薬のための臨床パイプラインは、専門性の高いAPI製造施設の需要を高める.
HPAPIとCytotoxic医薬品市場機会
CDMOに特化した製造・アウトソーシングの拡充
市場は、専門HPAPI製造インフラの拡大と契約開発・製造機関(CDMO)への委託の増加により、強力な成長機会を獲得することが期待されます。 高効力および膀胱毒性化合物を処理するには、高度な封入技術、規制の専門知識、および熟練した労働力が必要です。これは、多くの製薬企業が専門パートナーを通じてアクセスすることを好みます。
アナリストオピニオン(エキスパートオピニオン)
HPAPI および cytotoxic 薬のボリューム主導の製造は、長い間無関係である; 実行能力、規制成熟度、および封入の専門知識は、物事の順序を決定します。 この市場は、深い技術的なノウハウと実証済みの運用規準を持つメーカーだけが競争を維持できるステージに達しました。 ターゲティングされた腫瘍学療法、抗体ドラッグコンジュゲイト、および精密小分子へのシフトは、APIメーカーから根本的に期待を変化させました。
この市場に関連するもう1つの特徴は、癌治療の応用を見つける、特にシト毒性、新しいHPAPIのプロセス複雑さです。 いくつかの例では、HPAPIは、不安定な反応剤、狭い反応窓、およびマルチステップの合成経路を使用するプロセススケールを含む、困難な反応条件に関連しています。
地域的に、確立された市場は規制の信頼とIP保護のために影響を保持します。, 新興地域は、世界的なコンプライアンス基準と施設を揃えることによって急速に進んでいます. しかし、私の評価では、機能のパリティは、自動的にスポンサーの自信に翻訳されません。 規制検査履歴、透明性、危機管理の経験は、HPAPIの調達決定に依然として大きく影響を及ぼします。
HPAPIとCytotoxic医薬品製造市場プレイヤーがフォローするトップ戦略
- プレイヤーは、封入技術とプロセスの卓越性を優先します。 大手メーカーは、イソレータ、クローズド充電システム、エアハンドリングユニットなどの高機能インフラのアップグレードに著しく投資しています。 これらの企業は、内部プロセスを開発し、毒性評価を実行し、ライフサイクル管理を実行し、早期開発から商用スケールまでの複雑なシト毒性および高効力分子をサポートし、規制遵守と顧客の長期保持の目標を達成します。
- ミッドサイズのメーカーは、柔軟性とスピード・ツー・マーケットで競争しています。 これらの演算子は、高速スケーリング機能、柔軟なクリーンルームアーキテクチャ、および柔軟なバッチサイズを提供することにより、臨床および初期の商用製造のための柔軟なパートナーとして自分自身を特徴付けます。 規制遵守を満たしながら、効率を高め、戦略的に高い能力スイートに投資することで競争力を維持します。
- より小さいプレーヤーはニッチ機能および専門にされた化学品に焦点を合わせます。 これらのニッチメーカーは、非常に強力なキナーゼ阻害剤、ADCペイロード、または膀胱毒性中間分子などのHPAPIの定義されたクラスを提供しています。 運用の規模が低い場合には、デジタル・バッチ・モニタリング技術、シングル・ユース・コンパウンメント・システム、およびいずれかのフォーミュレーションまたはフィッシュ・サービスとの戦略的パートナーシップ・オプションを採用しています。 ローカルコラボレーションと規制関連のコンサルティングパートナーシップは、これらの企業が市場アクセスを拡大するのに役立ちます。
HPAPIとCytotoxic医薬品製造市場における新興企業
- 次世代HPAPI製造におけるイノベーションを推進しています。 一部の新興企業は、継続的なフロープロセスや、HPAsの合成におけるマイクロリアクター技術などの革新的な高度なプロセス強化技術を採用し、人的暴露とより良い制御反応条件を削減しています。
- 受託先初のビジネスモデルが魅力です。 新入社員は、従来の植物を改装するのではなく、高効力化合物のために特別に設計された建物施設です。 イソレータベースのワークフロー、自動材料転送、およびデジタル環境モニタリングをインセプトから統合することにより、これらのスタートアップは、革新的なオンコロジープログラムのためのコンプライアンスおよびスケーラブルなパートナーとして位置付けています。
- ニッチの焦点と戦略的コラボレーションは、初期の成功を定義します。 多くのスタートアップは、ADCペイロード、リンガーケミストリー、またはシアト毒性薬コンジュレーションサービスなどの狭い治療薬または化学的セグメントに集中しています。 バイオテクノロジー企業、学術研究センター、処方スペシャリストとのパートナーシップにより、開発プログラムの初期化と、顧客のパイプラインとともに成長することができます。
HPAPIとCytotoxic医薬品製造業界ニュース
- 2025年3月、米国イオワ州のHPAPI製造施設の拡大を発表しました。高効力化合物の需要に応えるために、オンコロジーAPIの生産能力を増加させることを目指しています。
- 2025年5月、Lonzaはデザイン2最適化プラットフォームを立ち上げ、HPAPIプロセス開発と製造ワークフローを合理化しました。
- 2025年1月、Piramalは米国およびEUの市場にサービスを提供するインドのマハラシュトラ州にある新しい高機能HPAPIの生産ラインを進水させました。
- 2024年12月、ノバセプは、欧州のシト毒性製造に継続的な投資を反映し、フランスでHPAPI機能を拡大するために30百万ユーロを投資する計画を発表しました。
市場区分
- 薬剤の起源の洞察(Revenue、USD Bn、2026 - 2033)
- 化学的HPAPI
- バイオロジックベースのHPAPI
- 製造業の場所の洞察(Revenue、USD Bn、2026 - 2033)
- 自社製造
- アウトソーシング
- 薬物型インサイト(Revenue、USD Bn、2026 - 2033)
- ノベルHPAPI
- 一般的なHPAPI
- 薬理学的分子インサイトの種類(Revenue、USD Bn、2026 - 2033)
- 小さな分子
- バイオロジック
- 適用 洞察(Revenue、USD Bn、2026 - 2033)
- 腫瘍学
- 呼吸器
- 眼科障害
- その他
- 地域インサイト(Revenue、USD Bn、2026 - 2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- メキシコ
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- スペイン
- フランス
- イタリア
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて 国土交通
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 北アフリカ
- 中央アフリカ
- 北アメリカ
- キープレーヤーの洞察
- Tevaの薬剤 株式会社インダストリーズ
- 株式会社Pfizer
- ロンザグループ
- コーデン・ピアマ・インターナショナル
- EvonikインダストリーズAG
- フラムマグループ
- メルク KGaA
- カルボゲン・アクシス
- 株式会社カタレント
- ピラミッドエンタープライズ株式会社
- 株式会社AbbVie
- ファルバグループ
- セラビオス・パルマ・サ
- ノガゼップ
- アジノモトバイオファーマ
- パソコンI ファーマサービス
- スターリングファーマソリューション
- ヘレウスホールディング
- Polpharmaバイオロジック
- ヘルシンヘルスケアSA
- シーケンス
- 株式会社カムブレックス
ソース
第一次研究インタビュー
- HPAPIとCytotoxic医薬品メーカー
- 医薬品API製造ヘッド
- Oncology 医薬品開発科学者
- 受託開発・製造機関(CDMO)
- 規制業務・品質保証業務
- プロセス開発と化学工学の専門家
- 医薬品 サプライチェーンと調達 マネージャー
- 労働安全衛生スペシャリスト
- その他
データベース
- ブルームバーグターミナル
- トムソンロイターEikon
- S&Pグローバルマーケットインテリジェンス
- アメリカ 医薬品データベース
- 電子メール 医薬品データベース
- USP-NF(米国ファーマコピア-ナショナルフォーミュラ)
- ログイン
- その他
雑誌
- 医薬品技術
- ケミカル&エンジニアリングニュース(C&EN)
- 受託ファーマ
- 医薬品開発・デリバリー
- BioPharmインターナショナル
- 製造の化学品
- その他
ジャーナル
- 医薬品科学ジャーナル
- 医薬品国際ジャーナル
- 欧州医薬品科学ジャーナル
- 有機プロセス研究開発
- Oncology Pharmacy Practiceのジャーナル
- その他
新聞
- 金融タイムズ
- ウォールストリートジャーナル
- ロイター
- ブルームバーグニュース
- 経済時代(医薬品部門)
- 日経アジア
- その他
協会について
- 国際医薬品工学会(ISPE)
- 薬害薬協会(PDA)
- 国際医薬品メーカー・協会連合会(IFPMA)
- 製薬科学者協会(AAPS)
- 欧州ファインケミカルグループ(EFCG)
- その他
パブリックドメインソース
- 米国食品医薬品局(FDA) – 医薬品承認・製造 ガイド
- 欧州医薬品庁(EMA) – 規制当局及び検査報告書
- 世界保健機関(WHO) – がん・医薬品 製造データ
- ClinicalTrials.gov – Oncology パイプライン情報
- 国立がん研究所(NCI)出版物
- OECD - 製薬業界統計
- その他
独自の要素
- ログイン データ分析ツール
- プロモーション CMI 過去8年間の情報の既存のリポジトリ
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
独占トレンドレポートで戦略を変革:
よくある質問
HPAPIおよびCytotoxic医薬品製造市場は、2026年にUSD 37.78 Bnで評価され、2033年までにUSD 64.81 Bnに達すると予想されます。
HPAPIとCytotoxicドラッグ製造市場は2026年から2033年にかけて8.0%となる予定です。
腫瘍学および標的療法のための上昇の要求は、高効力の薬剤のパイプラインの医薬品R & Dの投資の増加とともに、市場成長を運転する主要な要因です。
シート毒性化合物を処理するための高資本投資要件は、市場成長を妨げる主要な要因です。
薬剤の起源の面では、化学に基づくHPAPIsの区分は2026年に市場をdominateと期待されます。
Tevaの薬剤 株式会社インダストリーズ、Pfizer、株式会社ロンザグループ、コーデンパルマインターナショナル、エボニックインダストリーズAG、フラマグループ、メルクKGaA、CARBOGEN AMCIS、カタレント、株式会社、Piramal Enterprises Ltd.、AbbVie Inc.、Fareva Group、Cerbios-Pharma SA、Novaasep、Ajinomoto Bio-Pharma、PCI Pharma Services、Pharma Solutions、Se、Containerma Systems、Se、Se、Harus Holding Co.、Hides、Haris、Se、Hide、Se、Se、Hide、Hide、H、Hide、Hide、Hide、Hide、Hide、Hide、Hide、Hide、Hide、Hide、H、Hide、Hide、Hides、H、H、Hide、Hide、Hide、Hides、H、H、H、H、H、H、H、H、H、H、H、H、H、H、H、H、H、H、H、H
北米は、2026年に市場をリードし、強力な腫瘍学パイプライン、高度な製造インフラ、および規制の専門知識によってサポートされています。