
류마티스 치료제 시장 규모 및 점유율 분석-2026~2033년
류마티스 치료제 시장 규모는 2026년 527억 달러로 CAGR 2.6%로 성장할 것으로 예상되며, 2033년에는 631억 달러에 이를 것으로 예상됩니다. 주요 동인은 주로 만성 염증성 및 자가면역 류마티스 질환에 대한 치료 수요 증가로 정의됩니다. 생물학적 제제 및 표적 치료법의 채택 증가, JAK 억제제의 광범위한 사용, 바이오시밀러의 가용성 확대. 2026년 5월, 미국 FDA는 류마티스 관절염 적응증을 포함하여 심포니와 심포니 아리아(골리무맙)에 대한 최초의 상호 교환 가능 바이오시밀러를 승인하여 류마티스 치료 옵션의 확장을 더욱 지원했습니다.
주요 사항
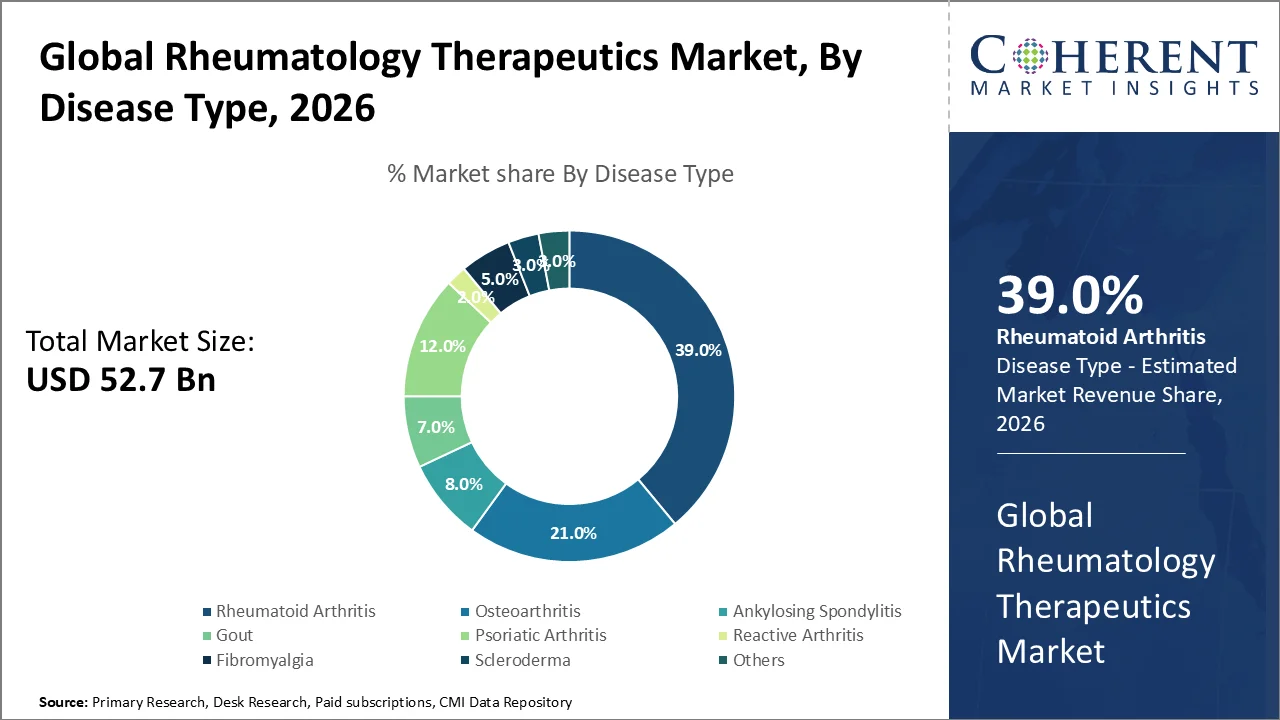
- 류마티스 관절염 부문은 2026년 39.0%로 시장을 장악할 가능성이 높습니다. 이 부문의 성장은 질병 수정 치료법에 대한 장기적인 요구 사항, 생물학적 및 표적 합성 DMARD의 사용 증가, 치료 환자당 상대적으로 높은 약물 지출에 기인합니다. 2025년 CDC 연구에서는 류마티스 관절염이 있는 미국 성인이 1,060만 명에 달한다고 보고했는데, 이는 분석 대상 인구 중 관절염 진단을 받은 성인의 15.8%에 해당합니다.
- 생물의약품 부문은 2026년에 46.0%로 선두를 차지할 것으로 예상됩니다. 이 부문의 성장은 류마티스 관절염, 건선성 관절염, 강직성 척추염 전반에 걸쳐 TNF 억제제 및 기타 표적 생물학적 제제 DMARD의 사용이 증가하고 기존 DMARD에 비해 치료 가치가 높아졌기 때문입니다. 2025년 6월 미국 류마티스학회(American College of Rheumatology)는 류마티스 질환에 사용되는 생물학적 치료법 중 아달리무맙, 인플릭시맙, 에타네르셉트, 골리무맙, 토실리주맙, 아바타셉트, 리툭시맙을 강조하고 생물학적 제제가 일반적으로 기존 DMARD보다 비싸다고 지적했습니다.
- 병원 부문은 2026년에 64.0%로 시장을 지배할 가능성이 높습니다. 이 부문의 성장은 정맥 내 생물학적 제제 투여, 류마티스 전문 상담, 치료 시작 및 모니터링 요구 사항, 고급 치료법이 필요한 환자 관리에 힘입은 것입니다. 류마티스학에 사용되는 생물학적 제제는 일반적으로 피하 주사 또는 정맥 주입을 통해 투여되며, 기관 및 전문 진료 환경 내에서 중요한 치료 활동을 지원합니다.
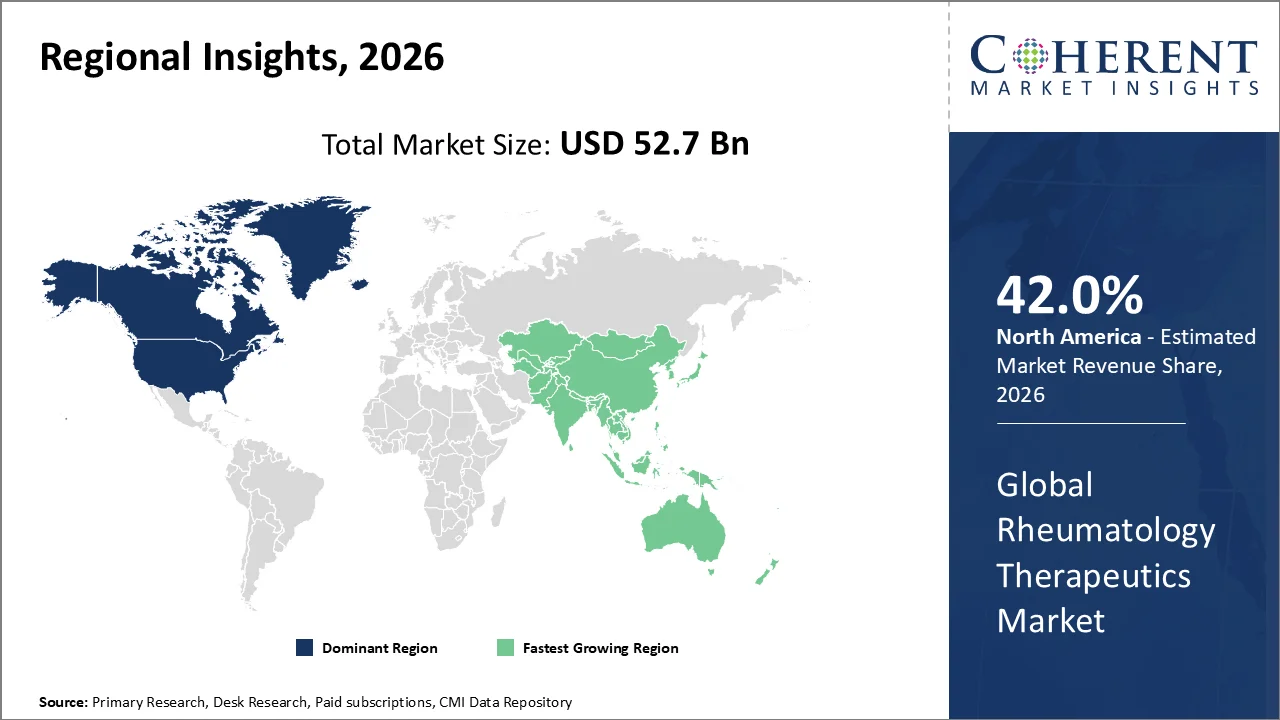
- 북미는 2026년에 약 42.0%로 류마티스 치료제 시장에서 가장 큰 점유율을 차지할 것으로 예상됩니다. 이 지역의 지배력은 생물학적 제제 및 표적 치료법의 강력한 활용, 높은 치료 비용, 성숙한 류마티스 전문 인프라, 보험 납부자의 광범위한 고급 치료법 보장, 류마티스 관절염, 건선 관절염 및 기타 류마티스 질환에 대한 활발한 임상 개발에 의해 주도됩니다. 2025년 12월 16일 미국 류마티스 학회(American College of Rheumatology)에서 발표한 데이터에 따르면 관절염이 있는 미국 성인 중 거의 절반이 관절염으로 인해 활동이 제한되고 관절염이 있는 18~64세 성인 3명 중 거의 1명이 관절염으로 인해 업무가 제한된다고 말합니다.
시장 드라이버
Chronic Rheumatic 질병의 상승 Burden는 Long-Term Therapeutic 수요를 확장합니다
Rheumatology 치료 시장은 만성 rheumatic 질병의 증가로 성장할 것으로 예상됩니다. 골관절염, 류마티스 관절염, 불쾌한 관절염, 통풍 및 ankylosing spondylitis. 이 조건은 보통 장기 pharmacological 관리, 항염증제 약, DMARDs, biologics 및 표적 처리의 사용을 증가 필요로 합니다.
의학의 Frontiers에서 12 월 16, 2025에 발표 된 연구는 전 세계적으로 453.56 만 명의 성인이 2021 년 골관절염으로 살았으며 2021 년이 연령 그룹에서 약 23.86 백만 개의 새로운 사례가있었습니다. 이 연구는 나이 표준화 된 골관절염 전염병에 대한 추정은 2050 년까지 다른 14%로 상승 할 수 있습니다.
Biologics, Biosimilars 및 Targeted Therapies의 가용성을 증가시키는 치료 접근
biologic DMARDs의 상승 가용성, Biosimilars의 장점, 그리고 표적 치료는 Rheumatology Therapeutics 시장을 위한 또 다른 중요한 운전사입니다. 이 치료는 기존의 DMARD에 대한 응답을 inadequate 환자에 대한 추가 치료 옵션을 제공하며 류마티스 관절염, 불면성 관절염, 간염 및 기타 염증성 류마티스 질환에서 점점 사용됩니다.
10 월 2025에서 미국 FDA는 류마티스 관절염 및 기타 만성 염증성 질환에 대한 추가 치료 옵션이있는 제품을 포함하여 76 Biosimilars를 승인했습니다. FDA의 2025 약물 승인 검토는 나중에 2025 년에 10 개 참조 제품에 대한 18 가지 새로운 biosimilar 승인을보고했습니다.
현재 이벤트와 Rheumatology Therapeutics에 미치는 영향 가격표
현재 이벤트 | 묘사와 그것의 충격 |
미국 Medicare는 주요 Rheumatology Biologics (2026)에 대한 협상 된 가격을 구현합니다 |
|
EMA는 Biosimilars (March 2026)에 대한 간소화 된 임상 개발 프레임 워크를 채택 |
|
샘플 보고서에는 어떤 내용이 포함되나요?
무료 샘플 다운로드- 2026년 최신 업계 동향
- 시장 규모 추정
- 지역별 분석
- 경쟁 현황
- 고객 인텔리전스
- 세그먼트별 분석
- 가격 분석
- 주요 시장 성장 동인, 과제 및 향후 트렌드
- 맞춤형 인사이트 섹션
증권
왜 류마티스 관절염 가장 큰 주식을 취득?
질병 유형의 기초에, 류마티스 관절염 세그먼트는 2026에서 39.0%의 가장 큰 류마티스학 치료 시장 점유율을 차지하는 것으로 예상됩니다. 세그먼트의 성장은 류마티스 관절염, 긴 치료 기간 및 기존 DMARDs, Biologic DMARDs 및 타겟 합성 치료의 만성 성격에 빚지고 있습니다. 환자 당 비교 높은 처리 지출은 또한 류마티스 관절염의 매출 기여를 증가 symptomatic 치료를 사용하여 주로 관리되는 조건과 비교했습니다.
Rheumatology의 미국 대학은 또한 전통적인 DMARD가 적절하게 통제 류마티스 관절염 염증을 할 때, 처리는 adalimumab, etanercept, abatacept 및 tocilizumab, 또는 tofacitinib 및 upadacitinib와 같은 생물 공학 치료에 진전할 수 있습니다.
2026년 3월, Celltrion은 AVTOZMA (tocilizumab-anoh)의 상업적인 발사를 발표했습니다 피임약, tocilizumab에 biosimilar, 1개 또는 더 많은 DMARD에 inadequate 응답이 있는 성인에 있는 가혹하게 활동적인 류마티스 관절염을 포함하여 몇몇 염증성 질병을 위해.
왜 Biologics는 가장 큰 시장 점유율을 취득합니까?
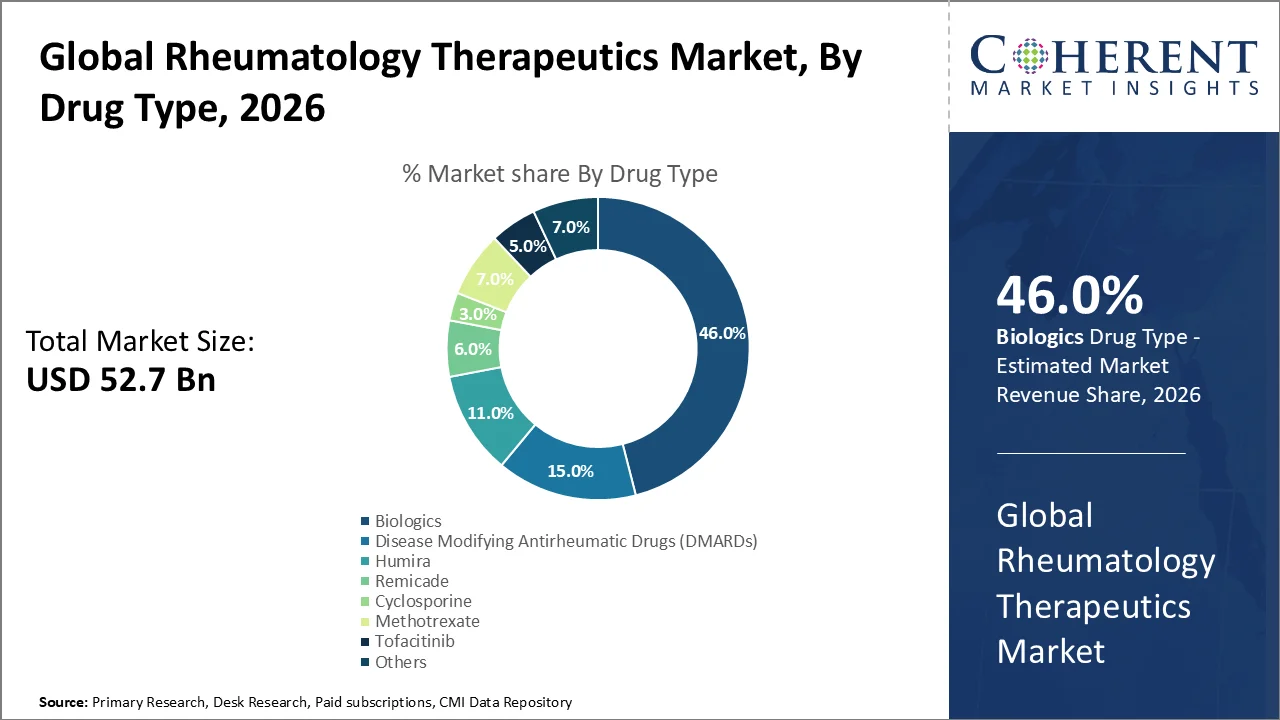
약 유형의 기초에, biologics 세그먼트는 2026년에 46.0%를 가진 Rheumatology Therapeutics 시장을 지도하기 위하여 계획됩니다. 세그먼트의 지배는 TNF 억제물의 강한 임상 채택 및 온건하에 항염증제 rheumatic 질병을 위한 다른 생물 공학 DMARDs에, 그들의 사용 기존하는 처리에 inadequate 응답, 그리고 전통적인 작은 molecule DMARDs와 비교된 상당히 더 높은 처리 가치.
2025 년에 출판 된 미국 연구는 류마티스 관절염으로 17,395의 수의학을 평가했으며 3,259 환자 또는 약 19%가 처음 2 년 이내에 생물 공학 치료를 시작했습니다. 이 발견은 기존 DMARD 치료에서 환자의 중요한 진전을 입증하여 추가 질병 제어가 필요할 때 고급 바이오 로직 치료.
5 월 2026에서 UCB는 BIMZELX (bimekizumab)에 대한 새로운 단계 3b 데이터를 발표했습니다.
왜 병원 가장 큰 시장 점유율을 잡아?
최종 사용자의 기초에, 병원 세그먼트는 2026 년에 64.0%의 최대 Rheumatology Therapeutics 시장 점유율을 보유하기 위해 계획됩니다. 세분화는 전문 류머티즘 상담, 바이오매틱 주입 서비스, 치료 개시, 실험실 모니터링 및 온건한에 대한 관리, 병원 및 병원에 있는 치료 저항하는 류머티즘 질병의 농도에 빚지고 있습니다.
7 월 2026에서 미국 보건 자원 및 서비스 관리 (HRSA)는 340B가 2025 년 외래 약물의 100.0 억 달러를 구입했다고보고했습니다. 이 중, 단독으로 병원을 구입 한 USD 79.24 십억.
Rheumatology 치료 시장 동향
- 선택적 경구 표적 치료에 대한 증가 변화는 염증성 관절염의 치료 통로를 변화시킵니다. 3 월 2026에서 브리스톨 마이어스 스크랩은 활성 보습성 관절염이있는 성인을위한 Sotyktu (deucravacitinib)의 FDA 승인을받은 최초의 TYK2 억제제를 PsA에 승인했습니다. 승인은 각각 670 및 624 환자를 포함하는 2 단계 3 예심에 의해 지원되었습니다. 이 트렌드는 생물학 및 기존 DMARD를 주입하기 위해 편리한 구강 대안을 확장하고 있습니다.
- 세포 기반과 깊은 B-cell-depletion 치료는 퇴행성 rheumatic 질병을 위한 새로운 치료 접근으로 신중합니다. 5 월 2026에서 Artiva Biotherapeutics는 evaluable 굴절 류마티스 관절염 환자의 71%가 AlloNK와 rituximab과 함께 6 개월 동안 ACR50 응답을 달성했습니다. 이 회사는 또한 약 150개의 굴절제 RA 환자를 포함하는 등록 단계 3 예심을 위한 FDA에 도달하고, 세포 치료 개념의 움직임을 유류학으로 강조합니다.
- 비만 및 관련 comorbidities의 관리와 류머티즘 치료의 통합은 중요한 치료 추세가되고있다. 1 월 2026에서 Eli Lilly는 Taltz plus Zepbound를받은 환자의 31.7%가 ACR50과 적어도 10 %의 체중 감소를 달성했으며 0.8 %의 Taltz를 Phase 3b TOGETHER-PsA 연구에서 혼자 수신 한 것으로 나타났습니다.
지역 통찰력
북아메리카는 진보된 치료 및 강한 약제 R&D의 높은 Adoption에 Owing를 지배합니다
북미 지역은 2026 년 Rheumatology Therapeutics 시장 점유율의 42.0%를 차지했습니다. 지구의 지배는 생물 공학과 표적 치료의 높은 이용에 owing, 혁신적인 약제 회사의 강한 존재, 및 류머티즘 연구와 약 발달에 있는 지속적인 투자를 설치했습니다.
고급 류머티즘 치료의 상업적 규모는 지역에 실질적으로 남아 있습니다. 8 월 4, 2026, Amgen은 Enbrel (etanercept)가 Q2 2026 년 동안 판매에서 $ 580 백만을 생성했다고보고했습니다. Enbrel는 류마티스 관절염, 불쾌한 관절염 및 마취 spondylitis에서 광대하게 사용됩니다.
2월 2026일, 미국 류마티스학 대학은 미국 회계연도금은 미국 보건국립연구소(National Institutes of Health)의 48.7 억 달러를 포함해, USD 415 백만의 증가로, 국방부의 관절염 연구에 특히 USD 10 백만의 재검토로 보고되었다.
아시아 태평양 Rheumatology 치료 시장 동향
아시아 태평양은 2026년부터 2033년까지 Rheumatology Therapeutics Market에서 가장 빠르게 성장할 것으로 예상됩니다.· 지역의 성장은 류마티스 관절염 환자 인구를 확장하고, 진단 및 치료율을 개선하고, 바이오매스 및 바이오매스의 채택을 증가시키고, 중국, 인도, 일본, 한국 및 호주 전역의 제약 상용화 성장.
에서 May 2026 연구에 게시 됨 Rheumatic 질병의 국제 저널 27 아시아 태평양 국가 및 영토 평가는 류마티스 관절염의 나이 표준화 된 불균형이 100,000 인구 당 10.0에서 11.6로 증가했습니다. 100,000 인구 당 12.1의 예상 비율은 2025 년 100,000입니다. 분석은 중국, 인도 및 인도네시아가 함께 장기 치료 치료를 위해 실질적으로 유용한 인구를 만드는 지역에있는 새로운 류마티스 관절염 사례의 약 70 %를 차지할 수 있음을 나타냅니다.
Strong Advanced-Therapy Pipeline 및 Biopharmaceutical Investment는 미국 Rheumatology Therapeutics Market에 지원됩니다.
미국 Rheumatology 치료 시장은 생물학의 높은 이용 및 표적 치료의 높은 이용에 소요되는 지속적인 수요를 목격하고, autoimmune 약 발견에 있는 지속적인 투자, 및 류마티스 관절염을 위한 처리 선택권의 확장, 폐경 관절염, osteoarthritis 및 다른 염증성 rheumatic 질병.
12월 2025일, Pfizer와 Adaptive Biotechnologies는 류마티스 관절염을 포함한 면역성 질환 연구의 발전에 대한 합의에 들어갔다. 류마티스 관절염 협력 아래, Adaptive는 전방 및 개발, 규제 및 상업적 이정표를 통해 USD 890,000,000까지 받을 수 있습니다.
중국 Rheumatology 치료 시장 연락처
중국은 예측 기간 동안 Rheumatology Therapeutics Market에서 강력한 성장을 목격 할 것으로 예상됩니다. 류마티스 관절염 환자 인구의 큰 류마티스 관절염, 국내에서 개발된 생물학 및 생물학의 가용성을 증가시키고, 혁신적인 약을 위한 규제 통로를 개량하고, 류마티스 관절염, 불쾌한 관절염 및 축 spondyloarthritis를 위한 표적 치료의 확장 사용.
6월 2026일, CSPC 제약 그룹은 중국의 NMPA가 바이오 시미아라 치료 생물학 제품으로 개발 된 secukinumab 주입을위한 마케팅 허가 응용 프로그램을 승인했다고 발표했다. Secukinumab 표적 IL-17A의 psoriatic 관절염과 축 spondyloarthritis를 포함하여 염증성 질병에서 관여된 세포질.
Rheumatology Therapeutics Industry의 주요 기업은 누구입니까?
Rheumatology Therapeutics의 주요 주요 플레이어 중 일부 시장은 AstraZeneca, Rigel pharma, Abbott Laboratories, Pfizer, Amgen, Janssen Biotech, Merck Co. Inc.,입니다. 엘리 릴리· Alder Biopharmaceuticals의 이점·
핵심 뉴스
- 4월 2026일 카테고리 SAPHNELO의 미국 FDA 승인 발표 (anifrolumab-fnia) 일주일에 한 번에 한 번에 한 번에 한 번에 한 번에 한 번에 한 번에 한 번의 자기 계략은 표준 치료를받습니다.
- 6 월 2026에서 Amgen은 EULAR 2026에서 autoimmune 및 염증 질병을 통해 새로운 임상 및 실제 증거를 발표했습니다. 이 포함 된 장기 IgG4 관련 질병 및 TAVNEOS (avacopan)의 IgG4- 관련 질병 및 실제 증거에서 UPLIZNA (inebilizumab)에 대한 단계 III MITIGATE 데이터, 감소된 스테로이드 사용과 관련된 증거를 포함하여.
시장 보고서 Scope
Rheumatology Therapeutics 시장 보고서 적용
| 공지사항 | 이름 * | ||
|---|---|---|---|
| 기본 년: | 2025년 | 2026 년 시장 크기 : | 50-100 원 |
| 역사 자료: | 2020년에서 2024년 | 예측 기간: | 2026에서 2033 |
| 예상 기간 2026년에서 2033년 CAGR: | 2.6%의 | 2033년 가치 투상: | USD 63.1 파운드 |
| 덮는 Geographies: |
| ||
| 적용된 세그먼트: |
| ||
| 회사 포함: | AstraZeneca, Rigel pharma, Abbott Laboratories, Pfizer, Amgen, Janssen Biotech, Merck Co. Inc., Eli Lily 및 Alder Biopharmaceuticals. | ||
| 성장 운전사: |
| ||
| 변형 및 도전 : |
| ||
항문 Opinion
- Rheumatology Therapeutics Market은 류마티스 관절염과 류마티스 관절염 치료법이 류마티스 질환을 대상으로 한 치료법을 통해 점점 늘어나고 있습니다. 6 월 2026에서 Novartis는 Cosentyx가 백혈병을받은 환자의 41.2% 및 40.6%를받은 150 mg을받은 환자의 40.4%, 위약을 위해 20.4%와 비교해, polymyalgia rheumatica를 위한 단계 III REPLENISH 학문에서 지속된 방출이라고 보고했습니다.
- Immune-reset 및 세포 기반 치료는 어려운 treat rheumatology의 중요한 장기 붕괴가 될 수 있습니다. 에서 6월 2026, Kyverna 치료 보고 연구분야 I data for miv-cel CAR-T 치료-refractory 류마티스 관절염. 모든 6 명의 환자는 이전에 6.5 Biologic 또는 타겟 합성 DMARD의 매체를 실패했으며 66.6%는 단일 치료 후 Week 36의 ACR70 응답을 달성했습니다. 단계 II 부분은 이미 완전히 등록됩니다.
- 시장의 장기 상업 잠재력은 강한 남아 있지만, 전문 가용성은 진단, 치료 개시 및 고급 치료 섭취에 중요한 제약이 될 것입니다. 2025년 8월 미국 류머티즘 대학은 미국 류머티즘 치료에 대한 수요가 2030년까지 4,700명 이상의 의사에 의해 공급을 초과할 수 있다고 예상했습니다. 동일한 조직은 현재 8개의 미국 주에는 소아과 류머티 학자가 없습니다.
가격표 회사연혁
- 질병 유형 (Revenue, USD Bn, 2021-2033)
- 관절염
- 마취 spondylitis
- 류마티스 관절염
- 사이트맵
- 관절염
- 민감성 관절염
- 피브로myalgia
- 인기 카테고리
- 이름 *
- 약형(Revenue, USD Bn, 2021-2033)
- 항생제(DMAD)
- 카테고리
- 이름 *
- 사이클 스포린
- 메타 핫
- Biologics의 장점
- 카테고리
- 이름 *
- 최종 사용자 (Revenue, USD Bn, 2021-2033)
- 병원소개
- 의료 클리닉
- 지역별 (Revenue, USD Bn, 2021-2033)
- 북아메리카
- 미국
- 한국어
- 라틴 아메리카
- 인기 카테고리
- 주요 시장
- 아르헨티나
- 라틴 아메리카의 나머지
- 유럽 연합 (EU)
- 한국어
- 미국
- 한국어
- 담당자: Mr. Li
- 이름 *
- 러시아
- 유럽의 나머지
- 아시아 태평양
- 중국 중국
- 주요 특징
- 일본국
- 담당자: Ms.
- 대한민국
- 사이트맵
- 아시아 태평양
- 중동
- GCC 소개
- 한국어
- 중동의 나머지
- 주요 특징
- 대한민국
- 대한민국
- 북한
- 북아메리카
이름 *
1차 연구 인터뷰
- Rheumatologists와 임상 면역학
- 병원 약국 이사 및 전문 약국 전문가
- rheumatology 약 시험에 관련된 임상 조사
- 제약 회사에서 의료 affairs 및 R & D 전문가
- Biologics 및 biosimilar 제조 업체
- 병원 조달 및 수식 결정자
- Payers 및 재투자 전문가
- 주요 의견 지도자 (KOLs) 류마티스 관절염과 면역 질환
데이터베이스
- 미국 식품의약품안전처 (FDA)
- 유럽 의학기구 (EMA)
- 임상시험.gov
- 세계 보건기구 (WHO)
- 질병 통제 및 예방 센터 (CDC)
- 국립 보건 연구소 (NIH)
- Medicare & Medicaid 서비스 센터 (CMS)
- 경제 협력 및 개발기구 (OECD)
회사 소개
- 류마티스
- Rheumatology 자문
- Healio 류마티스학
- 제약 기술
- BioPharma 제품 사이트맵
- 약 발견 및 개발
학회소개
- 관절염 & 류마티스학
- Rheumatic 질병의 Annals
- Lancet 종양학
- 자연 리뷰 Rheumatology
- 류마티스
- Rheumatology 저널
- 관절염 연구 및 치료
신문
- 벽 거리 저널
- 금융 시간
- 이름 *
- 뉴욕 타임스
- 더 가디언
- 경제 시간
회사연혁
- 류마티스학의 미국 대학 (ACR)
- 류마티스학 협회의 유럽 연합 (EULAR)
- 관절염 재단
- Rheumatology 협회 국제 리그 (ILAR)
- 류마티스학회(BSR)아시아 태평양연맹협회
- 류마티스학 (APLAR)
공공 도메인 소스
- 회사 연례 보고서 및 투자자 발표
- 제약 회사 파이프라인 및 임상 개발 업데이트
- FDA 및 EMA 의약품 승인 데이터베이스
- 임상시험 등록 및 연구 결과
- 정부 의료 및 제약 지출
- National Rheumatology 치료 가이드라인
- Peer-reviewed Epidemiology 및 치료 연구
- WIPO, USPTO 및 Google 특허와 같은 특허 데이터베이스
- 공공 의약품 가격 및 Reimbursement 데이터베이스
공급 업체
- 사이트맵 Data Analytics 도구
- 보조 CMI 지난 10 년간의 정보 이전
250페이지 이상의 보고서에 액세스하세요
위 분석의 근거가 되는 모든 세그먼트, 전망, 경쟁사 프로필 및 데이터 테이블을 즉시 다운로드하실 수 있습니다.
- ESOMAR 회원
- ISO 9001:2015 인증
- D-U-N-S 등록
- GDPR 및 CCPA 준수
독점적인 트렌드 보고서로 전략을 혁신하세요:
자주 묻는 질문
Rheumatology Therapeutics Market은 USD 63.1에 도달 할 것으로 예상됩니다. 2033 년 Bn, 2026 년에 USD 52.7 Bn에서 증가.
Rheumatology Therapeutics Market에서 운영하는 주요 선수는 AstraZeneca, Rigel Pharma, Abbott Laboratories, Pfizer, Amgen, Janssen Biotech, Merck & Co. Inc., Eli Lilly 및 Alder Biopharmaceuticals를 포함합니다.
Biologics 및 Targeted therapies 및 엄격한 규제 승인 요구 사항의 높은 처리 비용은 주요 요인 hampering 시장 성장 중입니다.
류마티스 관절염 및 기타 만성 류마티스 질환의 증가 전도, 생물학 및 표적 치료의 성장 채택과 함께, 류마티스학 치료에 대한 수요를 밀어.
Rheumatology Therapeutics Market은 2026과 2033 사이에 2.6%의 CAGR에서 성장할 것으로 예상됩니다.
지역 중 북미는 2026 년에 약 42.0%의 가장 큰 시장 점유율을 차지하는 것으로 예상되며, 생물 공학 및 표적 치료의 강한 채택으로 빚지고 있으며, Reimbursement 인프라 및 활성 류머티즘 약물 개발을 설립했습니다.
아시아 태평양은 류마티스 관절염 환자 인구 증가, 진단 및 치료 접근 개선, 바이오매스 및 바이오매스의 채택 증가, 2026-2033 동안 가장 빠르게 성장하는 지역이 될 것으로 예상됩니다.